不動産鑑定士試験の会計学の勉強法 - 簿記未経験でも合格できる学習ステップ
不動産鑑定士論文式試験の会計学を簿記未経験からでも攻略できる学習ステップを解説。出題範囲の分析、簿記未経験者のロードマップ、頻出分野(資産評価・減価償却・連結)の対策法まで、100点配点の会計学で合格点を取る方法を網羅しています。
会計学は「食わず嫌い」を克服すれば得点源になる
不動産鑑定士論文式試験の会計学は、配点100点(全600点中約17%)の科目です。多くの受験生、特に簿記の経験がない受験生にとって、会計学は「とっつきにくい」科目と感じられがちです。しかし、実際には鑑定士試験の会計学は出題範囲が比較的限定されており、頻出テーマを押さえれば合格点の獲得は十分に可能です。
会計学の出題は財務会計が中心であり、企業の財務諸表(貸借対照表・損益計算書等)の作成ルールを問う内容です。不動産鑑定との関連では、資産の評価方法(特に固定資産の減価償却)が重要なテーマとなります。
この記事では、簿記の経験がまったくない方でも合格点を取れるように、学習のロードマップ、頻出分野の対策、そして効率的な学習法を体系的に解説します。
会計学が課されるのは論文式試験だけ
まず前提として、会計学が出題されるのは論文式試験のみです。短答式試験の科目は「不動産に関する行政法規」と「不動産の鑑定評価に関する理論」の2科目であり、会計学は含まれません。したがって、短答式の合格を最優先する初学者は、短答対策が一段落してから会計学に本格着手しても間に合います。
ただし、簿記の基礎(仕訳・財務諸表の構造)は理解に時間がかかるため、短答対策と並行して「1日20〜30分だけ簿記入門に触れる」程度の助走をつけておくと、論文期の立ち上がりが格段に楽になります。
会計学のレベルは簿記2級プラス財務諸表論の入口
「不動産鑑定士の会計学はどのレベルか」という疑問に対しては、計算面は日商簿記2級(商業簿記)程度、理論面は会計士・税理士試験の財務諸表論の基礎部分というのが概ねの目安とされます。
| 試験 | 計算の比重 | 理論の比重 | 範囲の広さ |
|---|---|---|---|
| 公認会計士(財務会計論) | 非常に重い | 重い | 非常に広い |
| 税理士(簿記論・財務諸表論) | 非常に重い | 重い | 広い |
| 不動産鑑定士(会計学) | 軽い〜中程度 | 中心 | 限定的 |
| 日商簿記2級 | 中心 | ほぼなし | 限定的 |
鑑定士試験の会計学は、会計士試験のような複雑な総合計算問題はほとんど出ず、「制度の定義・趣旨を論述させ、基本的な計算を添える」という出題が中心です。つまり「計算力よりも理論の理解と説明力」で勝負が決まる科目であり、簿記未経験者でも理論学習で十分に追いつけます。
本記事の役割
本記事は会計学の勉強法・学習ステップを扱います。出題範囲と重要論点そのものは 会計学の重要論点、簿記未経験からの進め方は 会計学の勉強法(簿記未経験からの学習ステップ) を参照してください。
会計学の出題範囲
出題範囲の全体像
鑑定士試験の会計学は「財務会計」の範囲から出題されます。管理会計(原価計算等)からの出題は基本的にありません。
| 分野 | 出題頻度 | 主な論点 |
|---|---|---|
| 資産の評価 | 非常に高い | 棚卸資産の評価方法、固定資産の減損、金融商品の時価評価 |
| 減価償却 | 非常に高い | 定額法・定率法・生産高比例法、減価償却の意義 |
| 連結財務諸表 | 高い | 連結の範囲、のれん、非支配株主持分 |
| 税効果会計 | やや高い | 一時差異・永久差異、繰延税金資産・負債 |
| リース会計 | やや高い | ファイナンスリース・オペレーティングリース |
| 退職給付会計 | 標準 | 退職給付債務の算定、数理計算上の差異 |
| 純資産の部 | 標準 | 自己株式、新株予約権、その他の包括利益累計額 |
| 収益認識 | 標準 | 5ステップモデル、履行義務 |
| 外貨建取引 | 低い | 為替換算の処理方法 |
| キャッシュフロー計算書 | 低い | 営業・投資・財務活動の区分 |
出題形式
会計学は2問が出題されます。各問は論述問題と計算問題の組み合わせで構成されるのが一般的です。
論述問題の例: 「減価償却の意義と目的について論じなさい」「のれんの会計処理について、取得時と事後的な処理に分けて説明しなさい」
計算問題の例: 「以下の条件に基づき、定額法と定率法による各期の減価償却費を算出しなさい」「連結貸借対照表を作成しなさい」
試験時間と時間配分の目安
会計学の試験時間は2時間(120分)で大問2問ですから、1問あたり60分が基本の時間配分です。各問の中で論述と計算が混在するため、以下のような配分を意識しましょう。
- 問題文・資料の読み取り: 5〜10分
- 計算問題の処理: 15〜20分
- 論述の構成メモ作成: 5分
- 論述の答案執筆: 25〜30分
計算でつまずいて時間を溶かすのが最も危険なパターンです。計算が固まらない場合は途中式だけ書いて部分点を確保し、論述に時間を回す判断が重要です。
会計基準の改正と出題の関係
会計学の出題根拠は企業会計原則および企業会計基準委員会(ASBJ)が公表する企業会計基準です。収益認識に関する会計基準(2021年4月適用)のように、新基準の適用開始後しばらくは出題されやすい傾向があるとされます。リース会計についても基準改正の動きがあるため、受験年度に適用されている基準がどれかを予備校テキストや受験案内で確認しておきましょう。
簿記未経験者のロードマップ
簿記の基礎知識は最低限必要
会計学を学ぶには、簿記の基礎知識(仕訳のルール、勘定科目の分類、財務諸表の構造)が前提となります。簿記の資格を取得する必要はありませんが、最低限の基礎は押さえておく必要があります。
簿記検定はあえて受験すべきか
「先に日商簿記3級や2級を取ってから鑑定士の勉強を始めるべきか」という質問は非常に多く寄せられます。結論としては、検定の受験自体は必須ではないが、3級レベルの理解は必須です。
| 選択肢 | メリット | デメリット | おすすめ度 |
|---|---|---|---|
| 簿記3級を受験する | 学習のペースメーカーになる、基礎が確実に固まる | 検定対策(過去問演習)に時間を取られる | 時間に余裕があれば有効 |
| 簿記2級を受験する | 商業簿記の計算力が会計学にほぼ直結する | 工業簿記(管理会計)は鑑定士試験に不要 | 過剰投資になりがち |
| 検定は受けずテキストだけ学ぶ | 最短で会計学の学習に入れる | 理解度の客観的な確認がしにくい | 標準的な選択 |
簿記2級の出題範囲のうち工業簿記(原価計算)は鑑定士試験の会計学では基本的に出題されないため、2級をフルに対策するのは効率が悪いと言えます。商業簿記のテキストだけをつまみ食いするか、3級+会計学テキストで進めるのが現実的です。
学習ロードマップ(12ヶ月計画)
第1段階(1〜2ヶ月目): 簿記の基礎を学ぶ
簿記3級レベルの知識を身につけます。以下の内容を理解することが目標です。
- 仕訳の基本ルール(借方・貸方の概念)
- 勘定科目の5分類(資産・負債・純資産・収益・費用)
- 貸借対照表と損益計算書の構造
- 基本的な取引の仕訳(現金取引、売掛金・買掛金、固定資産の取得等)
この段階では簿記の入門書やオンライン教材を活用しましょう。簿記3級の過去問まで解く必要はなく、テキストの例題レベルが理解できれば十分です。
第2段階(3〜5ヶ月目): 財務会計の基本を学ぶ
簿記の基礎を固めた上で、鑑定士試験の会計学の基本テーマを学びます。
- 資産の評価方法(取得原価主義・時価主義)
- 減価償却の方法と計算
- 棚卸資産の評価方法(先入先出法・移動平均法等)
- 引当金の意義と種類
- 財務諸表の体系
第3段階(6〜8ヶ月目): 頻出テーマの深堀り
出題頻度の高いテーマを重点的に学習します。
- 固定資産の減損会計
- 金融商品会計(有価証券の分類と評価)
- 連結財務諸表の基礎
- 税効果会計の基礎
- リース会計
第4段階(9〜10ヶ月目): 過去問演習
過去問を解き、出題形式と難易度を体感します。論述問題の答案を実際に書く練習も行います。
第5段階(11〜12ヶ月目): 仕上げ
弱点分野の補強と、過去問の最終回転を行います。
各段階でのつまずきポイントと対処法
| 段階 | よくあるつまずき | 対処法 |
|---|---|---|
| 第1段階 | 借方・貸方がどちらか混乱する | 「資産の増加は左(借方)」を起点に、仕訳を声に出して反復する |
| 第2段階 | 取得原価主義と時価主義の使い分けが腑に落ちない | 「投資の性質(事業投資か金融投資か)」という軸で整理する |
| 第3段階 | 連結・税効果で一気に難しく感じる | 完璧を目指さず、基本パターン(資本連結・貸倒引当金の税効果)だけ先に固める |
| 第4段階 | 論述が白紙になる | 定義→趣旨→処理の「型」を暗記し、知っている範囲で必ず埋める練習をする |
頻出分野1: 資産の評価
資産評価の基本原則
会計上の資産評価の基本原則は取得原価主義です。資産は取得に要した支出額(取得原価)で計上し、その後の時価変動は原則として反映しません。
ただし、近年の会計基準では一部の資産(金融商品等)について時価評価が求められており、取得原価主義と時価主義の使い分けが重要なテーマとなっています。
論述対策としては、取得原価主義の根拠を「検証可能性(客観的な取引価額に基づく)」「未実現利益の排除」というキーワードで説明できるようにし、その上で「金融投資については時価の変動がそのまま投資の成果と捉えられるため時価評価が行われる」という現代的な整理(投資の性質に応じた評価)を加えられると高評価につながります。
棚卸資産の評価方法
| 評価方法 | 概要 |
|---|---|
| 先入先出法(FIFO) | 先に取得したものから先に払い出されると仮定 |
| 移動平均法 | 取得のたびに平均単価を計算し直す |
| 総平均法 | 期間全体の平均単価で評価 |
| 個別法 | 個々の棚卸資産ごとに取得原価を管理 |
また、期末には棚卸資産の正味売却価額と帳簿価額を比較し、正味売却価額が下回る場合は帳簿価額を切り下げる処理(低価法)が必要です。
計算の確認例: 期首在庫10個(単価100円)、期中仕入10個(単価120円)、期末在庫8個の場合
- 先入先出法: 期末在庫はすべて後から仕入れた120円のものと仮定 → 期末棚卸高 = 8個 × 120円 = 960円
- 総平均法: 平均単価 = (100円×10個 + 120円×10個) / 20個 = 110円 → 期末棚卸高 = 8個 × 110円 = 880円
このように評価方法によって期末棚卸高(ひいては売上原価と利益)が変わる点が、論述でも計算でも問われるポイントです。
金融商品の評価
有価証券は保有目的に応じて分類され、評価方法が異なります。
| 分類 | 評価方法 | 評価差額の処理 |
|---|---|---|
| 売買目的有価証券 | 時価 | 当期の損益に計上 |
| 満期保有目的の債券 | 償却原価法 | 損益に影響なし |
| 子会社株式・関連会社株式 | 取得原価 | 損益に影響なし |
| その他有価証券 | 時価 | その他の包括利益累計額(純資産の部) |
この表は会計学の最重要暗記事項の一つです。「なぜ同じ有価証券なのに評価方法が違うのか」を、保有目的=投資の性質から説明できるようにしましょう。売買目的は時価の変動による利益獲得が目的だから時価評価して損益計上、子会社株式は事業投資だから取得原価、その他有価証券は売却に事業上の制約がありうるため評価差額を損益とせず純資産に直入する、という論理の流れです。
固定資産の減損会計
固定資産の減損会計は、固定資産の収益性が低下した場合に帳簿価額を回収可能価額まで減額する処理です。
減損の判定手順:
- 減損の兆候の把握: 営業活動から生じる損益の継続的な赤字等
- 減損損失の認識の判定: 割引前将来キャッシュフローの合計が帳簿価額を下回るか
- 減損損失の測定: 帳簿価額と回収可能価額の差額を減損損失として計上
回収可能価額 = max(正味売却価額, 使用価値)
この分野は不動産鑑定における資産評価とも密接に関連するため、鑑定理論の知識と合わせて理解すると効率的です。
計算例: 帳簿価額1,000の建物について、割引前将来キャッシュフローの合計が900、正味売却価額が600、使用価値が700の場合
- 認識の判定: 割引前CF合計900 < 帳簿価額1,000 → 減損損失を認識する
- 回収可能価額: max(600, 700) = 700
- 減損損失: 1,000 - 700 = 300
「認識の判定は割引前キャッシュフロー、測定は回収可能価額(割引後の使用価値を含む)」という二段階構造が最大の引っかけポイントです。判定段階で割引前の金額を使うのは、減損の存在が相当程度確実な場合に限って損失を計上するという慎重な姿勢(蓋然性のスクリーニング)によるものです。この趣旨まで書ければ論述で差がつきます。
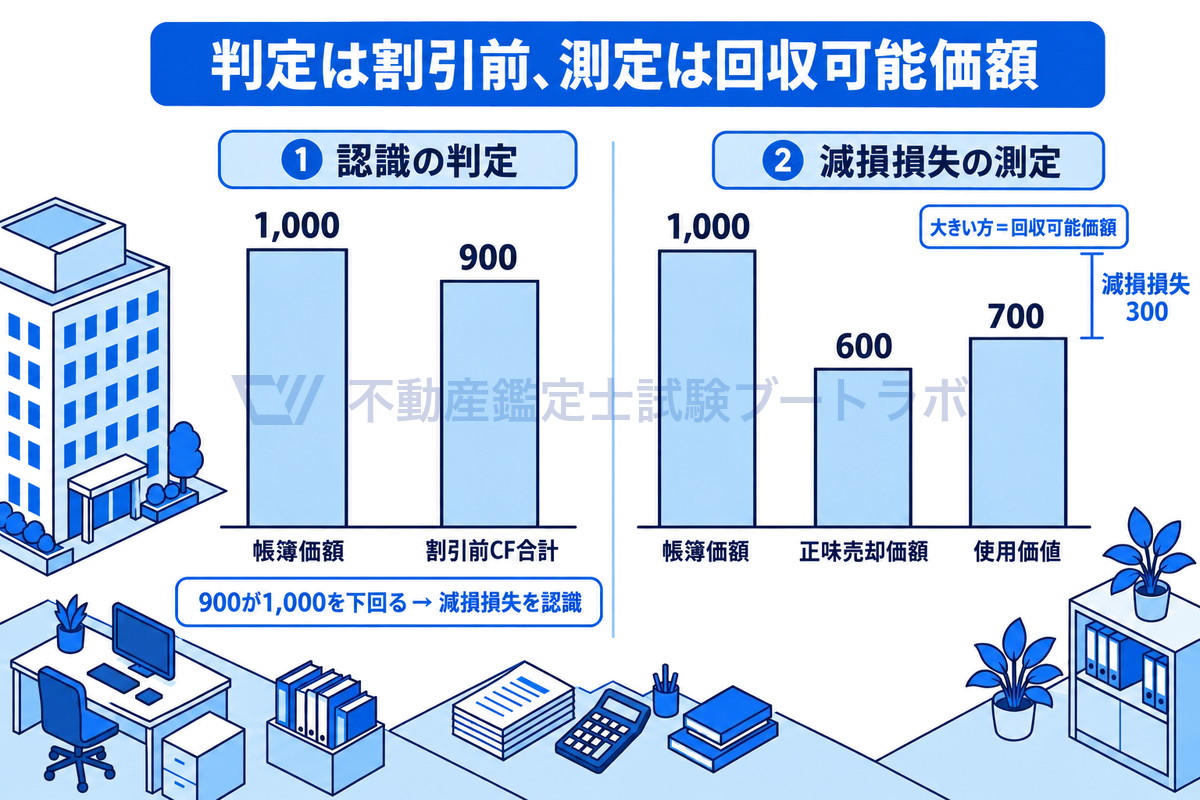
判定は割引前、測定は回収可能価額
頻出分野2: 減価償却
減価償却の意義
減価償却とは、固定資産の取得原価を、その資産の耐用年数にわたって費用として配分する手続きです。これは費用収益対応の原則に基づくものです。
減価償却とは、有形固定資産の取得原価をその耐用期間にわたり、一定の方法によって各期間に配分する手続きである。
論述では「減価償却の最も重要な目的は、適正な費用配分を行うことによって毎期の損益計算を正確ならしめること(費用配分の原則)」という定義部分に加え、減価償却の財務的効果として自己金融効果(減価償却費は支出を伴わない費用であるため、その分の資金が企業内部に留保される効果)に言及できると加点要素になります。
減価償却の計算方法
定額法:
毎期同額の減価償却費を計上する方法です。
計算例: 取得原価1,000万円、残存価額100万円、耐用年数10年の場合
- 減価償却費 = (1,000万円 - 100万円) / 10年 = 90万円/年
定率法:
期首の帳簿価額(未償却残高)に一定率を乗じて減価償却費を計算する方法です。初年度の減価償却費が大きく、年を経るごとに逓減します。
計算例: 取得原価1,000万円、定率0.2の場合
- 1年目: 1,000万円 × 0.2 = 200万円
- 2年目: 800万円 × 0.2 = 160万円
- 3年目: 640万円 × 0.2 = 128万円
なお、税法上は2012年4月1日以後に取得した資産について、定額法の償却率を2.0倍した償却率を用いる「200%定率法」が採用されているとされますが、試験対策上はまず上記の基本計算を確実にできることが先決です。
生産高比例法:
生産量や利用量に比例して減価償却費を計算する方法です。鉱業用設備や車両等に適用されます。
このほか、耐用年数の算術級数を利用して逓減的に配分する級数法もあります。各方法の特徴は「定額法は毎期均等・計算が簡便」「定率法は初期に多額の償却を行うため保守的(投下資本の早期回収)」「生産高比例法は利用度と費用が対応する」と整理して覚えましょう。
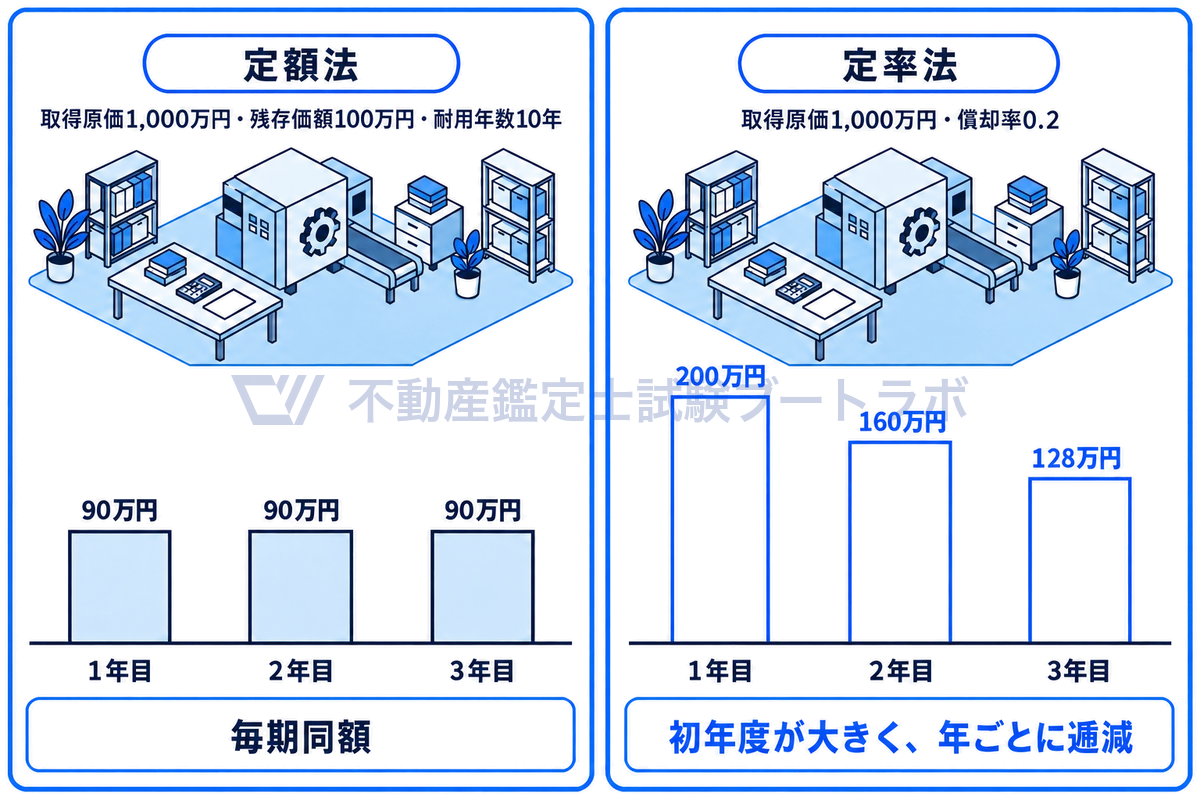
毎期同額か、初年度が大きく逓減か
減価償却と鑑定評価の関係
減価償却は会計上の費用配分の手続きであり、不動産鑑定評価における「減価修正」とは異なる概念です。しかし、建物の経済的残存耐用年数の判断や、原価法における減価修正との関連で、両者の違いを理解しておくことが重要です。鑑定評価の原価法では観察減価法と耐用年数に基づく方法が用いられます。
鑑定評価基準は減価修正の目的を次のように定めています。
減価修正の目的は、減価の要因に基づき発生した減価額を対象不動産の再調達原価から控除して価格時点における対象不動産の適正な積算価格を求めることである。
両者の違いを表で整理すると次のとおりです。鑑定理論と会計学の両方の論述で使える対比なので、確実に押さえましょう。
| 観点 | 減価償却(会計) | 減価修正(鑑定評価) |
|---|---|---|
| 目的 | 取得原価の期間配分による適正な損益計算 | 適正な積算価格を求めるための価値減少額の控除 |
| 計算の基礎 | 取得原価 | 再調達原価 |
| 方法 | 定額法・定率法等の規則的・計画的な配分 | 耐用年数に基づく方法と観察減価法の併用 |
| 性格 | 費用配分の手続き(評価ではない) | 価格時点における価値の実態把握 |
頻出分野3: 連結財務諸表
連結会計の基礎
連結財務諸表は、親会社とその子会社を一つの経済的実体とみなして作成される財務諸表です。
連結の範囲: 親会社が他の企業の議決権の過半数を所有している場合、その企業は子会社として連結の範囲に含まれます(支配力基準)。
支配力基準のポイントは、議決権の過半数を所有していなくても、実質的に意思決定機関を支配している場合(例: 40〜50%の議決権+緊密な者の議決権と合わせて過半数等)には子会社に含める点です。形式(持株比率)ではなく実質(支配の有無)で判定する、という趣旨を論述で書けるようにしましょう。
連結の基本的な手順
- 投資と資本の相殺消去: 親会社の子会社株式(投資)と子会社の純資産(資本)を相殺消去する
- のれんの計上: 投資額が子会社の純資産の持分額を超える場合、その超過額をのれんとして計上する
- 非支配株主持分の計上: 子会社の純資産のうち、親会社持分以外を非支配株主持分として計上する
- 内部取引の相殺消去: グループ内の取引(売上・仕入、債権・債務等)を消去する
- 未実現利益の消去: グループ内取引に含まれる未実現利益を消去する
のれんの会計処理
のれんの算定: のれん = 取得原価 - 被取得企業の識別可能な資産・負債の公正価値の差額(のうち親会社持分)
のれんの事後処理: 日本基準では、のれんは20年以内のその効果が及ぶ期間にわたって規則的に償却します(IFRS では非償却・減損テスト方式)。
計算例: P社がS社の発行済株式の80%を900で取得した。取得時のS社の純資産(時価評価後)は1,000であった。
- のれん = 取得原価900 - 純資産1,000 × 80% = 900 - 800 = 100
- 非支配株主持分 = 純資産1,000 × 20% = 200
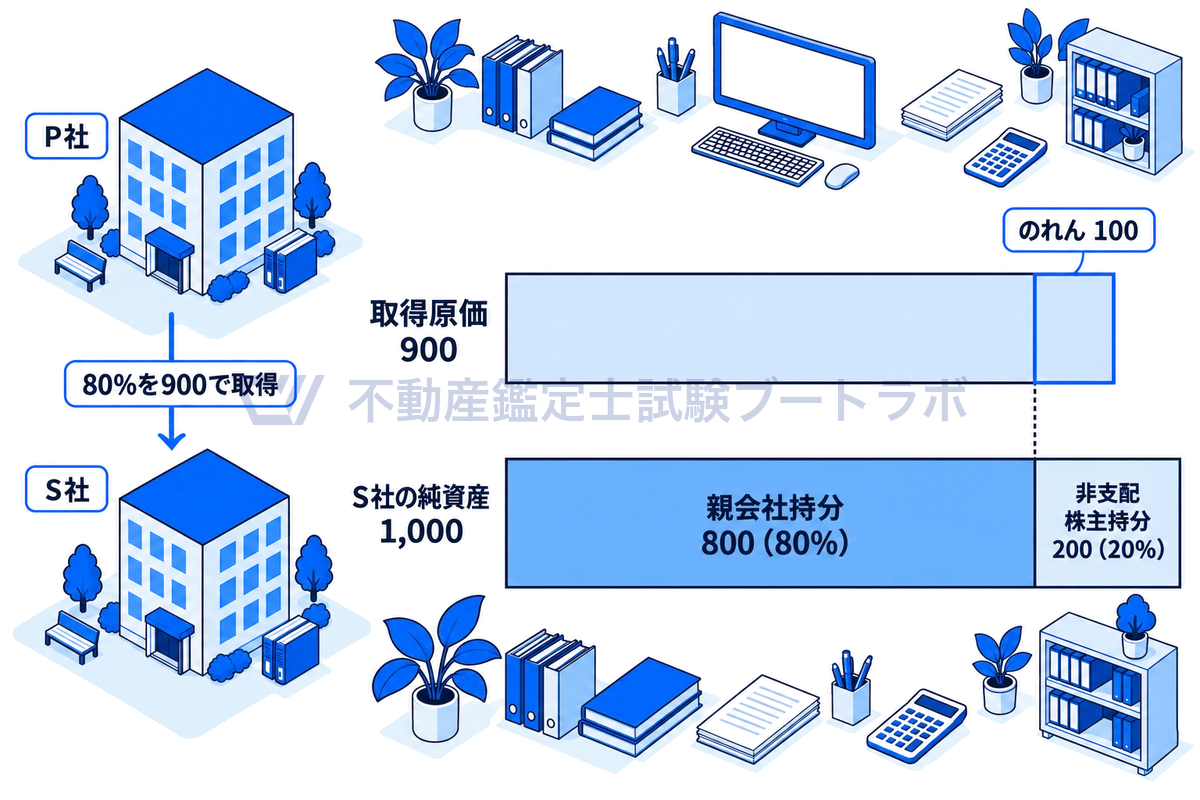
のれん=取得原価と持分の差額
論述では「日本基準がのれんを規則償却する理由」(のれんの価値は時の経過とともに減価する、超過収益力の維持には追加投資が必要であり、非償却では自己創設のれんの計上につながる等)と「IFRSが非償却とする理由」(償却期間の見積りは恣意的になりやすく、減損テストで価値の下落を捉える方が実態を反映する等)を対比して書けるようにしておくと、比較問題に強くなります。
連結会計の計算問題への対策
連結会計の計算問題は、以下の手順で解きます。
- 問題文から親会社と子会社の個別財務諸表のデータを整理する
- 投資と資本の相殺消去の仕訳を作成する
- のれんと非支配株主持分を算定する
- 内部取引の相殺消去の仕訳を作成する
- 連結財務諸表を作成する
連結仕訳はパターンが決まっているため、パターンを暗記してしまうのが効率的です。
未実現利益の消去では、販売の方向によって負担関係が変わる点に注意が必要です。
- ダウンストリーム(親→子への販売): 未実現利益は全額を親会社が負担して消去
- アップストリーム(子→親への販売): 未実現利益を消去した上で、非支配株主持分にもその持分割合に応じて負担させる
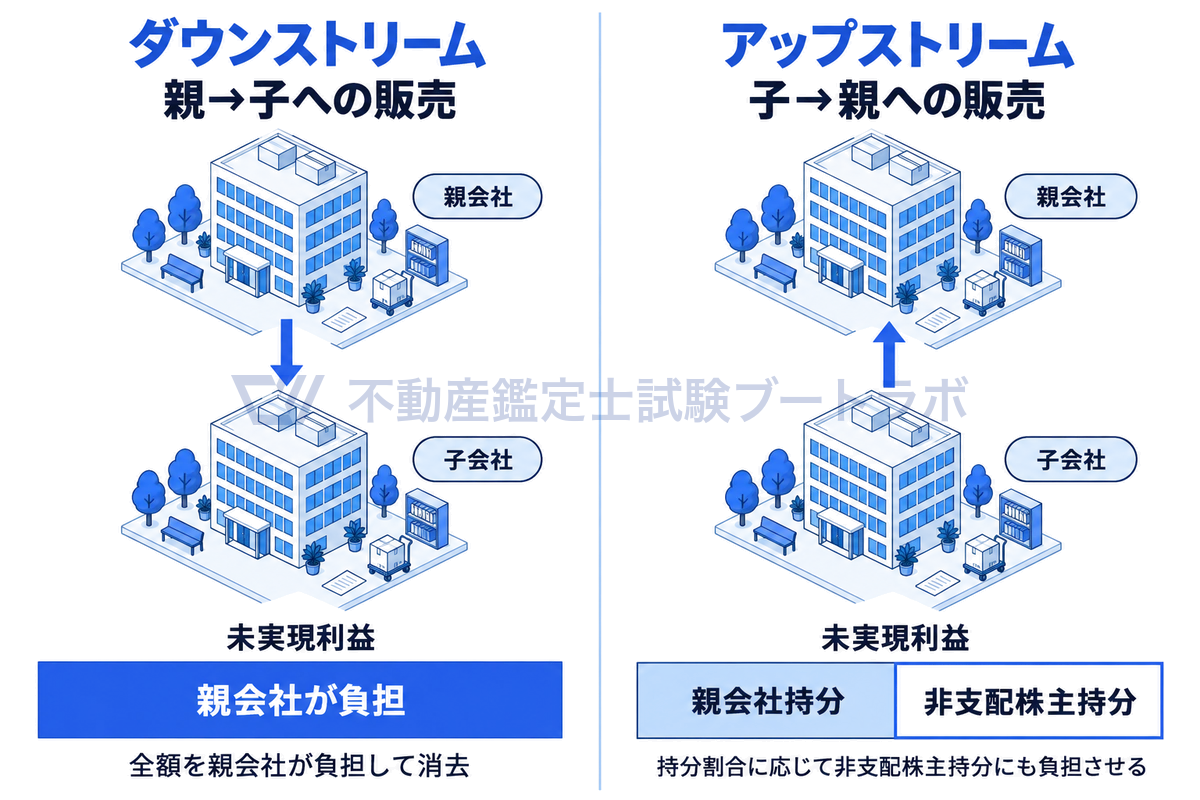
販売の向きで負担が変わる
頻出分野4: 税効果会計
税効果会計の目的
税効果会計は、会計上の利益と税務上の課税所得の差異(一時差異)を調整し、法人税等の金額を適切に期間配分するための会計処理です。
一時差異と永久差異
| 区分 | 定義 | 例 |
|---|---|---|
| 将来減算一時差異 | 将来の課税所得を減少させる差異 | 貸倒引当金の繰入限度超過額、減価償却の償却限度超過額 |
| 将来加算一時差異 | 将来の課税所得を増加させる差異 | 積立金方式による圧縮記帳 |
| 永久差異 | 将来にわたって解消しない差異 | 交際費の損金不算入額、受取配当金の益金不算入額 |
繰延税金資産と繰延税金負債
- 繰延税金資産: 将来減算一時差異に法定実効税率を乗じた額。将来の税金の前払いの性質を持つ
- 繰延税金負債: 将来加算一時差異に法定実効税率を乗じた額。将来の税金の未払いの性質を持つ
繰延税金資産の回収可能性: 繰延税金資産は、将来の課税所得が十分に見込まれる場合にのみ計上できます。回収可能性の判断は重要な論点です。
税効果会計の計算例
貸倒引当金繰入額100が税務上全額否認された(将来減算一時差異100)。法定実効税率を30%とする。
仕訳: (借方)繰延税金資産 30 /(貸方)法人税等調整額 30
この結果、損益計算書では「法人税、住民税及び事業税」から法人税等調整額30が控除され、税引前当期純利益と税金費用が合理的に対応します。翌期以降、貸倒れが実際に発生して税務上損金算入された時点で差異が解消し、繰延税金資産を取り崩します。
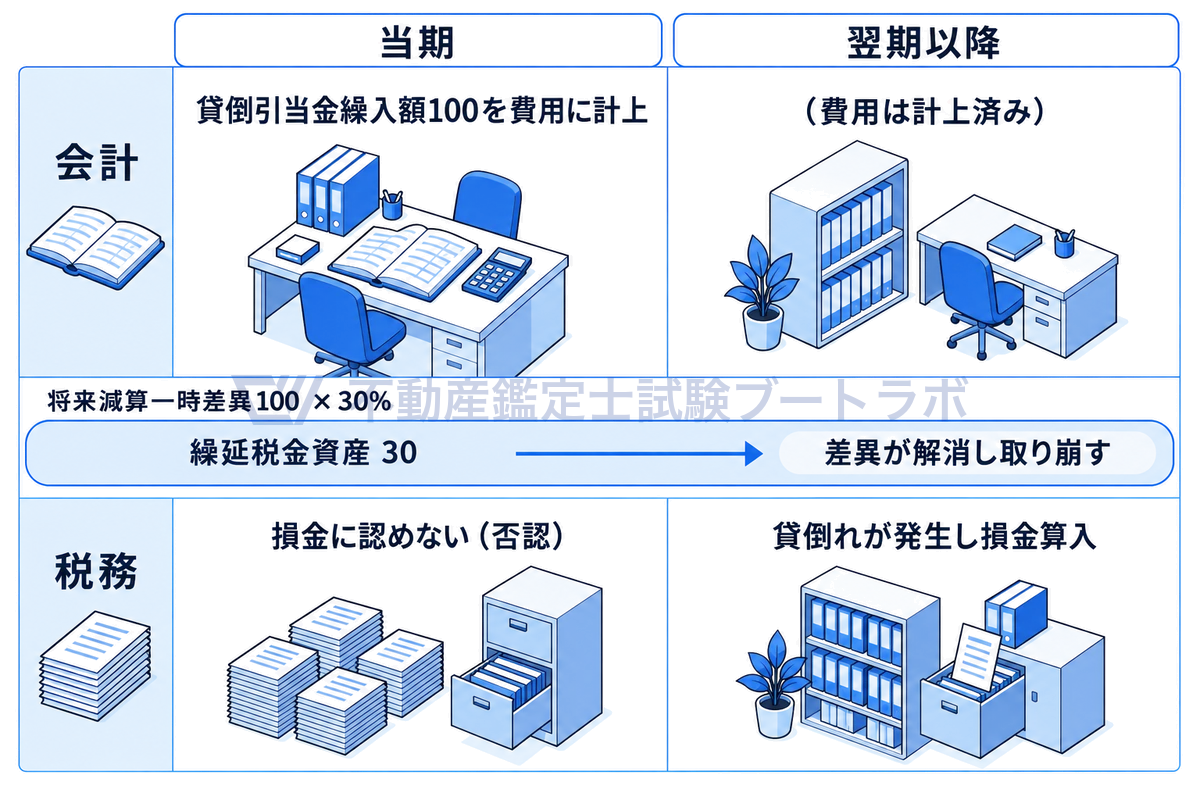
時期のずれを繰延税金資産でならす
論述では「税効果会計の目的は、法人税等を控除する前の当期純利益と法人税等を合理的に対応させること」という一文を正確に書けるかどうかが第一関門です。「税金の額を減らす制度ではなく、あくまで期間配分(費用の計上時期の調整)の手続きである」点を誤解しないようにしましょう。
頻出分野5: リース会計と退職給付会計
リース会計の基本
リース取引は、ファイナンス・リース取引とオペレーティング・リース取引に分類されます。
| 区分 | 経済的実態 | 会計処理 |
|---|---|---|
| ファイナンス・リース | 実質的に資産の割賦購入 | 売買処理(リース資産・リース債務を計上) |
| オペレーティング・リース | 賃貸借 | 賃貸借処理(支払リース料を費用計上) |
ファイナンス・リースの判定基準は、解約不能(ノンキャンセラブル)かつフルペイアウト(借手がリース物件の経済的利益を実質的に享受し、コストを実質的に負担する)であることです。実務上の数値基準としては、リース料総額の現在価値が見積現金購入価額の概ね90%以上(現在価値基準)、またはリース期間が経済的耐用年数の概ね75%以上(経済的耐用年数基準)のいずれかに該当する場合にファイナンス・リースと判定されるとされています。
論述の核は「経済的実質優先思考」です。法形式は賃貸借でも、経済的実態が売買と同様であれば売買として処理する、という考え方は会計学全体を貫く重要な思考様式であり、リースはその代表例として出題されます。なお、国際的な会計基準ではオペレーティング・リースを含めて借手が資産・負債を計上する方向に改正が進んでおり、日本基準も同様の改正が予定されているとされるため、受験年度の適用基準を確認しておきましょう。
退職給付会計の基本
退職給付会計は、従業員の退職後に支払う退職金・年金の費用を、勤務を提供した期間に配分する会計処理です。
- 退職給付債務(PBO): 退職により見込まれる退職給付の総額のうち、期末までに発生していると認められる額を割り引いて計算した額
- 年金資産: 退職給付の支払いのために外部に積み立てられた資産
- 退職給付に係る負債(個別上は退職給付引当金) = 退職給付債務 - 年金資産
退職給付費用の内訳(勤務費用・利息費用・期待運用収益・数理計算上の差異の費用処理額等)と、数理計算上の差異(見積りと実績の乖離や見積りの変更により生じる差異で、平均残存勤務期間以内の一定年数で規則的に処理する)の意味を説明できれば、基本問題には対応できます。
収益認識の5ステップ
収益認識に関する会計基準では、次の5ステップで収益を認識します。
- 顧客との契約を識別する
- 契約における履行義務を識別する
- 取引価格を算定する
- 取引価格を契約における履行義務に配分する
- 履行義務を充足した時に(又は充足するにつれて)収益を認識する
「一時点で充足される履行義務」(商品の販売等)と「一定の期間にわたり充足される履行義務」(工事契約・サービス提供等)の区別が代表的な出題ポイントです。キーワードは「支配の移転」で、顧客が資産に対する支配を獲得した時点(または獲得するにつれて)収益を認識します。
答案の書き方
会計学の論述答案の構成
会計学の論述問題は以下の構成で書きます。
- 制度・概念の定義: 問われている会計制度や概念を正確に定義する
- 趣旨・目的の説明: なぜその会計処理が必要なのか、その目的を説明する
- 具体的な処理方法: 会計処理の具体的な手順や計算方法を説明する
- 論点がある場合の検討: 複数の考え方がある場合は、それぞれの立場を紹介する
定義暗記のコツ
会計学の論述で最も配点が安定しているのは「定義」部分です。次の工夫で暗記効率が大きく上がります。
- キーワード単位で覚える: 例えば減価償却なら「取得原価/耐用期間/一定の方法/各期間に配分」の4キーワードを押さえれば、文章は自分の言葉で再構成できます
- 対概念とセットで覚える: 取得原価主義↔時価主義、一時差異↔永久差異、ファイナンス・リース↔オペレーティング・リース、ダウンストリーム↔アップストリームのように、対で覚えると記憶が絡み合って抜けにくくなります
- 「趣旨」を一言添える練習をする: 定義だけの答案と「定義+なぜそうするのか」が書かれた答案では評価が大きく変わります。各テーマについて趣旨を一文で言えるかをセルフチェックしましょう
計算答案のポイント
- 計算過程をすべて記述する(部分点の確保)
- 仕訳形式で示す場合は、借方・貸方を正確に記載する
- 金額の単位を明記する
- 端数処理のルールを明示する
本試験でやりがちなミスと対策
| ミス | 対策 |
|---|---|
| 減損の認識判定に割引後の金額を使ってしまう | 「判定は割引前・測定は割引後」と機械的に暗記する |
| 非支配株主持分の計算を親会社持分でやってしまう | のれん=親会社持分ベース、非支配株主持分=残りの持分、と役割を分けて覚える |
| 永久差異に税効果を適用してしまう | 税効果の対象は「一時差異」のみ。交際費・受取配当金は対象外と即答できるようにする |
| 論述で定義を飛ばして処理方法から書き始める | 答案の1行目は必ず定義から。型を体に染み込ませる |
効率的な学習法
会計学に使える学習時間の配分
会計学は全600点中100点(約17%)の配点ですので、全体の学習時間の15〜20%程度を割り当てるのが適切です。1日3時間の学習時間がある場合、会計学には25〜35分程度を充てます。
総学習時間に換算すると、簿記未経験者で概ね200〜400時間程度が一つの目安とされます。簿記経験者(2級以上)であれば、理論の上積みが中心になるためこれより短縮できるでしょう。
学習の優先順位
限られた時間の中で効率的に学習するための優先順位は以下の通りです。
| 優先度 | テーマ | 学習時間の目安 |
|---|---|---|
| 最優先 | 減価償却 | 全体の20% |
| 最優先 | 資産の評価(棚卸資産・有価証券・減損) | 全体の25% |
| 高 | 連結会計 | 全体の20% |
| 高 | 税効果会計 | 全体の10% |
| 中 | リース会計・退職給付 | 全体の10% |
| 中 | 純資産の部・収益認識 | 全体の10% |
| 低 | その他 | 全体の5% |
おすすめの学習アプローチ
アプローチ1: 簿記の知識から入る
簿記の仕訳を実際に手を動かして解くことで、会計処理の「体感」を身につけます。特に減価償却と有価証券の仕訳は繰り返し練習しましょう。
アプローチ2: 「なぜ」を理解する
各会計処理の背景にある考え方(なぜ減価償却が必要なのか、なぜ時価評価する資産としない資産があるのか等)を理解すると、論述問題に対応しやすくなります。
アプローチ3: 過去問の分析から逆算する
過去問を分析して頻出テーマを特定し、そのテーマを重点的に学習する「逆算」アプローチも有効です。
直前期(試験前1〜2ヶ月)の過ごし方
直前期の会計学は「広げない・深追いしない」が鉄則です。
- 定義カードの高速回転: 頻出テーマの定義と趣旨をカード化し、毎日10分で全テーマを口頭再現する
- 計算は型の確認だけ: 定額法・定率法、減損の3ステップ、資本連結、税効果の基本仕訳を週1回ずつ手を動かして確認する
- 新しい教材に手を出さない: 直前期に未知の論点に触れると不安が増幅します。使い込んだテキストと過去問の反復に徹しましょう
- 鑑定理論とのバランスを崩さない: 会計学はあくまで「守りの科目」です。直前期の主役は配点の大きい鑑定理論であり、会計学は現状維持+弱点1〜2個の補修に留めるのが定石です
よくある質問
簿記の資格がなくても本当に合格できますか
合格できます。鑑定士試験の会計学は理論(論述)の比重が高く、計算は基本レベルが中心です。簿記3級レベルの基礎理解(仕訳・財務諸表の構造)をテキスト学習で身につければ、検定合格の有無は合否に直結しません。実際、簿記未経験から合格する受験生は珍しくないとされています。
会計学で目標とすべき得点は何点ですか
100点中50〜60点が現実的な目標ラインです。会計学で満点近くを狙う必要はなく、足切り(一部の科目で得点が著しく低い場合に不合格となりうる仕組みがあるとされます)を確実に回避し、平均前後の得点を安定して取ることが戦略の柱になります。得点を伸ばす主戦場は配点300点の鑑定理論です。
電卓は使えますか
論文式試験では計算機能のみを有する電卓の使用が認められているとされます。関数電卓等は認められない場合があるため、使用できる電卓の仕様は必ず最新の受験案内で確認してください。普段の学習から本番で使う電卓に統一しておくと、桁数の多い計算でのミスが減ります。メモリー機能の使い方など打鍵そのものを速くする工夫は演習で使える電卓テクニックにまとめています。
公認会計士や税理士の教材を流用してもよいですか
理論(財務諸表論)の入門書は理解の助けになりますが、会計士・税理士向けの計算教材は鑑定士試験のレベルを大きく超えており、時間対効果が悪くなりがちです。鑑定士試験向けに編集された教材・答練を軸にし、足りない部分だけ入門書で補うのが効率的です。
会計学はいつから始めるべきですか
短答式試験に合格してから本格着手でも間に合いますが、簿記の基礎(第1段階)だけは早めに済ませておくことを勧めます。簿記の基礎は「理解に寝かせる時間」が必要な分野であり、論文期に一夜漬けで詰め込むのに向かないためです。
まとめ
会計学は簿記未経験者にとってとっつきにくい科目ですが、出題範囲は限定的であり、正しい学習法で取り組めば合格点を十分に確保できます。
簿記の基礎は最低限必要: 仕訳のルール、勘定科目の分類、財務諸表の構造を理解した上で、会計学の学習に入りましょう。簿記3級のテキストで基礎を固めるのが効果的です。検定の受験自体は必須ではありません。
レベル感を正しく見積もる: 計算は簿記2級程度、理論は財務諸表論の基礎レベルが目安です。会計士・税理士試験のような重い計算力は不要で、「定義と趣旨を説明する力」が得点の中心になります。
頻出テーマに集中する: 減価償却・資産の評価(棚卸資産・有価証券・減損)・連結会計・税効果会計の4テーマで出題の大半をカバーできます。これらのテーマを優先的に学習しましょう。
計算問題と論述問題の両方に対応する: 計算問題は仕訳と計算の正確性、論述問題は会計処理の意義と目的の理解が求められます。答案は「定義→趣旨→処理→検討」の型で書く練習を重ねましょう。
50〜60点を安定的に取る: 100点中50〜60点が目標得点です。足切りを回避し、鑑定理論で稼いだ点数を無駄にしないことが重要です。論文式試験の全貌で全科目の得点戦略を確認し、バランスの取れた学習を進めましょう。勉強法の最短ルートも合わせて参考にしてください。
この記事に出てくる用語
用語集をすべて見る無料機能あり!
不動産鑑定士の試験対策は不動産鑑定士試験AIブートラボ!
基準ビューワー・穴埋めドリル・過去問演習を無料で体験できます。
年額プランなら1日わずか27円