
住宅用地の課税標準の特例とは?地方税法での意味を図でわかりやすく解説
専ら人の居住の用に供する家屋、又はその一部を人の居住の用に供する家屋の敷地(住宅用地)について、固定資産税の課税標準を価格の3分の1に、200㎡以下の小規模住宅用地は6分の1にする定めです(349条の3の2)。つまり、人が住む家の建っている土地は、更地のままより固定資産税がずっと軽くなります。
住宅用地の課税標準の特例とは
同じ広さの隣り合う二つの土地で、一方に家族が住む家が建ち、もう一方が月極駐車場だとします。固定資産税は土地の価格を課税標準にして税率を掛けますが、家の建っている側は課税標準そのものが価格の3分の1、200㎡までなら6分の1に下がります。これが住宅用地の課税標準の特例で、住まいの敷地にかかる税を軽くするための定めです。反対に、家を取り壊して更地にすると特例が外れて税額が跳ね上がるので、空き家がそのまま残される一因とも言われてきました。そこで、勧告を受けた空き家の敷地は住宅用地から外す仕組みが加えられています。
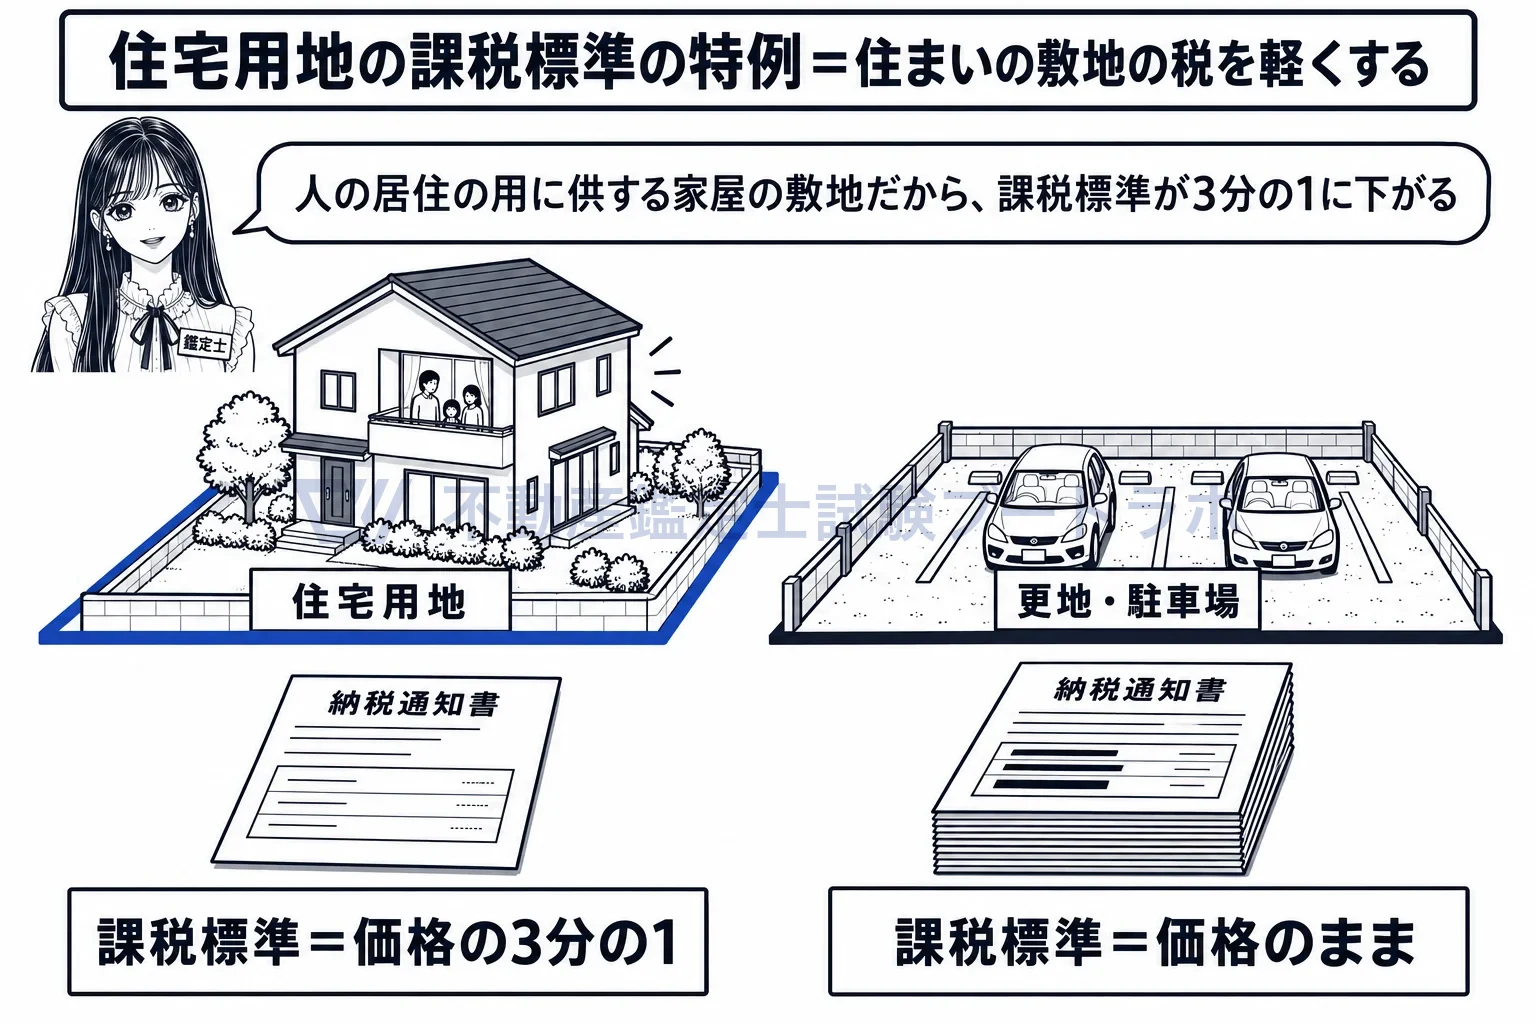
人が住む家の敷地は、課税標準が価格の3分の1。隣の駐車場は価格のまま。
住宅用地は3分の1、200㎡までは6分の1になります
349条の3の2第1項は、住宅用地に対して課する固定資産税の課税標準を、価格の3分の1の額とすると定めています。同条2項は、住宅用地のうち面積が200㎡以下のものを小規模住宅用地と呼び、課税標準を価格の6分の1の額とします。200㎡を超える住宅用地では、住居1戸につき200㎡までの部分が小規模住宅用地です。300㎡の敷地に1戸の住宅があれば、200㎡分が6分の1、残りの100㎡分が3分の1になります。都市計画税にも同じ仕組みの特例がありますが、率は小規模住宅用地が3分の1、それ以外の住宅用地が3分の2で、数字が違います(702条の3)。
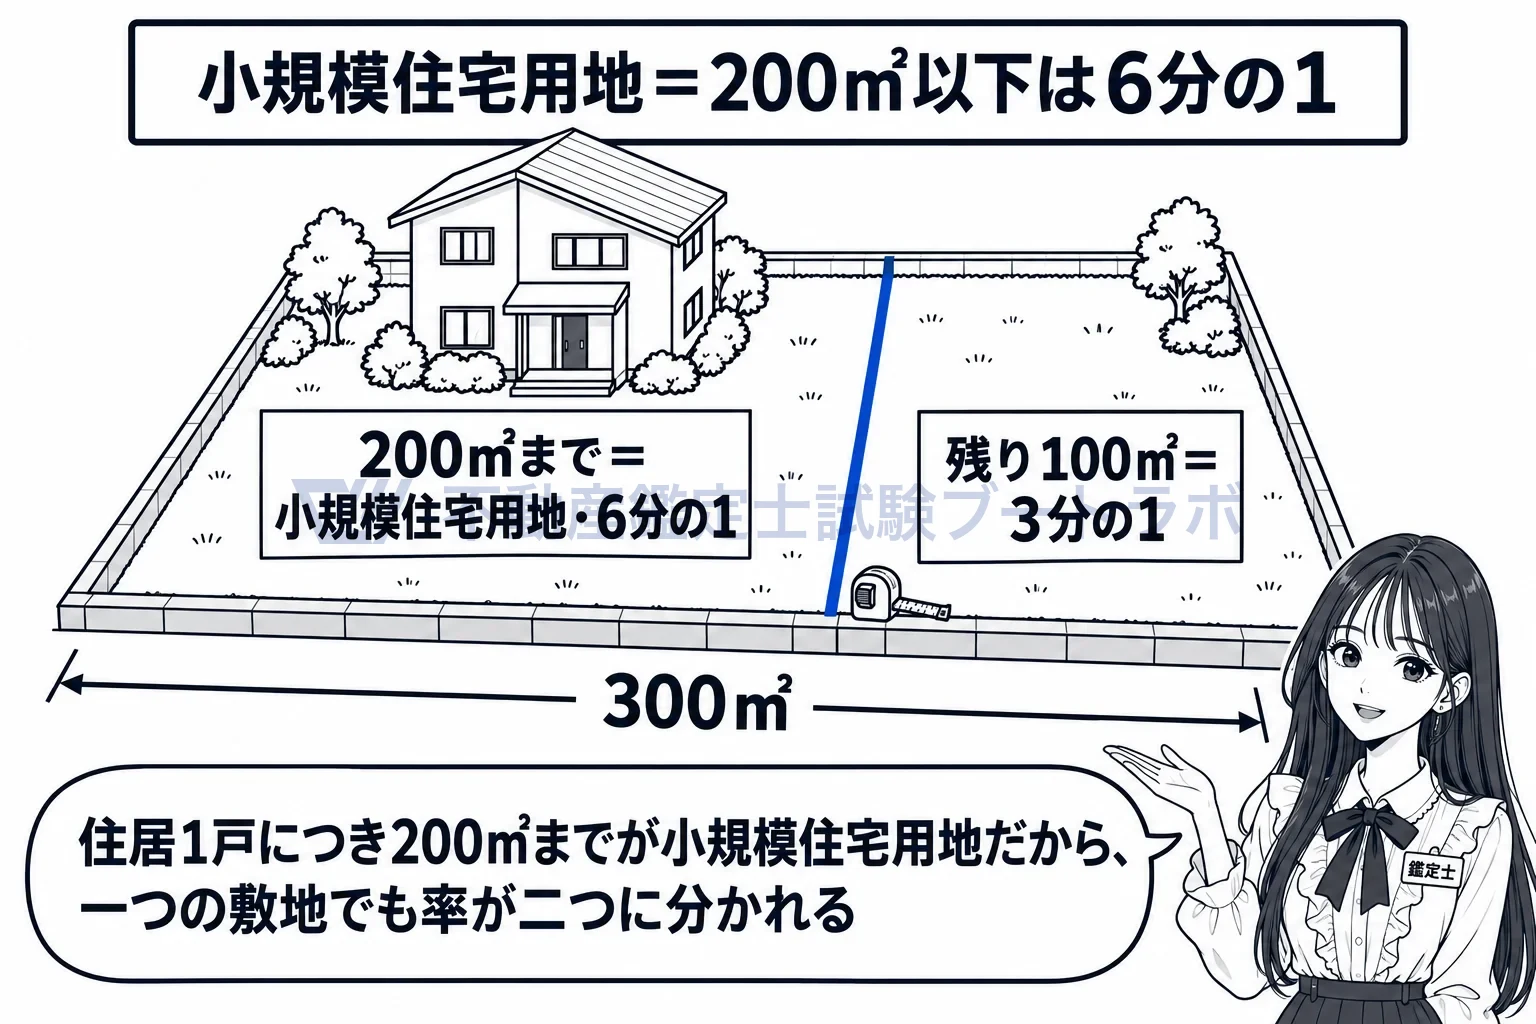
300㎡の敷地に1戸なら、200㎡までが6分の1、残り100㎡が3分の1。
人が住む家の敷地であればよく、持ち主が住む必要はありません
条文が定める要件は、専ら人の居住の用に供する家屋、又はその一部を人の居住の用に供する家屋の敷地の用に供されている土地であることです。誰が住むかは書かれていないので、所有者が自分で住んでいる家の敷地も、他人に貸している一戸建てや賃貸アパートの敷地も、同じく住宅用地です。住まいを支える土地の税を軽くするのが目的なので、住む人が持ち主かどうかで分ける理由がないためと考えられます。一部を居住用にする家屋の範囲は政令に委ねられ、居住部分の床面積が4分の1以上の家屋が対象で、敷地は家屋の床面積の10倍までが住宅用地とされています。店舗併用住宅では、居住部分の割合に応じた率を敷地面積に掛けて住宅用地の面積を出します。
勧告を受けた空家等の敷地は、住宅用地から除かれます
349条の3の2第1項の括弧書きは、空家等対策の推進に関する特別措置法に基づいて所有者等に勧告がされた管理不全空家等と特定空家等の敷地の用に供されている土地を、住宅用地から除いています。家が建っていても、勧告を受けた敷地は特例の対象から外れ、更地と同じ課税標準に戻ります。特例のために危険な空き家を残しておく理由をなくし、除却や管理を促すための定めです。市町村長は条例で、住宅用地の所有者に所在・面積・家屋の床面積と用途・住居の数などを申告させることができます(384条1項)。
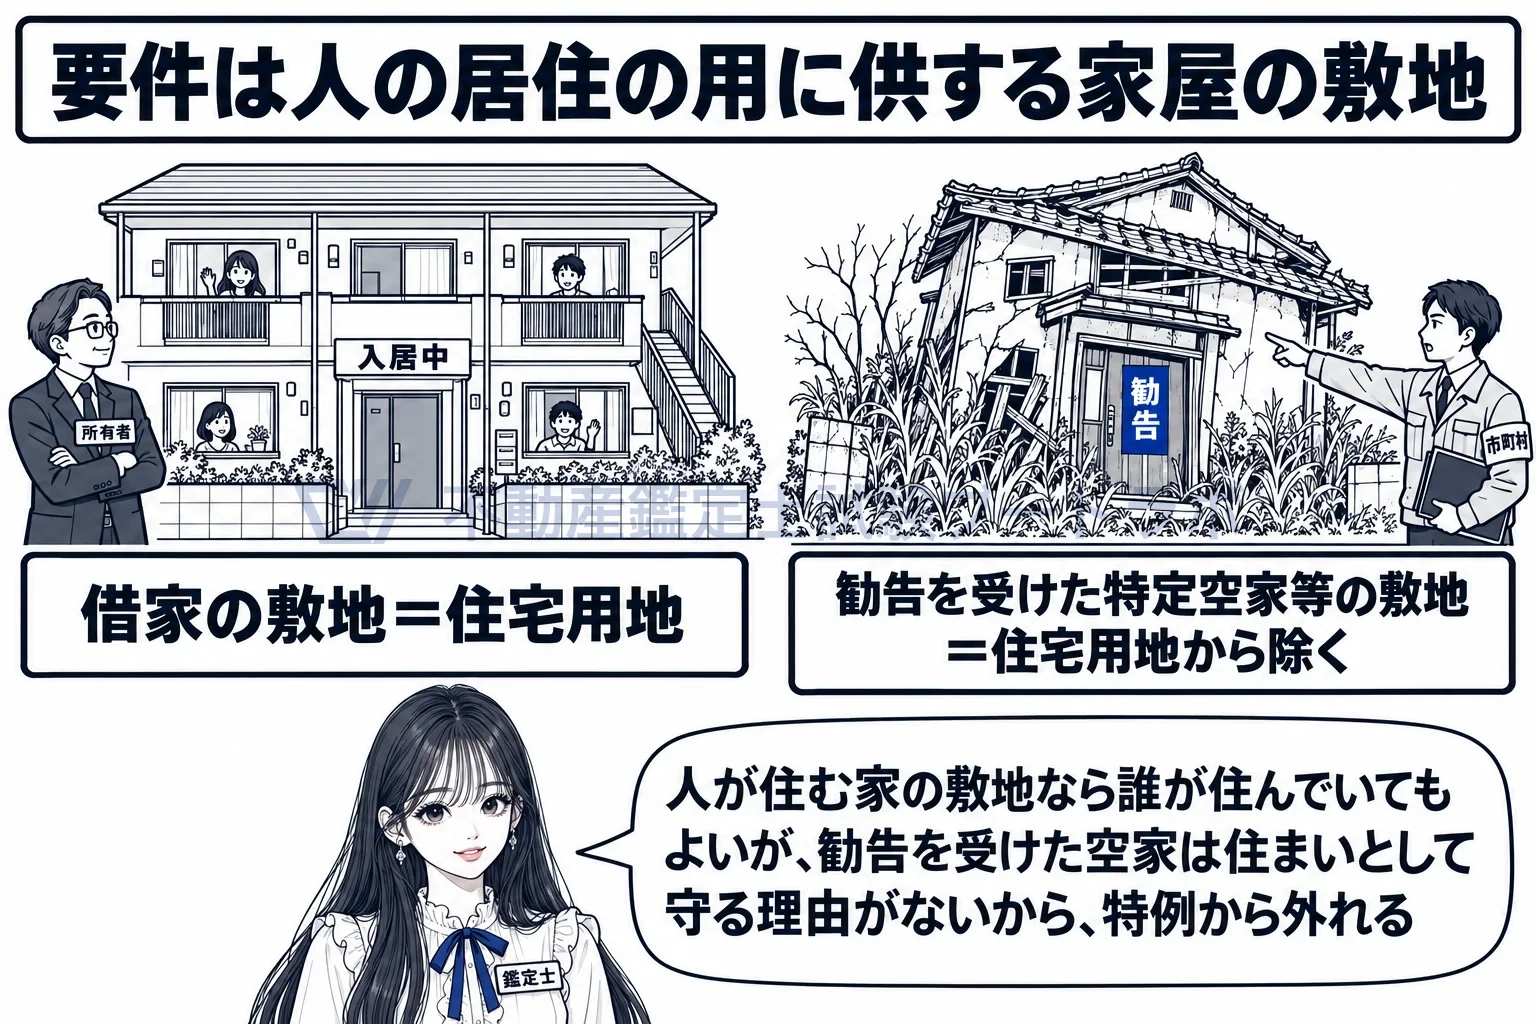
借家の敷地でも住宅用地。勧告を受けた空家の敷地は住宅用地から除かれる。
専ら人の居住の用に供する家屋又はその一部を人の居住の用に供する家屋で政令で定めるものの敷地の用に供されている土地で政令で定めるもの(…勧告がされた…管理不全空家等及び…勧告がされた…特定空家等の敷地の用に供されている土地を除く。…「住宅用地」という。)に対して課する固定資産税の課税標準は、…当該住宅用地に係る固定資産税の課税標準となるべき価格の三分の一の額とする。
出典: 地方税法 349条の3の2第1項
実務ではこう使う
土地の評価で固定資産税の実額を求めるときは、住宅用地かどうかで課税標準が最大6倍違うため、鑑定士は課税明細書の課税標準額から特例の適用の有無を読み取ります。更地にしてから売る案件や、建物を取り壊して駐車場にする案件では、翌年度の固定資産税・都市計画税が増える影響を依頼者に説明します。放置された空き家の評価では、勧告によって特例を失う見込みも確認します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


