
圧縮記帳とは?法人税法での意味を図でわかりやすく解説
取得した資産の帳簿価額を減額(圧縮)し、その減額した金額を損金に算入することで、資産を取得した年度の課税を将来に繰り延べる経理の方法です。つまり、税金を免除するのではなく、その資産を売る時や償却する時まで先送りする仕組みです。
圧縮記帳とは
会社が国から補助金をもらって機械を買ったり、交換で土地を手に入れたりすると、帳簿の上では利益が出ます。ここで普通に課税すると、補助金の一部が税金で消えたり、現金の入らない交換に税金だけかかったりします。そこで、手に入れた資産の帳簿価額を利益の分だけ低く記帳し、その減額分を損金にして利益を打ち消します。帳簿価額が低くなった分、将来の減価償却費は小さくなり、売った時の譲渡益は大きくなるので、税金はその時に取り戻されます。これが圧縮記帳です。
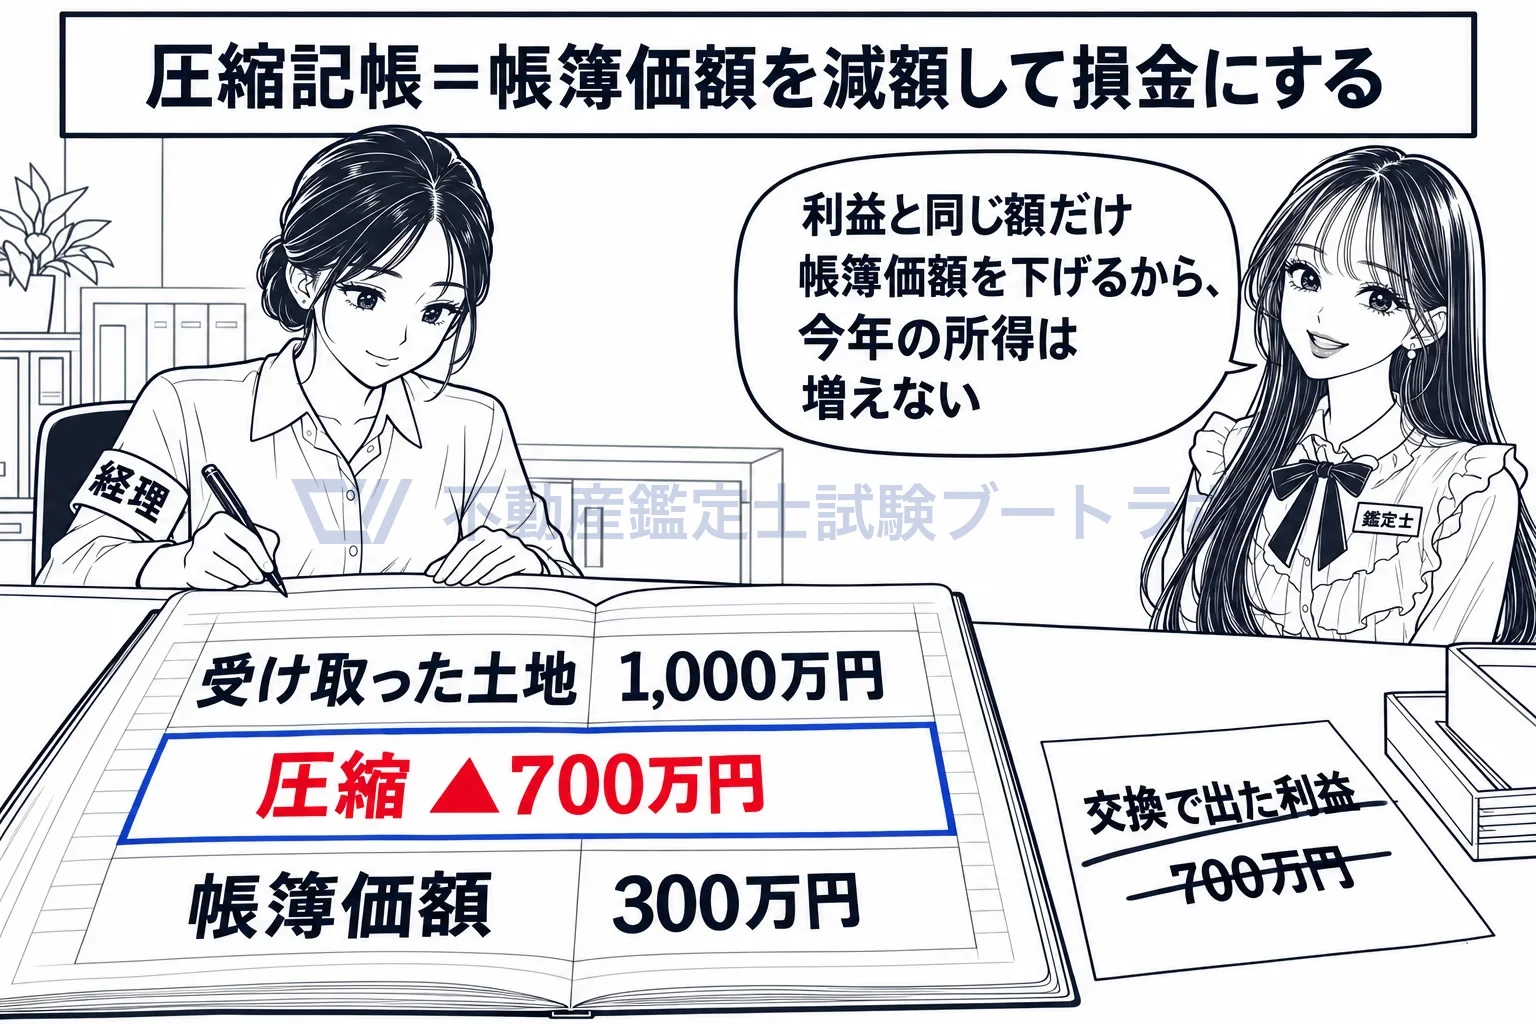
帳簿価額を利益の分だけ下げて、今年の利益を打ち消す。
課税がなくなるのではなく、将来へ繰り延べられます
圧縮記帳をした資産の帳簿価額は、圧縮した分だけ低くなります。建物や機械なら、その低い帳簿価額をもとに減価償却するので、毎年の償却費が小さくなり、その分だけ所得が増えます。土地なら、売却した時に売値から引く帳簿価額が低いので譲渡益が大きくなります。圧縮で消した利益は、こうして後の年度に形を変えて現れ、課税されます。
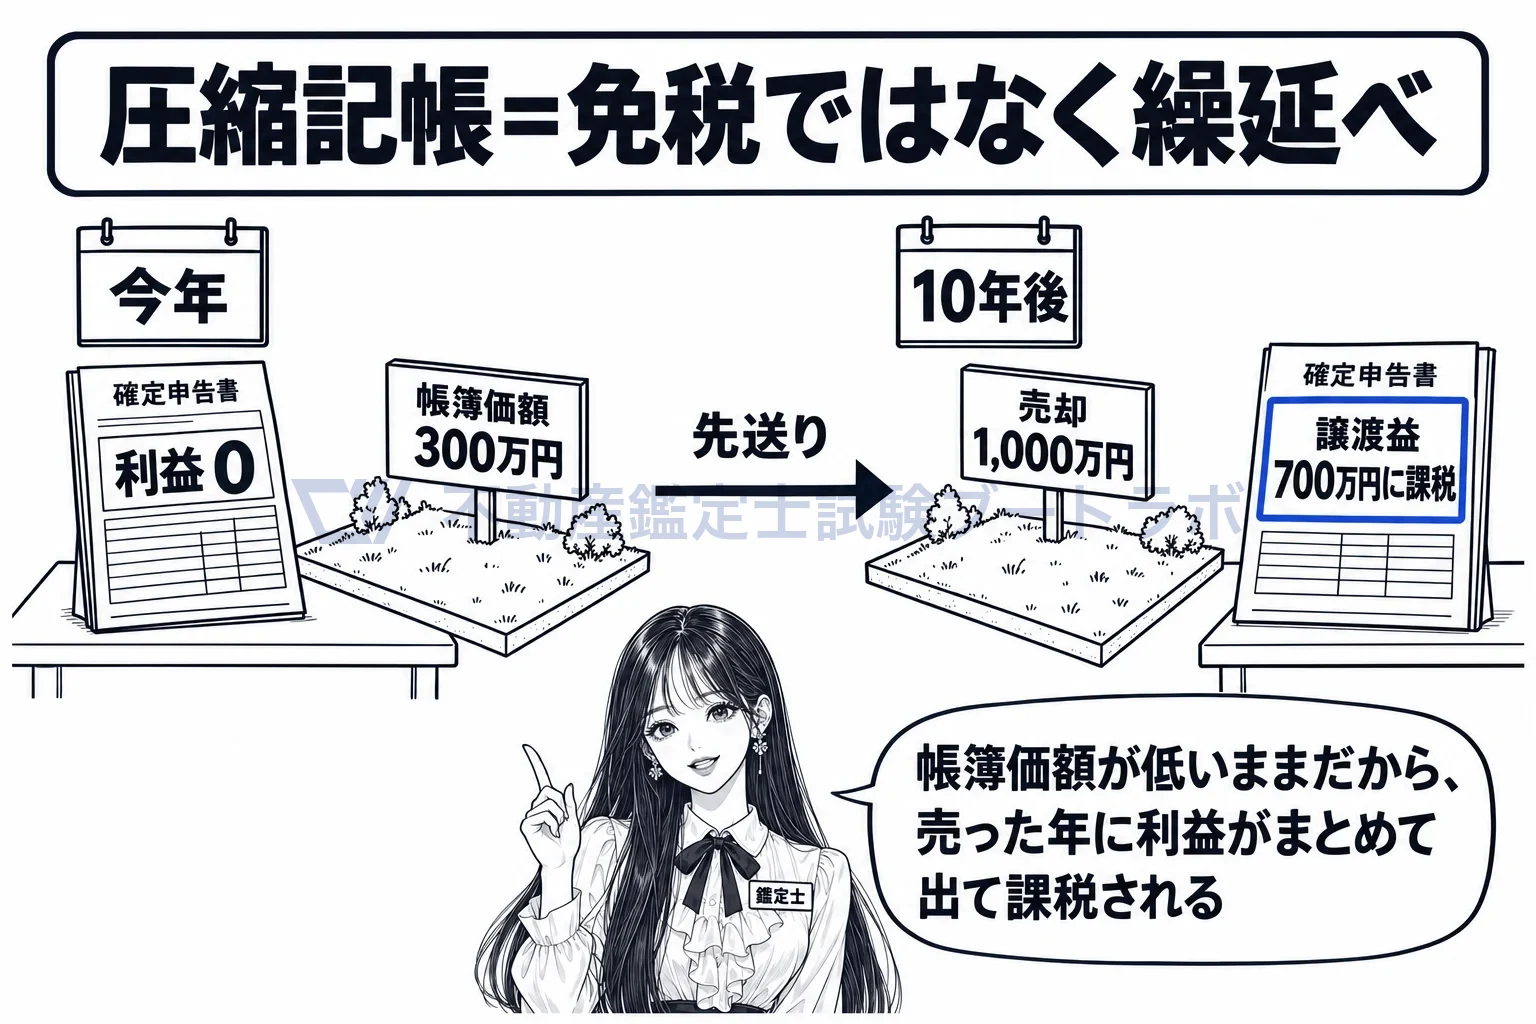
今年消えた利益は、売った年に譲渡益として戻ってくる。
交換の圧縮記帳は、損金経理による帳簿価額の減額だけです
圧縮記帳の経理には、帳簿価額そのものを減額する方法と、帳簿価額は据え置いて確定した決算で積立金を積み立てる方法があります。国庫補助金等(42条)や保険差益(47条)の圧縮記帳は、条文でどちらの方法も認めています。交換の圧縮記帳(50条)の条文は「損金経理により減額したとき」とだけ定め、積立金の方法を書いていません。同じ圧縮記帳でも、条文ごとに認められる経理の方法が違います。
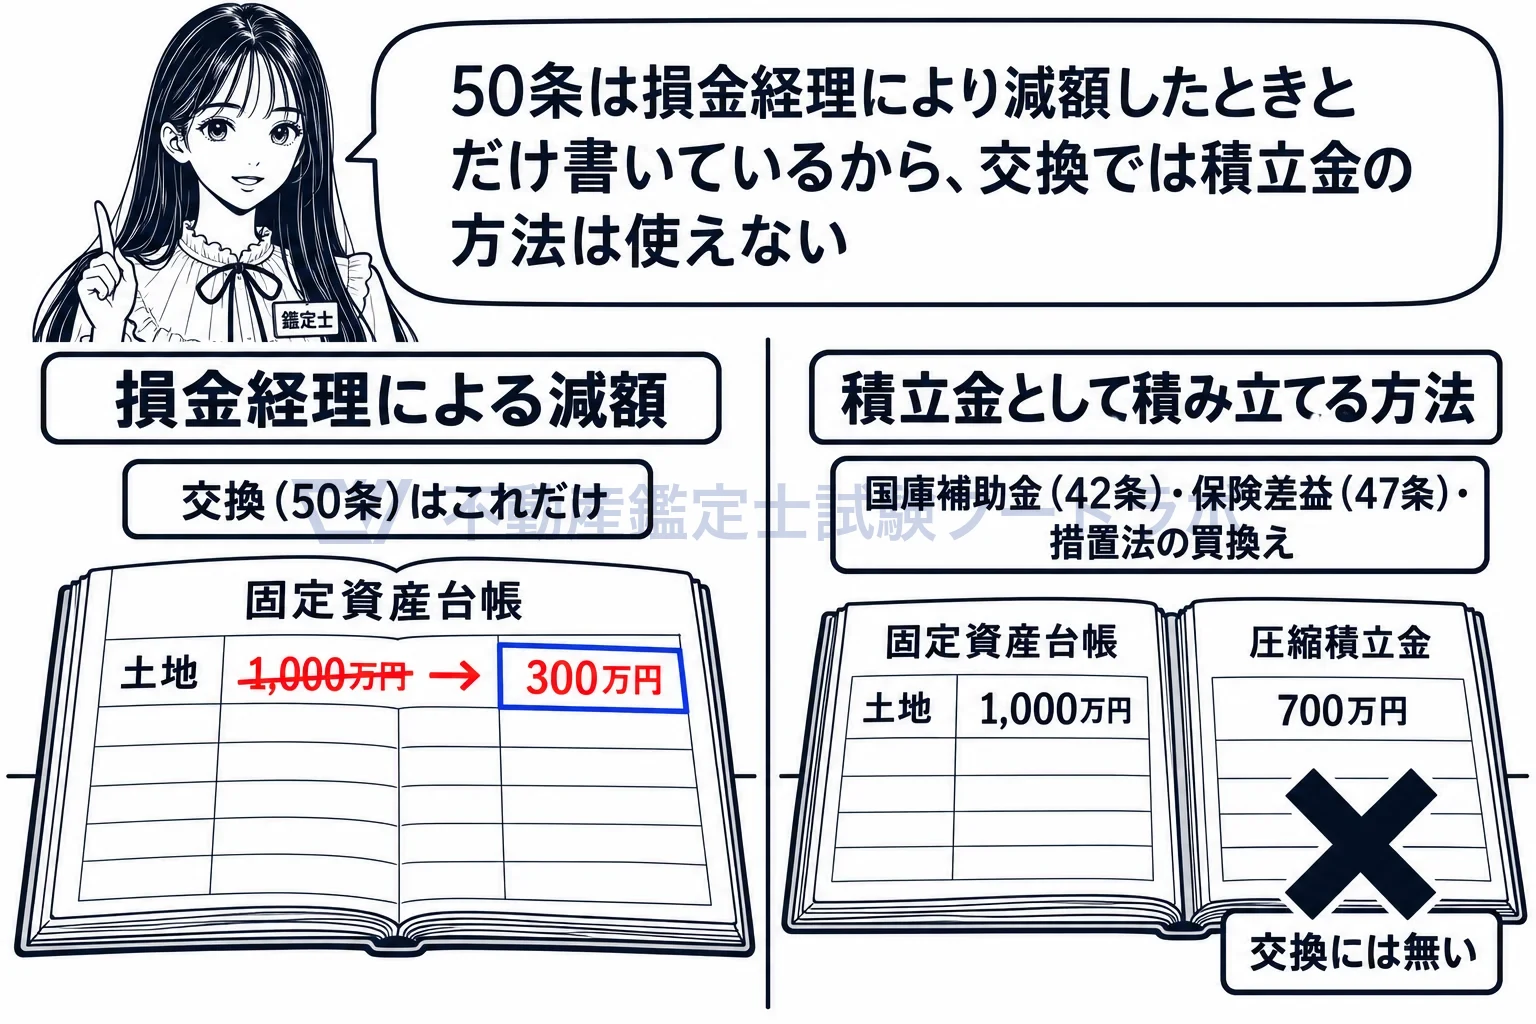
交換の圧縮記帳は帳簿価額を直接減額する方法だけ。
圧縮できる上限は、その取引で生じた利益の額です
圧縮記帳は利益を打ち消すための経理なので、減額できる金額には上限があります。交換では、交換により生じた差益金の額がその上限で、取得資産の取得の時の価額から譲渡資産の譲渡直前の帳簿価額と譲渡経費を引いて計算します(施行令92条1項)。上限を超えて減額した部分は損金になりません。
その交換により取得した当該各号に掲げる資産(以下この条において「取得資産」という。)をその交換により譲渡した当該各号に掲げる資産(以下この条において「譲渡資産」という。)の譲渡の直前の用途と同一の用途に供した場合において、その取得資産につき、その交換により生じた差益金の額として政令で定めるところにより計算した金額の範囲内でその帳簿価額を損金経理により減額したときは、その減額した金額に相当する金額は、当該事業年度の所得の金額の計算上、損金の額に算入する。
出典: 法人税法 50条1項
実務ではこう使う
圧縮記帳の上限は取得資産の「取得の時における価額」から出発するため、交換や現物出資で会社が土地や建物を取得する場面では、その時価を示す鑑定評価が帳簿価額の根拠になります。評価額はそのまま将来の減価償却や譲渡益の計算に使われるので、評価書は長く参照される前提で、価格時点と評価条件を明確にしておきます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


