
固定資産の交換の圧縮記帳とは?法人税法での意味を図でわかりやすく解説
内国法人が1年以上有していた固定資産を、他の者が1年以上有していた同じ種類の固定資産と交換し、取得資産を譲渡資産の譲渡直前の用途と同一の用途に供したときに、交換により生じた差益金の額の範囲内で取得資産の帳簿価額を損金経理により減額し、その額を損金に算入できる制度です。つまり、土地と土地を取り替えただけの...
固定資産の交換の圧縮記帳とは
隣どうしの会社が、使いにくい形の土地を交換して、それぞれ四角い土地にすることがあります。税法の目で見ると、交換は自分の土地を時価で売って、その代金で相手の土地を買ったことと同じなので、昔に安く買った土地なら大きな譲渡益が出ます。ところが手元に現金は一円も入ってきません。そこで法人税法50条は、一定の条件を満たす交換なら、受け取った土地の帳簿価額を下げることで利益を打ち消し、課税を将来へ先送りすることを認めました。これが固定資産の交換の圧縮記帳です。
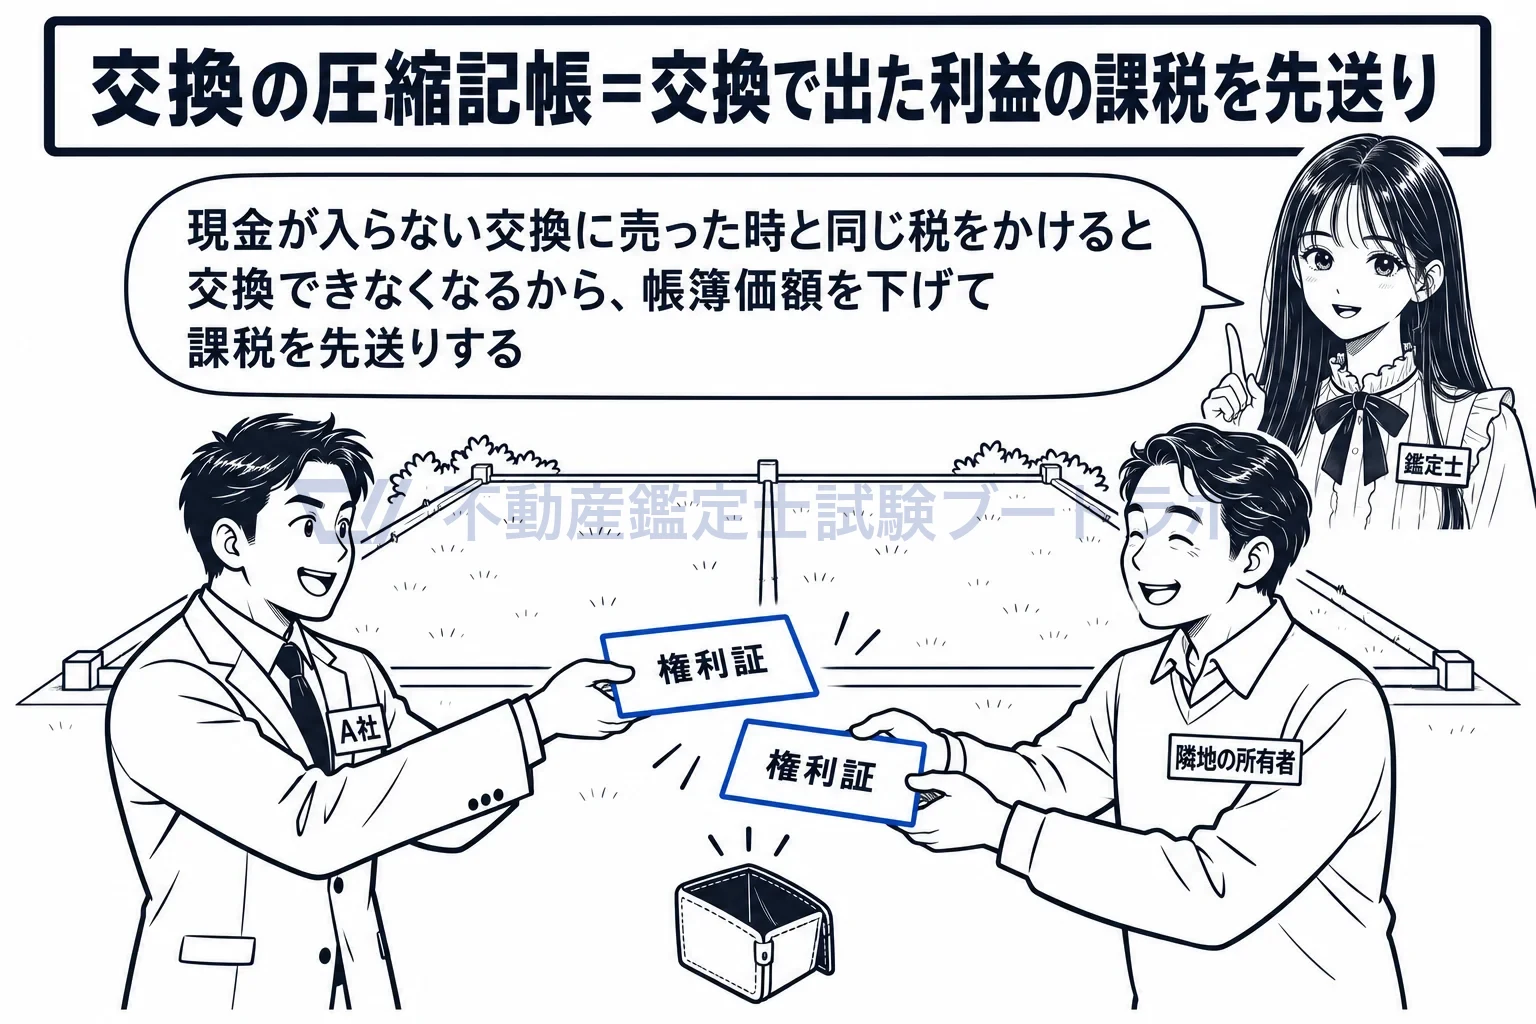
現金の入らない交換に、売った時と同じ税金を今は課さない。
使えるのは清算中でない内国法人で、相手は誰でもかまいません
条文の主語は「内国法人(清算中のものを除く)」です。事業をたたむ途中の法人は、資産を売って清算していく立場なので、課税の先送りを認める理由がありません。一方、交換の相手は「他の者」とだけ書かれています。相手が外国法人でも個人でも、相手の資産が条件を満たしていれば使えます。制限が付いているのは、制度を使う側だけです。
同じ号の固定資産を、双方が1年以上持っていたことが要ります
対象は50条1項の各号に掲げる土地、建物、機械及び装置、船舶、鉱業権の5種類で、交換は同じ号の中で行います。土地と建物の交換は、どちらも固定資産ですが号が違うので使えません。自分の資産は1年以上有していたもの、相手の資産も相手が1年以上有していたもので、相手が交換のために取得したと認められるものは除かれます。短期間だけ持った資産の交換まで認めると、売買を交換の形に整えるだけで課税を避けられてしまうからです。
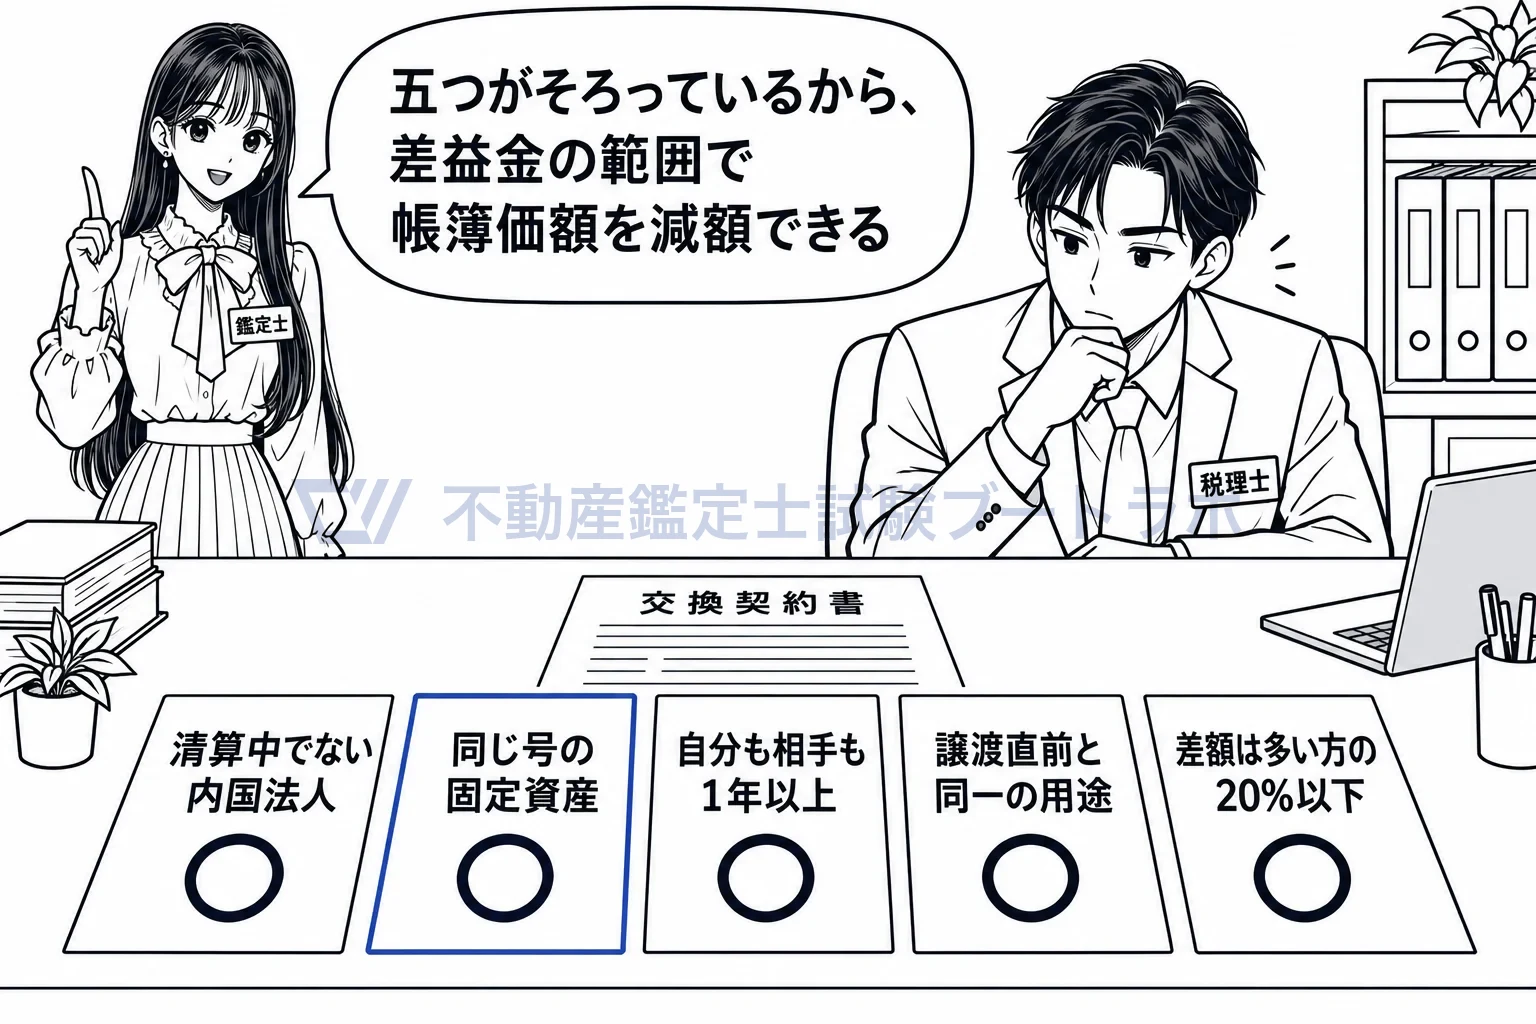
五つの札がそろって初めて、交換の圧縮記帳が使える。
取得資産は、譲渡資産の譲渡直前と同一の用途に供します
渡した資産を事務所として使っていたなら、受け取った資産も事務所として使うことが条件です。基準になるのは自分が譲渡資産に使っていた用途で、相手がどう使っていたかではありません。用途が変われば、同じ資産を持ち続けているのではなく別の資産に乗り換えたと見られるので、課税の先送りは認められません。
差額が20%を超えると使えず、経理は損金経理による減額だけです
交換の時の取得資産の価額と譲渡資産の価額との差額が、いずれか多い価額の20%を超える交換には適用がありません(50条2項)。価値の差が大きい交換は、実質が売買に近いからです。損金にできるのは、差益金の額の範囲内で取得資産の帳簿価額を損金経理により減額した金額に限られ、確定申告書にその明細を記載することも要ります(50条3項)。
内国法人(清算中のものを除く。以下この条において同じ。)が、各事業年度において、一年以上有していた固定資産(…)で次の各号に掲げるものをそれぞれ他の者が一年以上有していた固定資産(…)で当該各号に掲げるもの(交換のために取得したと認められるものを除く。)と交換し、その交換により取得した当該各号に掲げる資産(以下この条において「取得資産」という。)をその交換により譲渡した当該各号に掲げる資産(以下この条において「譲渡資産」という。)の譲渡の直前の用途と同一の用途に供した場合において、その取得資産につき、その交換により生じた差益金の額として政令で定めるところにより計算した金額の範囲内でその帳簿価額を損金経理により減額したときは、その減額した金額に相当する金額は、当該事業年度の所得の金額の計算上、損金の額に算入する。
出典: 法人税法 50条1項
実務ではこう使う
同族会社どうしや隣地の所有者との土地の交換では、20%の判定も差益金の計算も「交換の時における価額」から出発するため、渡す資産と受け取る資産の時価を同じ価格時点で求める鑑定評価の依頼が来ます。差額が20%の線に近い案件では、評価額のわずかな違いで制度が使えるかどうかが変わります。評価書には価格時点と評価条件を明確に書き、税務署に示せる根拠を残します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


