
譲渡資産とは?法人税法での意味を図でわかりやすく解説
交換の圧縮記帳において、内国法人がその交換により譲渡した、50条1項各号に掲げる資産です。つまり、交換で自分が相手に渡した側の固定資産のことです。
譲渡資産とは
交換は、渡すことと受け取ることが同時に起こる取引です。法人税法50条は、渡した資産を譲渡資産、受け取った資産を取得資産と呼び分けて、それぞれに条件を付けています。譲渡資産の側で問われるのは、自分が1年以上持っていたか、どんな用途に使っていたか、帳簿価額はいくらだったかの三つです。渡してしまった資産なのに条件が付くのは、この資産の使われ方と帳簿の数字が、受け取った資産の課税を決める出発点になるからです。
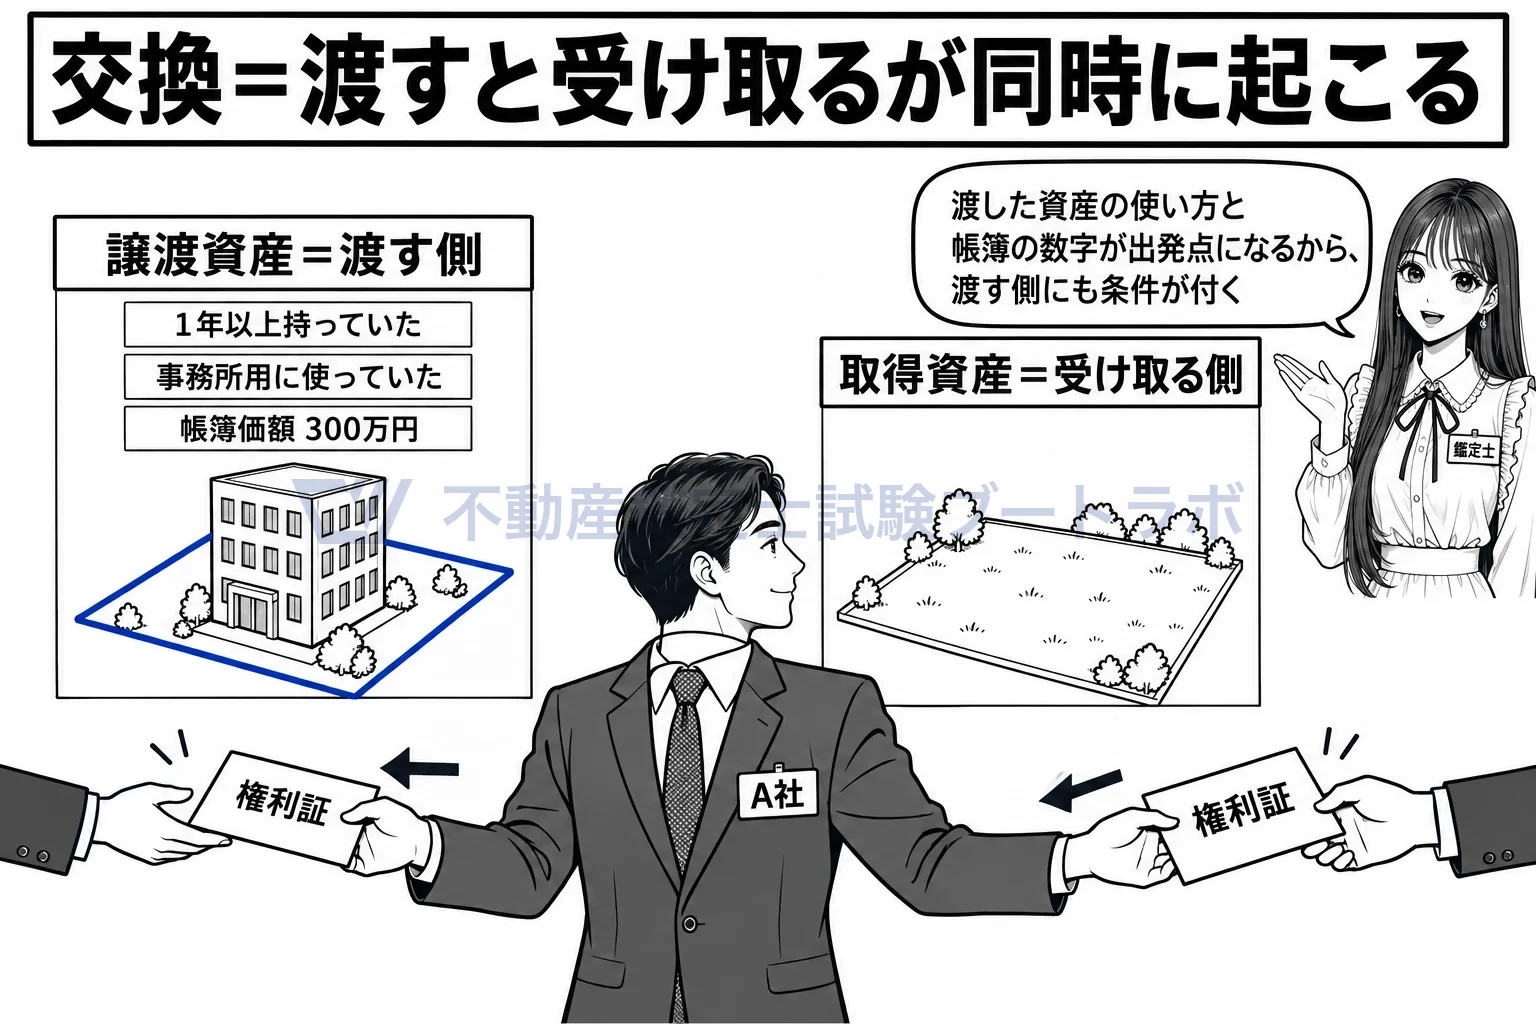
交換で渡す側の土地が譲渡資産、受け取る側が取得資産。
自分が1年以上有していた固定資産であることが要ります
50条1項は「一年以上有していた固定資産」を交換した場合を対象にします。買ってすぐの資産を交換に出せるとすると、売買と同じ取引を交換の形に整えるだけで課税を先送りできてしまうので、腰を据えて使っていた資産に限っています。適格合併などで前の法人から引き継いだ資産は、前の法人が持っていた期間と合わせて1年以上あればよいと括弧書きで定められています。
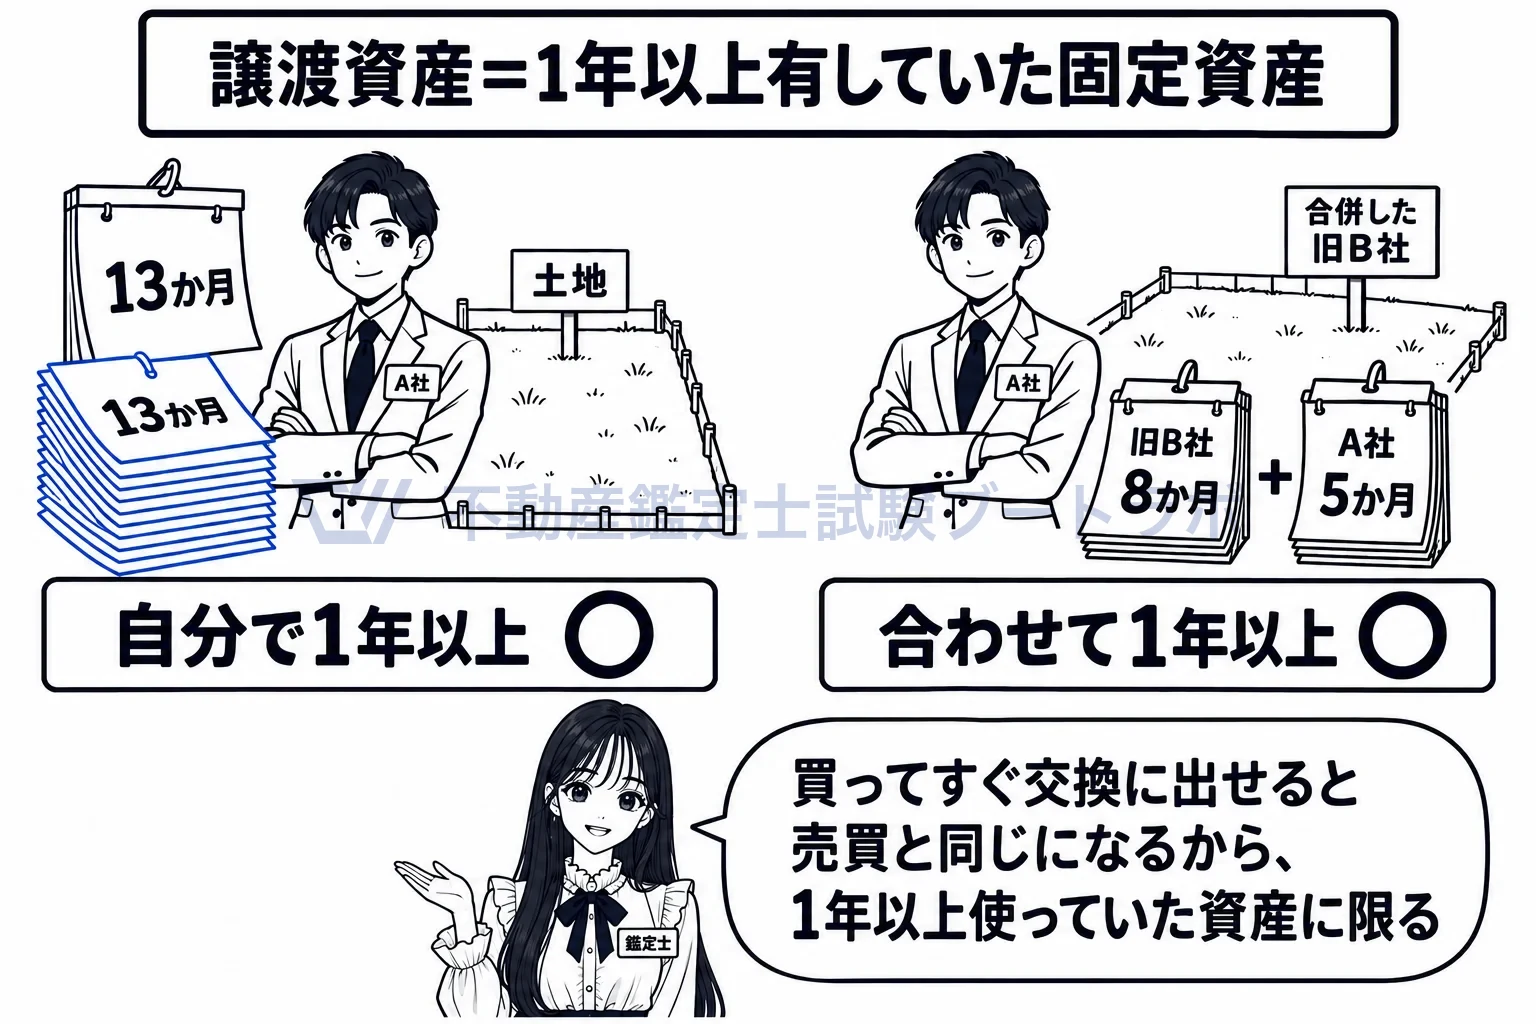
渡す土地は、自分が1年以上持っていたもの。合併で引き継いだ期間も足せる。
譲渡直前の用途が、同一の用途かどうかの基準になります
取得資産を「譲渡資産の譲渡の直前の用途と同一の用途」に供することが要件です。事務所として使っていた建物を渡したなら、受け取った建物も事務所として使います。基準はあくまで自分が譲渡資産に使っていた用途で、相手がその資産をどう使っていたかは問われません。
譲渡直前の帳簿価額と譲渡経費が、差益金の計算に使われます
圧縮できる上限である差益金の額は、取得資産の取得の時における価額から、譲渡資産の譲渡直前の帳簿価額(譲渡に要した経費があればそれを加えた額)を引いて計算します(施行令92条1項)。帳簿価額は昔に買った値段をもとにした数字なので、時価との差がそのまま含み益になり、これが圧縮の上限になります。20%の判定に使うのは譲渡資産の価額(時価)で、帳簿価額とは役目が違います。
その交換により取得した当該各号に掲げる資産(以下この条において「取得資産」という。)をその交換により譲渡した当該各号に掲げる資産(以下この条において「譲渡資産」という。)の譲渡の直前の用途と同一の用途に供した場合において、その取得資産につき、その交換により生じた差益金の額として政令で定めるところにより計算した金額の範囲内でその帳簿価額を損金経理により減額したときは、その減額した金額に相当する金額は、当該事業年度の所得の金額の計算上、損金の額に算入する。
出典: 法人税法 50条1項
実務ではこう使う
譲渡資産の時価は20%の判定と交換差金の計算の両方に使われるため、交換を検討する法人から、渡す土地と受け取る土地をそろって評価する依頼があります。譲渡資産の帳簿価額は依頼者の帳簿の数字なので鑑定の対象ではありません。ただ、評価額との差が差益金になり圧縮できる額を決めることを知っていると、依頼者や税理士との打合せが円滑になります。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


