
圧縮限度額とは?法人税法での意味を図でわかりやすく解説
交換の圧縮記帳において、取得資産の帳簿価額を減額して損金に算入できる上限で、交換により生じた差益金の額です。取得資産の取得の時における価額が、譲渡資産の譲渡直前の帳簿価額(譲渡経費を加算)を超える部分の金額として計算します(50条1項、施行令92条1項)。
圧縮限度額とは
帳簿価額300万円の土地を渡して、時価1,000万円の土地を受け取ったとします。この交換で会社には700万円の含み益が実現したことになり、そのまま課税されれば税金だけが出ていきます。圧縮記帳は、受け取った土地の帳簿価額1,000万円から、この700万円を差し引いて300万円にし、利益を打ち消す経理です。下げられる金額の上限が圧縮限度額で、交換ではこの「差益金の額」がそれに当たります。
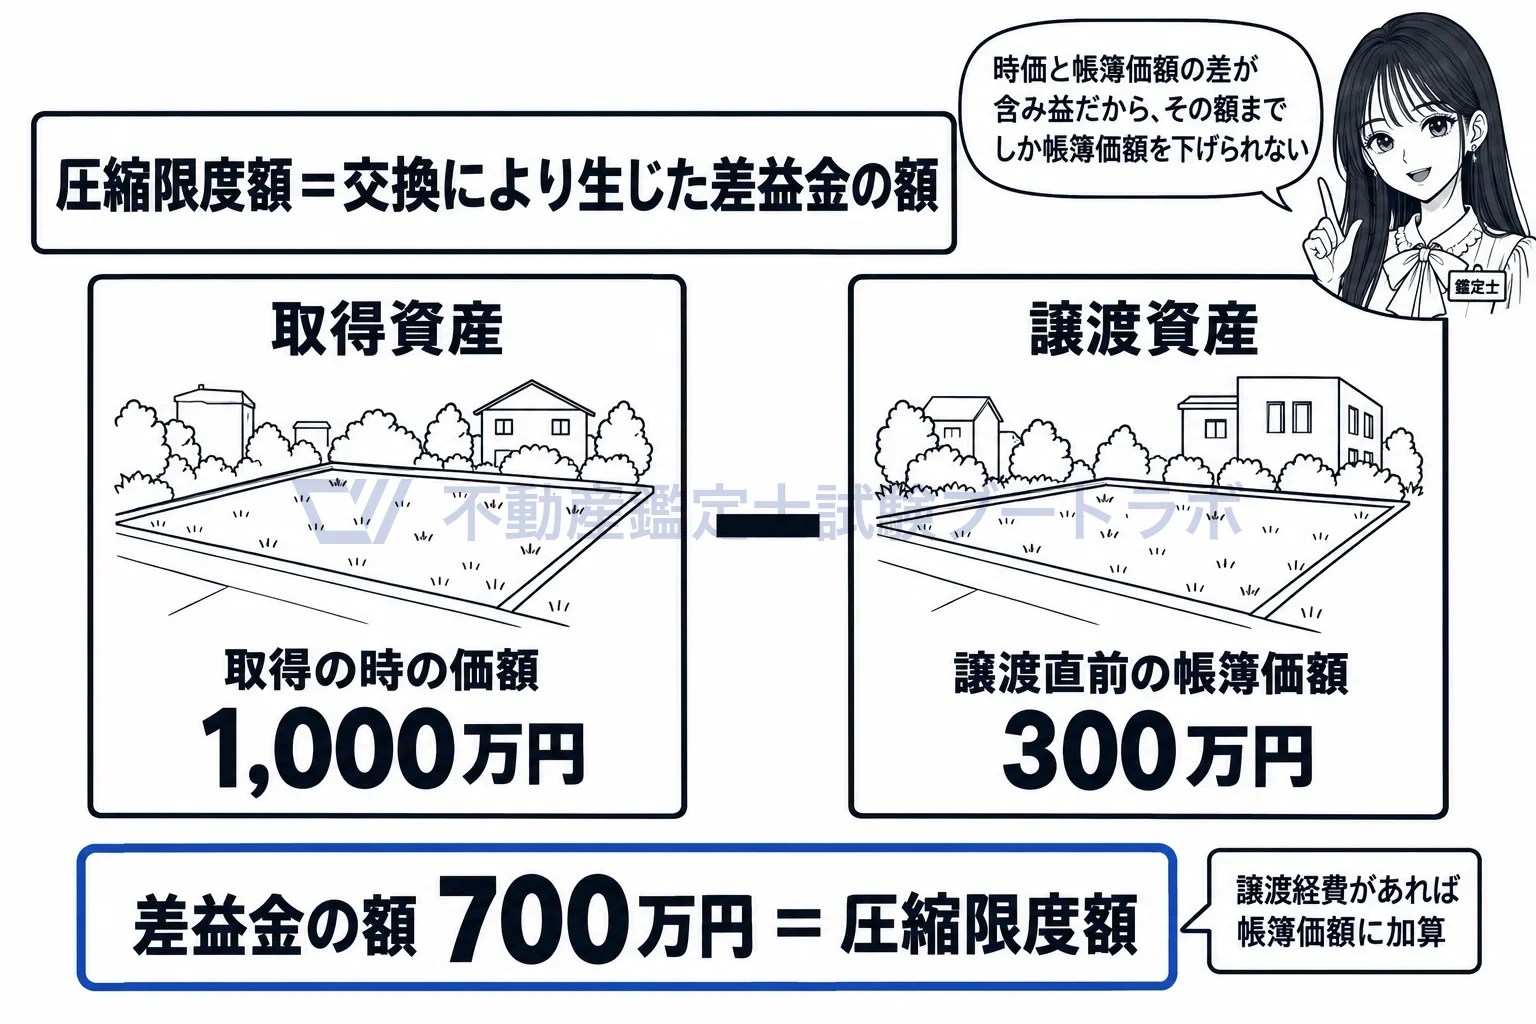
受け取った土地の時価から、渡した土地の帳簿価額を引いた額が上限。
差益金は、取得資産の時価から譲渡資産の帳簿価額を引いた額です
施行令92条1項は、取得資産の取得の時における価額が、譲渡資産の譲渡直前の帳簿価額を超える場合のその超える部分の金額と定めます。譲渡に要した経費(仲介手数料など)があれば、帳簿価額にその額を加算してから引きます。経費がなければ、引くのは帳簿価額だけです。時価と時価の差ではなく、時価と帳簿価額の差なので、20%の判定とは使う数字が違います。
交換差金があるときは、帳簿価額を按分か加算してから引きます
差金を受け取った交換では、譲渡資産の帳簿価額に「取得資産の価額÷(取得資産の価額+差金の額)」を乗じて、取得資産に対応する部分だけを引きます。差金を支払った交換では、帳簿価額に支払った差金を加算した額を引きます(施行令92条2項)。差金で受け取った利益は現金で実現しているので、その部分まで圧縮で消さないための調整です。
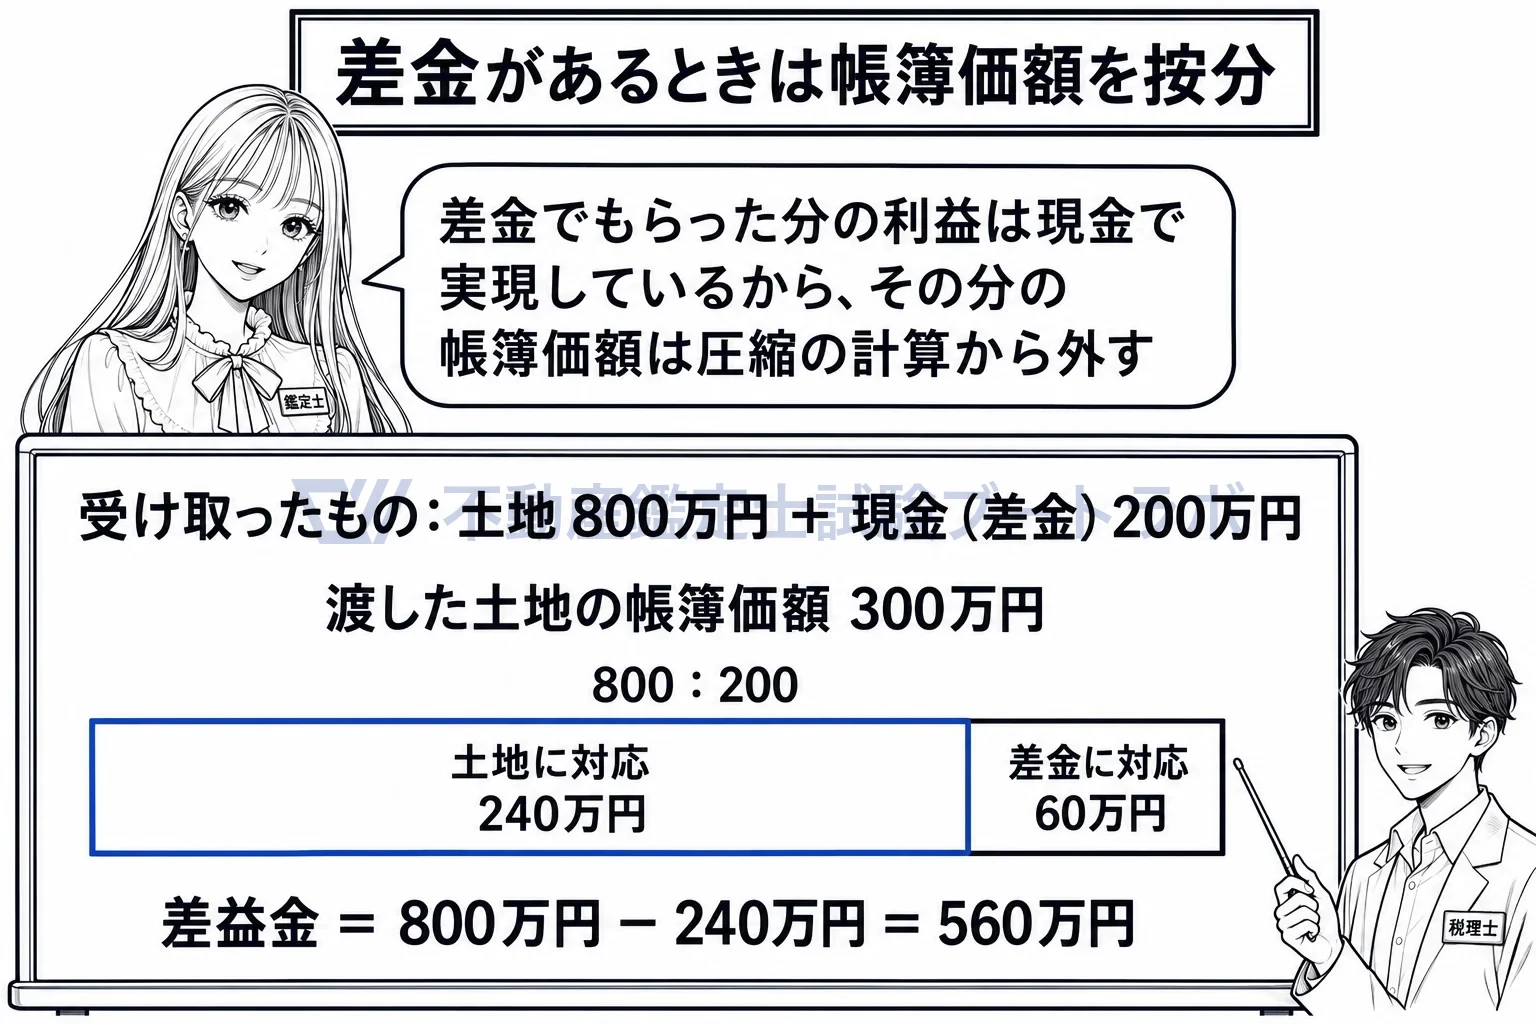
差金を受け取ったら、帳簿価額のうち土地に対応する分だけを引く。
損金になるのは、限度額の範囲内で損金経理で減額した金額です
圧縮限度額はあくまで上限で、実際に損金になるのは、その範囲内で取得資産の帳簿価額を損金経理により減額した金額です。限度額まで減額しなくてもかまいませんが、限度額を超えて減額した部分は損金になりません。確定申告書に減額した金額の損金算入に関する明細を記載することも要ります(50条3項)。
法第五十条第一項に規定する政令で定めるところにより計算した金額は、同項に規定する取得資産の取得の時における価額が同項に規定する譲渡資産の譲渡直前の帳簿価額(当該譲渡資産の譲渡に要した経費がある場合には、その経費の額を加算した金額。)を超える場合におけるその超える部分の金額とする。
出典: 法人税法施行令 92条1項
実務ではこう使う
圧縮限度額は取得資産の時価を起点に決まるので、交換で法人が受け取る土地や建物の鑑定評価額が、そのまま圧縮できる額と圧縮後の帳簿価額を左右します。差金の按分計算にも両資産の時価が使われます。評価書では譲渡資産と取得資産を同じ価格時点で評価し、交換差金の額との整合を依頼者に確かめてもらいます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


