
交換差金とは?法人税法での意味を図でわかりやすく解説
交換の時における取得資産の価額と譲渡資産の価額とが等しくない場合に、その差額を補うために交付される金銭その他の資産です(施行令92条2項)。つまり、価値の釣り合わない資産どうしを交換するときに、足りない側が上乗せして渡すお金です。
交換差金とは
200万円の土地と150万円の土地をそのまま取り替えると、150万円の土地を渡した側が50万円得をします。そこで、その人が相手に50万円の現金を添えて渡し、釣り合いをとります。この50万円が交換差金です。差金が大きいほど、その取引は交換というより売買に近づくので、法人税法は差額の大きさで制度の適用を切っています。
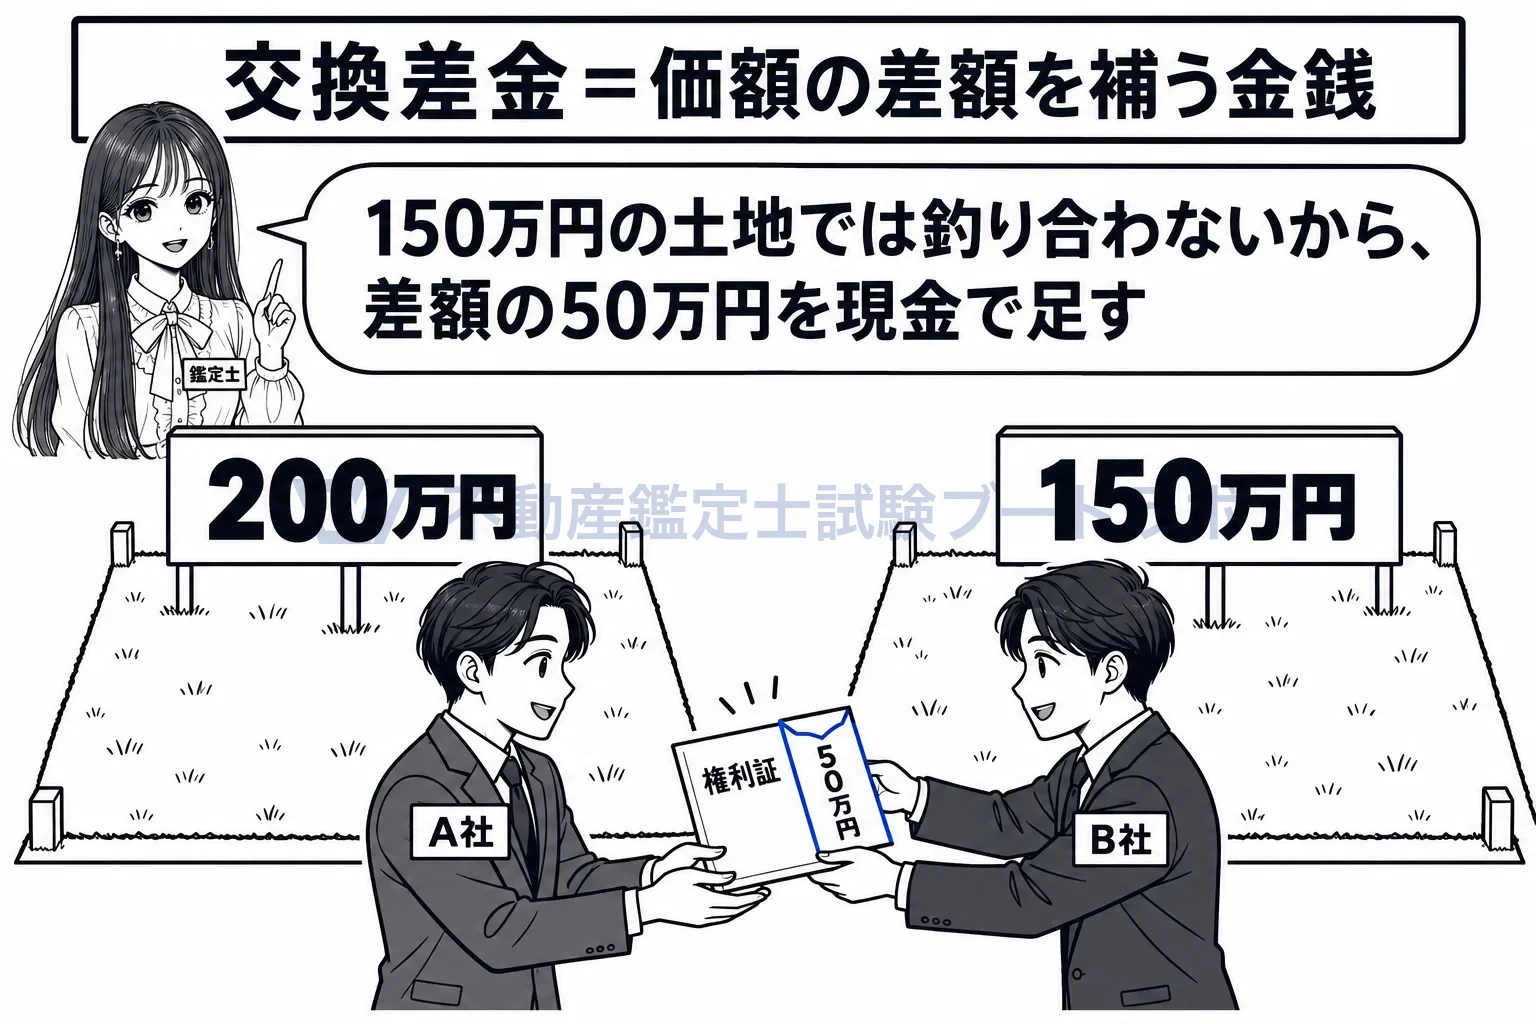
価値の釣り合わない土地の交換に、差額を補う現金を添える。
差額が、多い方の価額の20%を超えると使えません
50条2項は、交換の時における取得資産の価額と譲渡資産の価額との差額が、これらのうちいずれか多い価額の20%に相当する金額を超える場合には、圧縮記帳を適用しないと定めます。200万円と150万円なら差額は50万円、多い方200万円の20%は40万円で、差額がこれを超えるので使えません。ちょうど20%の差額なら「超える」に当たらないので使えます。分母は多い方の価額と決まっているので、どちらを分母にするか迷う余地はありません。
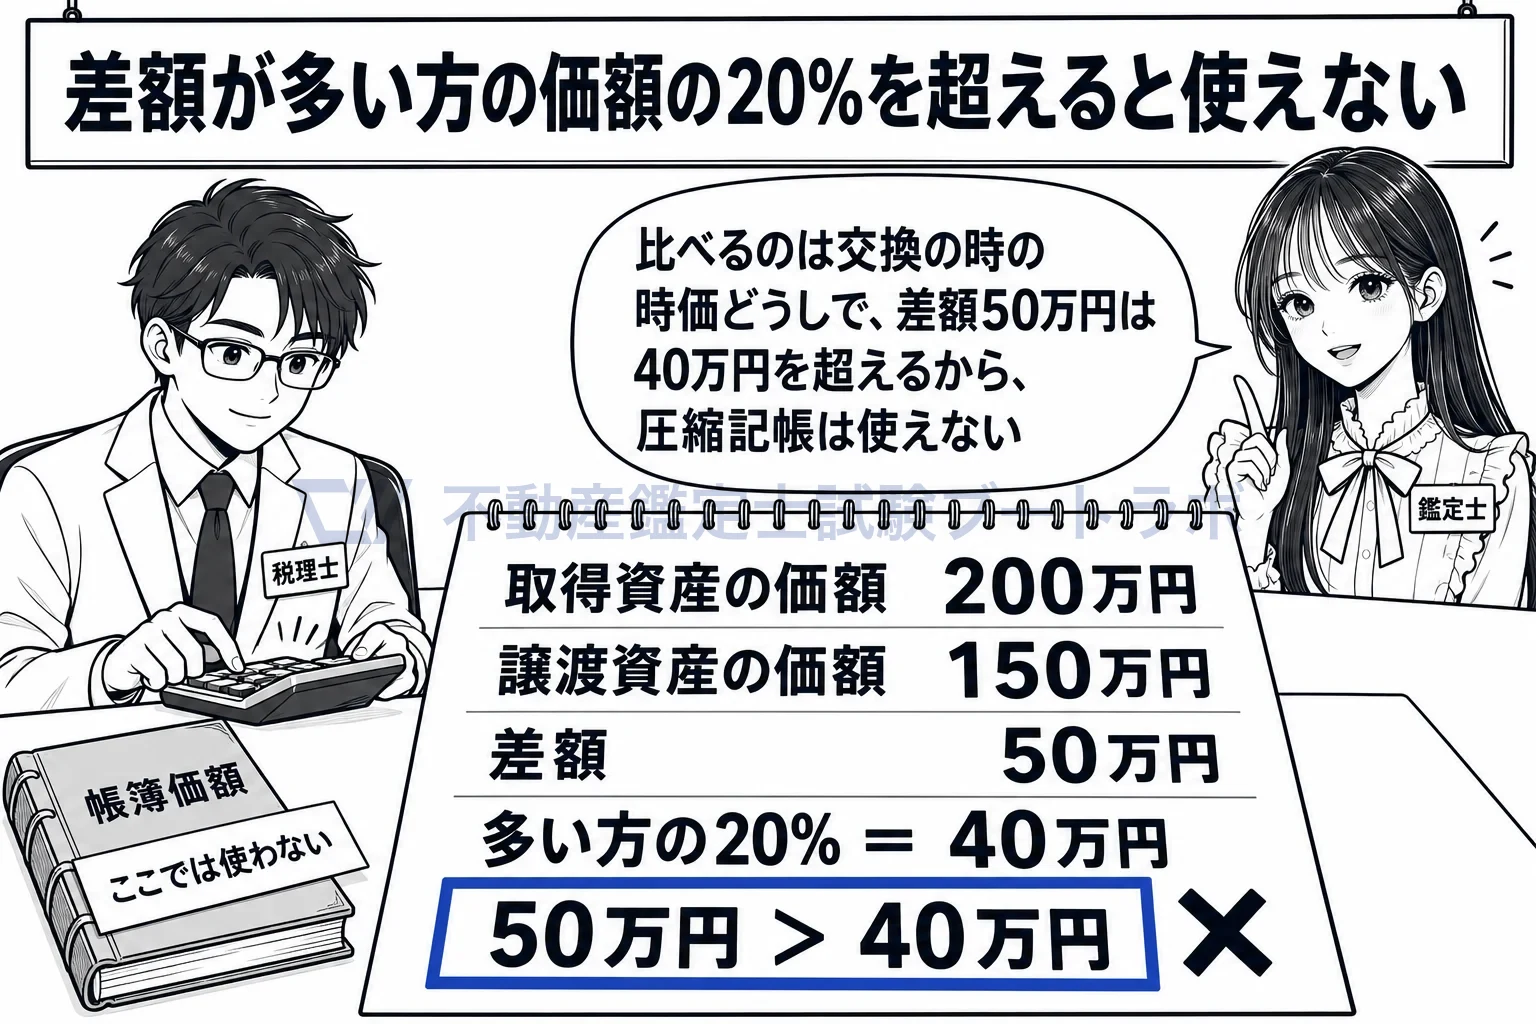
差額50万円は、多い方200万円の20%(40万円)を超える。
比べるのは交換の時の価額どうしで、帳簿価額ではありません
20%の判定で比べるのは、取得資産の価額と譲渡資産の価額で、どちらも交換の時の時価です。譲渡資産の帳簿価額は、昔に買った値段をもとにした帳簿上の数字なので、いま釣り合った交換かどうかを見る判定には使いません。帳簿価額が登場するのは、圧縮できる上限である差益金の額を計算する場面です(施行令92条1項)。
差金があると、帳簿価額を按分か加算してから差益金を出します
差金を受け取った場合、譲渡資産の帳簿価額のうち取得資産に対応する部分だけを引きます。具体的には、帳簿価額に「取得資産の価額÷(取得資産の価額+差金の額)」を乗じた金額です。差金を支払った場合は、帳簿価額に支払った差金の額を加算した金額を引きます(施行令92条2項)。差金を含めて計算しないと、差金で受け取った利益まで圧縮で消えてしまうからです。
前項及び第五項の規定は、これらの規定の交換の時における取得資産の価額と譲渡資産の価額との差額がこれらの価額のうちいずれか多い価額の百分の二十に相当する金額を超える場合には、適用しない。
出典: 法人税法 50条2項
実務ではこう使う
交換差金の額は「交換の時における価額」の差なので、両方の資産の時価をそろえて求める鑑定評価が判定の土台になります。差額が20%の線に近い案件では、依頼者が評価額を動かして線の内側に収めたがることがあります。評価の根拠を客観的な事例と手法で固め、価格時点を交換契約の時点に合わせます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


