
取得資産とは?法人税法での意味を図でわかりやすく解説
交換の圧縮記帳において、内国法人がその交換により取得した、50条1項各号に掲げる資産です。つまり、交換で相手から受け取った側の固定資産で、圧縮記帳によって帳簿価額を減額されるのはこの資産です。
取得資産とは
交換で受け取った土地は、これから自分の会社の帳簿に載り、将来売る時の譲渡益や毎年の償却の元になります。法人税法50条はこの受け取った資産を取得資産と呼び、相手が1年以上持っていたこと、相手が交換のために用意したものでないこと、自分が譲渡資産と同じ用途に使うことを条件にしています。条件を満たせば、取得資産の帳簿価額を差益金の範囲で減額して、その分を損金にできます。圧縮記帳の効果が現れる場所は、この取得資産の帳簿価額です。
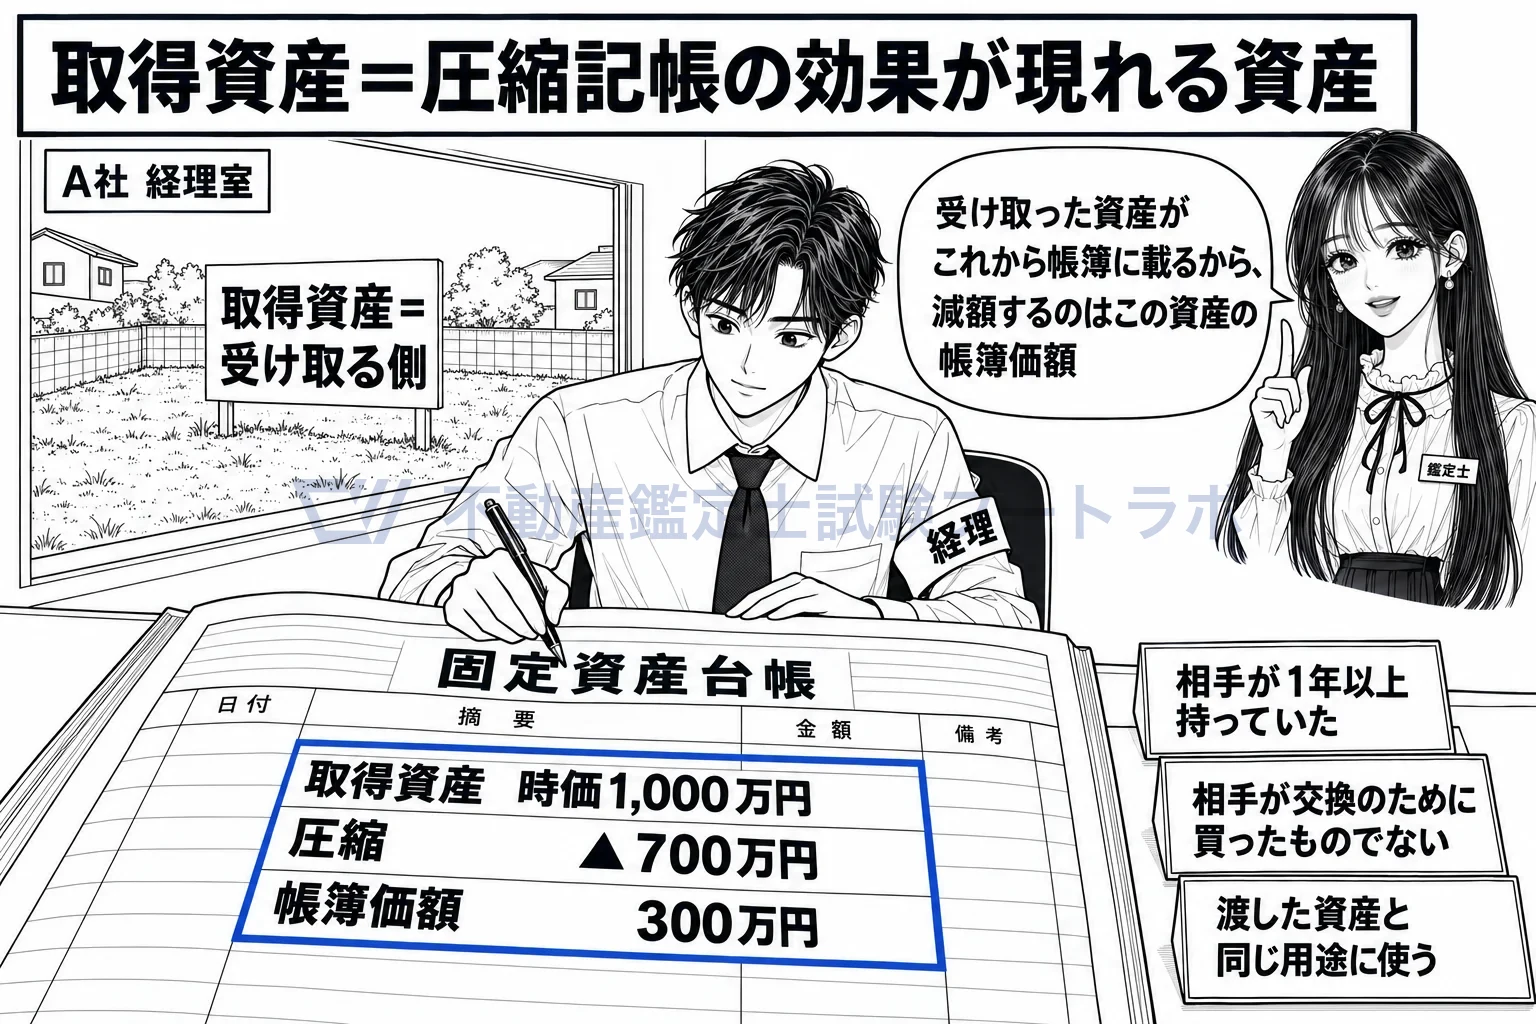
受け取った土地が取得資産。帳簿価額が減額されるのはこの資産。
相手方が1年以上有していた固定資産であることが要ります
条文は「他の者が一年以上有していた固定資産」と定めており、所有期間の条件は自分の側だけでなく相手の側にも付いています。数字はどちらも1年以上で、相手の資産だけ長い期間を求めたり、期間を問わなかったりはしません。相手が適格組織再編成で引き継いだ資産は、前の法人の期間と合わせて1年以上あればよい点も、自分の側と同じです。
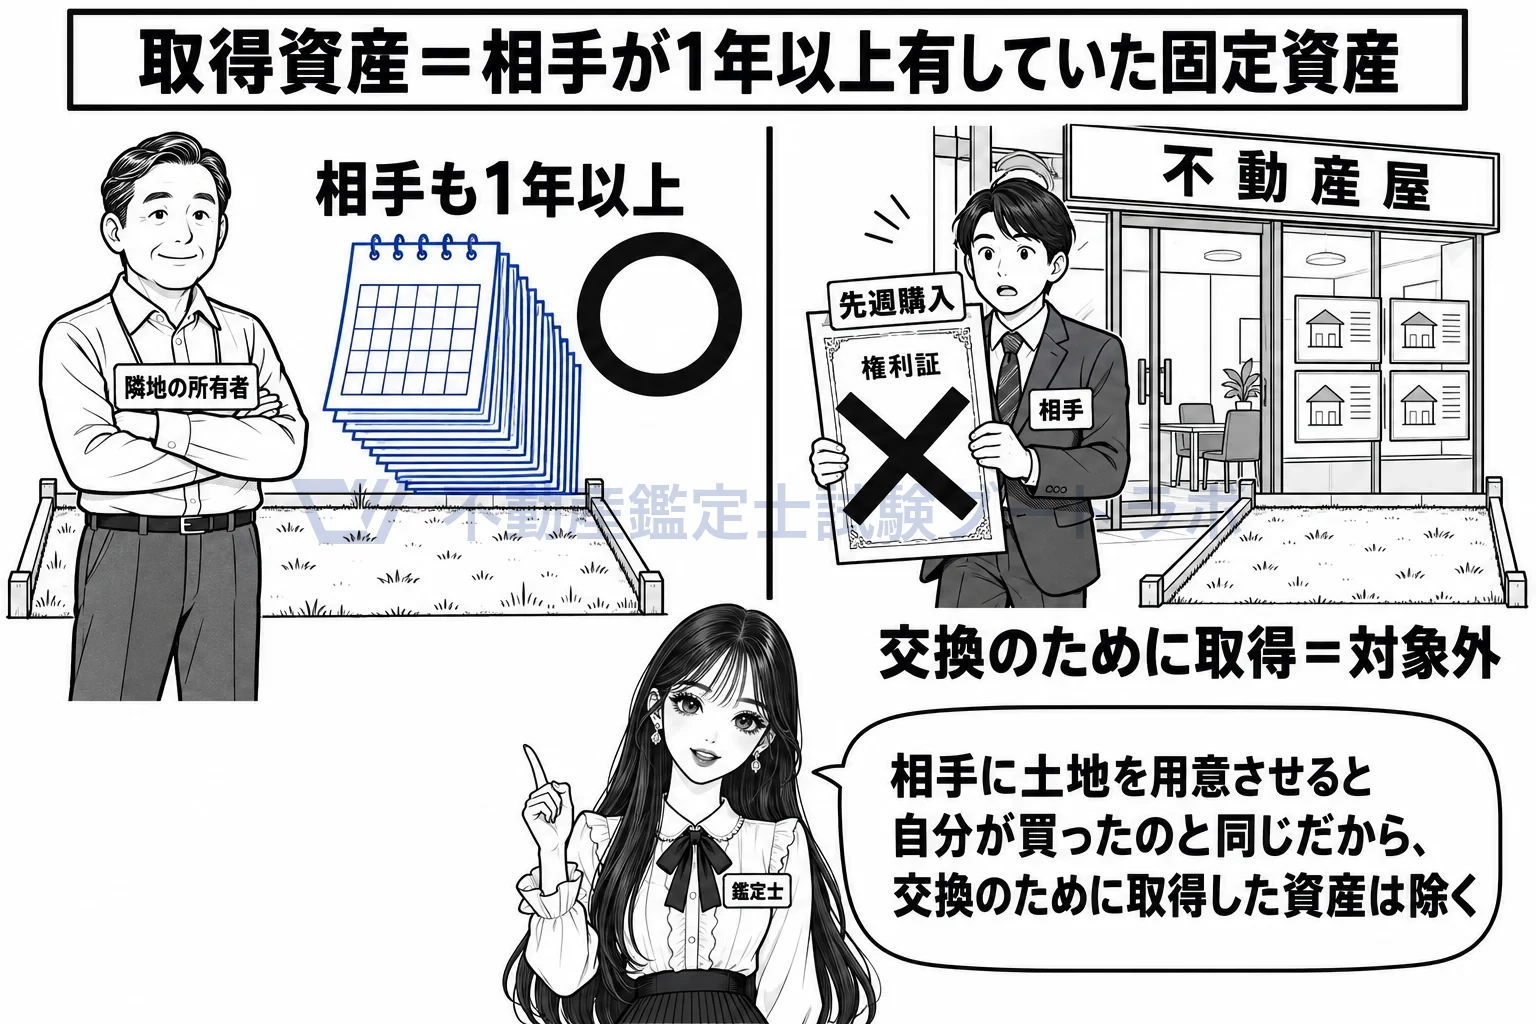
相手の土地も1年以上。交換のために買ってきた土地は対象外。
相手方が交換のために取得したと認められる資産は除かれます
相手が交換の話がまとまってから、こちらの希望に合う土地を買ってきて差し出したなら、それは1年以上持っていたかどうかに関係なく対象外です。相手に資産を用意させて交換の形にすると、実質は自分が土地を買ったのと同じで、課税を先送りする理由がないからです。この除外は、1年以上の所有期間とは別に、括弧書きで独立に置かれています。
譲渡資産と同じ号の資産を、譲渡直前と同一の用途に供します
取得資産は譲渡資産と同じ号に掲げられた資産で、受け取った後は譲渡資産の譲渡直前の用途と同じ用途に使います。取得資産の取得の時における価額は、20%の判定の一方の数字であり、差益金の額を計算する出発点でもあります(施行令92条1項)。圧縮後の帳簿価額は、この価額から圧縮した金額を引いた額になります。
一年以上有していた固定資産(…)で次の各号に掲げるものをそれぞれ他の者が一年以上有していた固定資産(…)で当該各号に掲げるもの(交換のために取得したと認められるものを除く。)と交換し、その交換により取得した当該各号に掲げる資産(以下この条において「取得資産」という。)を…
出典: 法人税法 50条1項
実務ではこう使う
取得資産の「取得の時における価額」は差益金と20%判定の両方の起点で、圧縮後はその評価額から圧縮額を引いた金額が帳簿価額になります。法人が受け取る側の土地や建物の鑑定評価は、帳簿と税務の両方に長く影響します。評価では譲渡資産と同じ価格時点をそろえ、取得資産の用途が譲渡資産と同一かどうかを依頼者に確かめておくと、後で要件を欠いていたという事態を避けられます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


