
同一の用途とは?法人税法での意味を図でわかりやすく解説
交換の圧縮記帳の要件の一つで、交換により取得した資産を、交換により譲渡した資産の譲渡の直前の用途と同じ用途に供することです(50条1項)。つまり、渡した資産と同じ使い方を、受け取った資産で続けることです。
同一の用途とは
事務所として使っていた建物を、隣の会社の建物と交換したとします。受け取った建物もそのまま事務所として使うなら、会社の事業は形を変えずに続いていて、資産を持ち替えただけです。ところが受け取った建物を工場として使うなら、事務所を売って工場を買ったのと変わりません。法人税法50条が「譲渡の直前の用途と同一の用途に供した場合」に限って課税の先送りを認めるのは、この違いを見ているからです。
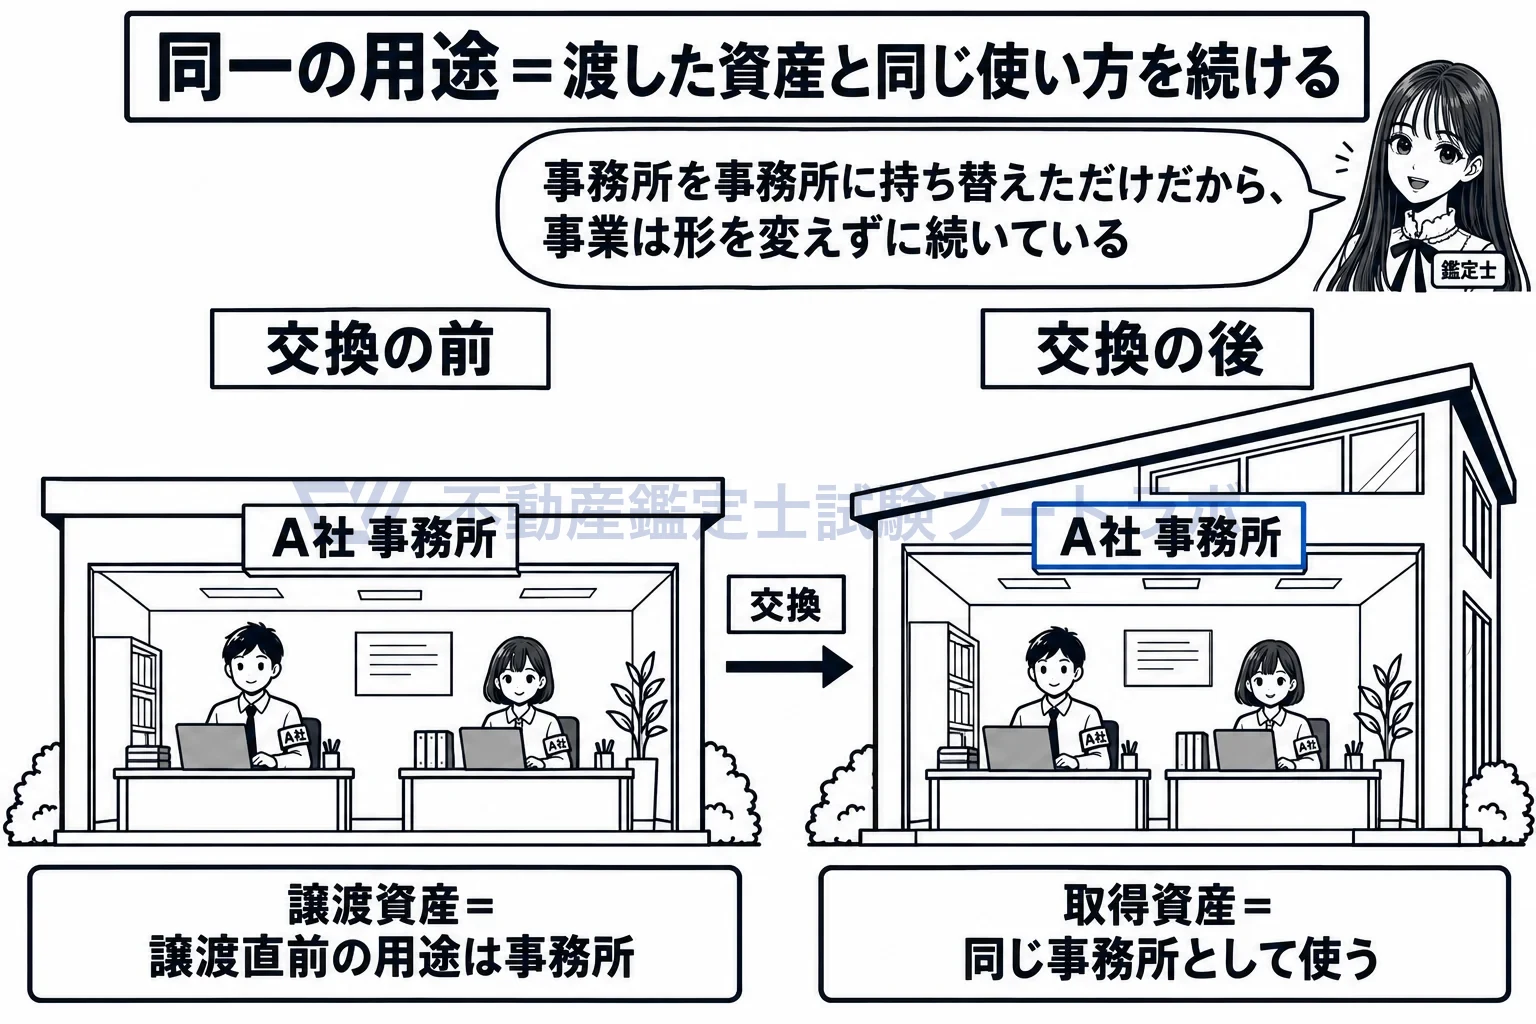
渡した建物と同じ使い方を、受け取った建物で続ける。
比べるのは、譲渡資産の譲渡直前の用途と取得資産の用途です
基準になるのは、自分が譲渡資産を渡す直前にどう使っていたかです。相手がその資産をどう使っていたかは条文に出てきません。相手が倉庫として使っていた建物を受け取り、自分が事務所として使い始めたなら、自分の譲渡資産が事務所用だった限りで要件を満たします。
用途の区分は、土地なら地目、建物なら使い方で見ます
条文は用途の区分を細かく定めていません。国税庁の通達は、土地なら宅地・田畑・山林などの区分、建物なら居住用・事務所用・工場用・倉庫用などの区分で、おおむね同じ区分に入るかどうかを見るとしています。条文が見るのは「供した場合」という結果なので、受け取った倉庫を改装して事務所として使い始めたなら、用途は事務所用で一致していると考えられます。
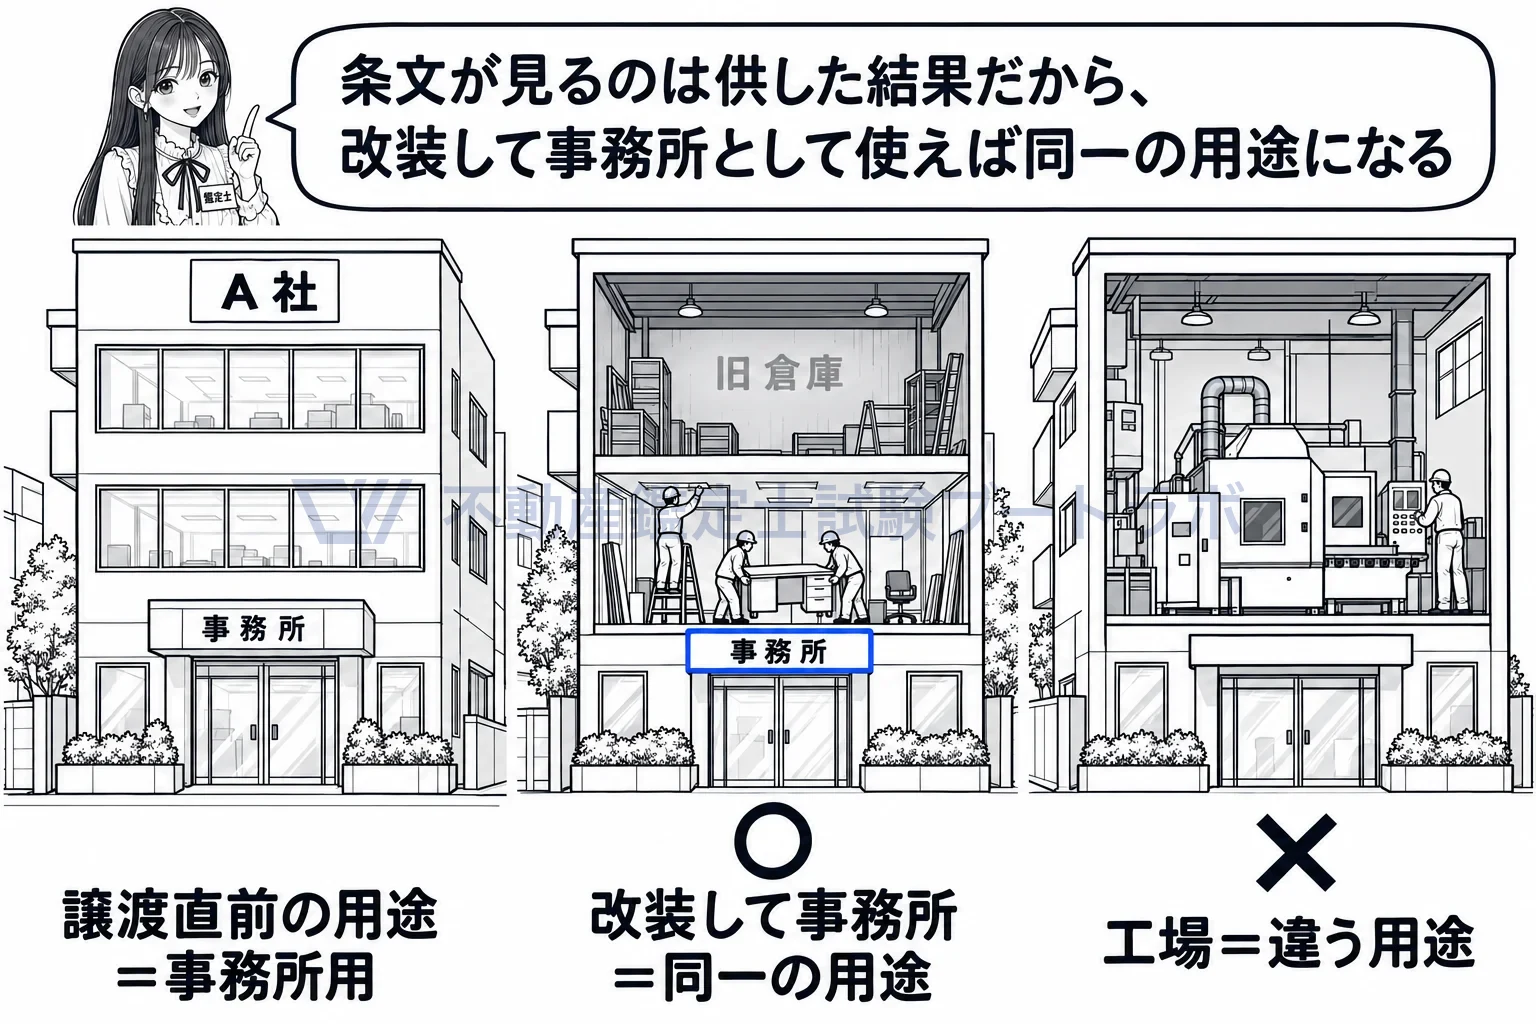
受け取った倉庫を改装して事務所にすれば同一の用途。工場にすれば違う用途。
用途が同じでも、資産の号が違えば使えません
同一の用途の要件は、同じ号の資産どうしの交換であることが前提です。事務所用の建物と事務所用に使う土地を交換しても、建物と土地は号が違うので圧縮記帳は使えません。順番としては、まず同じ号の固定資産かどうか、次に所有期間、そして用途が同じかを見ることになります。
その交換により取得した当該各号に掲げる資産(以下この条において「取得資産」という。)をその交換により譲渡した当該各号に掲げる資産(以下この条において「譲渡資産」という。)の譲渡の直前の用途と同一の用途に供した場合において、その取得資産につき、その交換により生じた差益金の額として政令で定めるところにより計算した金額の範囲内でその帳簿価額を損金経理により減額したときは、その減額した金額に相当する金額は、当該事業年度の所得の金額の計算上、損金の額に算入する。
出典: 法人税法 50条1項
実務ではこう使う
建物の用途は、鑑定評価では最有効使用の判定や賃貸事例の選択に直結し、事務所・店舗・工場・倉庫・住宅で市場も価格の水準も違います。交換の場面で用途を変える計画があるかどうかは依頼者に確かめるべき事項です。評価書に想定する用途を明記しておくと、税務上の同一用途の要件を検討する税理士にも役立ちます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


