
遺産に係る基礎控除とは?相続税法での意味を図でわかりやすく解説
相続税の総額を計算するときに、財産を取得した全員の課税価格の合計額から差し引く、3,000万円と600万円に相続人の数を乗じた金額との合計額です。つまり遺産がこの額に収まる相続には、相続税がかかりません。
遺産に係る基礎控除とは
親が亡くなって家と預金が残ったとき、相続税がかかるかどうかは、遺産の合計額がある線を超えるかで決まります。その線が遺産に係る基礎控除です。額は3,000万円に、600万円を相続人の数だけ足したものなので、相続人が妻と子2人の3人なら4,800万円です。遺産がここに収まれば相続税はかからず、申告も要りません。相続人の数は民法の相続人で数えますが、放棄した人や養子の数え方に相続税法だけの決まりがあります。
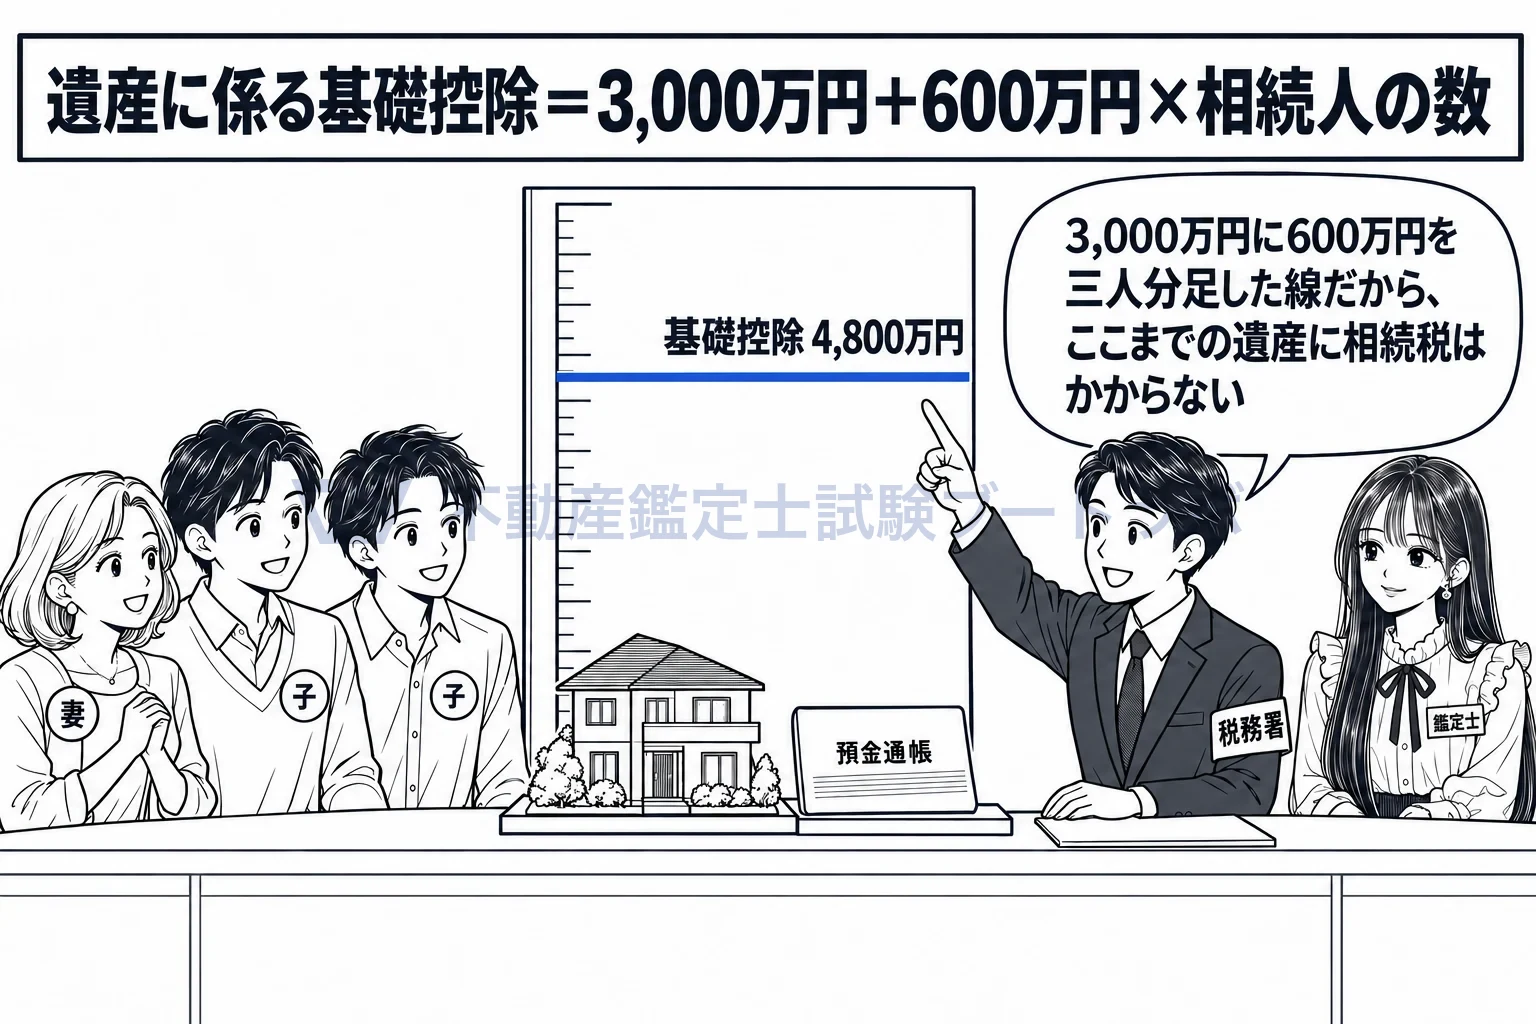
遺産が基礎控除の線に収まれば、相続税はかからない。
相続人の数は民法の相続人で数え、放棄した人も数えます
15条2項は、相続人の数を民法の規定による相続人の数とし、相続の放棄があった場合にはその放棄がなかったものとした場合の相続人の数とする、と定めています。実子3人のうち1人が相続を放棄しても、数は3人のままで、基礎控除額は4,800万円です。放棄は本人の意思で自由にできるので、放棄の有無で相続人の数が動くと、基礎控除の額を家族の側で操作できてしまいます。条文に理由は書いていませんが、それを防ぐために放棄の前の数で固定していると考えられます。
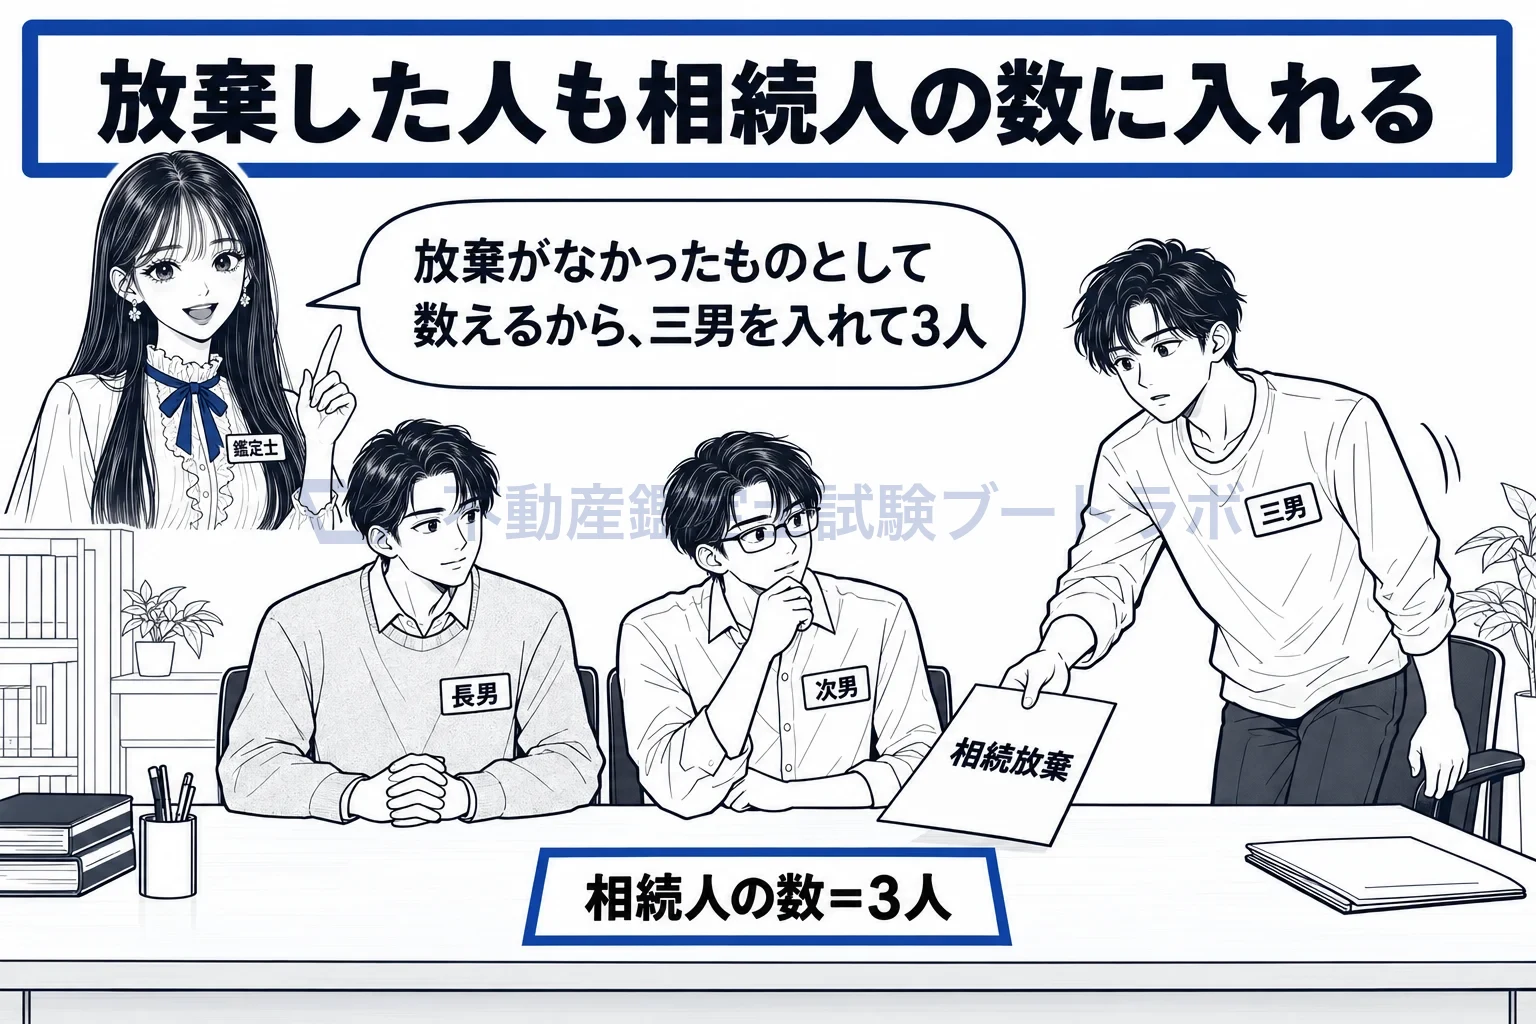
放棄した子も、基礎控除の人数には数える。
養子は実子がいれば1人、いなければ2人までしか数えません
15条2項は、相続人の数に入れる養子の数を、被相続人に実子がいる場合は1人、実子がなく養子が2人以上いる場合は2人に限る、と定めています。民法では養子は何人いても全員が相続人ですが、基礎控除の計算ではこの上限がかかります。養子縁組は届出だけでできるので、孫や子の配偶者を次々に養子にすれば、相続人の数を増やして基礎控除を膨らませることができてしまうからです。63条は、この上限の中でも税負担を不当に減らす結果になる養子なら、税務署長が数から外して計算できる、とまで定めています。
特別養子と配偶者の連れ子を養子にした人は、実子とみなします
15条3項は、民法の特別養子縁組による養子と、被相続人の配偶者の実子で被相続人の養子になった人などを、実子とみなす、と定めています。実子とみなされた人は養子の上限に数えず、その人がいれば「実子がいる場合」として残りの養子は1人までになります。特別養子は実の親子関係を終わらせて迎える子で、連れ子養子は再婚相手の子ですから、どちらも相続税を減らす目的の縁組ではありません。実子1人・特別養子1人・普通養子2人なら、実子扱いが2人、普通養子は1人までで、相続人の数は3人です。
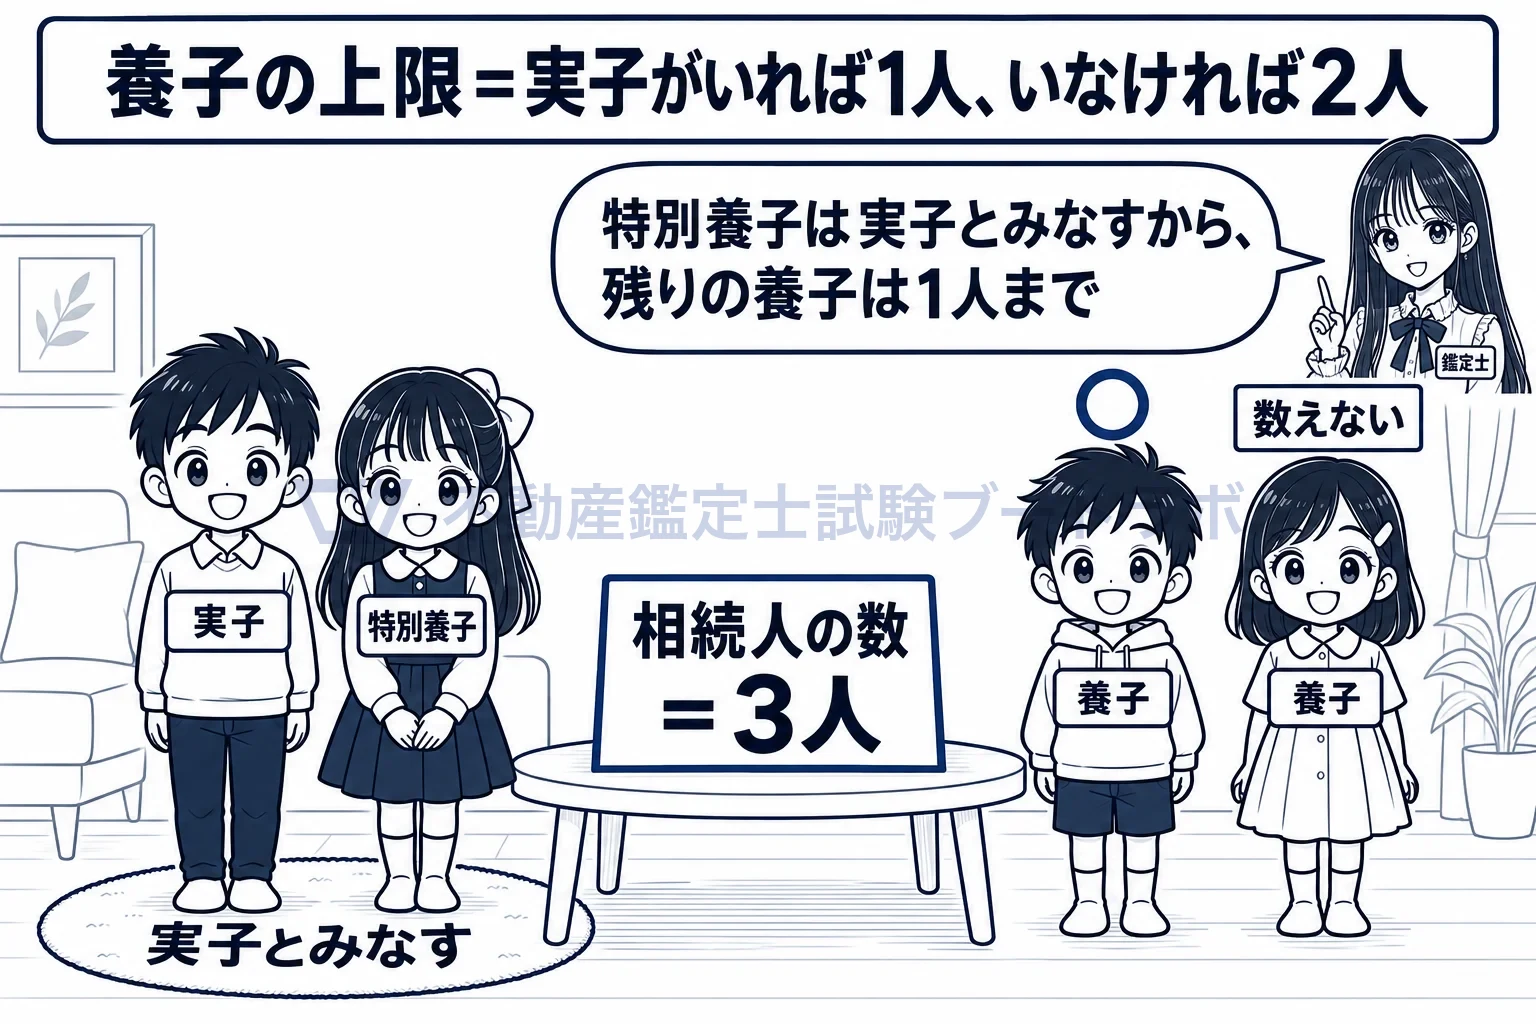
特別養子は実子の側に。残った養子は実子がいれば1人まで。
相続税の総額を計算する場合においては、同一の被相続人から相続又は遺贈により財産を取得した全ての者に係る相続税の課税価格…の合計額から、三千万円と六百万円に当該被相続人の相続人の数を乗じて算出した金額との合計額(以下「遺産に係る基礎控除額」という。)を控除する。
出典: 相続税法 15条1項
実務ではこう使う
相続税の申告が要るかどうかは、遺産の評価額が基礎控除額を超えるかで決まります。土地は路線価方式や倍率方式の相続税評価額で評価するので、遺産の中の土地が基礎控除を超えるか微妙な案件で、鑑定士に評価の相談が来ます。相続税評価額が時価より高いと主張する案件では、鑑定評価で時価を立証することもあります。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


