
相続時精算課税とは?相続税法での意味を図でわかりやすく解説
60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、贈与のときは特別控除2,500万円を超える部分に一律20%の贈与税を納め、贈与した人が亡くなったときにその財産を贈与時の価額で相続財産に加えて相続税で精算する制度です。届出書で選び、一度選ぶと撤回できません。
相続時精算課税とは
親が元気なうちに、子に自宅や事業用の土地をまとめて渡したいことがあります。毎年の贈与にかかる贈与税(暦年課税)は、110万円の基礎控除を超えると10%から55%の累進税率がかかるので、大きな財産を一度に渡すと税額が重くなります。相続時精算課税を選ぶと、贈与のときは2,500万円までは贈与税がかからず、超えた部分も一律20%で済みます。そのかわり親が亡くなったとき、渡した財産を相続財産に戻して相続税を計算し直し、先に納めた贈与税との差額を精算します。つまり贈与税を軽くする制度ではなく、相続税の前払いに置き換える制度です。
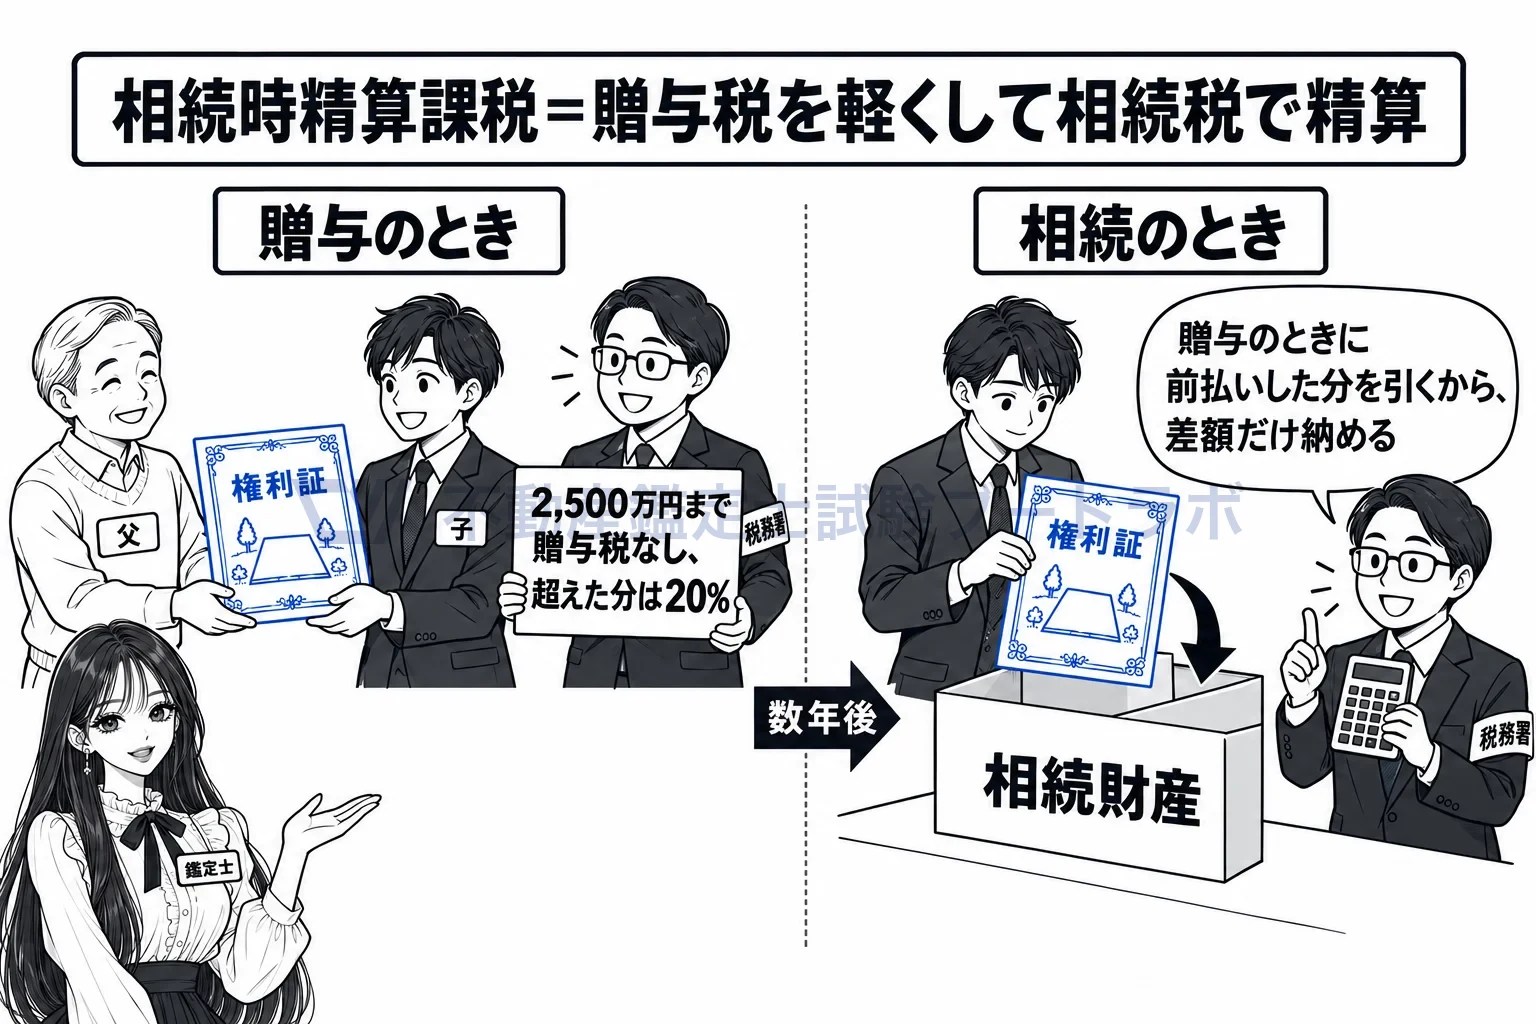
贈与のときは軽く納め、親が亡くなったときに相続税で精算する。
選べるのは60歳以上の父母・祖父母から子・孫への贈与です
21条の9第1項は、贈与を受けた人が贈与をした人の推定相続人である直系卑属で、その年1月1日に18歳以上であり、贈与をした人が同じ日に60歳以上である場合に選べる、と定めています。推定相続人でない孫も、租税特別措置法により同じ年齢要件で選べます。配偶者や兄弟姉妹からの贈与は、直系卑属への贈与ではないので対象外です。年齢は贈与の日ではなく、その年の1月1日で判定します。この制度は相続の前払いなので、相続する立場にある子や孫と、相続が近づいた世代の親との間に限られています。
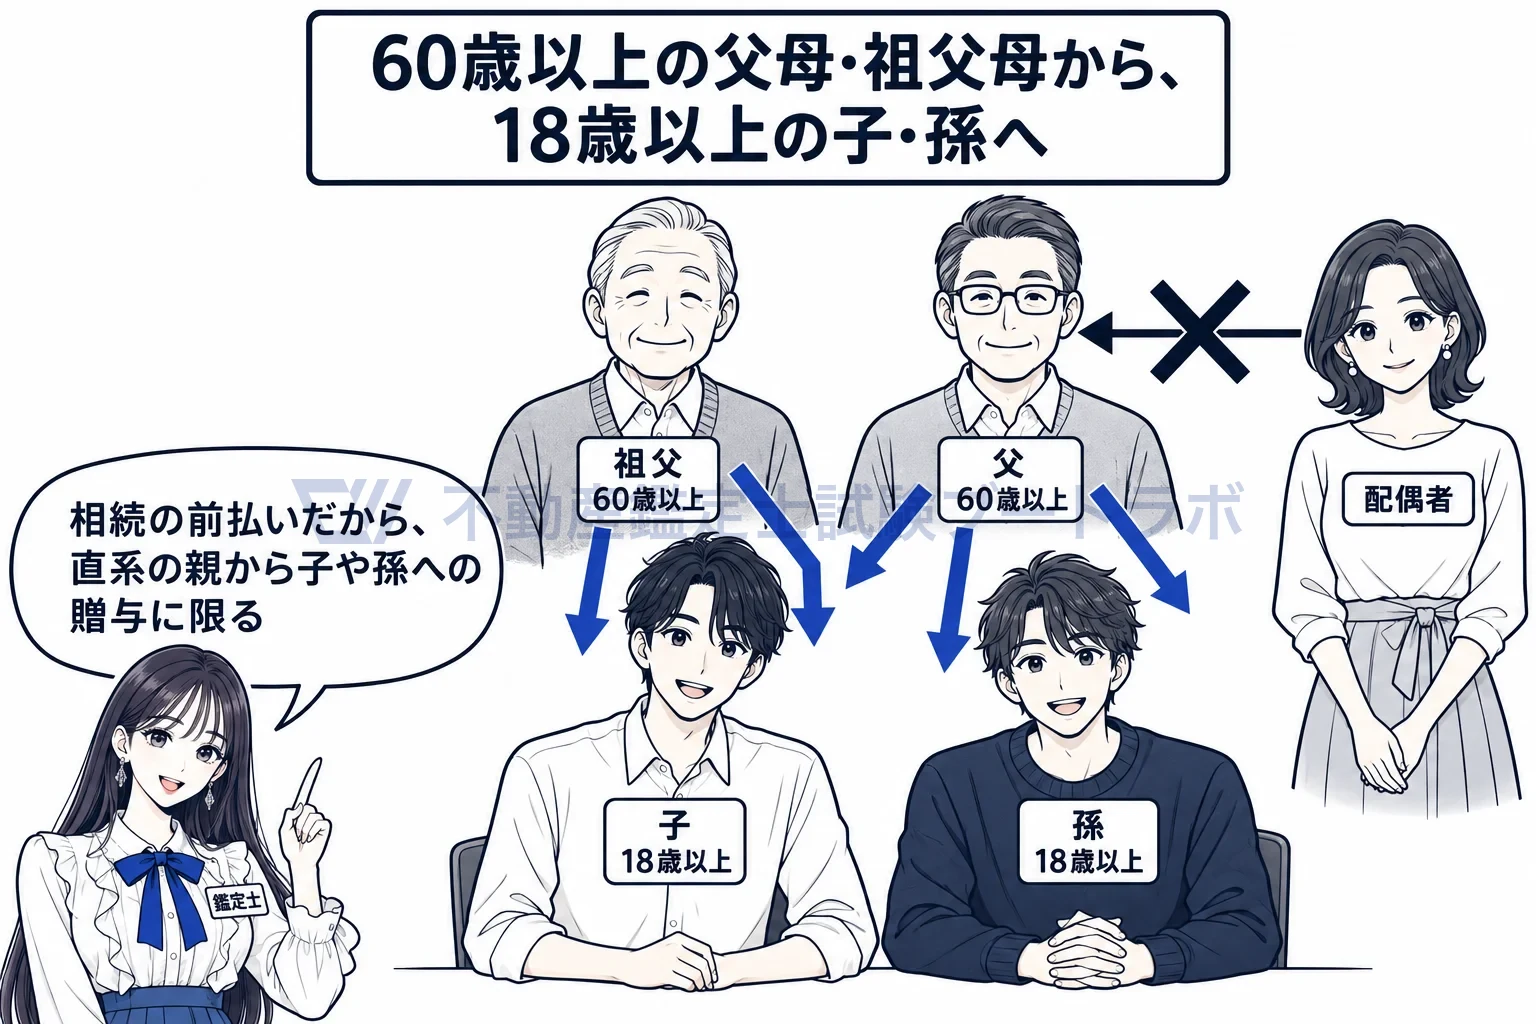
60歳以上の親から18歳以上の子や孫へ。配偶者からの贈与には使えない。
贈与した人ごとに届出書を出し、一度選ぶと撤回できません
21条の9第2項は、選ぼうとする人は贈与税の申告期間内に届出書を納税地の所轄税務署長に提出する、と定め、施行令はこの届出を贈与をした人ごとに行うとしています。父からの贈与で選んでも、母からの贈与に自動では及ばず、母についても選ぶなら別の届出書が要ります。同条6項は、届出書を撤回することができない、と定めています。一度選ぶと、その人からの贈与はその年以後すべてこの制度で計算され、暦年課税には戻れません。撤回を認めると、値下がりしたときだけ暦年課税に戻すような使い分けができてしまうからです。
贈与税は、特別控除2,500万円を超える部分に一律20%です
21条の12は、特定贈与者ごとの課税価格から2,500万円(既に控除した額があればその残額)を控除する、と定め、21条の13は控除後の額に100分の20の税率を乗じる、と定めています。特別控除は贈与した人ごとに累計2,500万円なので、何年かに分けて使えます。2024年以後の贈与には、特別控除の前に毎年110万円の基礎控除もあります(21条の11の2、租税特別措置法)。暦年課税の10%から55%の累進税率は使わず、金額の大小に関係なく20%です。納めた20%は仮の前払いで、相続のときに相続税額から差し引かれます(21条の15第3項)。
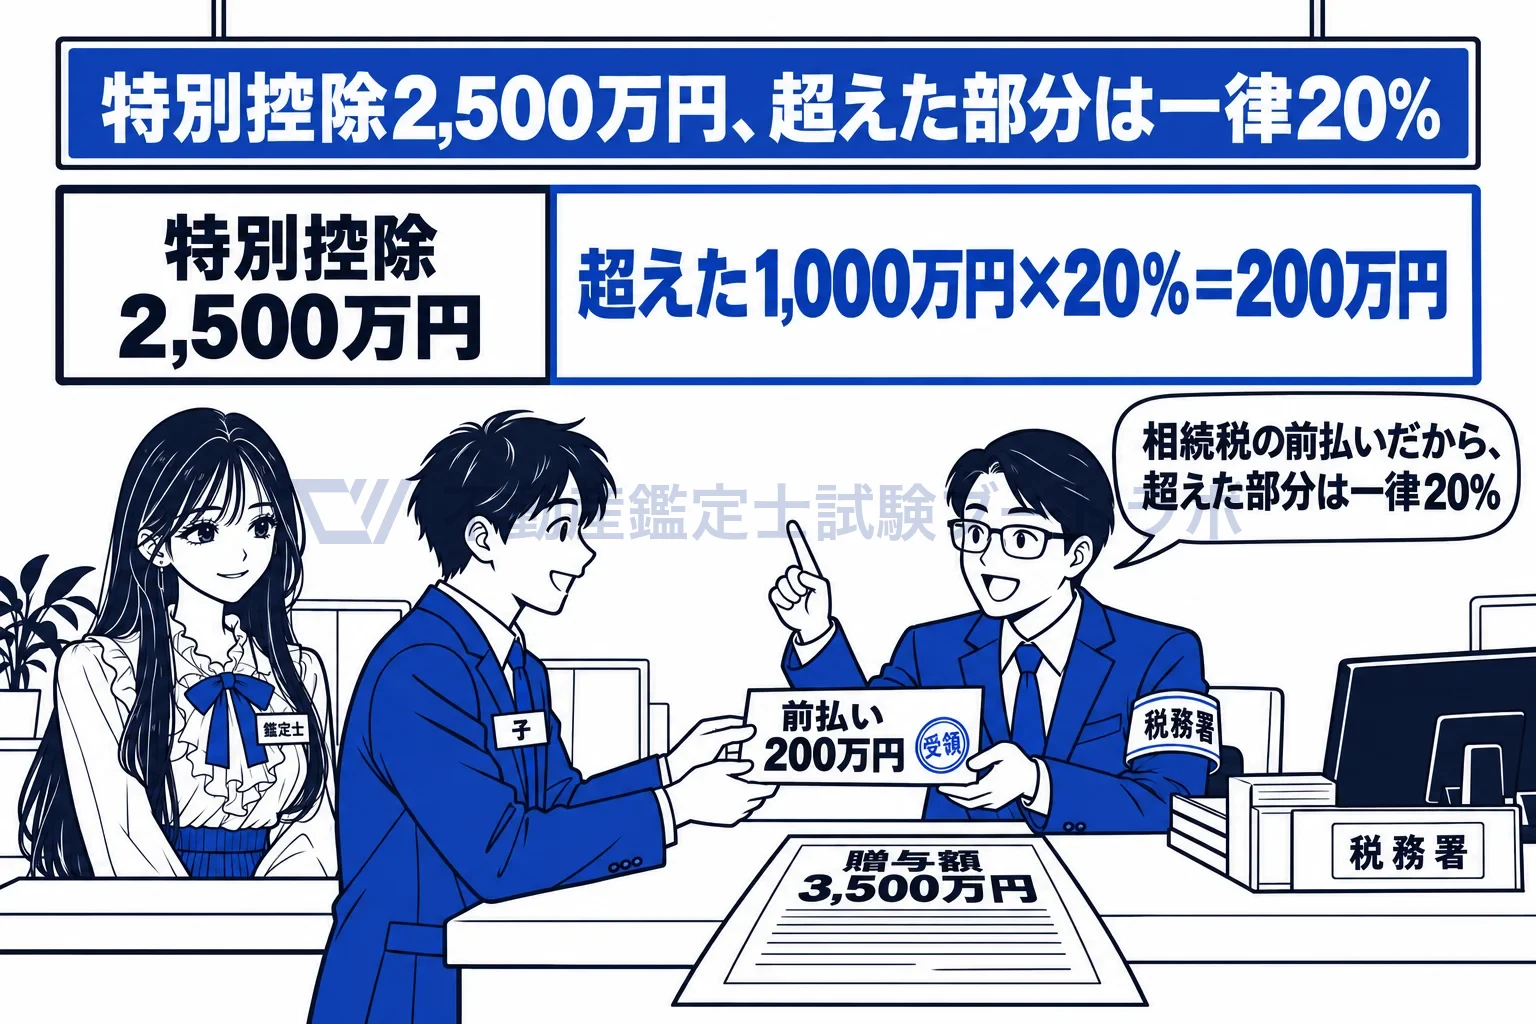
2,500万円までは贈与税なし。超えた部分は一律20%を前払い。
相続のときは贈与時の価額で加え、贈与税を差し引きます
21条の15と21条の16は、特定贈与者が亡くなったとき、この制度で受けた財産を贈与の時における価額で相続税の課税価格に加算する、と定めています。相続開始時の価額で評価し直すことはなく、贈与の後に値上がりしても値下がりしても、贈与時の価額のままです。加算して計算した相続税額から、贈与のときに納めた20%の贈与税を差し引き、引ききれない分は還付されます(21条の15第3項、33条の2)。贈与の時点で価額を確定させるので、値上がりが見込まれる財産を早く渡すほど相続税の面で有利になり、値下がりすると不利になります。
贈与により財産を取得した者がその贈与をした者の推定相続人(その贈与をした者の直系卑属である者のうちその年一月一日において十八歳以上であるものに限る。)であり、かつ、その贈与をした者が同日において六十歳以上の者である場合には、その贈与により財産を取得した者は、その贈与に係る財産について、この節の規定の適用を受けることができる。
出典: 相続税法 21条の9第1項
実務ではこう使う
親から子へ土地を生前贈与する案件では、贈与時の相続税評価額がそのまま将来の相続税の計算に固定されるため、値上がりが見込まれる土地ほどこの制度が検討されます。値下がりしても贈与時の価額で加算されるので、鑑定士は贈与時点の時価を評価する形で関わります。贈与で不動産を移すと、相続とは違う税率の不動産取得税と登録免許税がかかることも、実務で確認する点です。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


