
特定贈与者とは?相続税法での意味を図でわかりやすく解説
相続時精算課税の届出書に係る贈与をした人、つまり60歳以上の父母・祖父母のうち、その人からの贈与について相続時精算課税が選ばれた人です。その人が亡くなると、贈与した財産が贈与時の価額で相続税の課税価格に加算されます。
特定贈与者とは
父から土地の贈与を受けて相続時精算課税を選ぶと、届出書に父の名前を書きます。この届出書に書かれた贈与をした人が特定贈与者で、贈与を受けた子は相続時精算課税適用者と呼びます(21条の9第5項)。制度は人ごとに動くので、父を特定贈与者にしても、母からの贈与には自動では及びません。父が亡くなると、生前に父からもらった財産が相続財産に戻され、相続税で精算されます。相続で何ももらわなくても、この精算からは外れません。
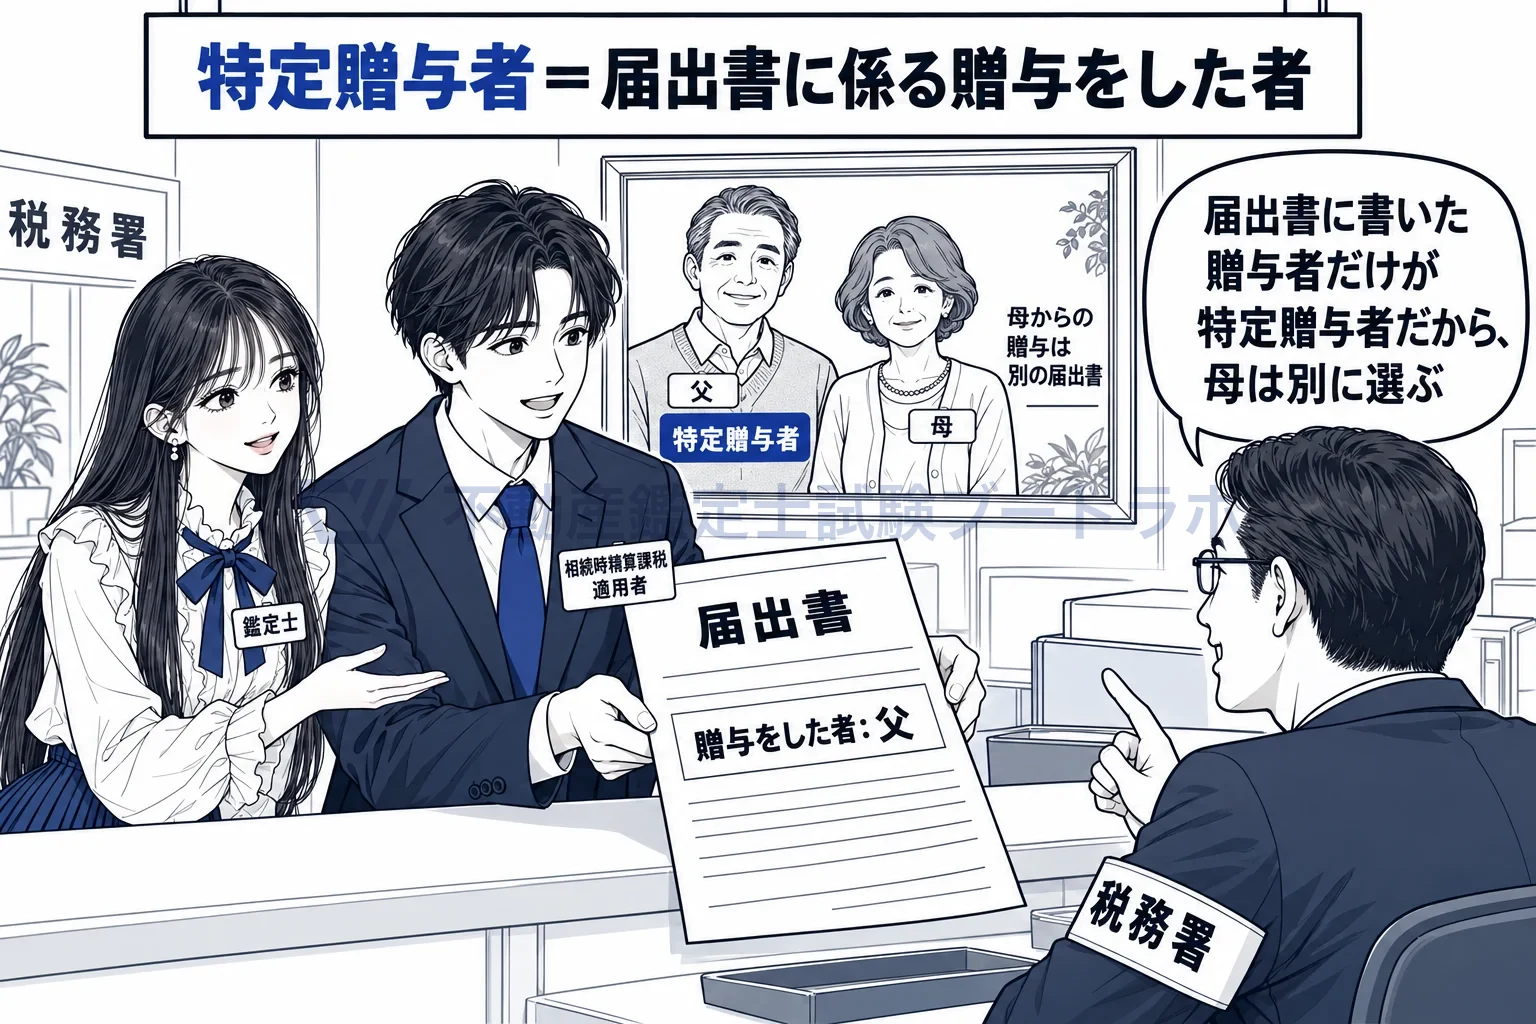
届出書に書かれた贈与をした人が特定贈与者。父と母は別々。
特定贈与者になれるのは60歳以上の父母・祖父母だけです
21条の9第1項は、贈与をした人がその年1月1日に60歳以上で、贈与を受けた人がその推定相続人である直系卑属(18歳以上)であることを要件にしています。届出書を出すと、その贈与をした人が特定贈与者になります(同条5項)。配偶者や兄弟姉妹からの贈与では、受けた人が直系卑属ではないので、特定贈与者は生まれません。同条4項は、贈与の年の途中で養子になって推定相続人になった場合、なる前の贈与にはこの制度を使えないとし、5項は、届出の後に推定相続人でなくなっても、その人からの贈与にはこの制度が続くとしています。
選択も特別控除も、特定贈与者ごとに数えます
施行令は届出書の提出を贈与をした人ごとに行うとし、21条の10は課税価格を特定贈与者ごとにその年の贈与財産の価額を合計して計算する、21条の12は特別控除2,500万円を特定贈与者ごとの課税価格から控除する、と定めています。父と母の双方から贈与を受けて両方で選べば、届出書は2通、特別控除は合計5,000万円です。人ごとに分けるのは、亡くなったときの精算がその人の相続の中で行われるからで、父の相続で母の贈与分を精算するわけにはいきません。
亡くなると、贈与時の価額で相続税の課税価格に加算します
21条の15第1項は、特定贈与者から相続や遺贈で財産を取得した適用者について、この制度で受けた財産の価額(基礎控除後)を相続税の課税価格に加算する、と定めています。相続で何も取得しなかった適用者についても、21条の16第1項が、贈与財産を相続(相続人以外なら遺贈)により取得したものとみなして相続税の計算に入れる、と定めています。加算する価額はどちらも贈与の時における価額で(21条の16第3項)、相続開始時に評価し直すことも、低い方を選ぶこともありません。贈与のときに価額を確定させ、その後の値動きは受けた人が引き受ける仕組みだからです。
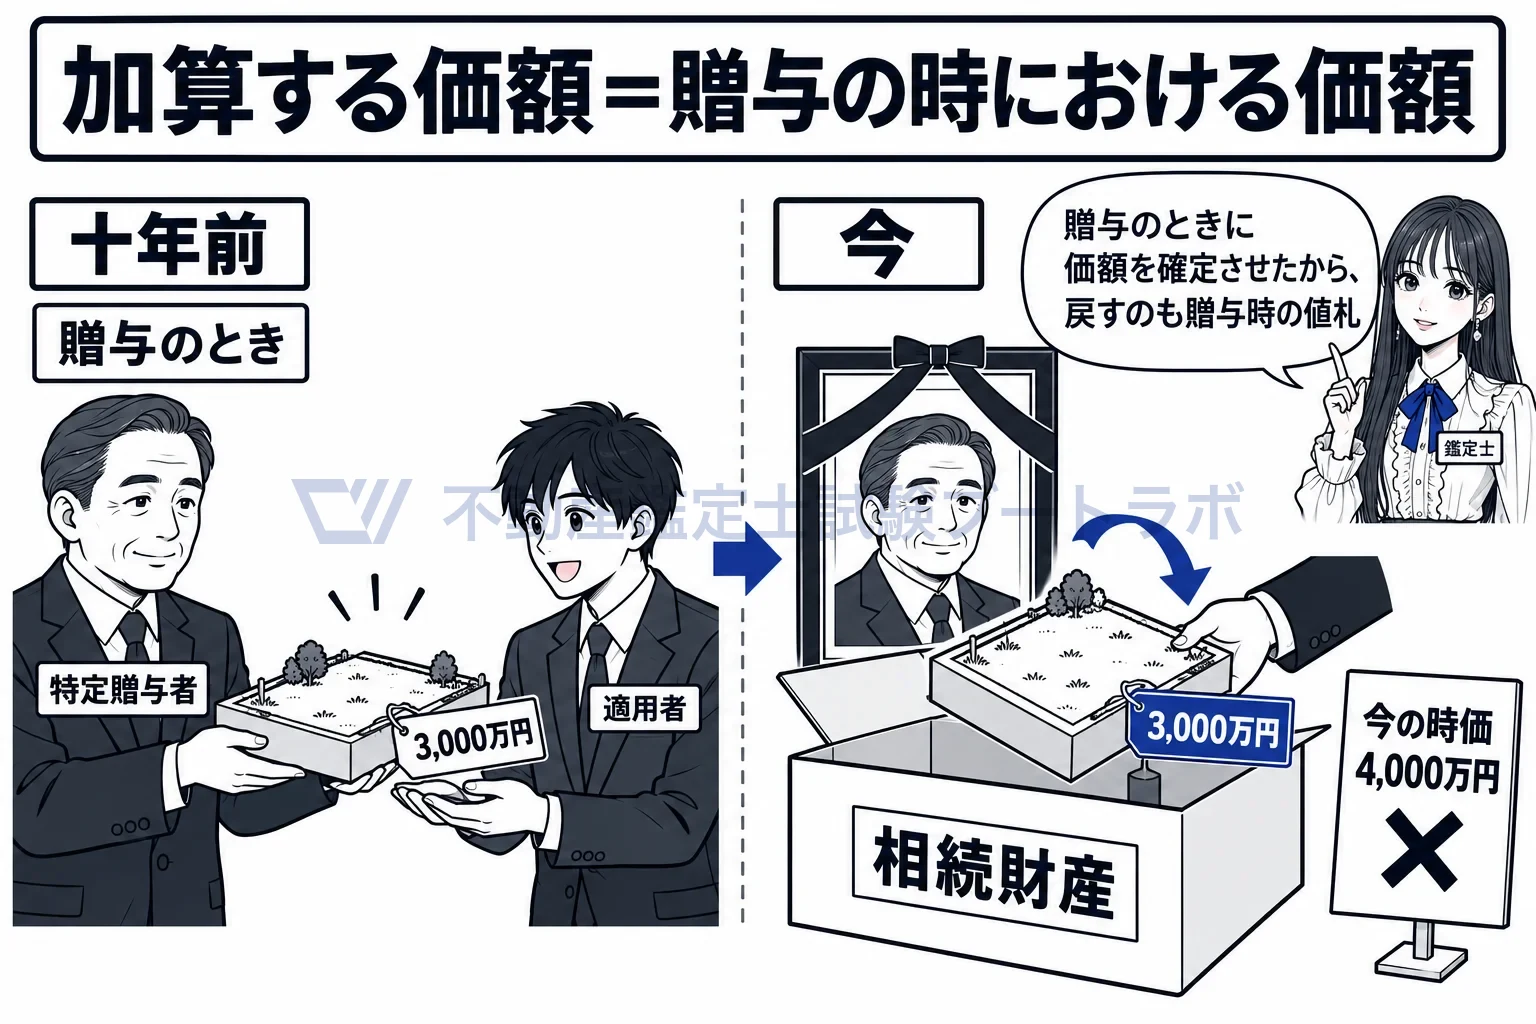
戻ってくるのは贈与のときの値札。相続のときの値札ではない。
申告は、加算した結果に相続税額があるときに限ります
27条1項は、相続や遺贈で財産を取得した人と、被相続人に係る相続時精算課税適用者は、課税価格の合計額が遺産に係る基礎控除額を超え、その人に相続税額があるときに、相続の開始を知った日の翌日から10か月以内に申告書を提出しなければならない、と定めています。加算しても合計額が基礎控除額以下なら、申告は要りません。加算後に税額が出ても、贈与のときに納めた贈与税を差し引いて納める税額がなければ申告義務はなく、還付を受けるための申告ができます(33条の2)。相続で財産を取得しなかった適用者も同じで、納税義務者になることと、申告書を出す義務が生じることは別です。
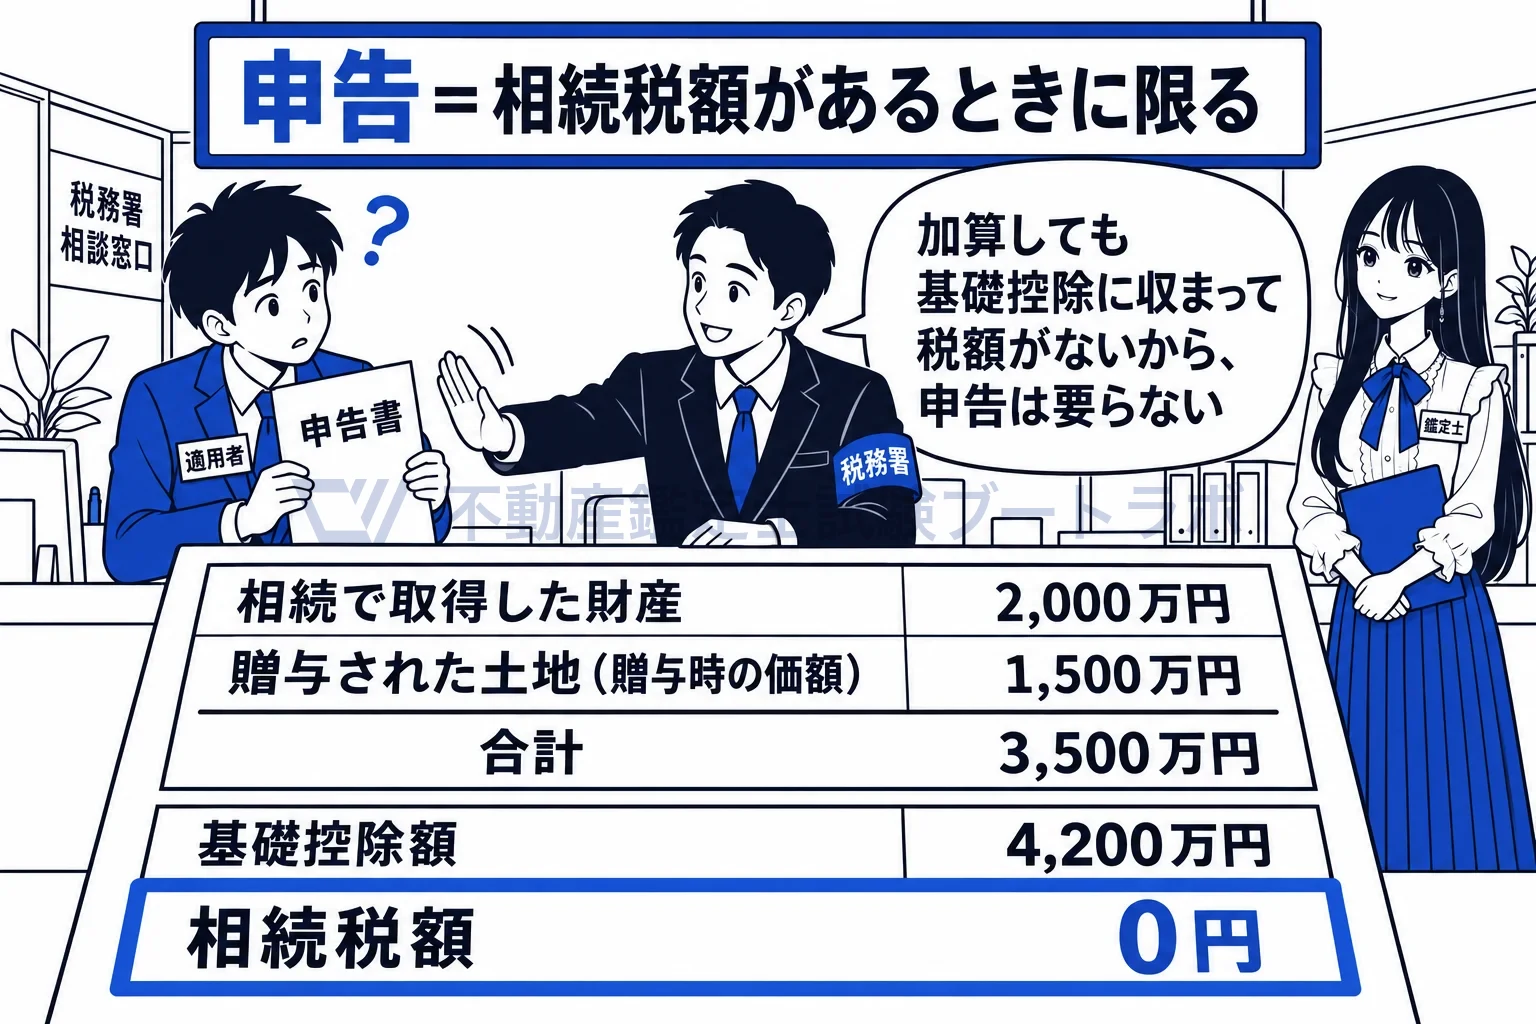
加算しても基礎控除の線に収まれば、申告は要らない。
第二項の届出書を提出した者(以下「相続時精算課税適用者」という。)が、その届出書に係る第一項の贈与をした者(以下「特定贈与者」という。)の推定相続人でなくなつた場合においても、当該特定贈与者からの贈与により取得した財産については、第三項の規定の適用があるものとする。
出典: 相続税法 21条の9第5項
実務ではこう使う
特定贈与者が亡くなると、何年も前に贈与した土地が贈与時の相続税評価額で相続財産に戻るため、相続税の申告では贈与時の評価資料が改めて必要になります。鑑定士は、贈与時点の時価評価や、加算後の遺産総額が基礎控除を超えるかの判断で関わります。特定贈与者より先に受けた人が亡くなった場合は、受けた人の相続人が納税の権利義務を引き継ぎます(21条の17)。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


