
圧縮限度額とは?租税特別措置法での意味を図でわかりやすく解説
特定の資産の買換えの特例で、買換資産の帳簿価額を減額して損金に算入できる上限で、圧縮基礎取得価額に差益割合を乗じた金額の100分の80です。つまり、買換えで先送りできるのは売却益の8割までで、残りの2割はその年に課税されます。
圧縮限度額とは
会社が古い土地を1,000万円で売り、帳簿には400万円で載っていたので600万円の売却益が出たとします。その代金で1,200万円の新しい土地を買ったとき、この600万円の全部を先送りできるわけではありません。租税特別措置法は、先送りできる金額の上限を、圧縮基礎取得価額に差益割合を掛けた金額の80%と決めています。この上限が圧縮限度額で、買換資産の帳簿価額をここまで減額(圧縮)して損金に落とすことができます。掛け算で求める式であって、取得価額から何かを引く式ではありません。
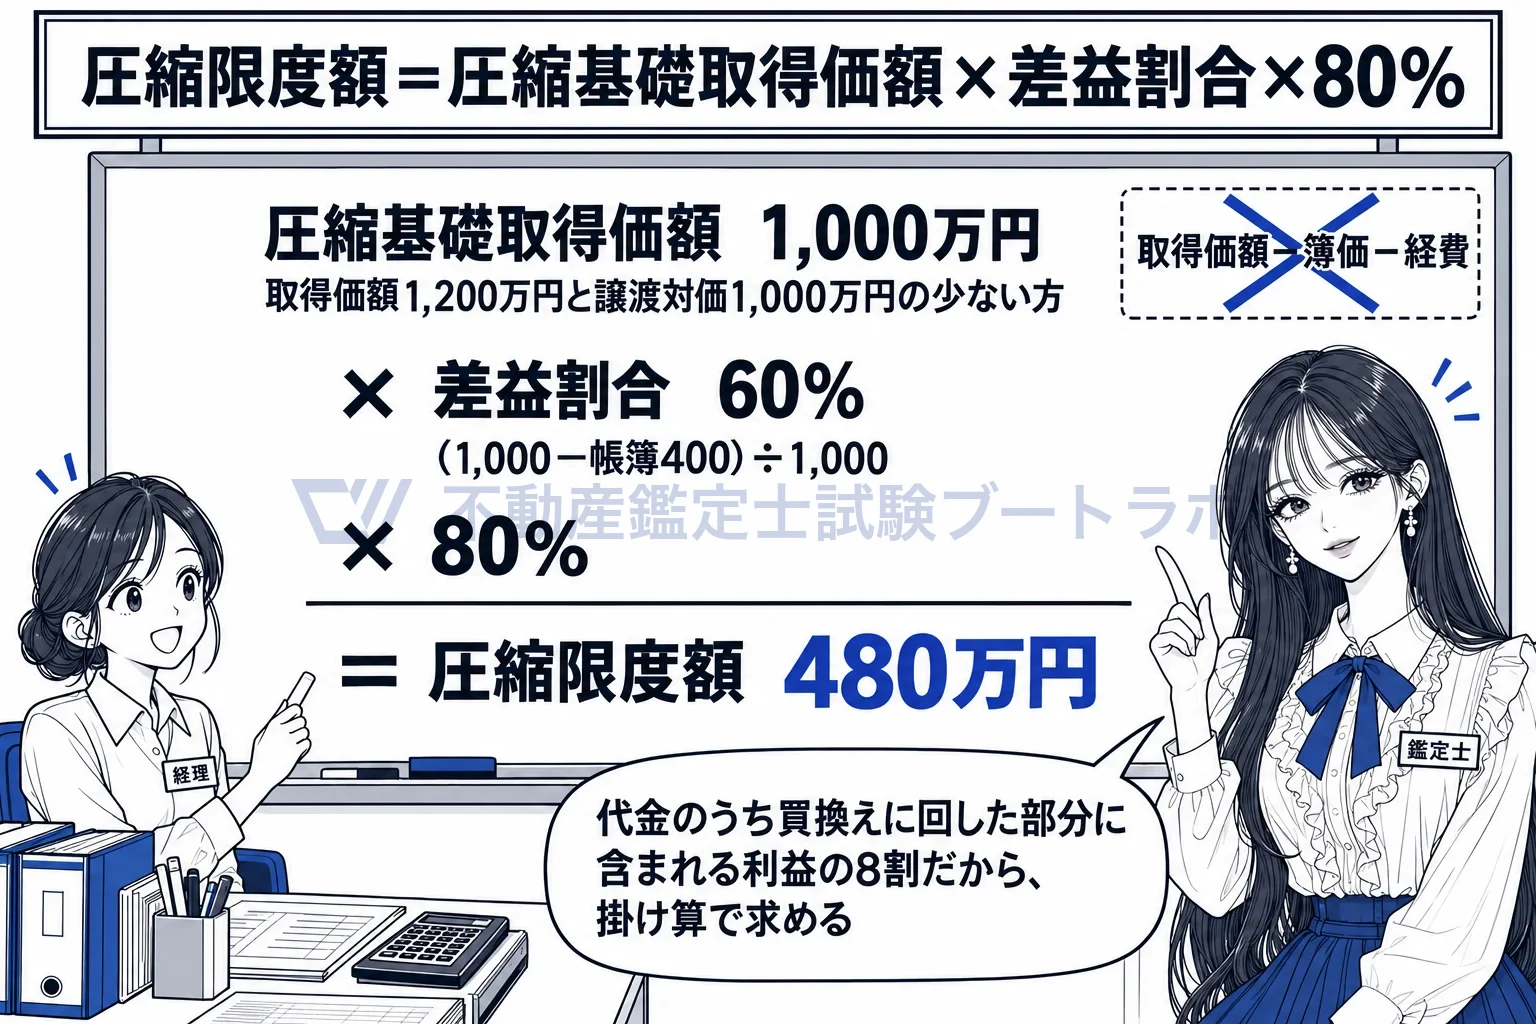
掛け算で求める。1,000万円×60%×80%=480万円。
圧縮限度額は、圧縮基礎取得価額×差益割合×80%です
65条の7第1項は、圧縮基礎取得価額に差益割合を乗じて計算した金額の100分の80に相当する金額を圧縮限度額とすると定めています。圧縮基礎取得価額は買換資産の取得価額と譲渡対価の少ない方(16項3号)、差益割合は譲渡対価のうち売却益が占める割合(16項4号)です。売った代金のうち買換えに回した部分について、その中に含まれる利益の割合を出し、さらに8割に絞る、という三段の掛け算です。80%に絞るのは、買換えを助けつつも利益の一部にはその年に課税して、繰延べが無制限に膨らまないようにするためと考えられます。譲渡資産と買換資産の地域の組合せによって、この80%が70%や90%などに変わる場合もあります(1項・14項)。
差益割合は、売却益が譲渡対価に占める割合です
65条の7第16項4号は、差益割合を、譲渡資産の譲渡対価の額のうちに、その対価の額から譲渡直前の帳簿価額(譲渡に要した経費があればその額を加算した金額)を控除した金額の占める割合とすると定めています。譲渡対価1,000万円、帳簿価額400万円、経費なしなら、(1,000−400)÷1,000=60%です。帳簿価額と譲渡経費はこの割合を出すときに使う数字で、買換資産の取得価額から直接引くのではありません。買換資産の取得価額が1,200万円なら圧縮基礎取得価額は少ない方の1,000万円で、圧縮限度額は1,000万円×60%×80%=480万円です。売却益600万円のうち480万円だけが繰り延べられます。
経理は、損金経理による減額でも、確定決算の積立金でもよいです
65条の7第1項は、圧縮限度額の範囲内で帳簿価額を損金経理により減額する方法と、帳簿価額を減額することに代えて、圧縮限度額以下の金額を当該事業年度の確定した決算において積立金として積み立てる方法(決算確定の日までに剰余金の処分により積み立てる方法を含む)の二つを認め、どちらで経理しても、減額し又は経理した金額を損金の額に算入するとしています。帳簿上の資産の金額を直接減らすか、資産の金額はそのままにして積立金という別の科目で同じ効果を出すかの違いで、法人税法50条の交換の圧縮記帳が損金経理による減額しか認めないのと違います。
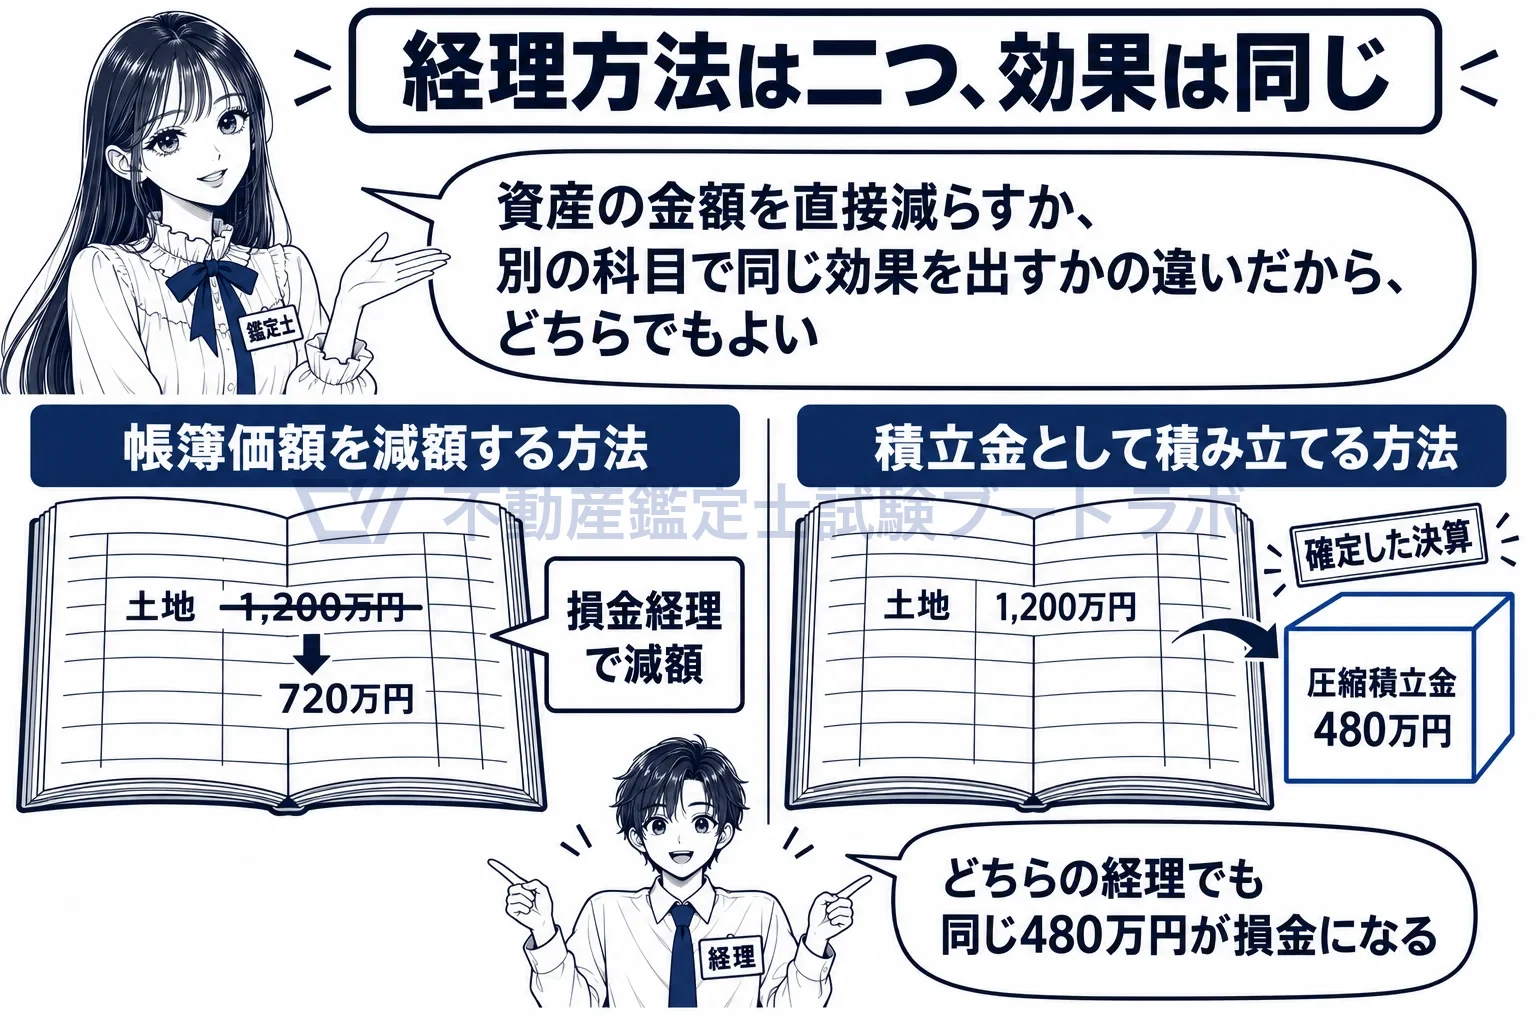
帳簿の金額を減らしても、積立金として積み立てても、損金になる。
1年以内に事業の用に供しなければ、損金にした額は益金に戻ります
65条の7第4項は、買換資産を取得の日から1年以内に事業の用に供しない場合や供しなくなった場合には、損金の額に算入された金額に相当する金額を、その日を含む事業年度の益金の額に算入すると定めています。見込みで先に圧縮しても、実際に事業に使わなければ取り消されます。圧縮の後の帳簿価額は小さくなっているので、減価償却費が減り、将来その資産を売るときの譲渡益が大きくなる形で、先送りした課税は戻ってきます。
…当該買換資産…につき、その圧縮基礎取得価額に差益割合を乗じて計算した金額の百分の八十…に相当する金額(…「圧縮限度額」という。)の範囲内でその帳簿価額を損金経理により減額し、又はその帳簿価額を減額することに代えてその圧縮限度額以下の金額を当該事業年度の確定した決算において積立金として積み立てる方法(当該事業年度の決算の確定の日までに剰余金の処分により積立金として積み立てる方法を含む。)により経理したときに限り、その減額し、又は経理した金額に相当する金額は、当該事業年度の所得の金額の計算上、損金の額に算入する。
出典: 租税特別措置法 65条の7第1項
実務ではこう使う
圧縮限度額の計算では譲渡対価と買換資産の取得価額の両方が使われるため、関係会社間の買換えでは取得価額が時価として妥当かを示す鑑定評価が求められます。差益割合は帳簿価額との比較なので鑑定の対象ではありませんが、評価書の価格が譲渡対価の根拠として税務調査で参照されることを意識します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


