
買換資産とは?租税特別措置法での意味を図でわかりやすく解説
特定の資産の買換えの特例において、譲渡の日を含む事業年度に取得し、取得の日から1年以内に法人の事業の用に供する、又は供する見込みである表の下欄の資産です。つまり、売った資産の代わりに会社が事業で使うために手に入れる土地・建物などのことです。
買換資産とは
会社が古い倉庫を売って、新しい倉庫を建てるとします。この新しい倉庫のように、譲渡した資産の代わりに取得して事業に使う資産が買換資産です。買うだけでなく自分で建てたり作ったりしたものも入ります。ただし、いつ取得するか、いつまでに事業に使い始めるか、土地なら広さはどこまでか、といった条件が細かく決まっていて、条件を外れた部分は買換資産に当たりません。
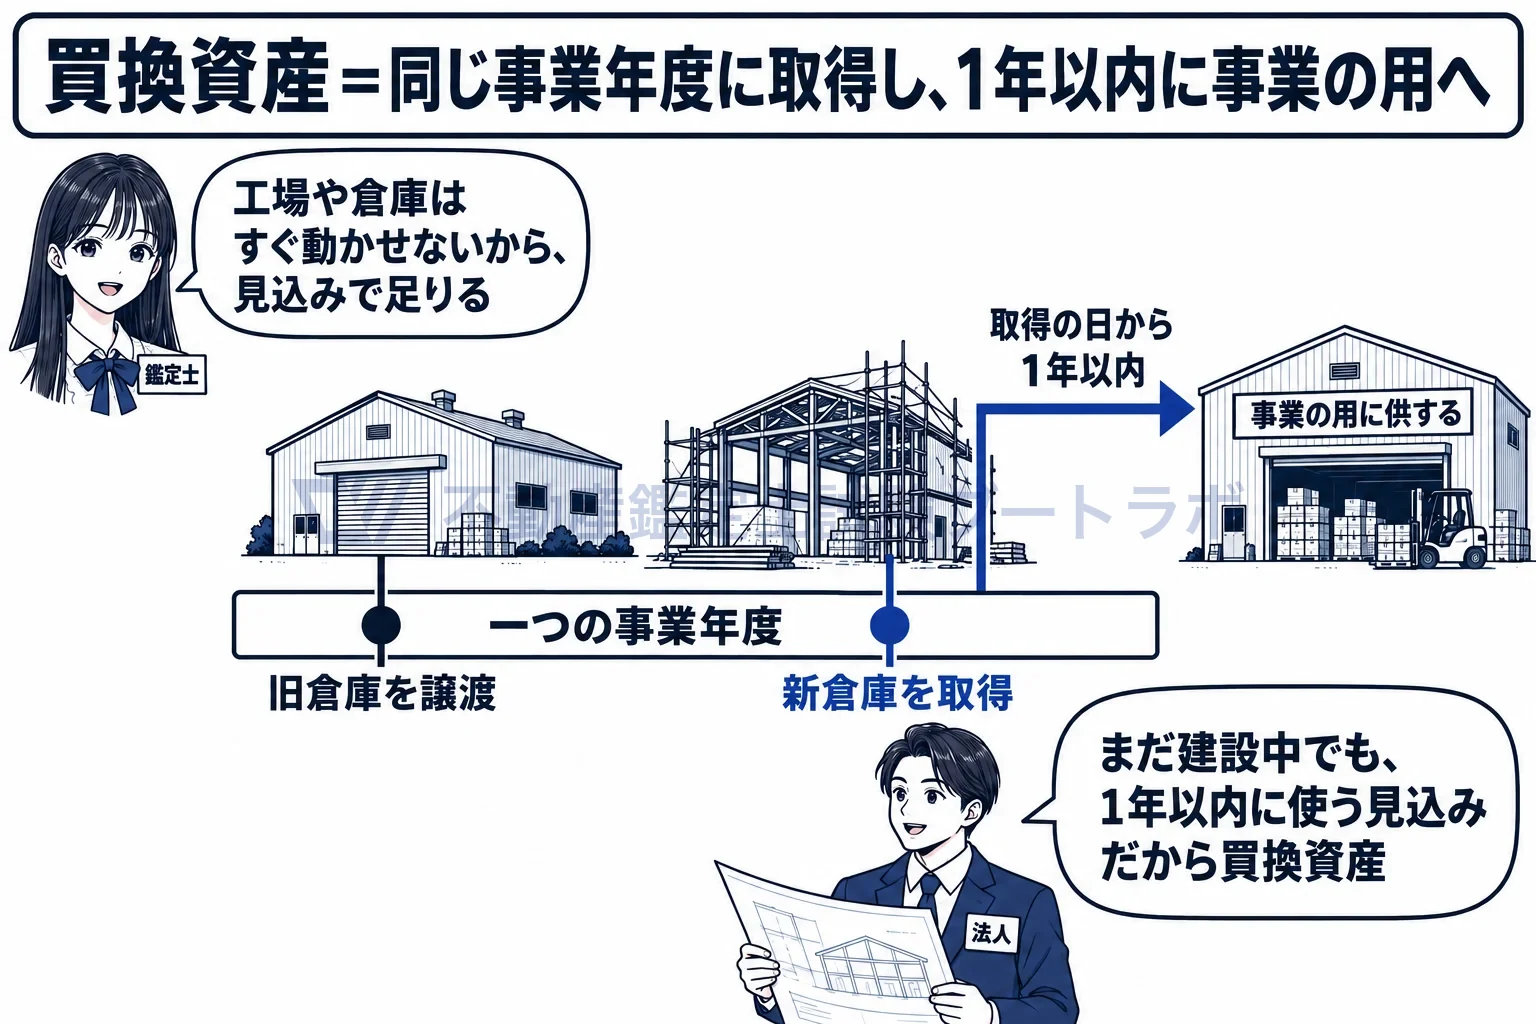
まだ稼働前でも、1年以内に使う見込みなら買換資産になる。
譲渡年度に取得し、取得の日から1年以内に事業の用に供します
65条の7第1項は、譲渡の日を含む事業年度において表の下欄の資産を取得し、取得の日から1年以内にその資産を法人の事業の用に供したとき、又は供する見込みであるときに適用すると定めています。工場や倉庫は取得してすぐには稼働できないことが多いので、供する見込みでも足ります。ただし、同じ事業年度のうちに事業の用に供しなくなったときは除かれ(1項かっこ書)、見込みで適用を受けたのに取得の日から1年以内に供しなかったときは、損金にした金額が益金に戻されます(4項)。
先に取得した資産も、届出をすれば買換資産とみなされます
65条の7第3項は、譲渡の日を含む事業年度開始の日前1年以内に表の下欄の資産を取得し、取得の日から1年以内に事業の用に供した(又は供する見込みの)ものは、納税地の所轄税務署長に届出をした資産に限り、買換資産とみなして特例を受けられると定めています。移転先を先に確保してから旧資産を売る順番は実務ではよくあるので、先行取得の道が用意されています。譲渡年度の取得「に限り」という条件は条文にはありません。
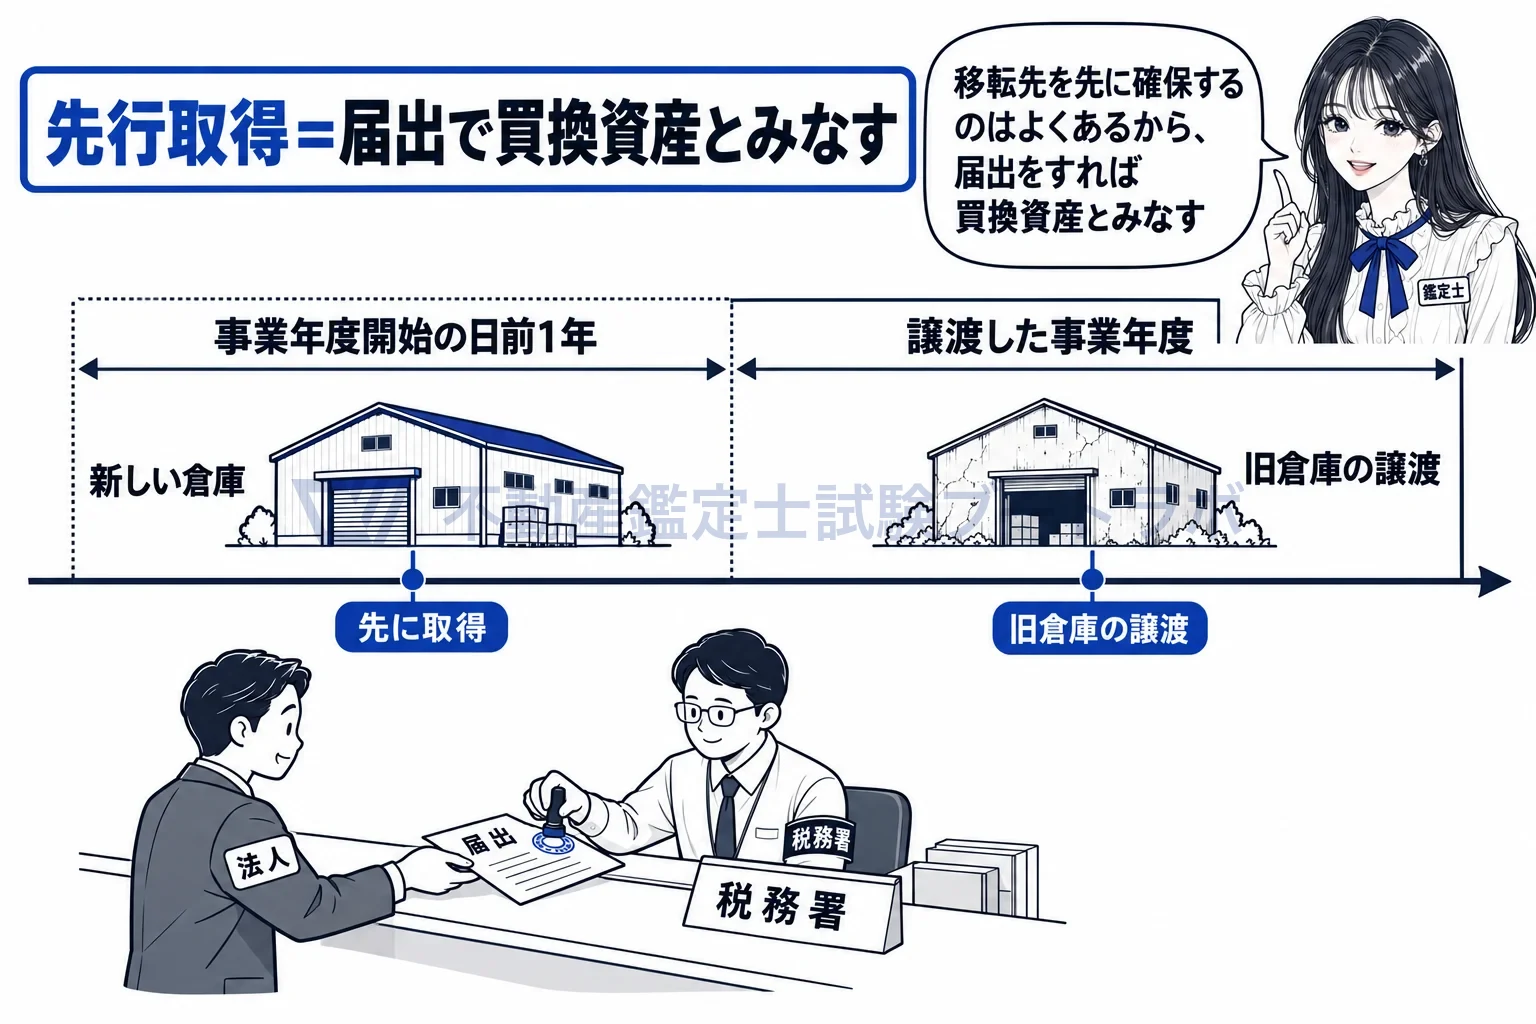
先に買っていても届出をしたから、買換資産とみなす。
土地は譲渡した土地の5倍の面積までで、超えた部分だけ外れます
65条の7第2項は、買換資産の土地等の面積が、譲渡した土地等の面積を基礎として政令で定めるところにより計算した面積を超えるときは、超える部分の面積に対応するものは買換資産に該当しないとしています。施行令はこの面積を譲渡した土地等の面積の5倍としています。小さな土地を売って広大な土地を買うことで課税の繰延べが膨らむのを抑える定めで、外れるのは超えた部分だけで、取得した土地の全体が外れるわけではありません。
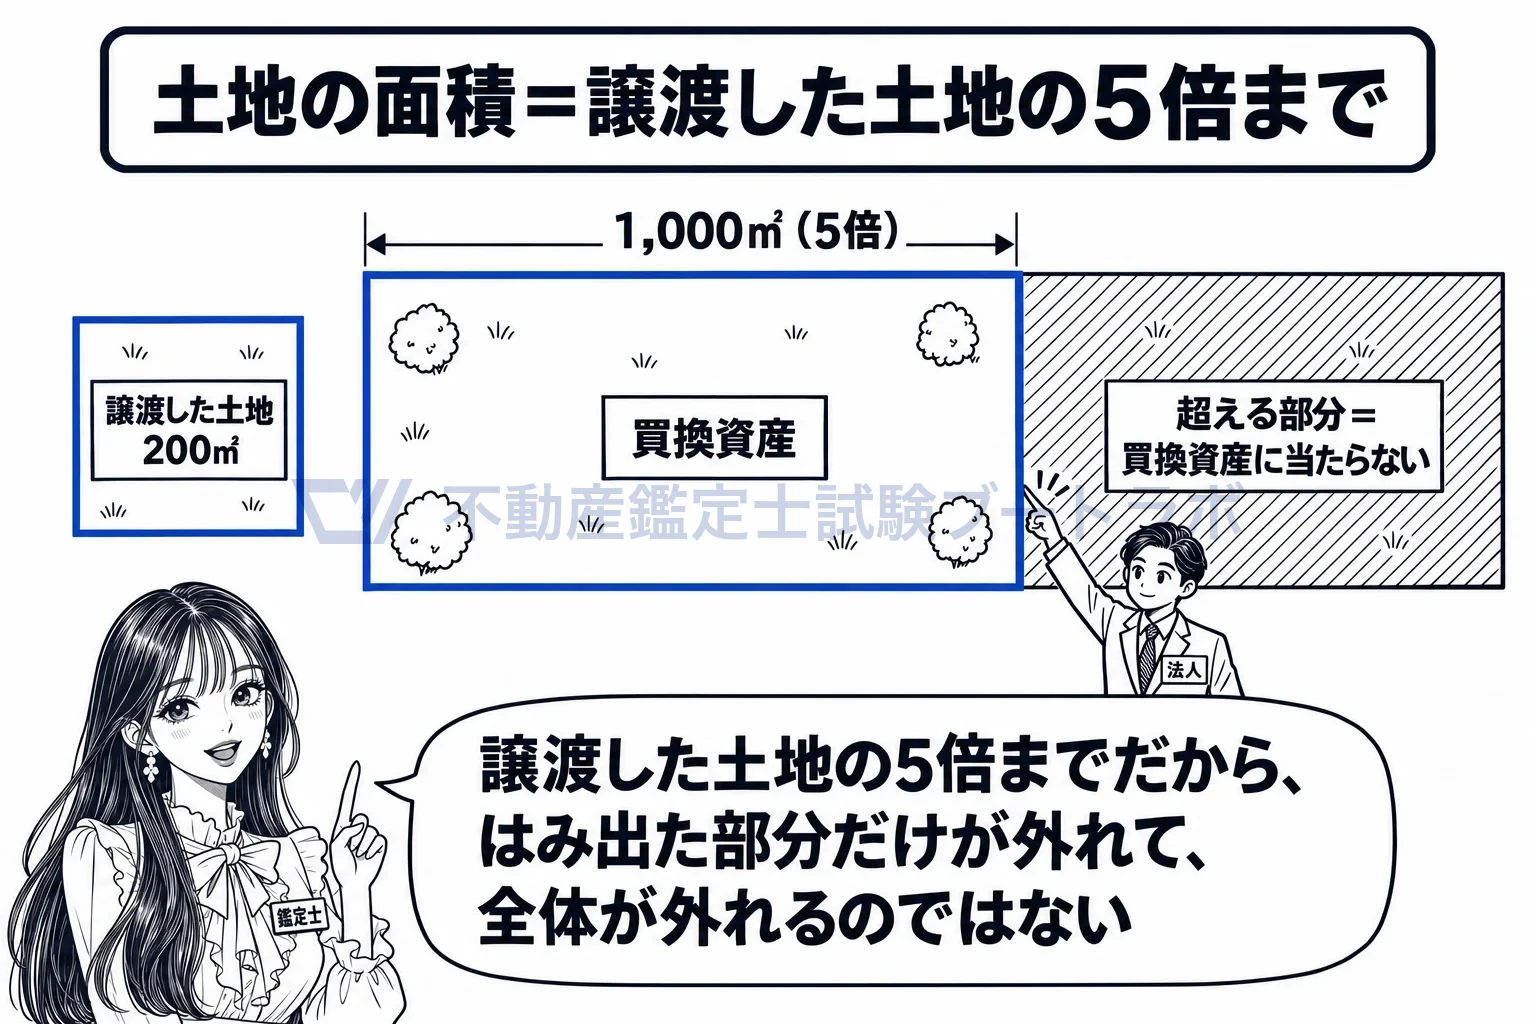
譲渡した土地の5倍までだから、はみ出た部分だけ買換資産に当たらない。
取得には建設・製作を含み、リースや合併による取得は含みません
65条の7第16項2号は、取得には建設及び製作を含み、合併、分割、贈与、交換、出資、現物分配によるもの、所有権移転外リース取引によるものを含まないと定めています。自社で建てた倉庫は買換資産になりますが、リースで借りているだけの設備や、合併で引き継いだ資産は、対価を払って取得したものではないので入りません。譲渡の側で合併・贈与・交換を除いているのと同じ考え方です。
…当該譲渡の日を含む事業年度において、当該各号の下欄に掲げる資産の取得をし、かつ、当該取得の日から一年以内に、当該取得をした資産(…「買換資産」という。)を当該各号の下欄に規定する地域内にある当該法人の事業の用…に供したとき(当該事業年度において当該事業の用に供しなくなつたときを除く。)、又は供する見込みであるとき…(3項)当該法人が、…譲渡をした日を含む事業年度開始の日前一年…以内に当該各号の下欄に掲げる資産の取得をし、かつ、当該取得の日から一年以内に、当該取得をした資産を…当該法人の事業の用に供したとき…、又は供する見込みであるときは、当該法人は、…納税地の所轄税務署長にこの項の規定の適用を受ける旨の届出をした当該資産に限り、当該資産を第一項の規定に該当する買換資産とみなして同項の規定の適用を受けることができる。
出典: 租税特別措置法 65条の7第1項・3項
実務ではこう使う
買換資産として取得する土地の評価では、譲渡した土地の面積の5倍という上限があるため、依頼者が取得予定地の面積と譲渡地の面積を比べる場面に立ち会うことがあります。事務所や工場の敷地としての用途が要件になる号もあるので、評価書には想定用途と敷地面積を明記し、事業の用に供する時期の見込みを依頼者に確認します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


