
特定の資産の買換えの場合の課税の特例とは?租税特別措置法での意味を図でわかりやすく解説
法人(清算中の法人を除く)が一定の資産を譲渡し、譲渡の日を含む事業年度に買換資産を取得して1年以内に事業の用に供したとき、圧縮限度額の範囲内で買換資産の帳簿価額を減額して損金に算入する特例です。つまり、会社が事業用の土地や建物を買い換えたとき、売却益の8割分の課税を先送りします。
特定の資産の買換えの場合の課税の特例とは
古い工場の土地を売って、そのお金で郊外に新しい工場を建てる会社を考えます。土地は昔に安く買ったものなので大きな売却益が出ますが、そのお金は新しい工場に消えていて、手元に税金を払う余裕はありません。租税特別措置法は、法人が事業用の資産を譲渡して同じ事業年度に別の資産に買い換え、1年以内に事業に使うときは、買換資産の帳簿価額を減額(圧縮)して、その分を損金に落とすことを認めています。落とせる上限が圧縮限度額で、売却益の8割相当までです。これが特定の資産の買換えの場合の課税の特例で、法人税の側の制度です。
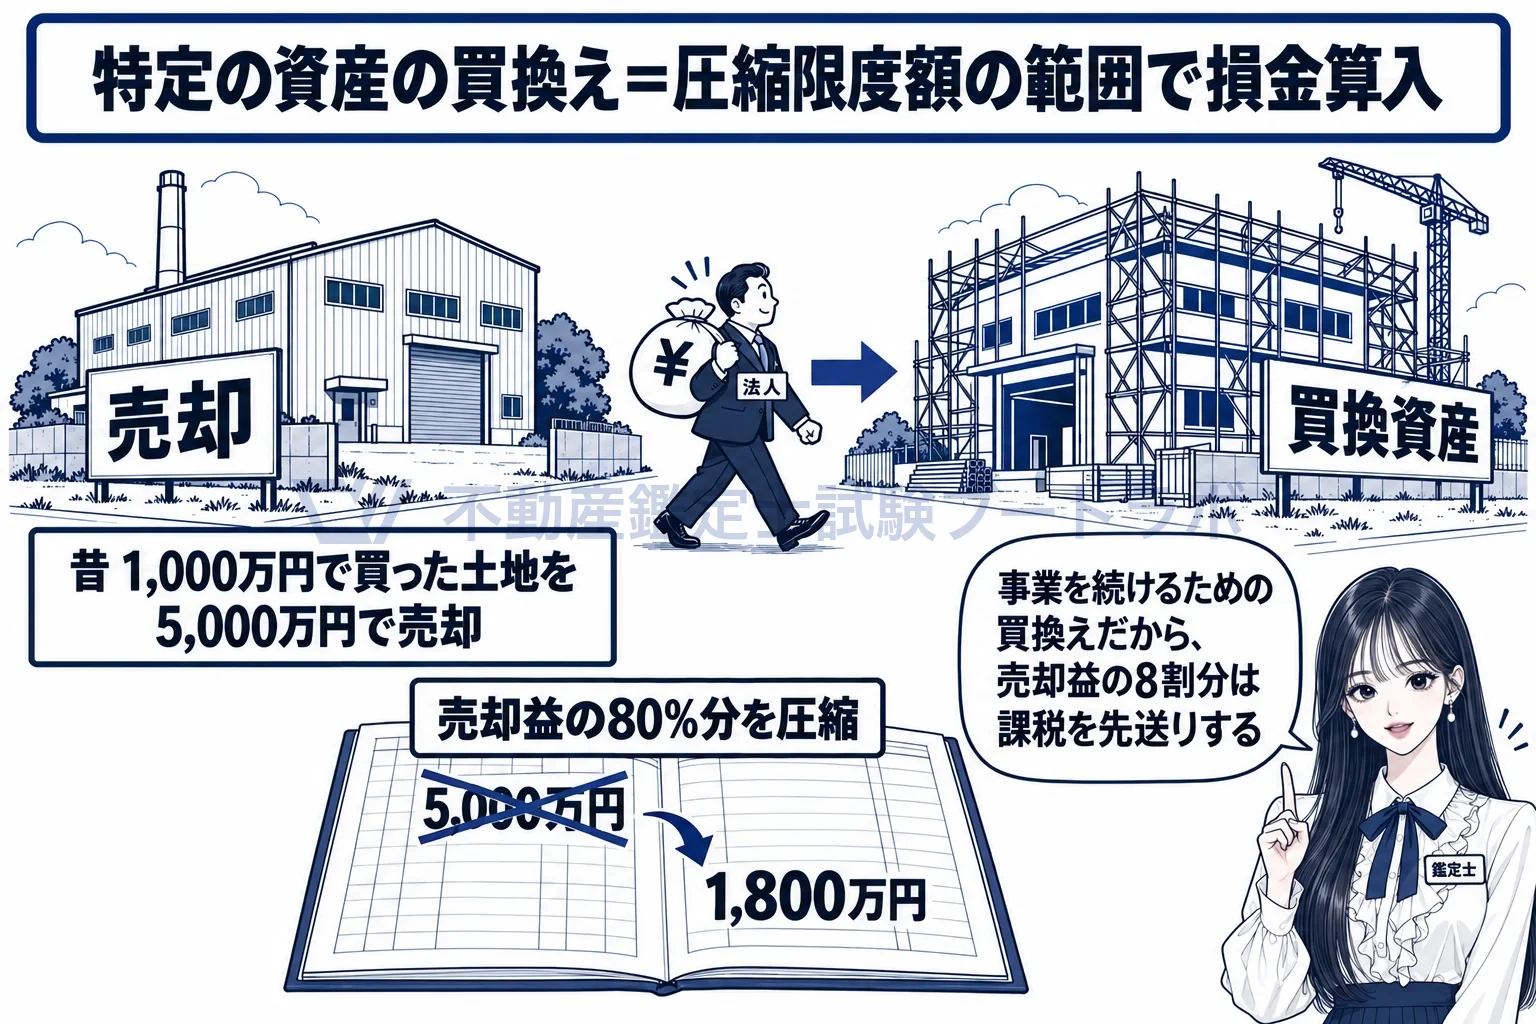
事業を続けるための買換えだから、利益の8割は課税を先送り。
主体は清算中を除く法人で、内国法人に限りません
65条の7第1項は、主体を「法人(清算中の法人を除く。)」と定めています。事業を続ける前提で買換資産を事業に使う制度なので、事業をたたむ途中の清算中の法人は外されます。一方で内国法人と外国法人の区別はなく、外国法人が国内で行う買換えも対象になり得ます。個人の事業用資産の買換えは37条が別に定めていて、こちらは所得税の側の制度です。
棚卸資産は除き、合併・贈与・交換は譲渡に含みません
65条の7第1項は、法人の有する資産のうち棚卸資産を除くものを対象としています。不動産業者が販売用に持つ土地や建物は棚卸資産なので、それを売って別の資産を買ってもこの特例は使えません。商品を売る通常の営業と、事業に使う固定資産の買換えとを切り分けているからです。65条の7第16項1号は、譲渡から収用等による譲渡、贈与・交換・出資・現物分配による譲渡、合併又は分割による資産の移転を除いています。対価を受け取って売る通常の譲渡だけが入口です。
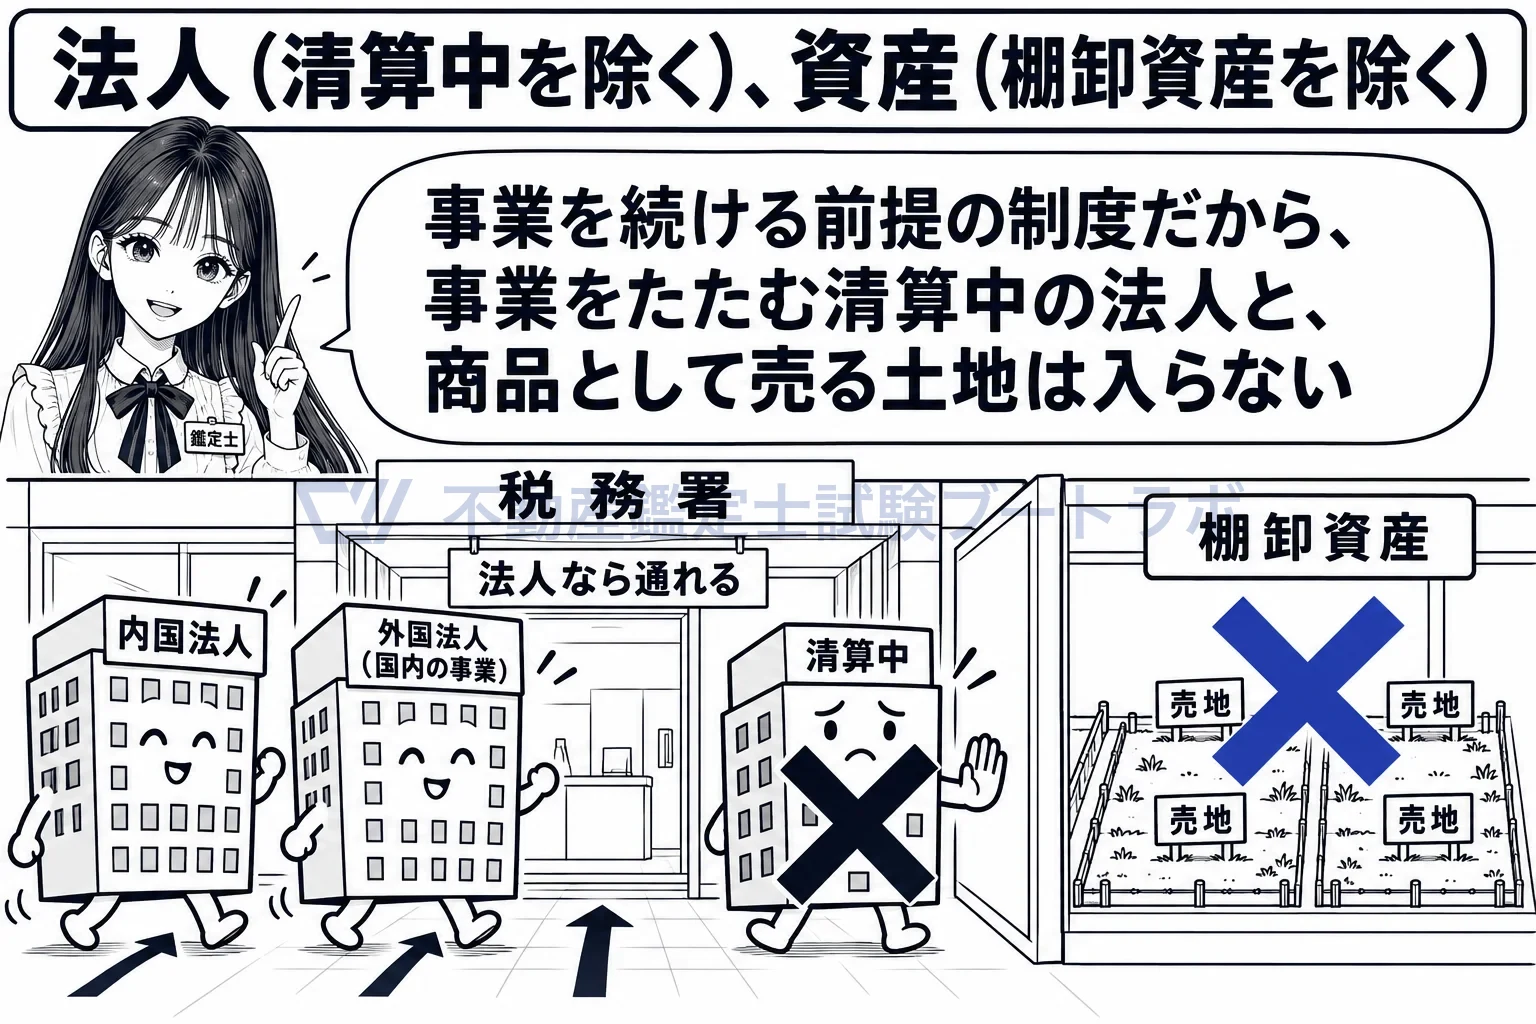
事業を続ける前提の制度だから、清算中の法人と商品の土地は外。
譲渡資産と買換資産は表の組合せで決まり、同じ種類でなくてよいです
65条の7第1項の表は、上欄の譲渡資産と下欄の買換資産の組合せを号ごとに定めています。国内の土地等・建物・構築物で所有期間10年超のものを譲渡し、国内の一定の土地等や建物・構築物を取得する組合せなどがあり、上欄が土地でも下欄に建物が並んでいます。土地を売って建物を買う買換えでも、表の組合せに当たれば適用できます。「土地と土地、建物と建物」のような同一種類の要件は、法人税法50条の交換の圧縮記帳の話で、この特例にはありません。
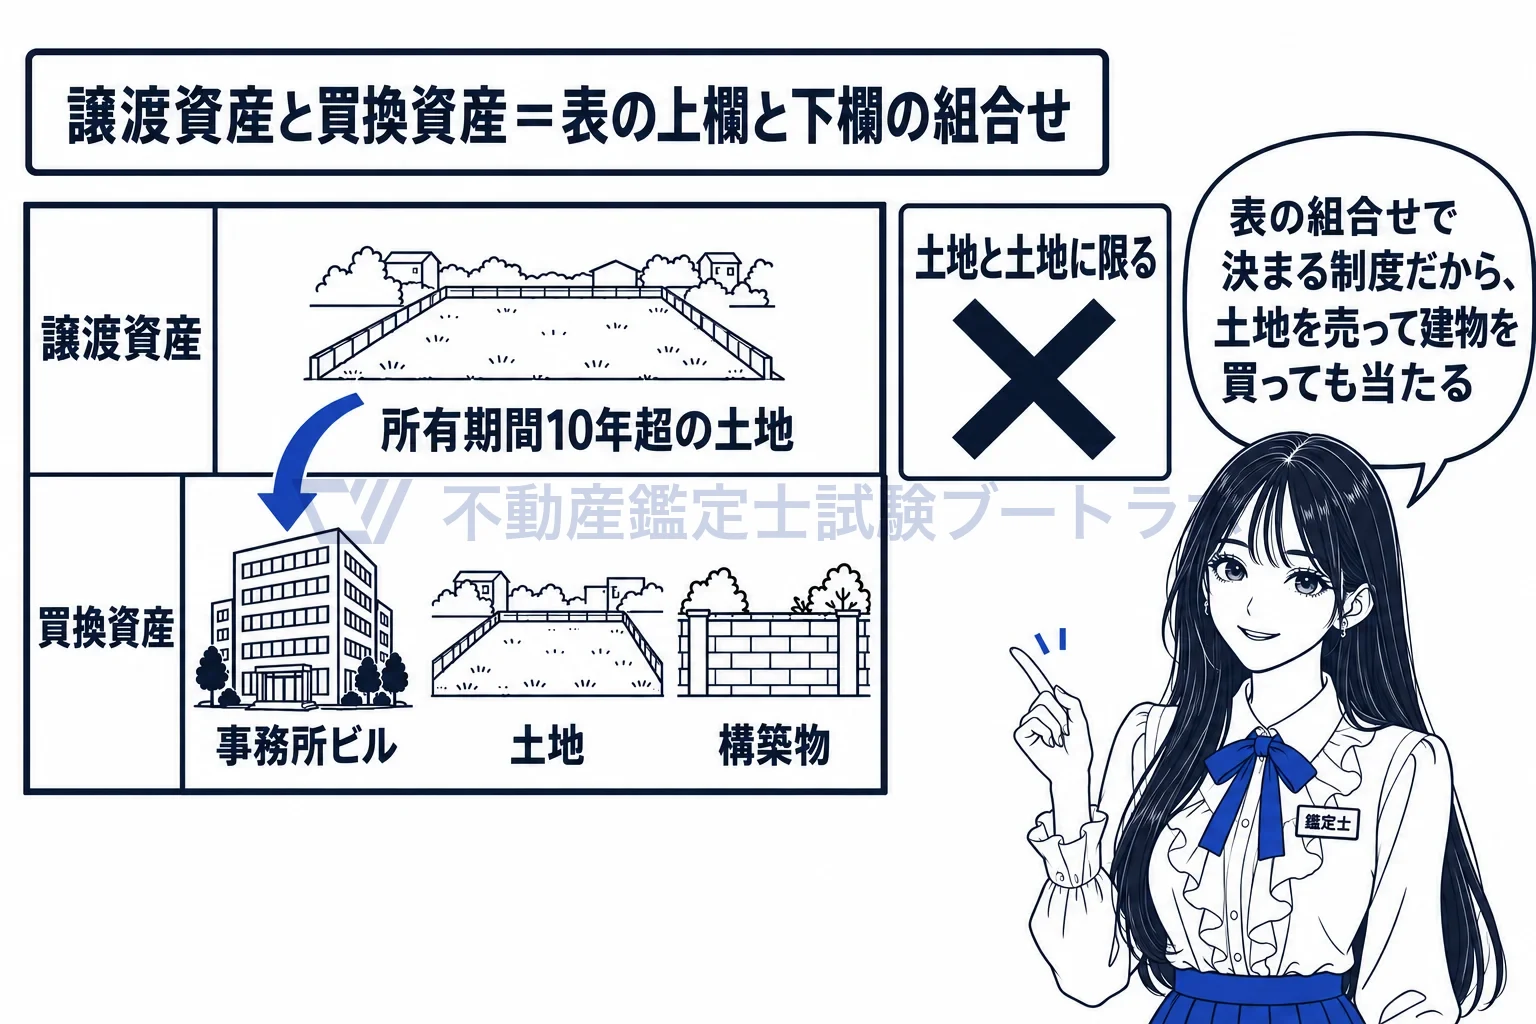
表の組合せに当たれば、土地を売って建物を買ってもよい。
効果は圧縮限度額の範囲での損金算入で、経理方法は二つあります
65条の7第1項は、買換資産につき圧縮基礎取得価額に差益割合を乗じた金額の100分の80に相当する金額(圧縮限度額)の範囲内で帳簿価額を損金経理により減額し、又は帳簿価額を減額することに代えて圧縮限度額以下の金額を確定した決算において積立金として積み立てる方法により経理したときに、その金額を損金の額に算入すると定めています。買換資産は譲渡の日を含む事業年度に取得し、取得の日から1年以内に事業の用に供するか、供する見込みであることが要ります。適用を受ける旨の届出と、確定申告書への明細の添付も要件です。
法人(清算中の法人を除く。…)が、…その有する資産(棚卸資産を除く。…)で次の表の各号の上欄に掲げるもの…の譲渡をした場合において、当該譲渡の日を含む事業年度において、当該各号の下欄に掲げる資産の取得をし、かつ、当該取得の日から一年以内に、当該取得をした資産(…「買換資産」という。)を…当該法人の事業の用…に供したとき…、又は供する見込みであるとき…は、当該買換資産…につき、その圧縮基礎取得価額に差益割合を乗じて計算した金額の百分の八十…に相当する金額(…「圧縮限度額」という。)の範囲内でその帳簿価額を損金経理により減額し、又はその帳簿価額を減額することに代えてその圧縮限度額以下の金額を当該事業年度の確定した決算において積立金として積み立てる方法…により経理したときに限り、その減額し、又は経理した金額に相当する金額は、当該事業年度の所得の金額の計算上、損金の額に算入する。
出典: 租税特別措置法 65条の7第1項
実務ではこう使う
法人が事業用不動産を買い換えるときは、譲渡資産と買換資産の両方の価額が圧縮限度額の計算に使われるため、取得価額の妥当性を示す鑑定評価の依頼があります。10年超の土地を売って市街地の事務所敷地を買う組合せでは、買換資産の面積要件や用途を確かめる必要があり、評価書に敷地面積と用途を明記します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


