
圧縮基礎取得価額とは?租税特別措置法での意味を図でわかりやすく解説
圧縮限度額の計算の基礎になる金額で、買換資産の取得価額と、その買換資産に係る譲渡資産の譲渡対価の額のうち、いずれか少ない金額です。つまり、売った代金のうち買換えに実際に回した部分の金額です。
圧縮基礎取得価額とは
会社が建物を400万円で売り、その代金で500万円の土地を買ったとします。買換えの特例で先送りできるのは、売った代金のうち新しい資産に回した部分についての利益だけです。代金400万円より高い500万円の土地を買っても、買換えに回せた代金は400万円までですから、計算の出発点は400万円になります。逆に代金より安い資産を買えば、その取得価額が出発点です。この「取得価額と譲渡対価の少ない方」が圧縮基礎取得価額で、売った建物の帳簿価額はここには出てきません。
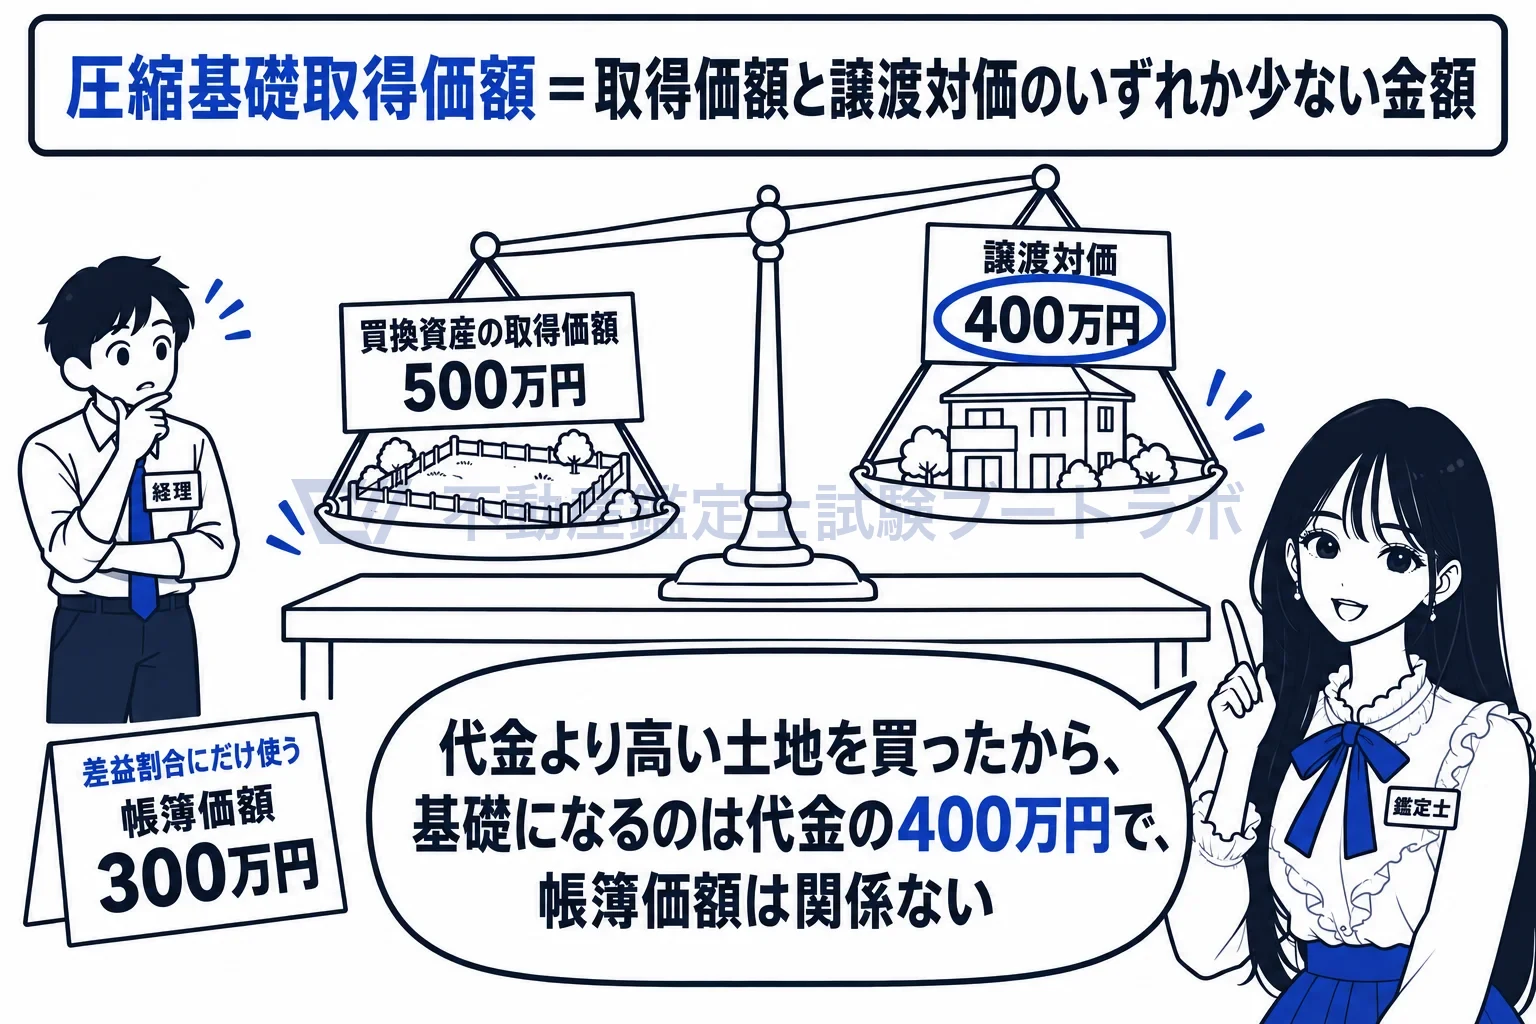
取得価額500万円と譲渡対価400万円の少ない方だから、400万円。
買換資産の取得価額と譲渡対価の、いずれか少ない金額です
65条の7第16項3号は、圧縮基礎取得価額を、買換資産の取得価額と、その買換資産に係る譲渡資産の譲渡に係る対価の額のうち、いずれか少ない金額と定めています。売った代金より高い資産を買えば譲渡対価が、安い資産を買えば取得価額が基礎になります。繰り延べられる利益は買換えに回した代金の範囲に限るという考え方で、代金の一部しか買換えに使わなければ、使わなかった部分の利益はその年に課税されます。
譲渡資産の帳簿価額は、この金額の計算には使いません
譲渡対価400万円、譲渡直前の帳簿価額300万円、買換資産の取得価額500万円なら、圧縮基礎取得価額は取得価額と譲渡対価の少ない方の400万円です。帳簿価額の300万円や、売却益の100万円ではありません。帳簿価額は差益割合(この場合(400−300)÷400=25%)を出すときに使う数字で、16項3号の圧縮基礎取得価額には登場しません(16項4号)。譲渡対価800万円、帳簿価額600万円、取得価額1,000万円なら、圧縮基礎取得価額は800万円です。
先に他の買換資産に充てた代金は、除いて比べます
65条の7第16項3号は、既に譲渡対価の一部で取得した他の買換資産で特例の適用を受けるものがある場合には、譲渡対価の額から政令で定める金額を控除した金額と比べると定めています。一つの譲渡代金を二つの買換資産に分けて使うときに、同じ代金を二度数えないための調整です。先行取得した減価償却資産が買換資産とみなされるときも、この金額を基礎に政令で定める計算をするので、「いずれか少ない金額」はあくまで原則です。
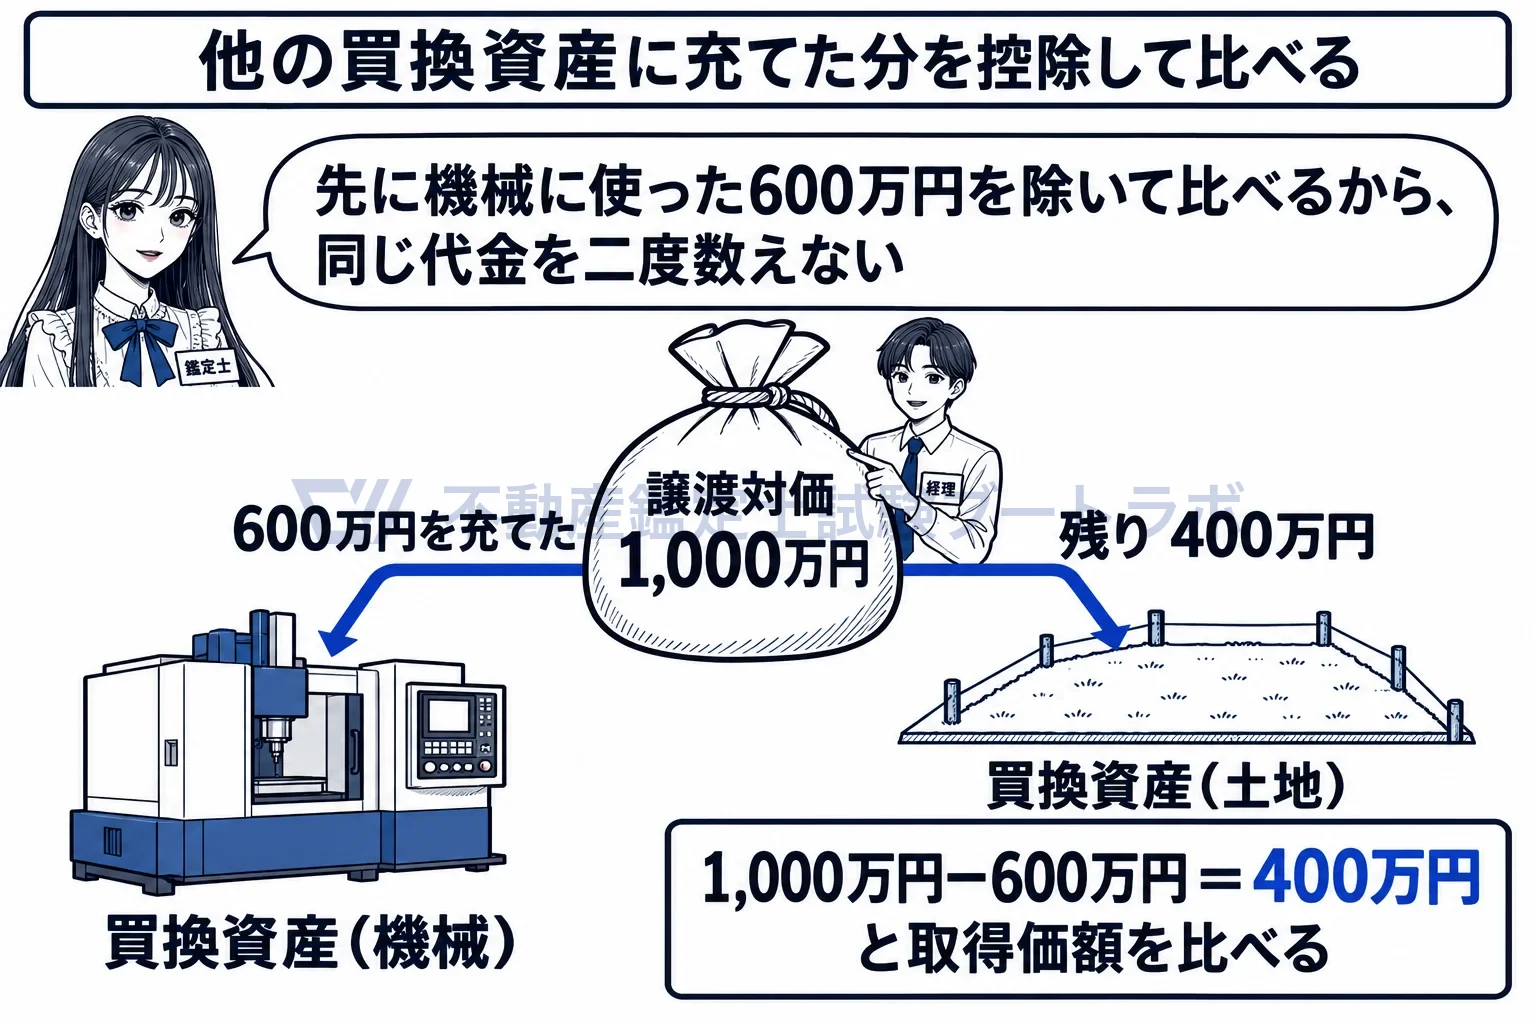
先に別の買換資産に使った分は除くから、代金を二重に数えない。
圧縮限度額は、この金額に差益割合と80%を掛けて求めます
65条の7第1項は、圧縮基礎取得価額に差益割合を乗じて計算した金額の100分の80を圧縮限度額としています。譲渡対価400万円、帳簿価額300万円、取得価額500万円なら、圧縮基礎取得価額400万円×差益割合25%×80%=80万円が圧縮限度額です。圧縮基礎取得価額を取り違えると圧縮限度額も違ってくるので、最初に少ない方を正しく選ぶことが計算の全体を決めます。
「圧縮基礎取得価額」とは、次に掲げる金額のうちいずれか少ない金額…をいう。イ 当該買換資産の取得価額 ロ 当該買換資産に係る第一項の表の各号の上欄に掲げる資産の譲渡に係る対価の額(既に当該譲渡に係る対価の額の一部に相当する金額をもつて取得した当該各号に係る他の買換資産で同項の規定の適用を受けるものがある場合その他の政令で定める場合には、買換資産の取得に充てる金額として政令で定める金額を控除した金額。…)
出典: 租税特別措置法 65条の7第16項3号
実務ではこう使う
買換えの特例では譲渡対価と買換資産の取得価額の両方が税額計算の基礎になるので、関係会社間の取引では両方の価額が時価として妥当かを鑑定評価で示すことがあります。評価書では譲渡資産と買換資産を別々の価格時点で評価することが多く、どちらの価額がどの計算に使われるかを依頼者に整理して伝えます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


