
贈与税の配偶者控除とは?相続税法での意味を図でわかりやすく解説
婚姻期間20年以上の配偶者から、国内の居住用不動産か、それを取得するための金銭の贈与を受け、翌年3月15日までに住んでその後も住み続ける見込みのときに、贈与税の課税価格から2,000万円まで控除する制度です。同じ配偶者からは一度だけ受けられます。
贈与税の配偶者控除とは
長く連れ添った夫婦の間で、夫名義の自宅を妻の名義に移しておきたいことがあります。夫婦の間でも贈与は贈与なので、本来は110万円の基礎控除を超えた部分に贈与税がかかります。贈与税の配偶者控除を使うと、婚姻期間20年以上の配偶者から自宅(居住用不動産)か自宅を買うお金をもらった年は、課税価格から2,000万円まで差し引けます。基礎控除と合わせて2,110万円までの自宅の贈与に贈与税がかかりません。配偶者が先に亡くなった後の住まいを守るための特例で、婚姻期間、対象財産、居住の期限、回数の四つに要件があります。
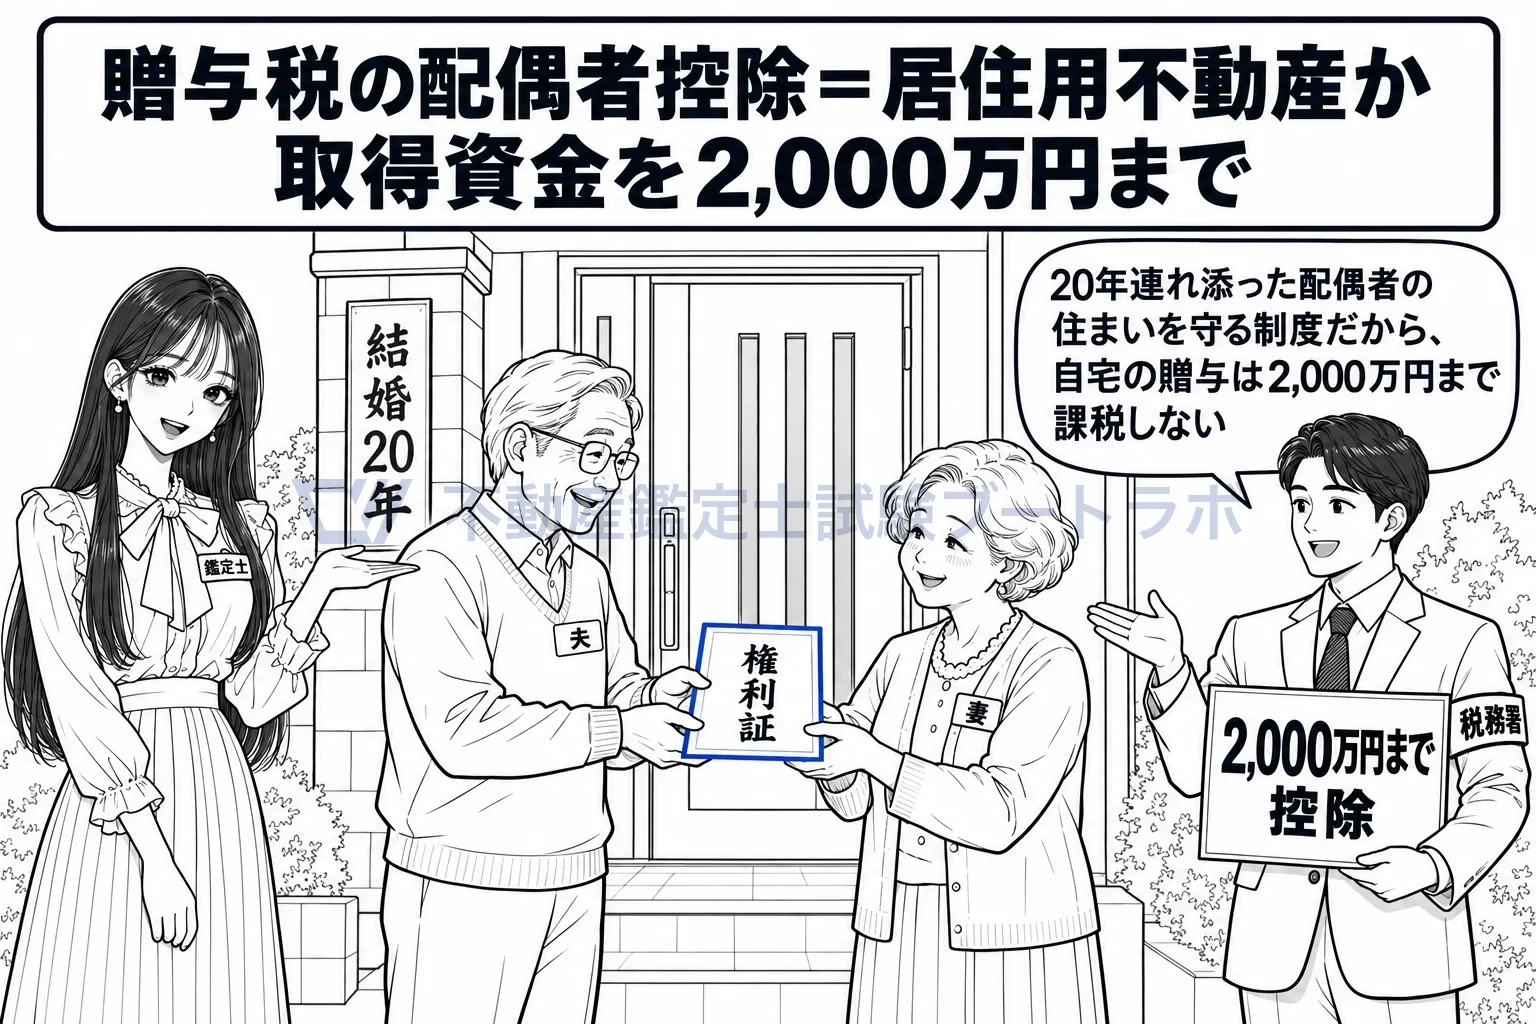
20年連れ添った配偶者からの自宅の贈与は、2,000万円まで控除。
婚姻期間20年以上かどうかは、贈与の時で判定します
21条の6第1項は、婚姻期間が20年以上である配偶者からの贈与に限る、と定めています。施行令は、20年以上かどうかを贈与の時の現況で判定し、期間は婚姻の届出の日から贈与の日までで数えるとしています。その年の1月1日に19年11か月でも、贈与の日に20年に達していれば要件を満たします。相続時精算課税の年齢要件がその年1月1日で判定するのとは、判定の日が違います。条文に理由は書いていませんが、20年という長さは、夫婦で築いた財産を分け合う実質があると見られる期間として置かれたと考えられます。
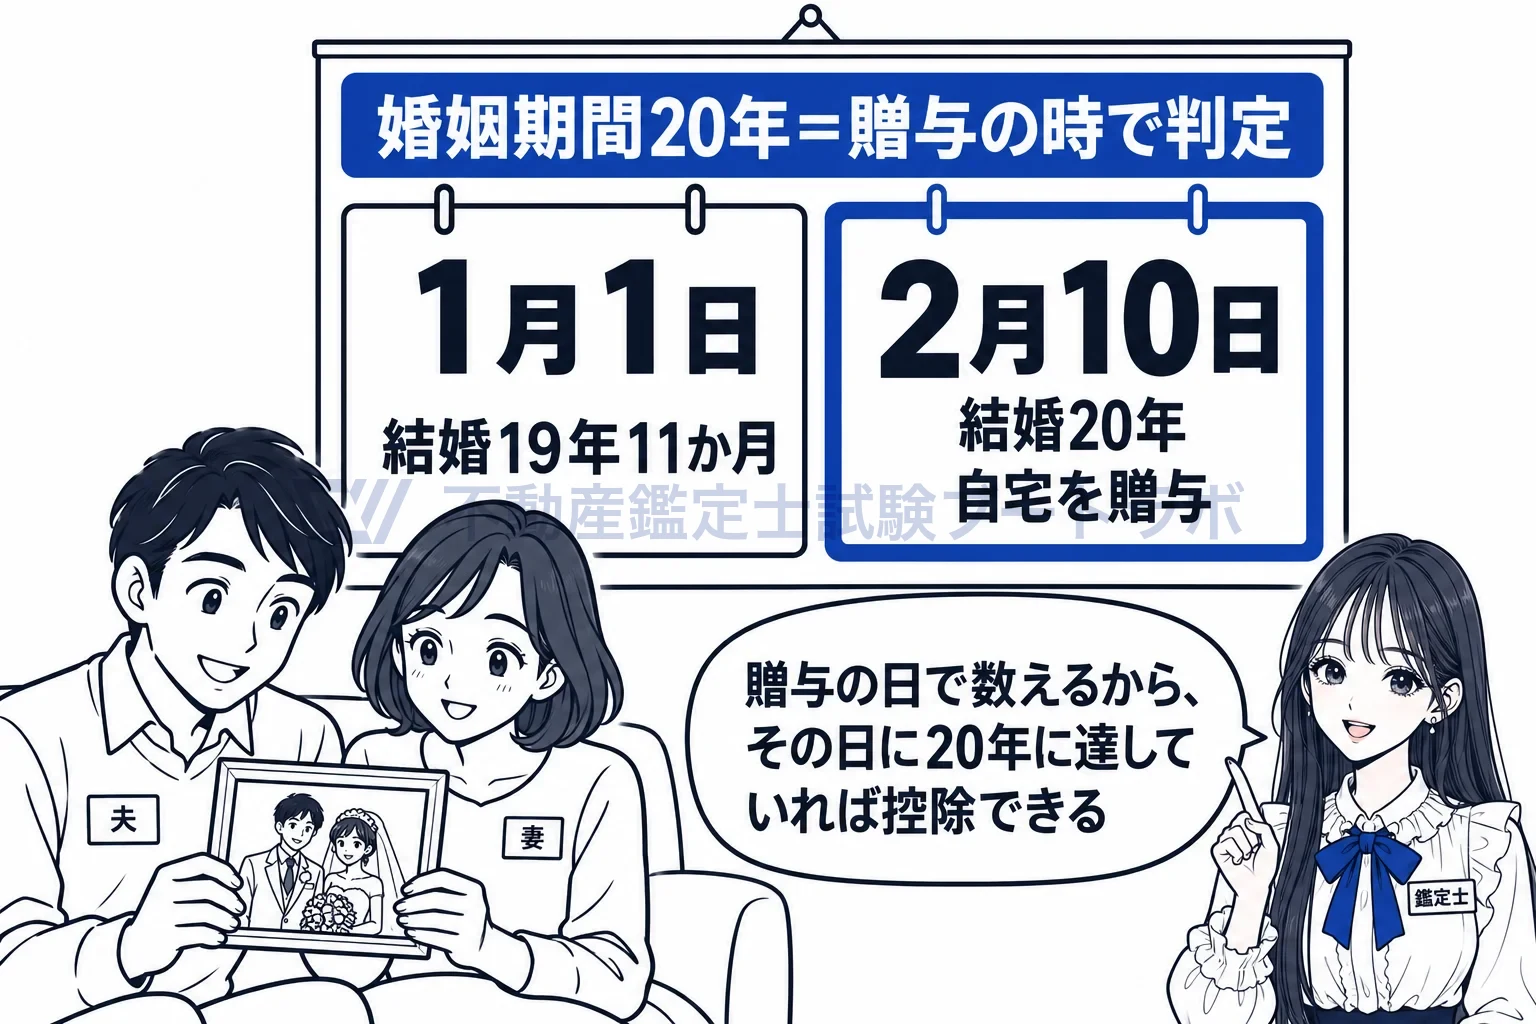
1月1日ではなく、贈与の日に20年に達していればよい。
対象は国内の居住用不動産か、それを取得するための金銭です
21条の6第1項は、専ら居住の用に供する土地、土地の上に存する権利、家屋でこの法律の施行地にあるもの(居住用不動産)、又は金銭を取得した人、と定めています。自宅そのものだけでなく、自宅を買うためのお金の贈与も対象です。海外にある別荘は施行地の外なので対象外で、上場株式や現金のような居住用不動産以外の財産は、同じ年に一緒にもらっても控除の対象になりません。この制度が守るのは配偶者の住まいですから、対象を住まいとその取得資金に絞っています。
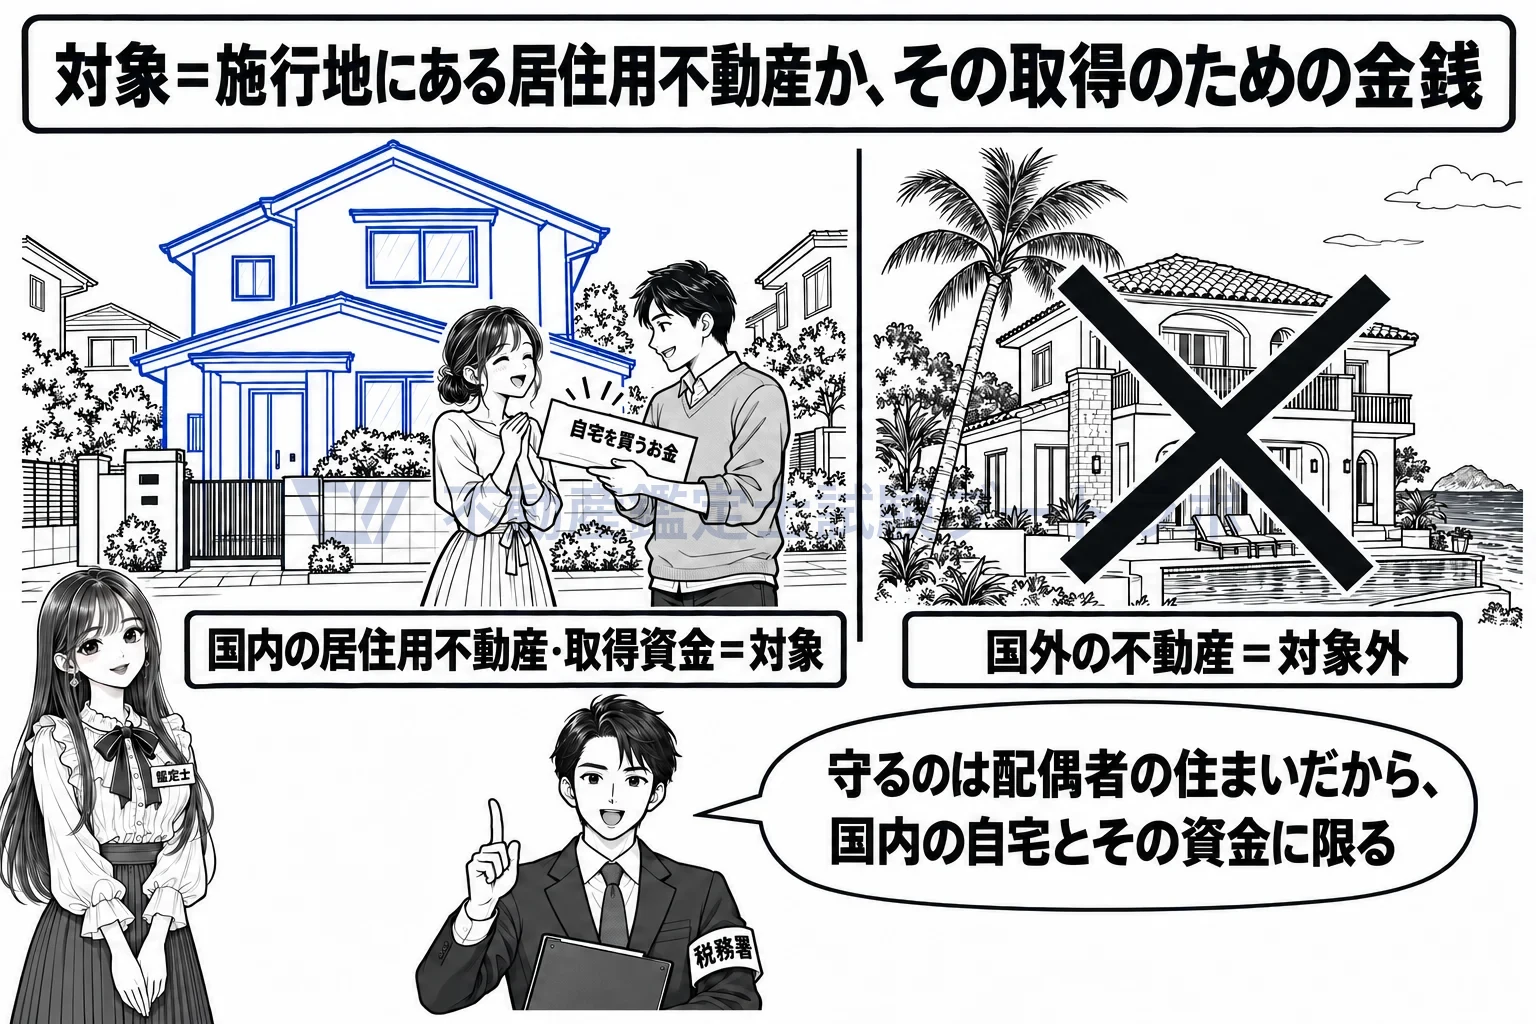
国内の自宅と、自宅を買うお金は対象。海外の別荘は対象外。
翌年3月15日までに住み、その後も住み続ける見込みが要ります
21条の6第1項は、贈与を受けた年の翌年3月15日までにその居住用不動産を居住の用に供し、かつ、その後引き続き居住の用に供する見込みであることを要件にしています。金銭の贈与なら、同じ日までにその金銭で居住用不動産を取得して住み始め、引き続き住む見込みであることが要ります。翌年3月15日は贈与税の申告期限と同じ日で、申告のときに住んでいる実態を確かめられるようにしています。もらってすぐ売る、人に貸すといった使い方は、住まいを守る制度の趣旨から外れるので控除できません。
控除は2,000万円までで、同じ配偶者からは一度だけです
控除額は2,000万円で、贈与された居住用不動産の価額と取得に充てた金銭の合計がそれより少ないときは、その合計額が上限です(21条の6第1項)。同項の括弧書きは、前年以前に同じ配偶者からの贈与でこの控除を受けた人を除く、と定めているので、同じ配偶者からは一生に一度しか使えません。適用を受けるには、申告書に控除の記載と、前年以前に適用を受けていない旨の書類などを添付することが要ります(同条2項)。
その年において贈与によりその者との婚姻期間が二十年以上である配偶者から専ら居住の用に供する土地若しくは土地の上に存する権利若しくは家屋でこの法律の施行地にあるもの(以下この条において「居住用不動産」という。)又は金銭を取得した者…が、当該取得の日の属する年の翌年三月十五日までに当該居住用不動産をその者の居住の用に供し、かつ、その後引き続き居住の用に供する見込みである場合…においては、その年分の贈与税については、課税価格から二千万円…を控除する。
出典: 相続税法 21条の6第1項
実務ではこう使う
夫婦間で自宅の持分を贈与する案件は、相続対策として税理士から鑑定士に相談が来ます。控除の対象になる価額は相続税評価額で計算するので、家屋は固定資産税評価額、土地は路線価が基になり、時価との差を依頼者に説明する場面があります。贈与による名義変更には不動産取得税と登録免許税がかかり、配偶者控除の対象外で別に課税される点も実務で確認します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


