
物納とは?相続税法での意味を図でわかりやすく解説
納付すべき相続税を延納によっても金銭で納めることが困難な事由があるとき、納税義務者の申請により税務署長が許可して、相続した不動産などの財産そのもので納めさせる制度です。相続税だけにあり、贈与税にはありません。
物納とは
相続した財産が土地と家ばかりで、現金がほとんどないことがあります。相続税は原則として金銭で一度に納めますが、それが無理なら何年かに分けて納める延納があり、延納でも払えないときに、相続した土地や家屋そのものを国に納める物納が認められます。売って現金にすれば納められるのに、納税者の都合で物で納めることは選べません。金銭で一時に納める、延納する、物納する、の三段のうち最後の手段です。贈与税には延納はありますが、物納はありません。
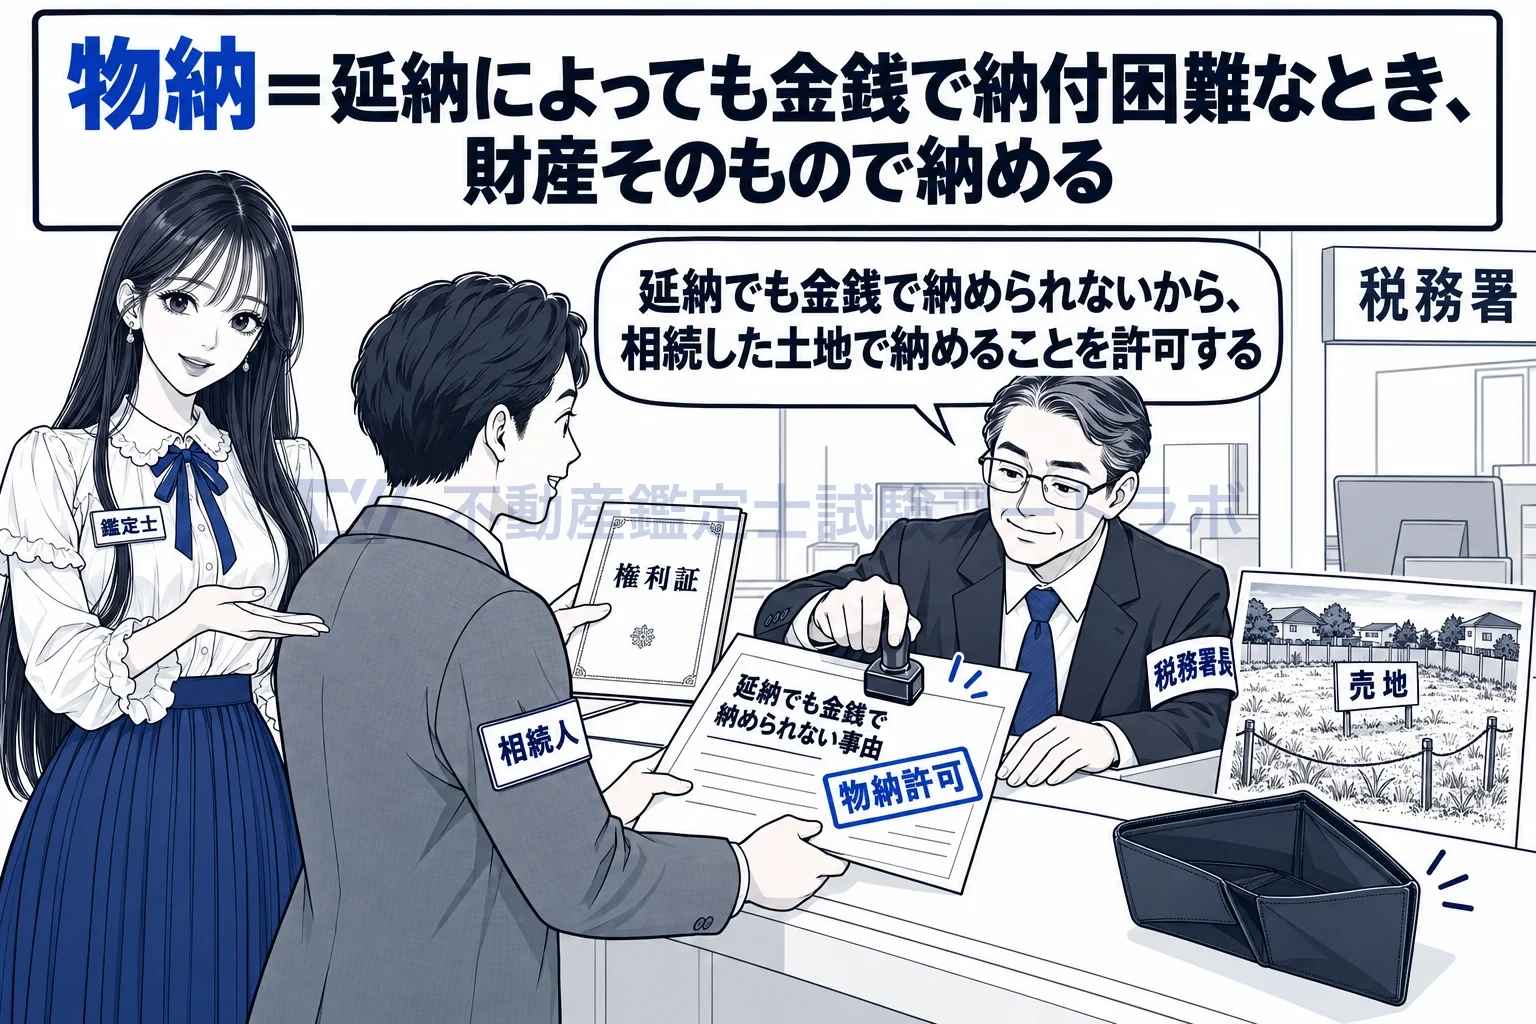
延納でも金銭で納められないときに、相続した土地そのもので納める。
金銭納付、延納、物納の順で、納税者が選ぶ制度ではありません
41条1項は、納付すべき相続税額を延納によっても金銭で納付することを困難とする事由がある場合に、納税義務者の申請により、税務署長が物納の許可をすることができる、と定めています。要件は延納でも払えないことで、金銭で納められる人や、延納なら納められる人には認められません。手続も申請と許可なので、納税者が一方的に選べるものではありません。国は税を金銭で受け取るのが原則で、物で受け取ると管理や売却の手間と値下がりの危険を国が負うため、物納はどうしても金銭で納められないときの最後の手段に限られています。
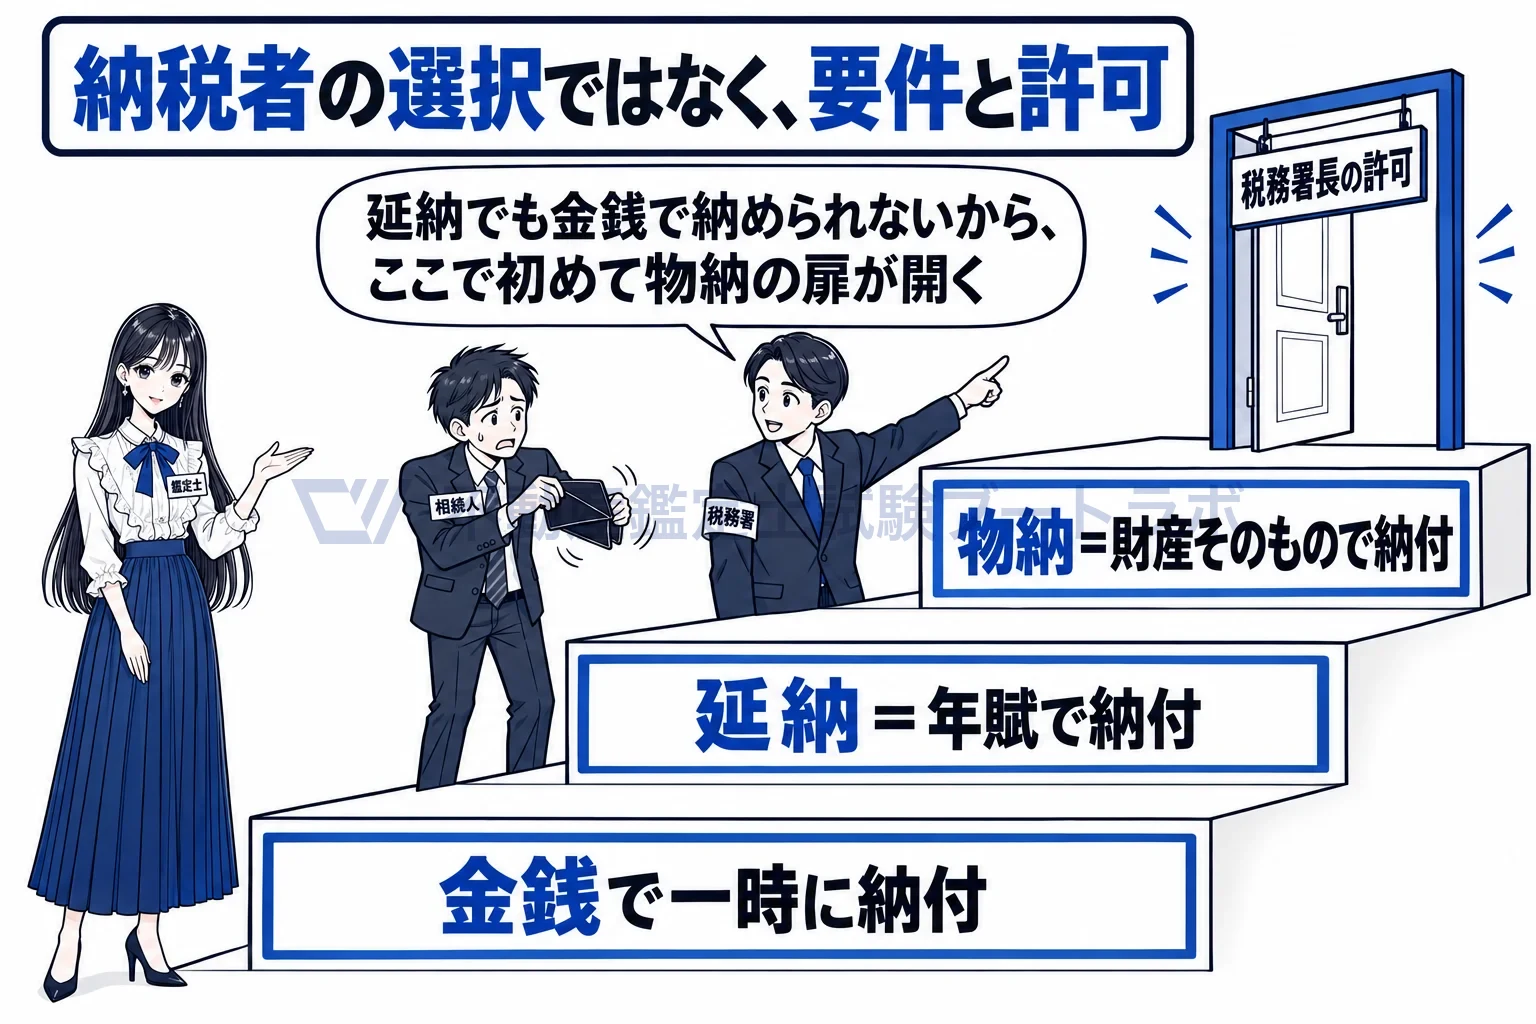
金銭一時納付、延納、物納の三段。物納は最後の手段。
物納があるのは相続税だけで、贈与税にはありません
41条1項の主語は相続税額で、贈与税について物納を認める条文はありません。贈与税には38条3項で5年以内の延納がありますが、贈与でもらった財産をそのまま納める道は用意されていません。相続は本人の死亡で否応なく起こり、現金のない財産を引き継ぐことも多いのに対し、贈与は当事者が時期も財産も選んで行うものなので、金銭で納められる形で受け取るよう求めても無理がありません。条文に理由は書いていませんが、この違いが二つの税の扱いの差に表れていると考えられます。
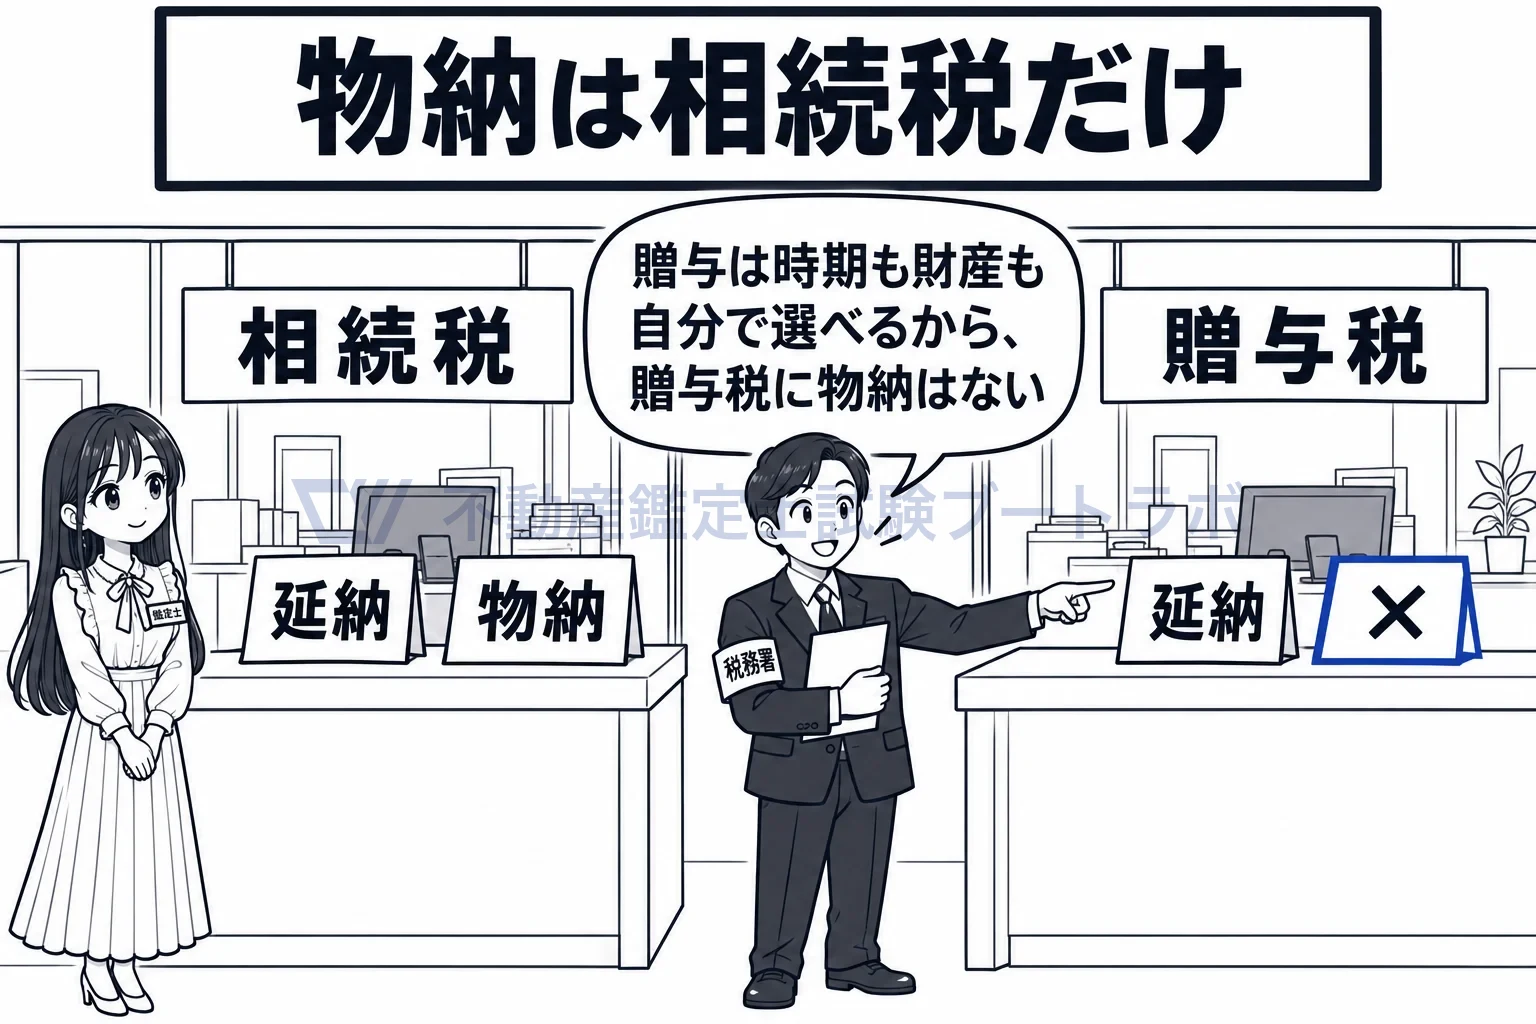
相続税の窓口には延納と物納、贈与税の窓口には延納だけ。
限度は納付を困難とする金額で、充てる財産にも順位があります
物納は、納付を困難とする金額として政令で定める額を限度に許可されます(41条1項)。物納財産の性質や形状によりその額を超える財産を収納せざるを得ないときは、税務署長がやむを得ないと認めれば超えて許可できます。充てられる財産は、課税価格の計算の基礎になった財産で施行地にある不動産・船舶、国債・地方債・株式などの有価証券、動産で、管理や処分に不適格なものは除かれ、不動産や国債が先、動産は後という順位があります(41条2項・4項・5項)。相続時精算課税で受けた財産は物納に充てられません。申請は納期限までに所轄税務署長へ行い(42条1項)、延納中に納められなくなったときは申告期限から10年以内なら物納に切り替える特定物納もあります(48条の2)。
税務署長は、納税義務者について第三十三条又は国税通則法第三十五条第二項(申告納税方式による国税等の納付)の規定により納付すべき相続税額を延納によつても金銭で納付することを困難とする事由がある場合においては、納税義務者の申請により、その納付を困難とする金額として政令で定める額を限度として、物納の許可をすることができる。
出典: 相続税法 41条1項
実務ではこう使う
物納された不動産は国有財産になり、財務局が管理・売却します。収納価額は原則として相続税評価額なので、時価より安く手放すことになりがちで、鑑定士は「売却して金銭で納めるのと物納とどちらが有利か」の判断材料として時価を評価します。境界未確定や借地権付きなど、管理処分不適格財産に当たる土地の整理も実務の接点です。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


