
延納とは?相続税法での意味を図でわかりやすく解説
納付すべき相続税額または贈与税額が10万円を超え、納期限までに金銭で納めることを困難とする事由があるとき、納税義務者の申請により税務署長が許可して、年賦で分割して納めさせる制度です。相続税は原則5年以内、不動産等が多ければ最長15年、贈与税は5年以内です。
延納とは
相続した財産が土地や家屋ばかりで、相続税を一度に納める現金が足りないことがあります。そのとき、税務署長の許可を受けて何年かに分けて納めるのが延納です。要件は、税額が10万円を超えることと、金銭で一時に納めることが困難な事由があることの両方で、原則として担保も要ります。分けて納める期間は、遺産の中に不動産がどれだけあるかで変わります。延納でも納められないときに、初めて物納の話になります。
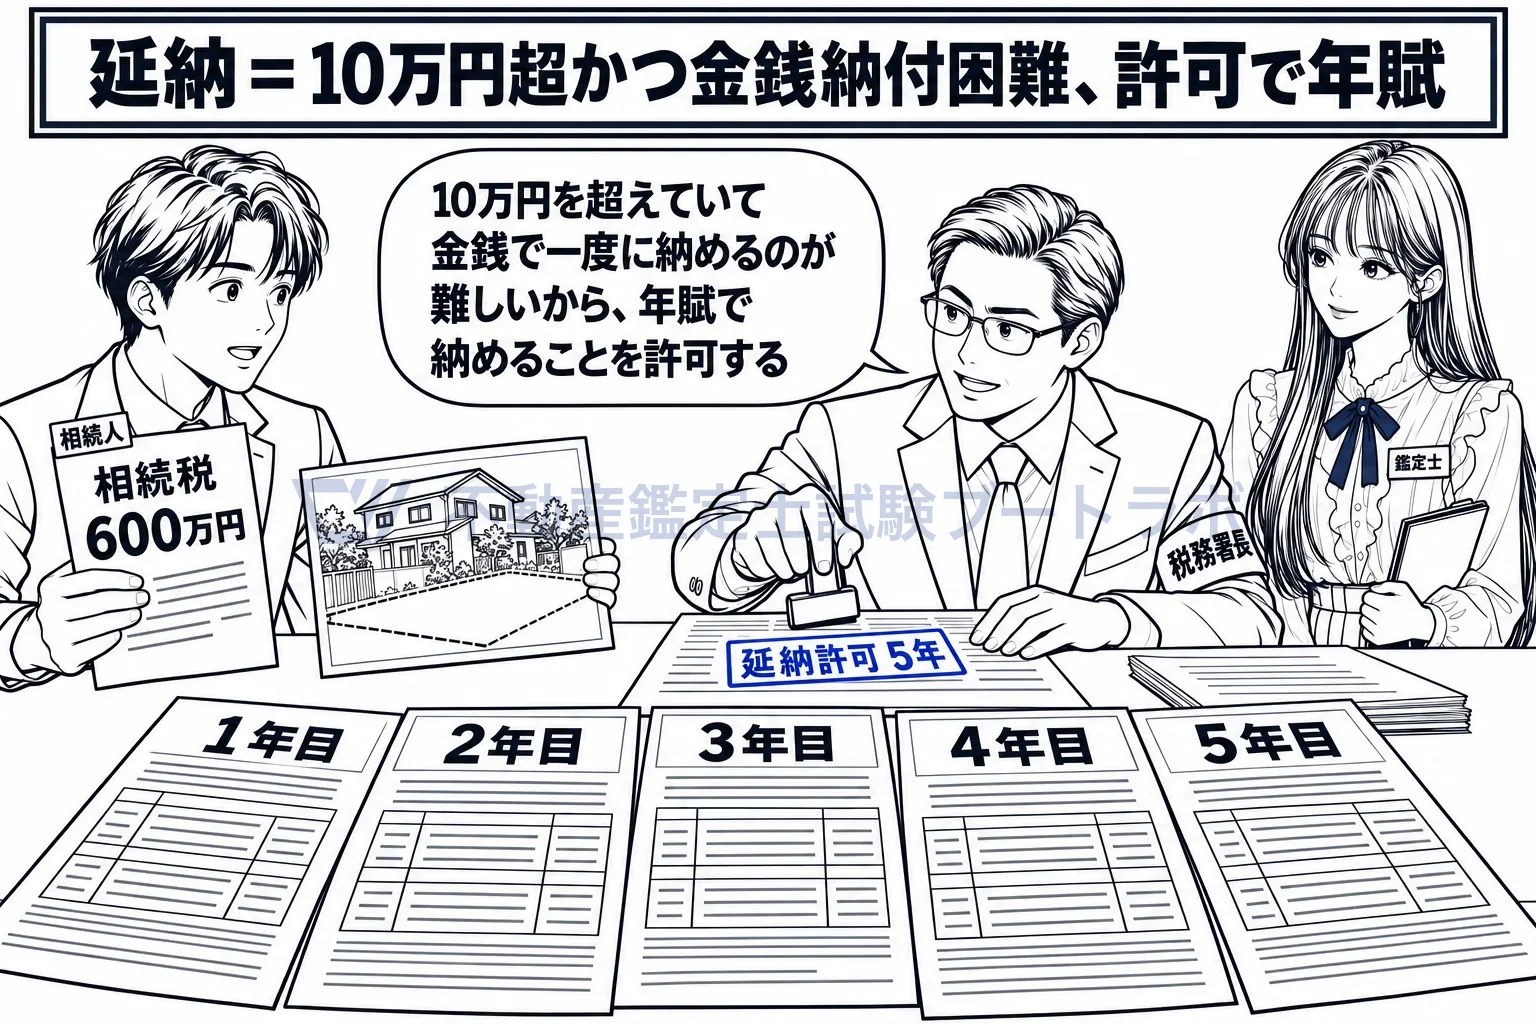
10万円を超え、金銭で納めるのが難しいときに、許可を受けて年賦で納める。
要件は10万円超と金銭納付困難の両方で、税務署長が許可します
38条1項は、納付すべき相続税額が10万円を超え、かつ、納税義務者について納期限までに、又は納付すべき日に金銭で納付することを困難とする事由がある場合に、納税義務者の申請により、納付を困難とする金額を限度として年賦延納の許可をすることができる、と定めています。二つの要件は「かつ」で結ばれ、どちらか一方では足りません。手続は申請と許可なので、納税者が一方的に選べる制度でもありません。10万円以下の税額まで年賦を認めると事務の手間が税額に見合わないこと、金銭で納められる人には一括で納めてもらうのが原則であることから、この二つが線になっています。
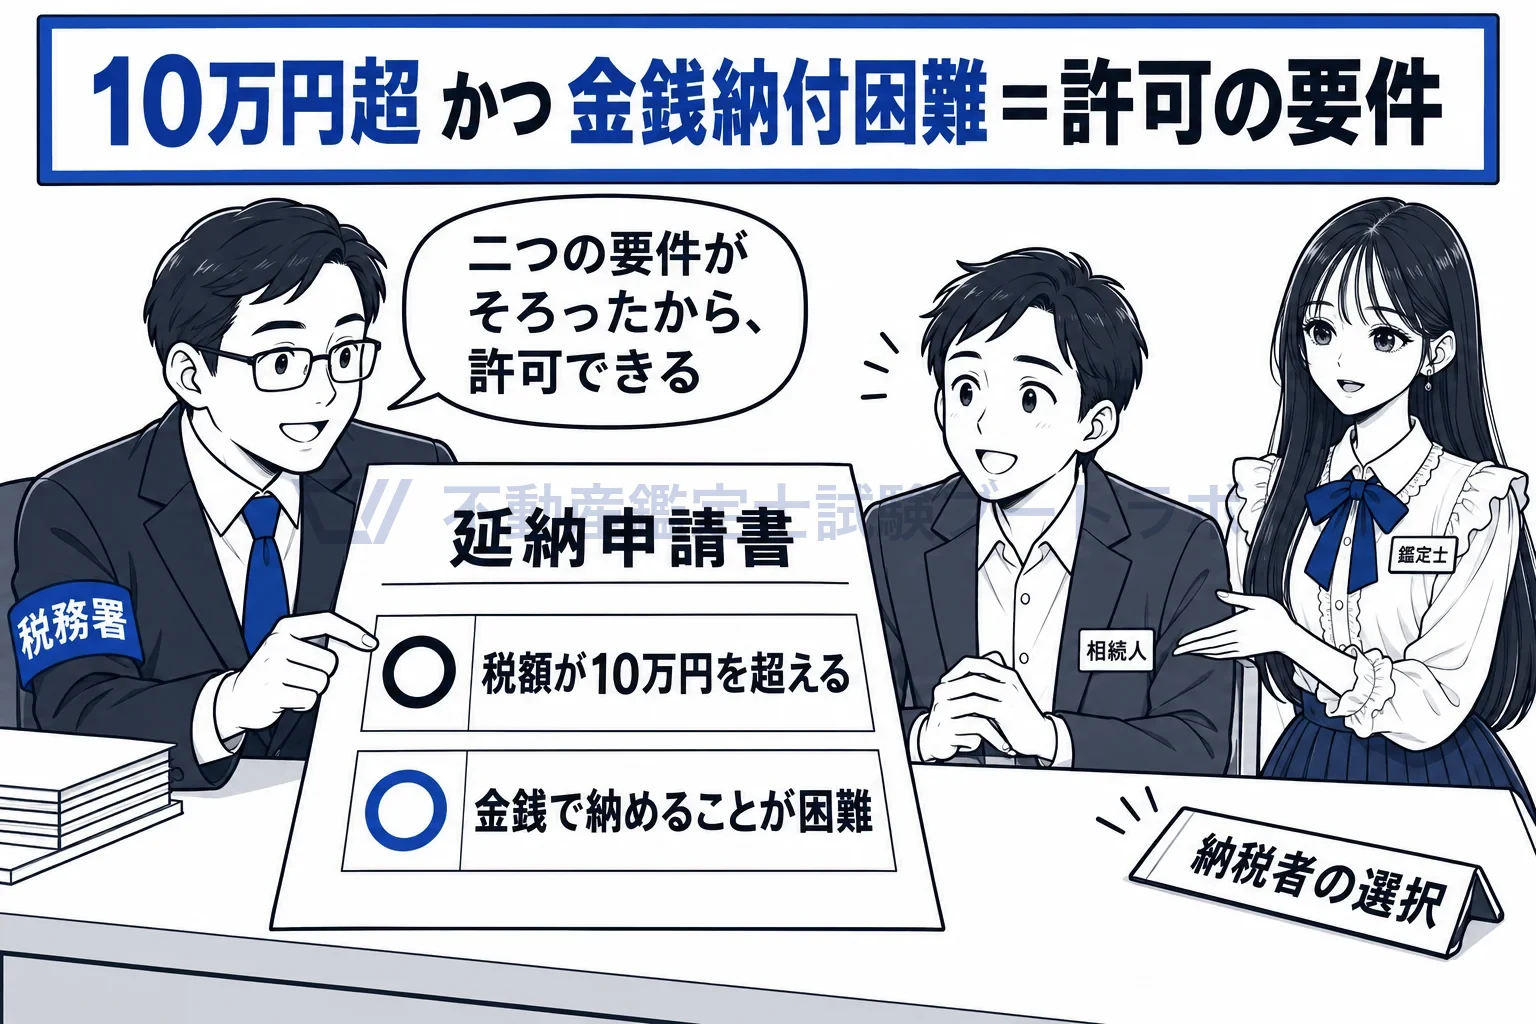
「10万円超」と「金銭で困難」の二つがそろって、許可の印。
相続税は原則5年以内、不動産等が5割以上なら最長15年です
38条1項は、延納の期間を5年以内とし、課税相続財産の価額のうち不動産・立木などの不動産等の価額が占める割合が10分の5以上のときは、不動産等に対応する税額について15年以内、その他の税額について10年以内とする、と定めています。不動産は売って現金にするのに時間がかかるので、遺産の半分以上が不動産なら長い期間を認めています。延納税額が50万円(不動産等が5割以上なら150万円)未満なら、延納税額を10万円で割った年数が上限です。税務署長は延納税額に相当する担保を徴さなければなりませんが、延納税額100万円以下かつ延納期間3年以下なら不要です(38条4項)。
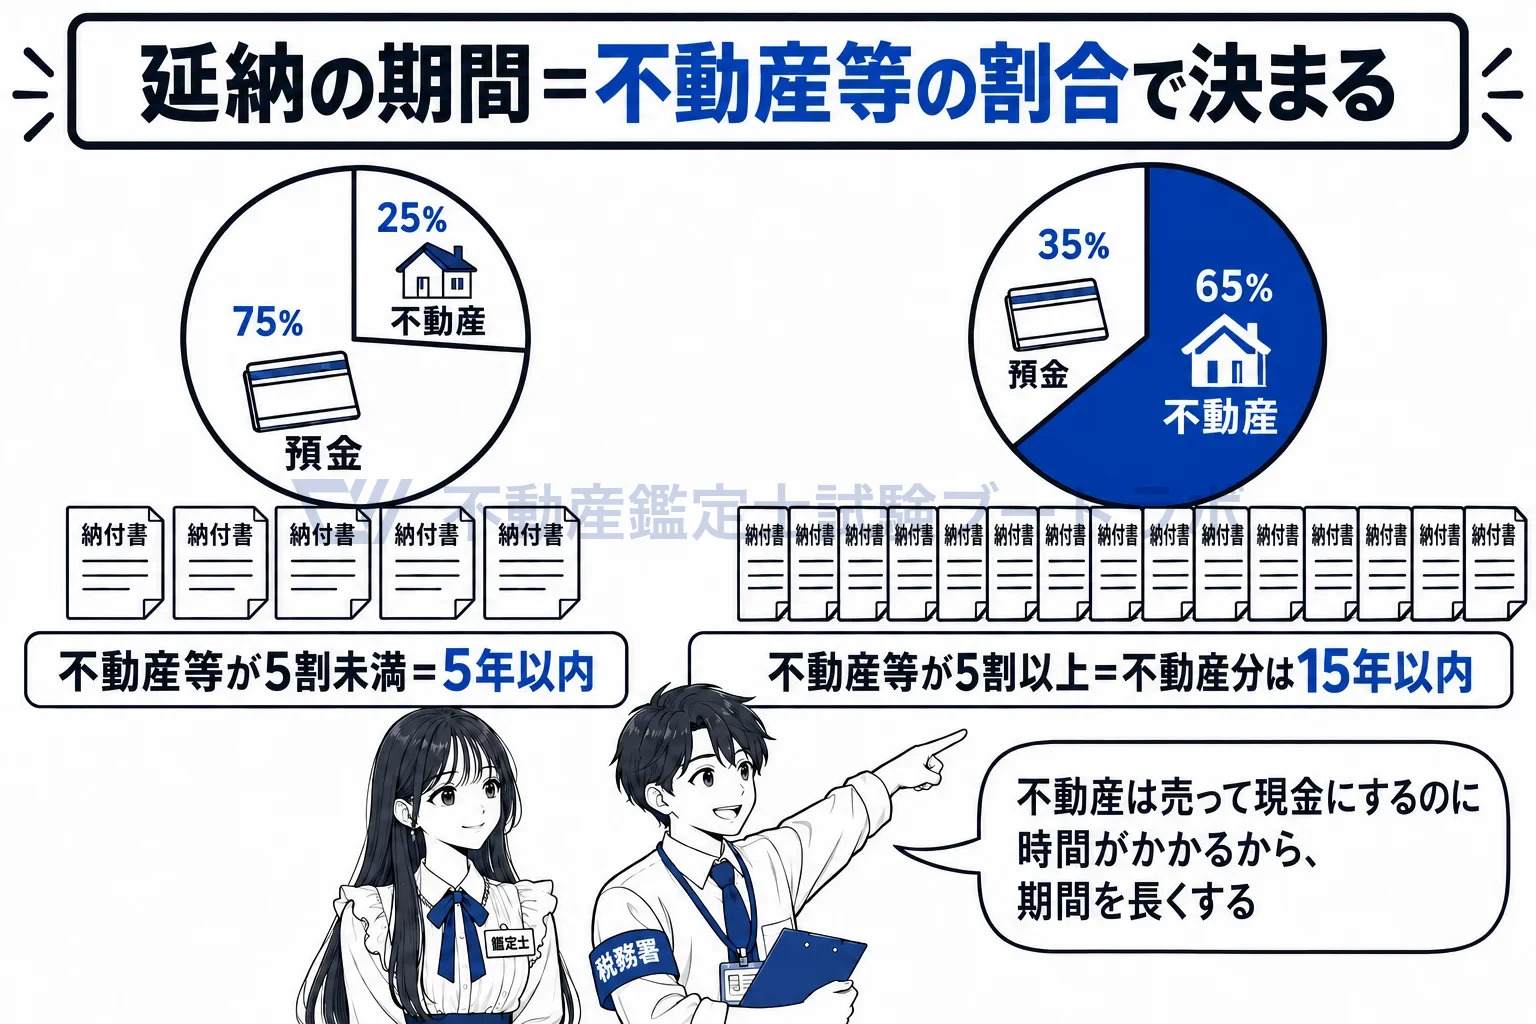
遺産の半分以上が不動産なら、不動産に対応する税額は最長15年。
贈与税にも延納はあり、期間は5年以内です
38条3項は、納付すべき贈与税額が10万円を超え、かつ納期限までに金銭で納付することを困難とする事由がある場合に、5年以内の年賦延納の許可をすることができる、と定めています。要件は相続税と同じですが、期間は5年以内だけで、不動産の割合による延長はありません。贈与は当事者が時期も財産も選んで行うものなので、相続のように長い期間を認める必要がないからです。贈与税には延納はあっても物納はなく、金銭で納めることが前提です。
税務署長は、…納付すべき相続税額が十万円を超え、かつ、納税義務者について納期限までに、又は納付すべき日に金銭で納付することを困難とする事由がある場合においては、納税義務者の申請により、その納付を困難とする金額として政令で定める額を限度として、五年以内(…不動産等の価額…が占める割合が十分の五以上であるときは、不動産等の価額に対応する相続税額として政令で定める部分の税額については十五年以内とし、その他の部分の相続税額については十年以内とする。)の年賦延納の許可をすることができる。
出典: 相続税法 38条1項
実務ではこう使う
延納の可否と期間は、相続財産に占める不動産等の割合で決まるため、遺産の中の不動産の評価額が実務の鍵になります。延納の担保には相続した土地や建物を提供することが多く、担保価値の評価で鑑定士が関わります。延納中に納付が困難になれば特定物納に切り替える道もあり、その判断にも不動産の時価が使われます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


