
棚卸資産とは?法人税法での意味を図でわかりやすく解説
商品、製品、半製品、仕掛品、原材料その他の資産で棚卸しをすべきものとして政令で定めるものです(2条20号、施行令10条)。つまり、売ったり製品にしたりして手元を離れていく、会社の商品と材料です。
棚卸資産とは
不動産会社が造成した分譲地に「売地」の看板が並んでいる光景を思い浮かべてください。あの土地は会社にとって商品で、売れれば手元を離れます。法人税法はこうした資産を棚卸資産と呼び、期末に在庫を数えて(棚卸し)原価を計算する対象にしています。同じ会社の本社ビルや社用車は、使い続ける資産なので固定資産です。土地や建物という名前は同じでも、法人税法の中では別の資産として扱われます。
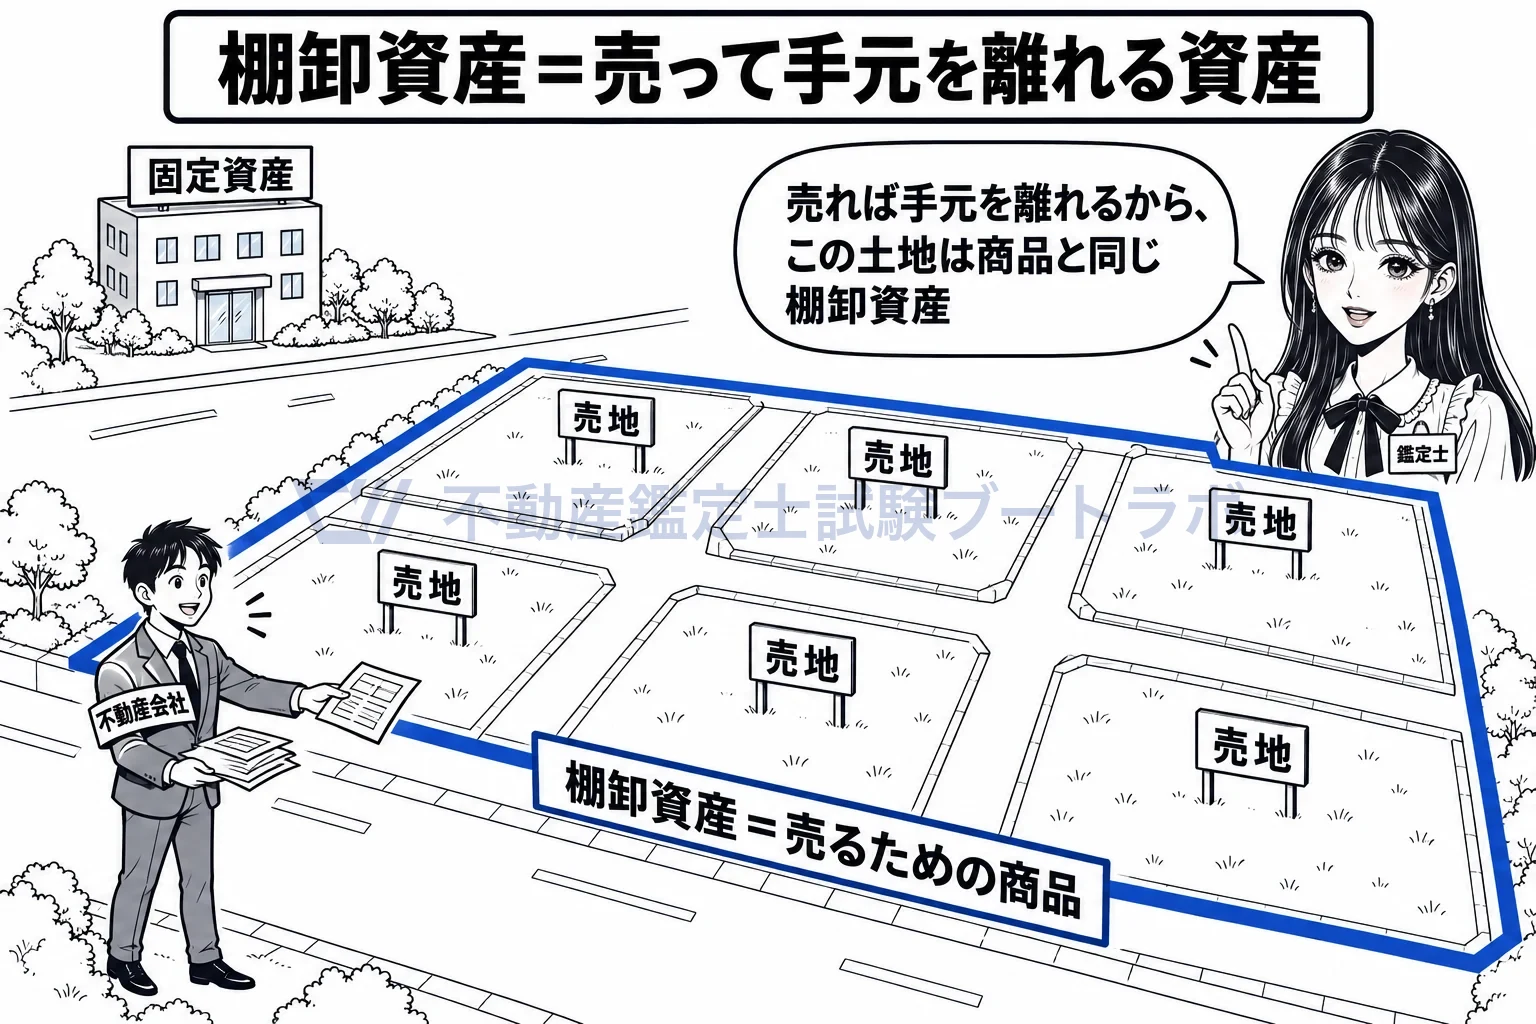
売地の看板が並ぶ分譲地は、不動産会社の商品。
棚卸資産は、売って手元を離れていく資産です
施行令10条は、商品又は製品、半製品、仕掛品、主要原材料、補助原材料、貯蔵中の消耗品と、これらに準ずるものを掲げます。いずれも売上の原価になっていく資産で、期末に数量を確かめて原価を配分するので「棚卸し」の名が付いています。有価証券と短期売買商品は別の扱いなので除かれています。
販売用の土地や建物には、交換の圧縮記帳が使えません
交換の圧縮記帳の対象は、1年以上有していた固定資産で50条1項各号に掲げるものです。不動産業を営む法人が販売のために持つ土地や建物は棚卸資産で、施行令12条により固定資産から除かれています。そのため、土地や建物という名前であっても、販売用のものは交換の圧縮記帳の対象になりません。売るために持つ商品の交換に、課税の先送りを認める理由がないからです。
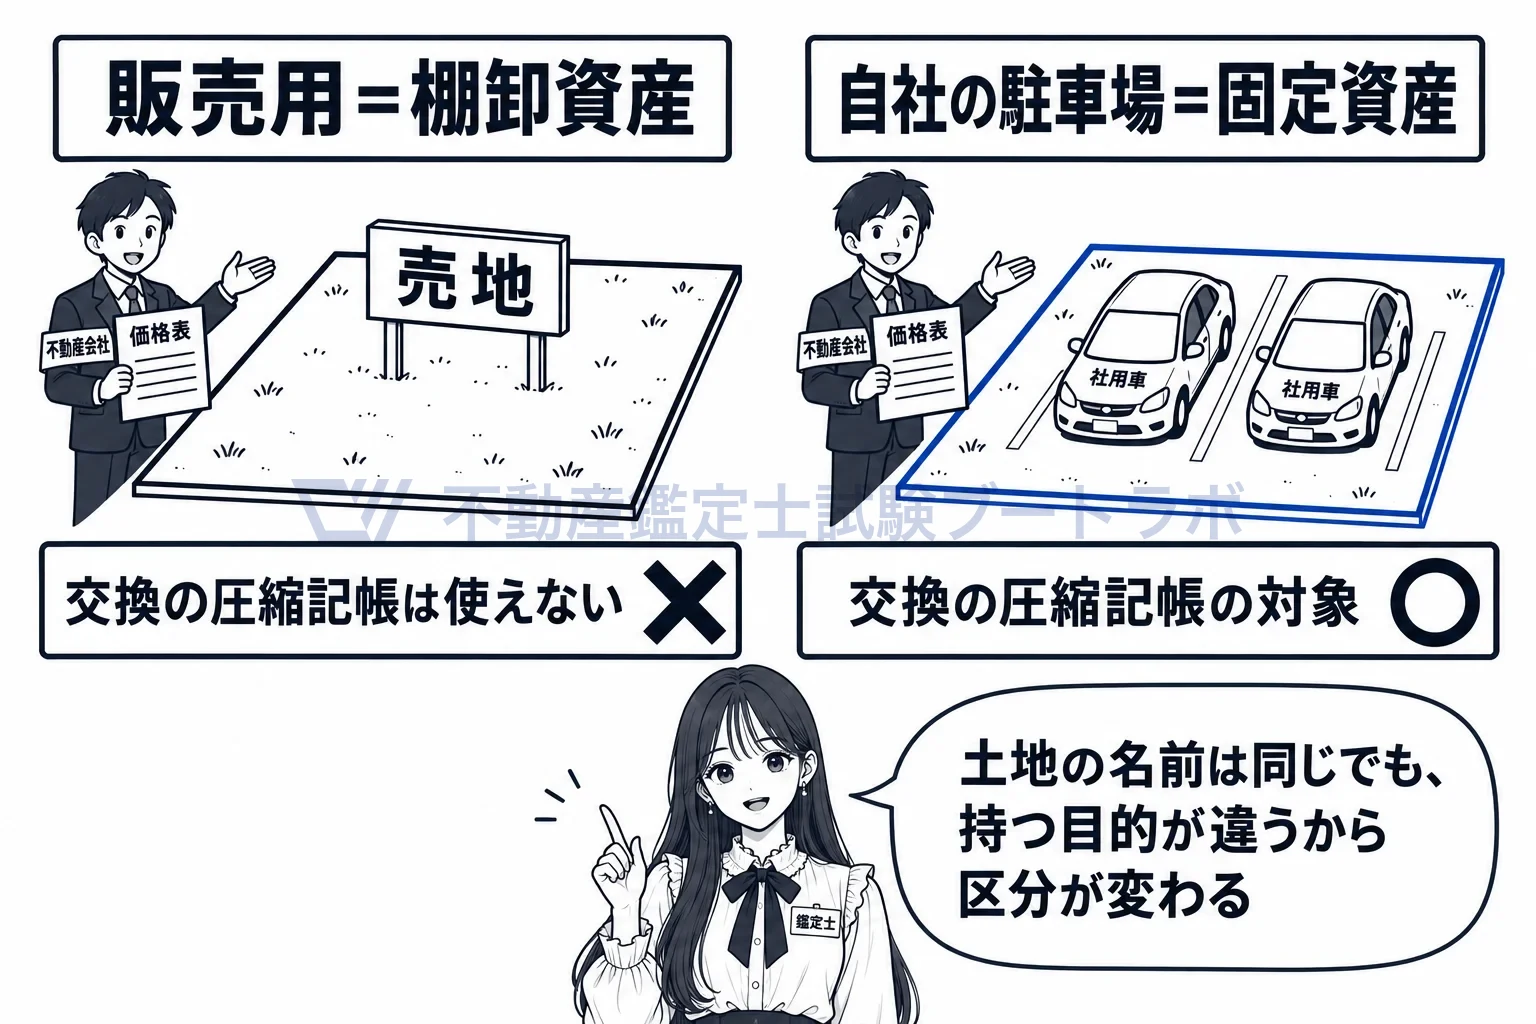
同じ土地でも、売るために持てば棚卸資産、使うために持てば固定資産。
固定資産か棚卸資産かは、持つ目的で決まります
同じ一区画の土地でも、売るために仕入れたなら棚卸資産、自社の駐車場や賃貸用として使うなら固定資産です。不動産業を営む法人であっても、本社の土地や賃貸ビルは固定資産として持っています。判定するのは法人の業種ではなく、その資産をどんな目的で持っているかです。
棚卸資産 商品、製品、半製品、仕掛品、原材料その他の資産で棚卸しをすべきものとして政令で定めるもの(有価証券及び第六十一条第一項に規定する短期売買商品等を除く。)をいう。
出典: 法人税法 2条20号
実務ではこう使う
分譲地や建売住宅は棚卸資産として原価で帳簿に載り、時価が下がれば評価損の問題になるため、不動産業者から販売用不動産の期末評価のための鑑定評価を依頼されることがあります。同じ土地でも、依頼者が販売用として持つのか自社利用として持つのかで、会計上の区分も税務上の扱いも変わります。評価目的を依頼者に確かめてから評価条件を決めます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


