
内国法人とは?法人税法での意味を図でわかりやすく解説
国内に本店又は主たる事務所を有する法人です(2条3号)。それ以外の法人が外国法人で(2条4号)、交換の圧縮記帳を使えるのは清算中でない内国法人に限られますが、交換の相手方は内国法人でなくてもかまいません。
内国法人とは
法人税法は、法人を本店の場所で二つに分けます。本店や主たる事務所が日本国内にある法人が内国法人で、海外にある法人が外国法人です。株主が外国人でも、本店の登記が日本にあれば内国法人です。内国法人は世界中で稼いだ所得に日本の法人税がかかり、外国法人は日本国内で生じた所得だけが対象になります。交換の圧縮記帳のような課税の先送りの制度は、日本で全部の所得に課税される内国法人を対象に置かれています。
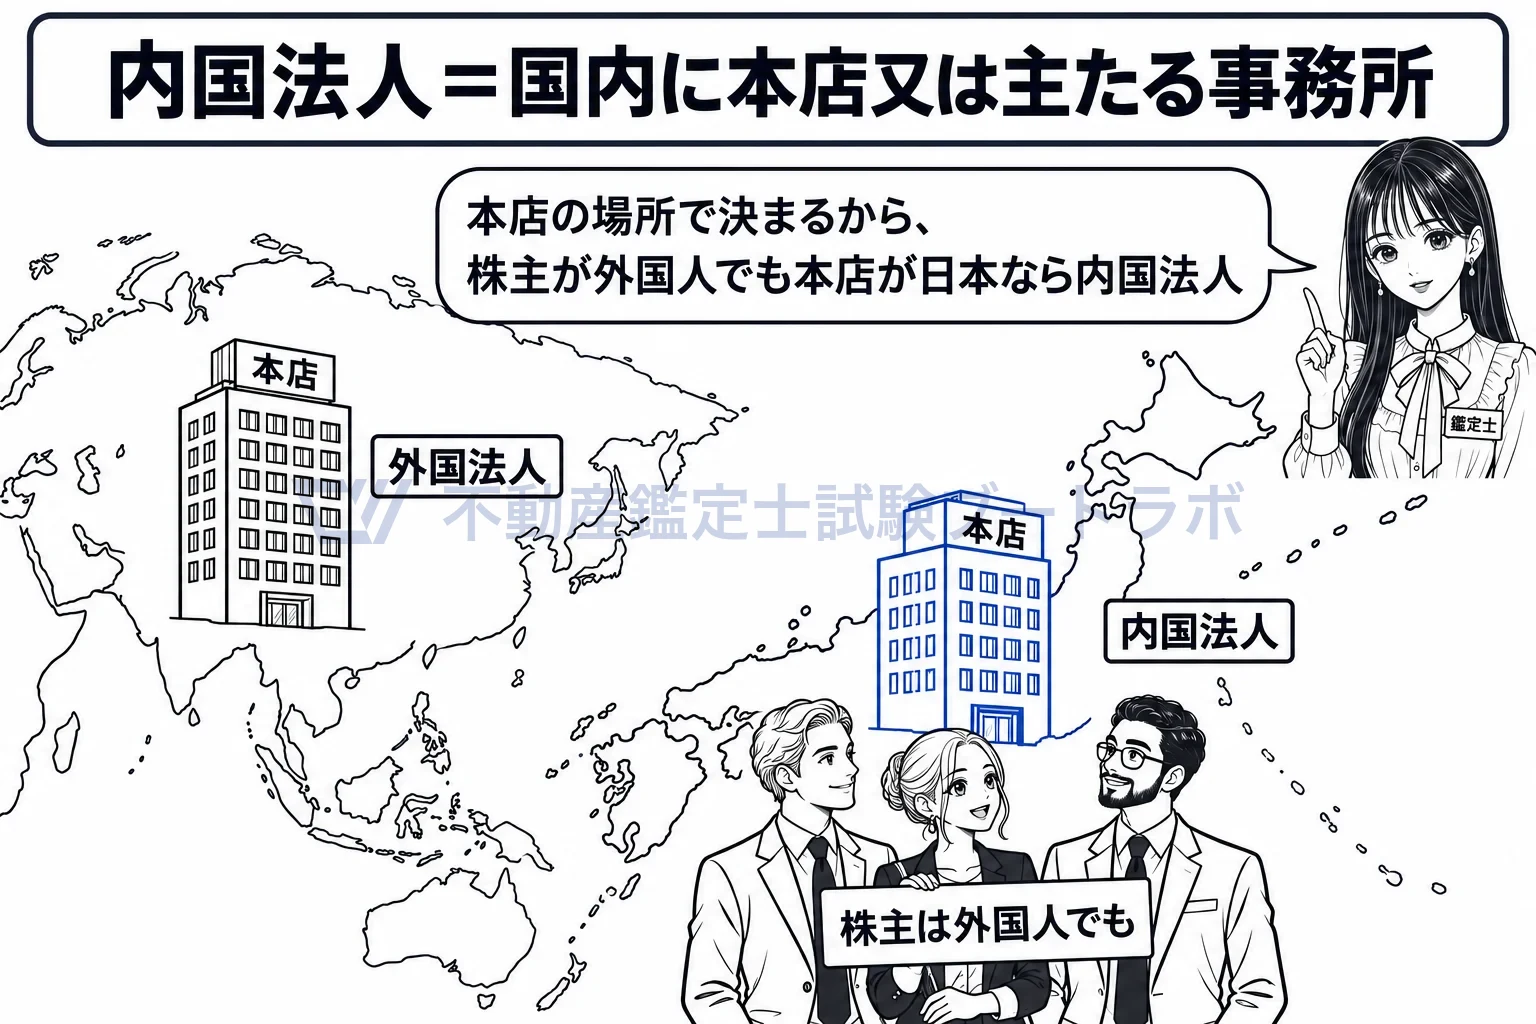
本店が国内にあれば内国法人、海外にあれば外国法人。
内国法人か外国法人かは、本店の所在地で決まります
2条3号は「国内に本店又は主たる事務所を有する法人」を内国法人と定め、4号は「内国法人以外の法人」を外国法人と定めます。判定に使うのは本店又は主たる事務所の場所だけで、株主の国籍や事業を行っている国は関係ありません。外資系の会社でも、日本で設立して本店を日本に置けば内国法人です。
交換の圧縮記帳を使えるのは、清算中でない内国法人です
50条1項の主語は「内国法人(清算中のものを除く)」です。制度を使う側は内国法人に限られ、しかも清算中の法人は除かれます。清算中の法人は資産を処分して株主に分配していく途中なので、将来の課税に先送りする前提がありません。
交換の相手方は「他の者」なら、誰でもかまいません
条文は相手を「他の者が一年以上有していた固定資産」と書くだけで、相手の属性を限定していません。相手が外国法人でも、個人でも、清算中の法人でも、相手の資産が1年以上有していたもので、交換のために取得したものでなければ要件を満たします。内国法人という縛りは、あくまで制度を使う自分の側に付いています。
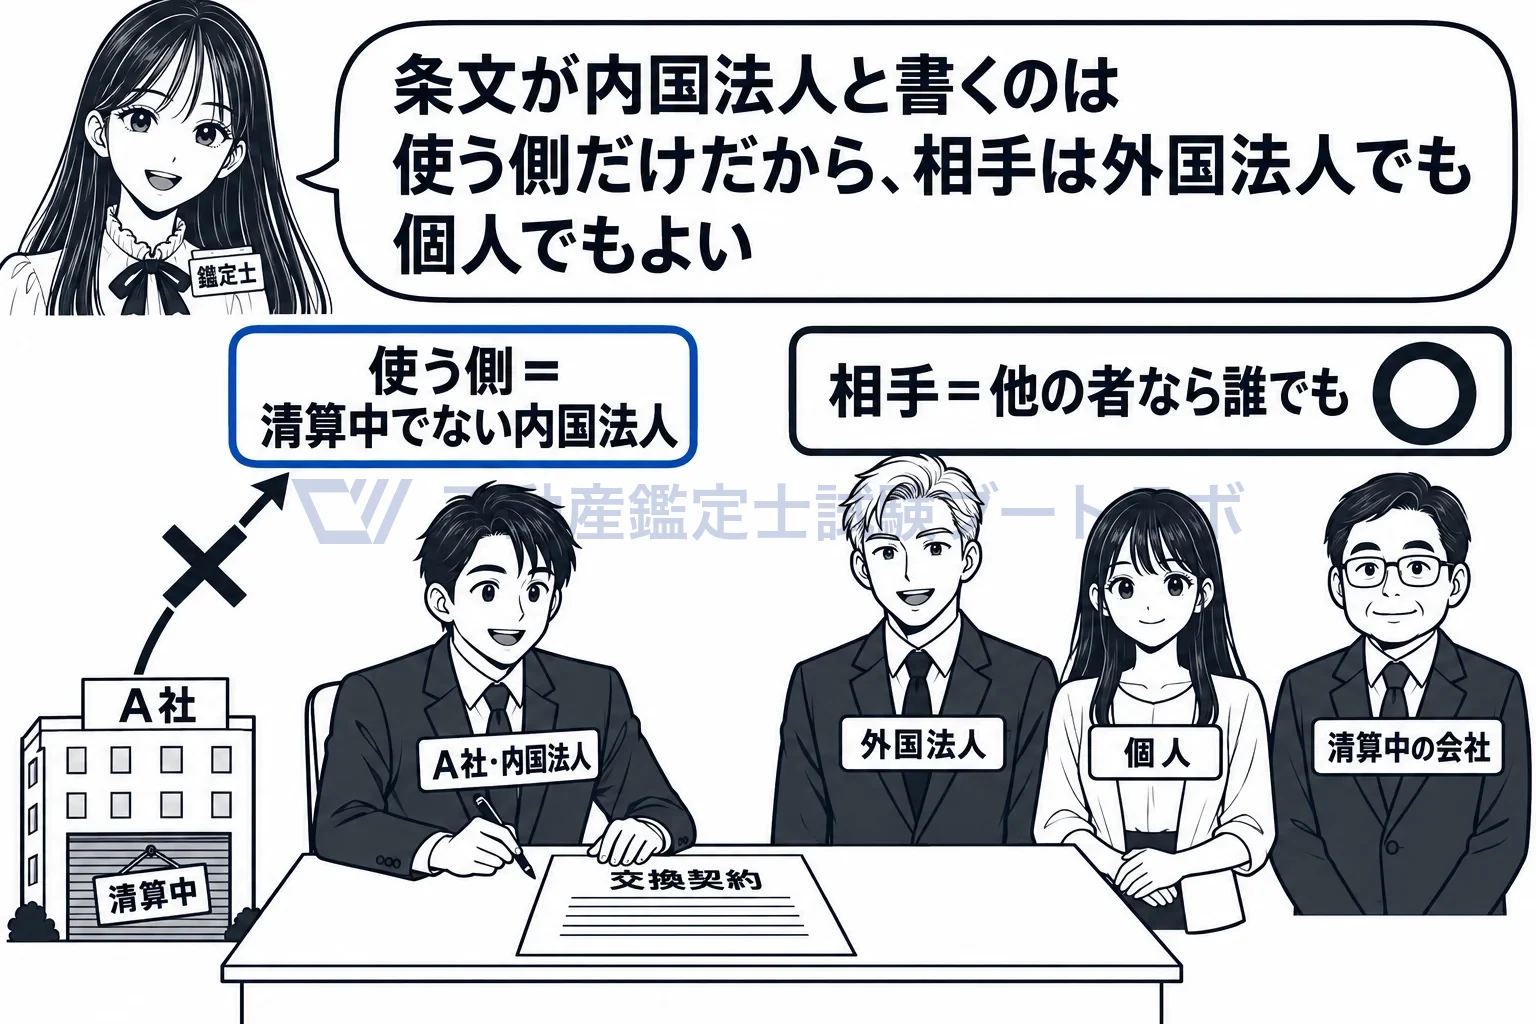
使う側は清算中でない内国法人。相手は外国法人でも個人でもよい。
三 内国法人 国内に本店又は主たる事務所を有する法人をいう。 四 外国法人 内国法人以外の法人をいう。
出典: 法人税法 2条3号・4号
実務ではこう使う
外国法人や外資系の内国法人が日本の不動産を取得・交換する案件では、税務上の主体が内国法人か外国法人かで課税関係が変わるため、依頼者の属性を評価の前提として確認します。相手方が海外の法人でも交換の圧縮記帳は使えるので、国境をまたぐ交換で両方の不動産の時価をそろえる評価が求められることがあります。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


