
賦課期日とは?地方税法での意味を図でわかりやすく解説
固定資産税を誰に、どの固定資産について課すかを決める基準の日で、当該年度の初日の属する年の1月1日です(359条)。つまり、4月から始まる年度の税でも、その年の1月1日の状態で1年分が決まります。
賦課期日とは
固定資産税は毎年かかりますが、土地や家は年の途中で売られたり、建てられたり、壊されたりします。そこで「いつの状態で見るか」を一日に決めておかないと、誰に課すのか、住宅用地なのか更地なのかが定まりません。この基準の日が賦課期日で、地方税法は当該年度の初日の属する年の1月1日と定めています。年度は4月に始まりますが、見るのは3か月前の1月1日です。1月2日に土地を売っても、その年度の税は1月1日の所有者に1年分かかります。
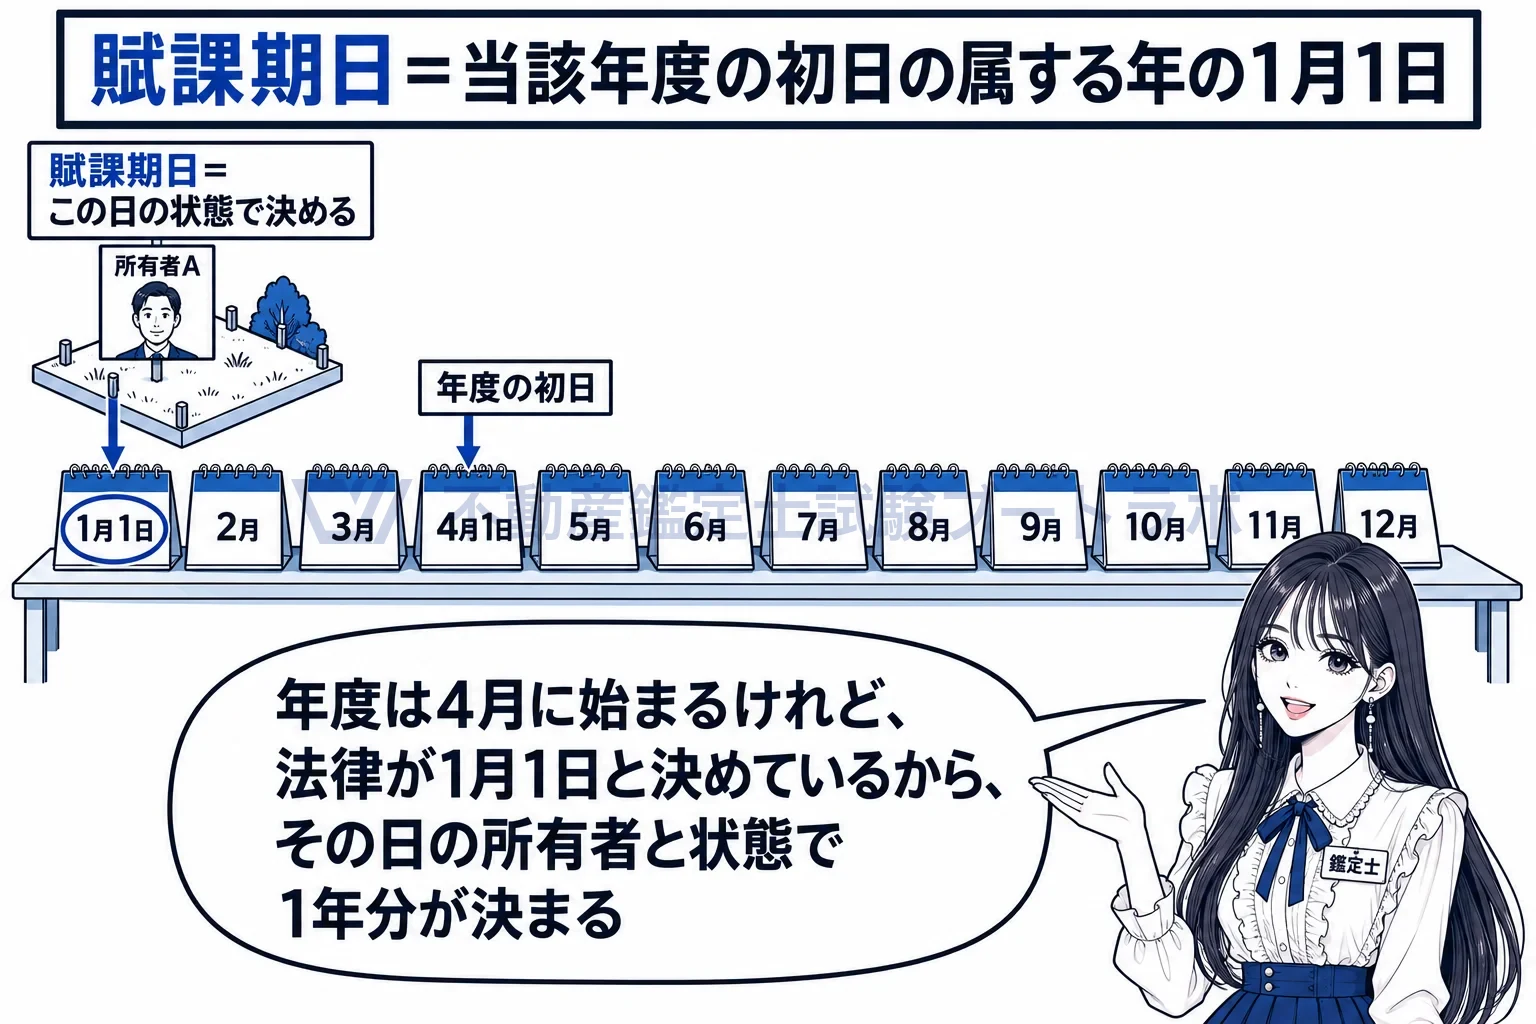
年度は4月から。見るのは1月1日の状態。
賦課期日は1月1日で、法律が全国一律に定めます
359条は、固定資産税の賦課期日は当該年度の初日の属する年の1月1日とする、と定めています。納期は市町村の条例で定めますが(362条1項)、賦課期日は法律が決めていて、市町村が動かすことはできません。基準の日が市町村ごとに違うと、市町村をまたいで資産を持つ人の課税がそろわなくなるためと考えられます。
その日の所有者が1年分の納税義務者になります
343条2項は、所有者を賦課期日に登記簿や補充課税台帳に所有者として登記・登録されている者とし、その人が賦課期日前に死亡していれば、賦課期日に現に所有している者とする、と定めています。賦課期日の後に売買や相続があっても、その年度の納税義務者は1月1日の所有者のままです。売主と買主の間で日割りの精算をするのは当事者の取り決めで、市町村は関わりません。
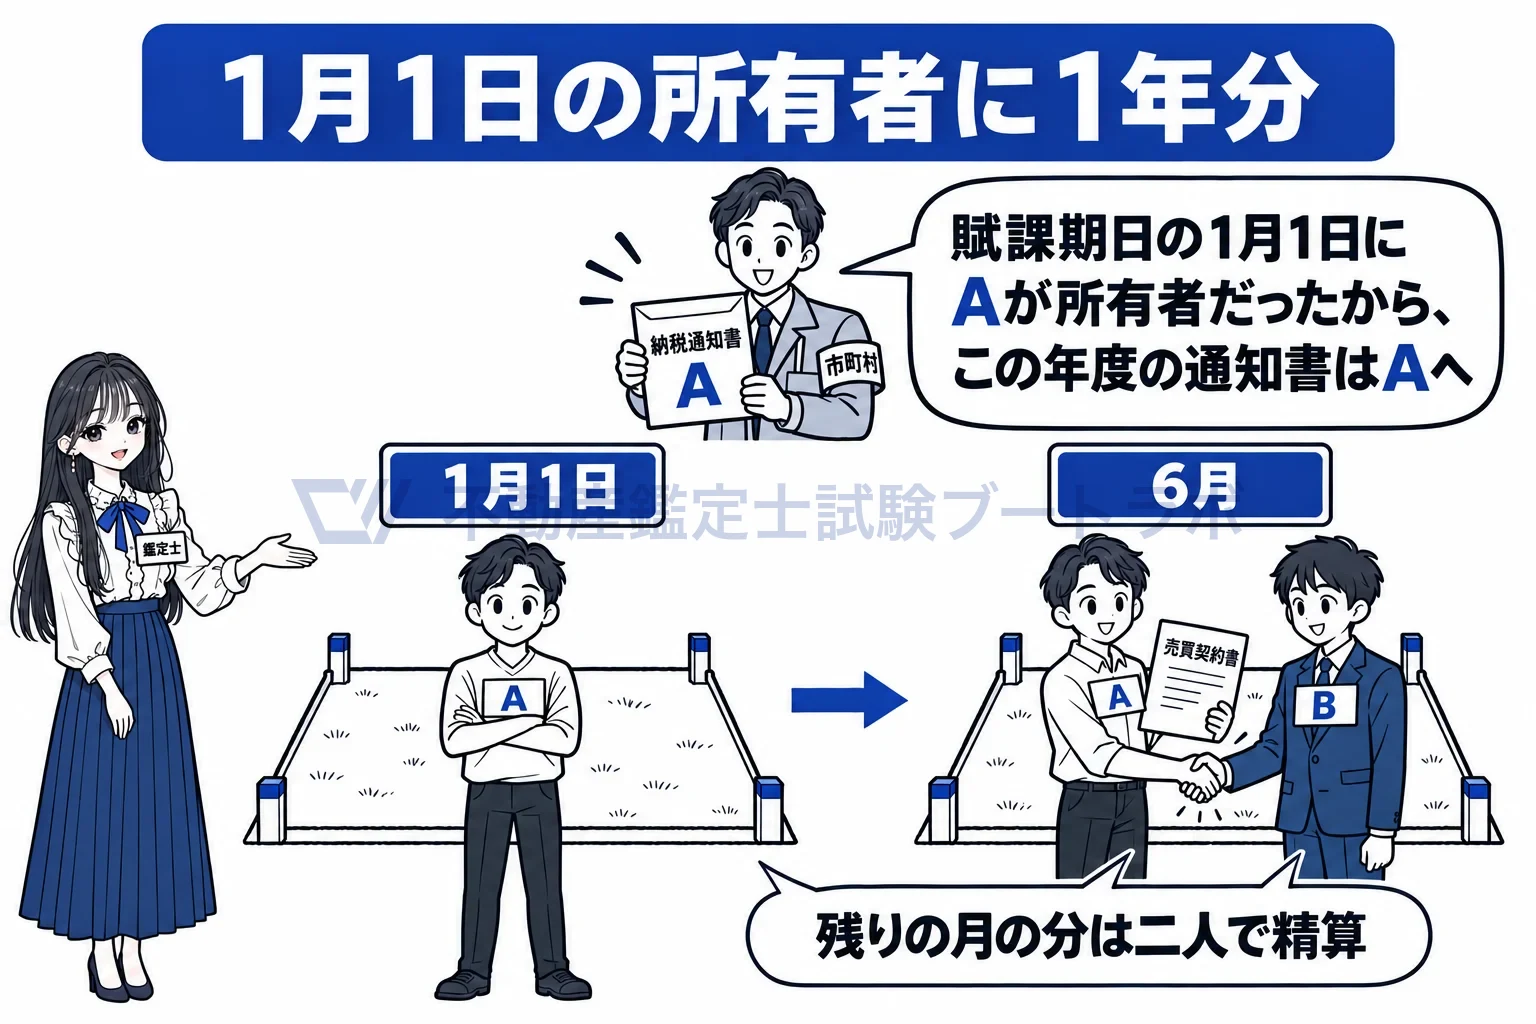
6月に売っても、その年度の納税通知書は1月1日の所有者へ。
賦課期日を起点に、3月31日までに価格を決めて4月から縦覧します
1月1日の状態を評価し、市町村長は評価調書に基づいて毎年3月31日までに価格等を決定します(410条1項)。決めた価格を載せた土地価格等縦覧帳簿・家屋価格等縦覧帳簿も3月31日までに作り(415条1項)、4月1日から納税者の縦覧に供します(416条1項)。償却資産の所有者は、1月1日現在の資産の状況を1月31日までに市町村長に申告します(383条)。1月1日を起点に、申告・評価・決定・縦覧・納期が一年の中で並ぶ仕組みです。
固定資産税の賦課期日は、当該年度の初日の属する年の一月一日とする。
出典: 地方税法 359条
実務ではこう使う
不動産の売買では、その年の固定資産税は1月1日の所有者である売主に課税されるため、引渡日以降の分を買主が日割りで売主に支払う「固定資産税の精算」が慣行です。鑑定評価で収益物件の運営費用に固定資産税を計上するときも、賦課期日の課税標準に基づく年税額を使います。1月1日時点で更地か住宅用地かで税額が大きく変わるので、年末の建物取壊しは時期を見て行われます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


