
固定資産課税台帳とは?地方税法での意味を図でわかりやすく解説
固定資産の状況と、固定資産税の課税標準である固定資産の価格を明らかにするために、市町村が備える帳簿です(380条1項)。つまり、市町村がその市内の土地・家屋・償却資産の所有者と価格を書きとめた課税の元帳です。
固定資産課税台帳とは
市役所が固定資産税をかけるには、市内にどんな土地や建物があり、誰のもので、いくらの価格かを一覧にしておかなければなりません。この元帳が固定資産課税台帳です。登記された土地・家屋の土地課税台帳・家屋課税台帳、未登記のものの土地補充課税台帳・家屋補充課税台帳、そして償却資産課税台帳の五つを総称します(341条9号)。市町村長が固定資産評価基準で決めた価格をここに登録し、その価格が課税標準になります。納税者は自分の分を見ることができ、価格に不服があれば固定資産評価審査委員会に申し出ます。
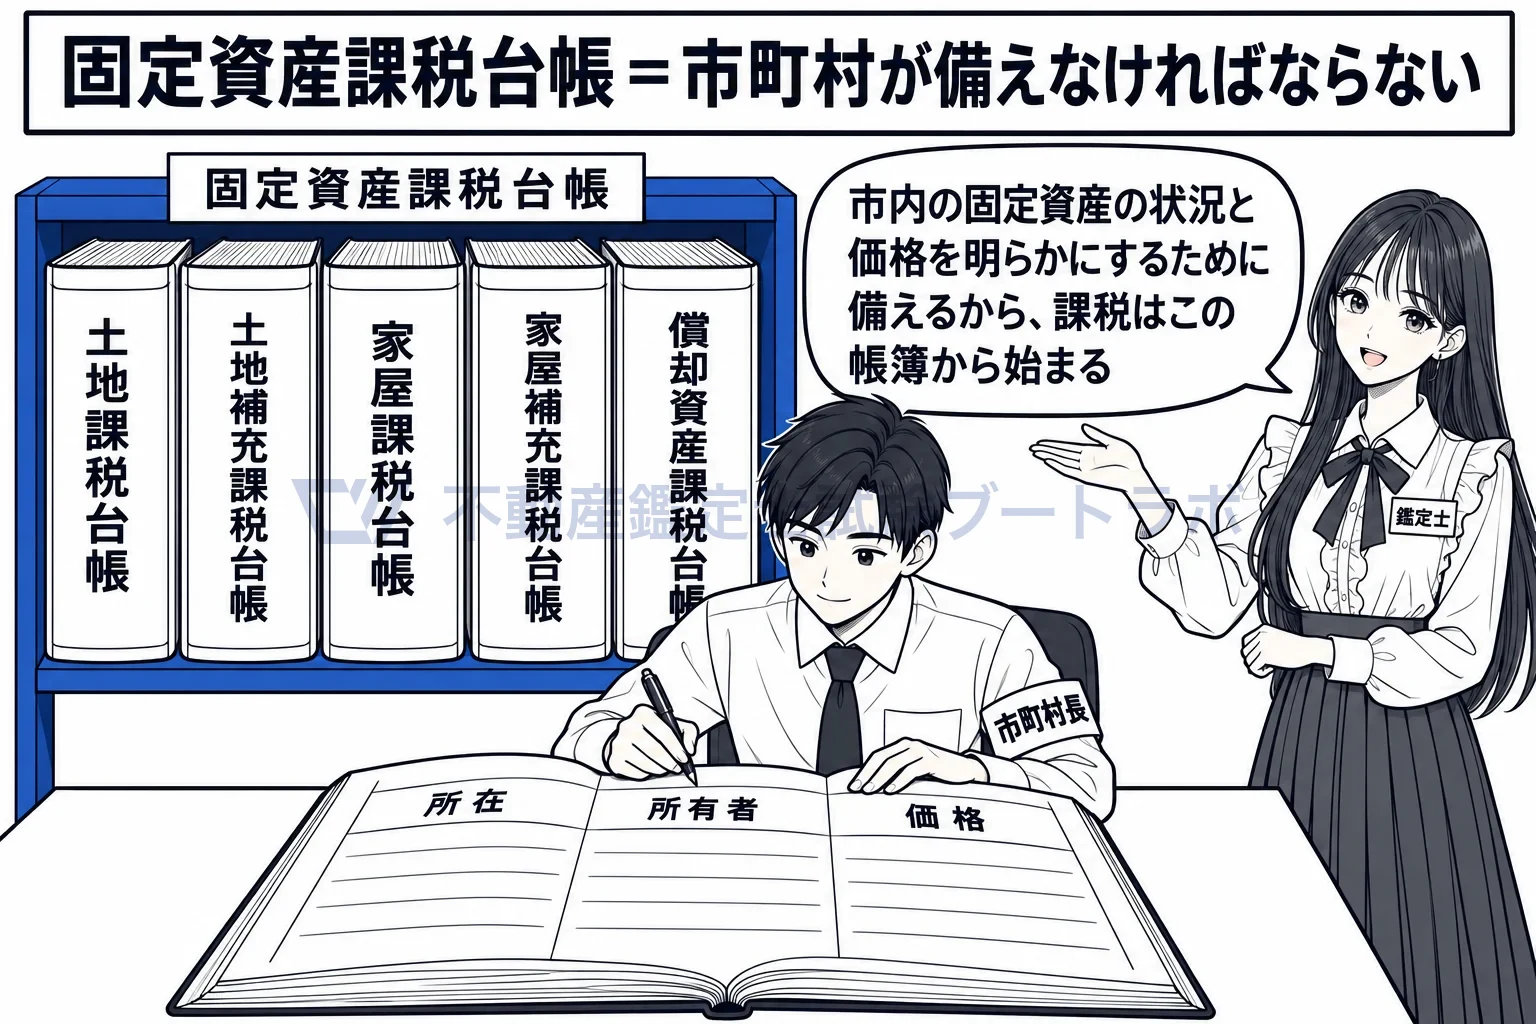
五つの台帳の総称。市町村が備えなければならない課税の元帳。
市町村が備えなければならない帳簿で、五つの台帳の総称です
380条1項は、市町村は固定資産の状況及び固定資産税の課税標準である固定資産の価格を明らかにするため、固定資産課税台帳を備えなければならない、と定めています。備えるかどうかを選べるものではなく、義務です。電磁的記録で備えることもできます(同条2項)。台帳のほかに、条例の定めるところにより地籍図・土地使用図・土壌分類図・家屋見取図・固定資産売買記録簿など評価に必要な資料も備えて、逐次整えなければなりません(同条3項)。
閲覧はいつでもでき、期間があるのは縦覧帳簿の縦覧です
市町村長は、納税義務者やその土地・家屋を借りている人など政令で定める者の求めに応じ、台帳のうちその人に係る部分又はその写しを閲覧に供しなければなりません(382条の2第1項)。これが閲覧で、期間の定めはなく、自分に関わる部分を見る制度です。これと別に、自分の土地・家屋の価格を市町村内の他の土地・家屋の価格と比べられるようにする制度が縦覧で、対象は土地価格等縦覧帳簿・家屋価格等縦覧帳簿、期間は毎年4月1日から4月20日又は最初の納期限の日のいずれか遅い日以後の日までです(416条1項)。見る帳簿も、見られる範囲も、期間の有無も違う二つの制度です。
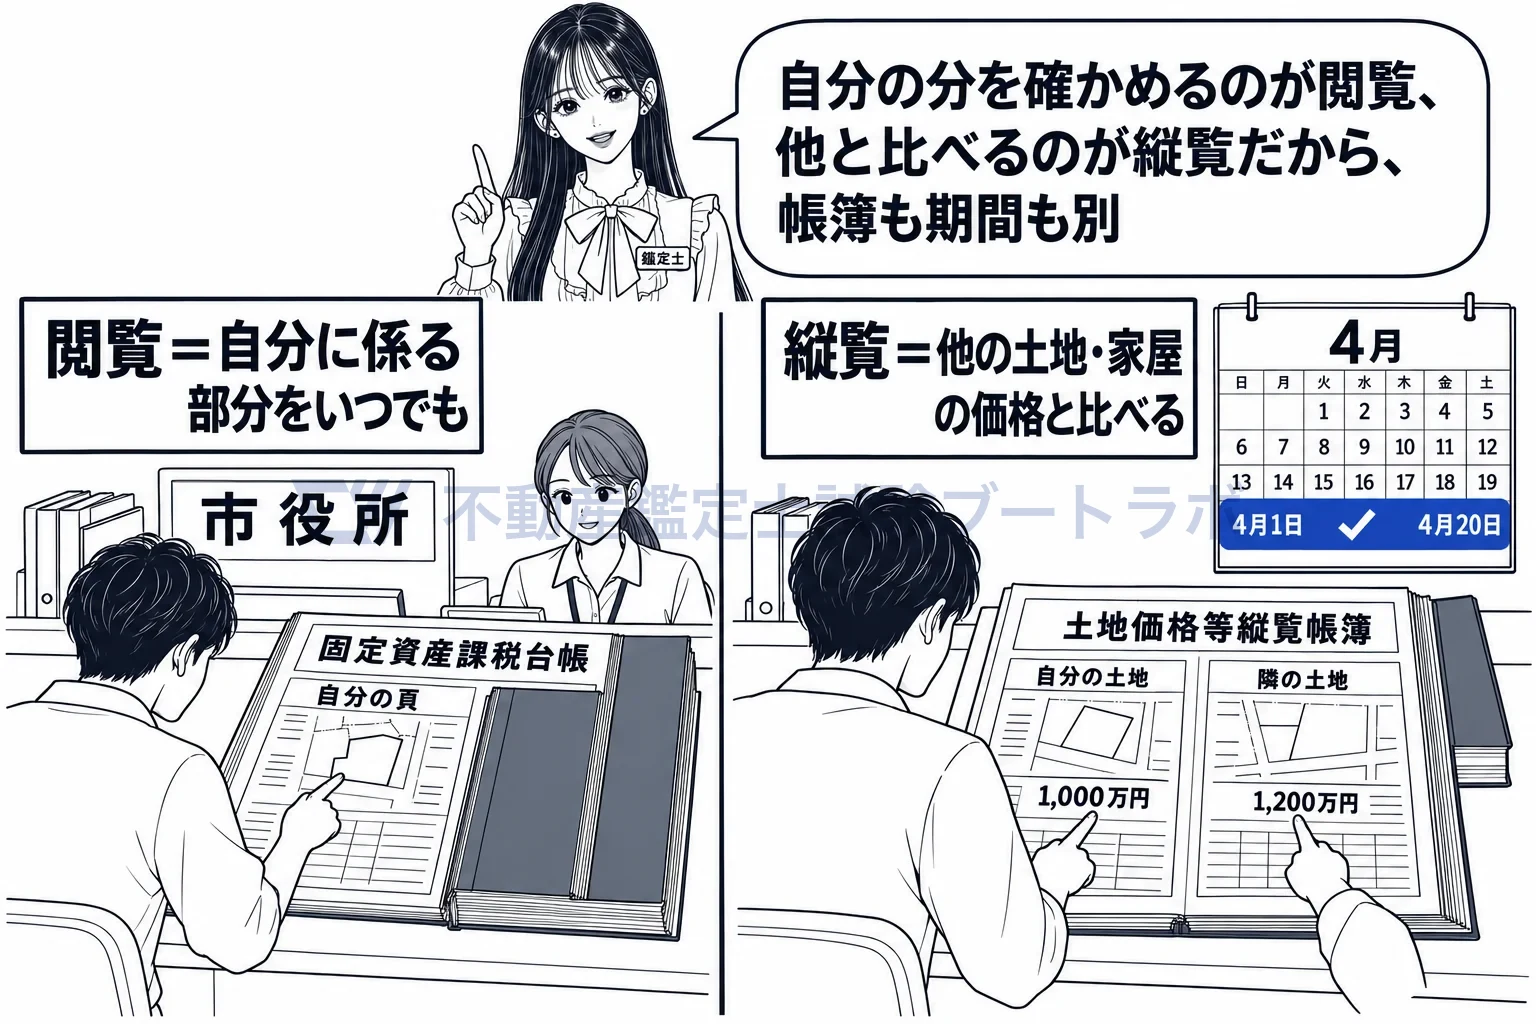
閲覧は台帳の自分の分をいつでも。縦覧は縦覧帳簿で他と比べる、4月1日から。
重大な錯誤は市町村長が直ちに修正し、納税義務者に通知します
417条1項は、価格等を登録した旨の公示の日以後に、登録がされていないこと又は登録された価格等に重大な錯誤があることを市町村長が発見した場合、直ちに類似の固定資産の価格と均衡を失しないように価格等を決定・修正して台帳に登録しなければならない、と定めています。修正したら遅滞なくその旨を納税義務者に通知します。台帳の登録も修正も市町村長の仕事で、条文に議会の同意という手続はありません。人の選任に議会の同意が要るのとは別の場面です。
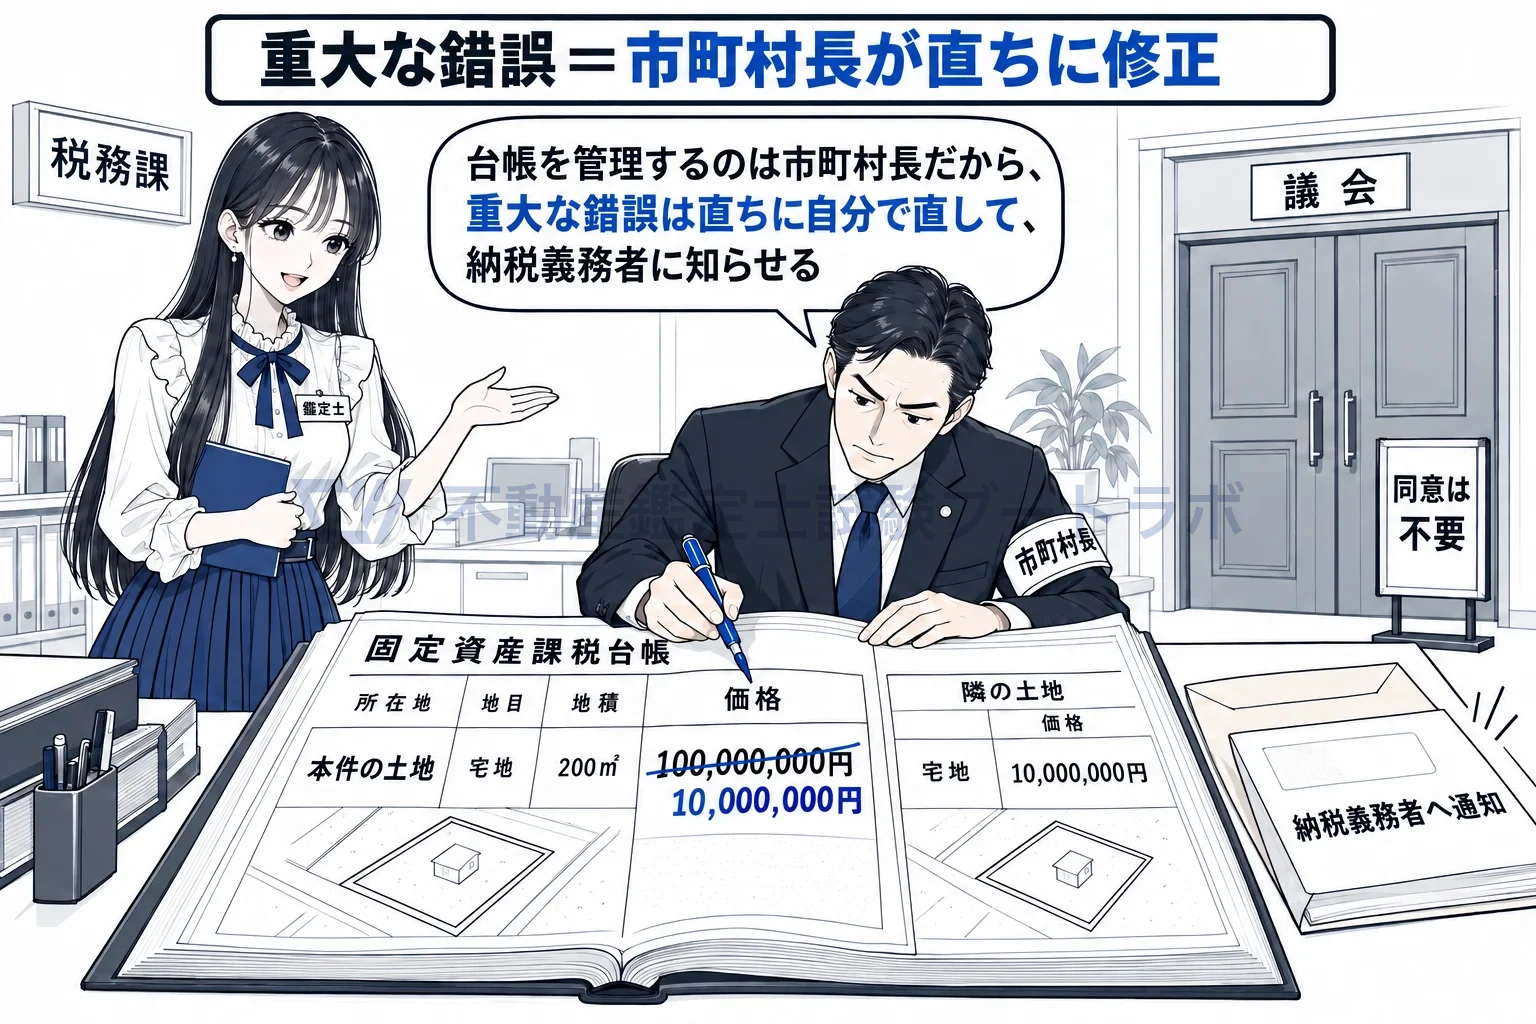
重大な錯誤は市町村長が直ちに直して、納税義務者に通知。議会は出てこない。
登記所の通知を受けて、市町村長が台帳を直します
登記所は、土地や建物の表示に関する登記をしたときは10日以内にその旨を所在地の市町村長に通知しなければならず(382条1項)、通知を受けた市町村長は遅滞なく台帳の記載を直します(同条3項)。逆に、登記されるべき土地・家屋が未登記である、地目などが事実と違うために課税上支障があるときは、市町村長は登記所にその旨を申し出ることができます(381条7項)。市町村長ができるのは申出までで、登記所に命じることはできません。登記簿と台帳を突き合わせて、双方向でずれを直す仕組みです。
市町村は、固定資産の状況及び固定資産税の課税標準である固定資産の価格を明らかにするため、固定資産課税台帳を備えなければならない。
出典: 地方税法 380条1項
実務ではこう使う
課税台帳に登録された固定資産税評価額は、鑑定評価の資料として最初に集めるものの一つです。借地人・借家人も自分が借りている土地・家屋の部分を閲覧できるので、賃料評価の依頼者に評価額の取得を案内できます。台帳の地目・地積と登記簿・現況が食い違うことは珍しくなく、鑑定士は現地で確認して評価書に記載します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


