
納税義務者とは?地方税法での意味を図でわかりやすく解説
固定資産税を納める義務を負う者で、原則は賦課期日に登記簿又は補充課税台帳に所有者として登記・登録されている者です(343条)。つまり、1月1日の帳簿上の所有者に、市町村は課税します。
納税義務者とは
固定資産税の納税通知書は、誰の名前で届くのでしょうか。市町村は一軒一軒の実際の持ち主を調べ回るわけではなく、登記簿や課税台帳に所有者として載っている人に課税します。これが納税義務者の原則です。ただ、名義人が亡くなっている、災害で持ち主の行方が分からない、何人かで共有している、持ち主が遠くの町に住んでいる、といった場面があり、それぞれの扱いを地方税法が決めています。
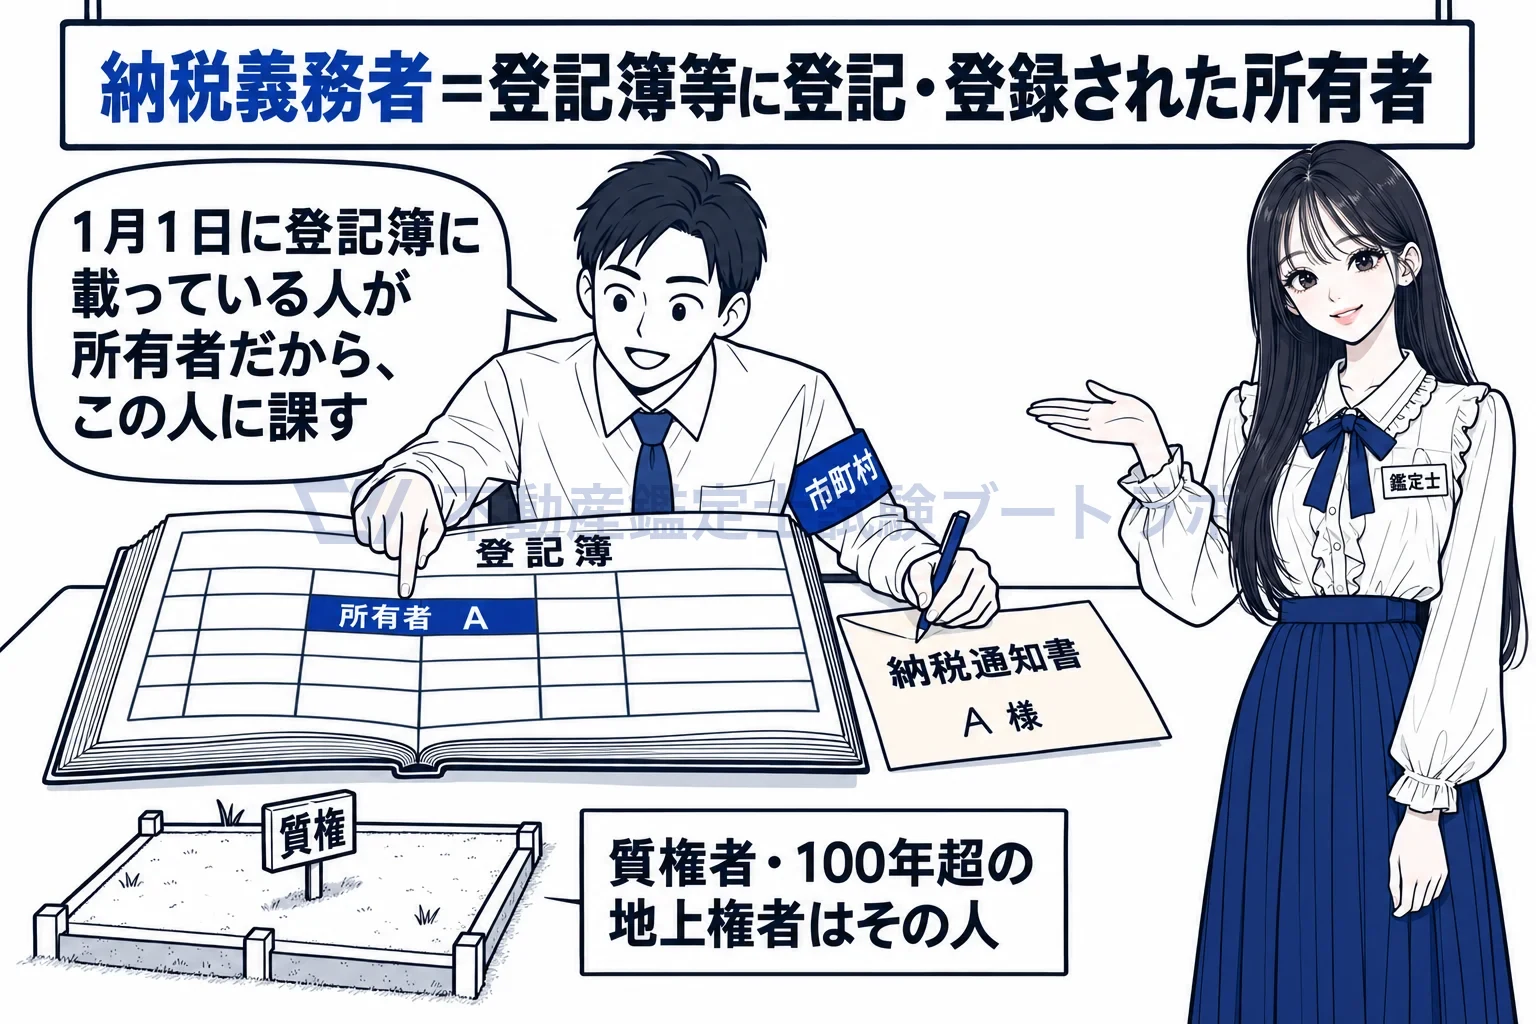
市町村は登記簿に載っている所有者に課税する。
原則は登記簿等の所有者で、死亡していれば現に所有する者です
343条1項は固定資産の所有者に課すと定め、同条2項が「所有者」を、土地・家屋については登記簿又は土地補充課税台帳・家屋補充課税台帳に所有者として登記・登録されている者と定めています。質権や100年より長い存続期間の地上権が付いた土地では、質権者・地上権者が納税義務者です(同条1項の括弧書き)。登記されている個人が賦課期日前に死亡していれば、賦課期日に現に所有している者、つまり相続人に課します(同条2項後段)。相続登記が済んでいなくても課税が止まらないための定めです。
所有者の所在が不明なら、使用者を所有者とみなすことができます
343条4項は、所有者の所在が震災・風水害・火災その他の事由により不明である場合に、市町村がその使用者を所有者とみなして固定資産課税台帳に登録し、その者に課することができる、と定めています。相当な努力を払って探索してもなお所有者の存在が不明な場合も同じです(同条5項)。登録の前に、あらかじめその使用者に通知しなければなりません。持ち主が分からないだけで、実際に使っている人がいる資産が課税の外に出てしまうのを防ぐ仕組みです。
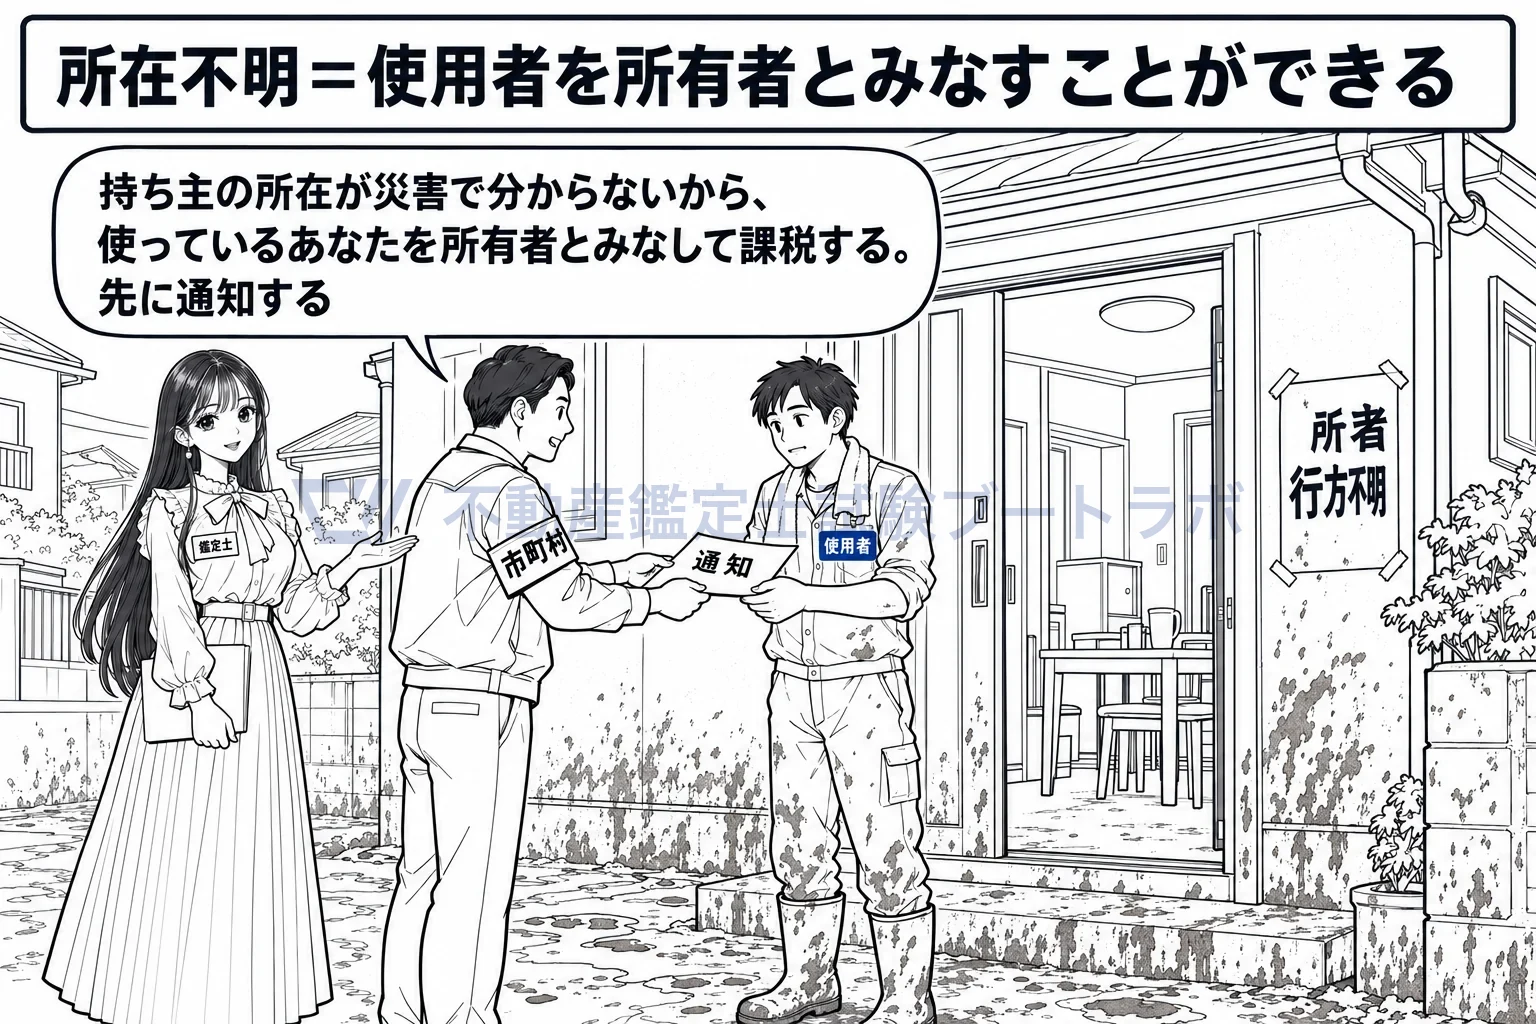
所有者の行方が分からないなら、使っている人を所有者とみなして課税できる。
共有なら連帯して納付し、持分で分けた額ではありません
共有物に対する地方団体の徴収金は、納税者が連帯して納付する義務を負います(10条の2第1項)。市町村はどの共有者に対しても全額を請求でき、共有者の間でどう分担するかは内部で精算する話です。持分ごとに別々の額を課すのではないので、市町村は共有者の一人ひとりの持分を追わずに徴収できます。
市町村内に住所等がなければ、納税管理人を置きます
納税義務者が、納税義務を負う市町村内に住所・居所・事務所・事業所を持たないときは、納税に関する一切の事項を処理させるため納税管理人を定めます(355条1項)。条例で定める地域内に住所等を有する者を選ぶなら定めて市町村長に申告し、地域外の者で事務処理に便宜を有する者を選ぶなら市町村長に申請して承認を受けます。徴収の確保に支障がないことについて市町村長の認定を受ければ、定めなくてもよいとされています(同条2項)。遠くに住む人からも確実に徴収するための窓口役です。
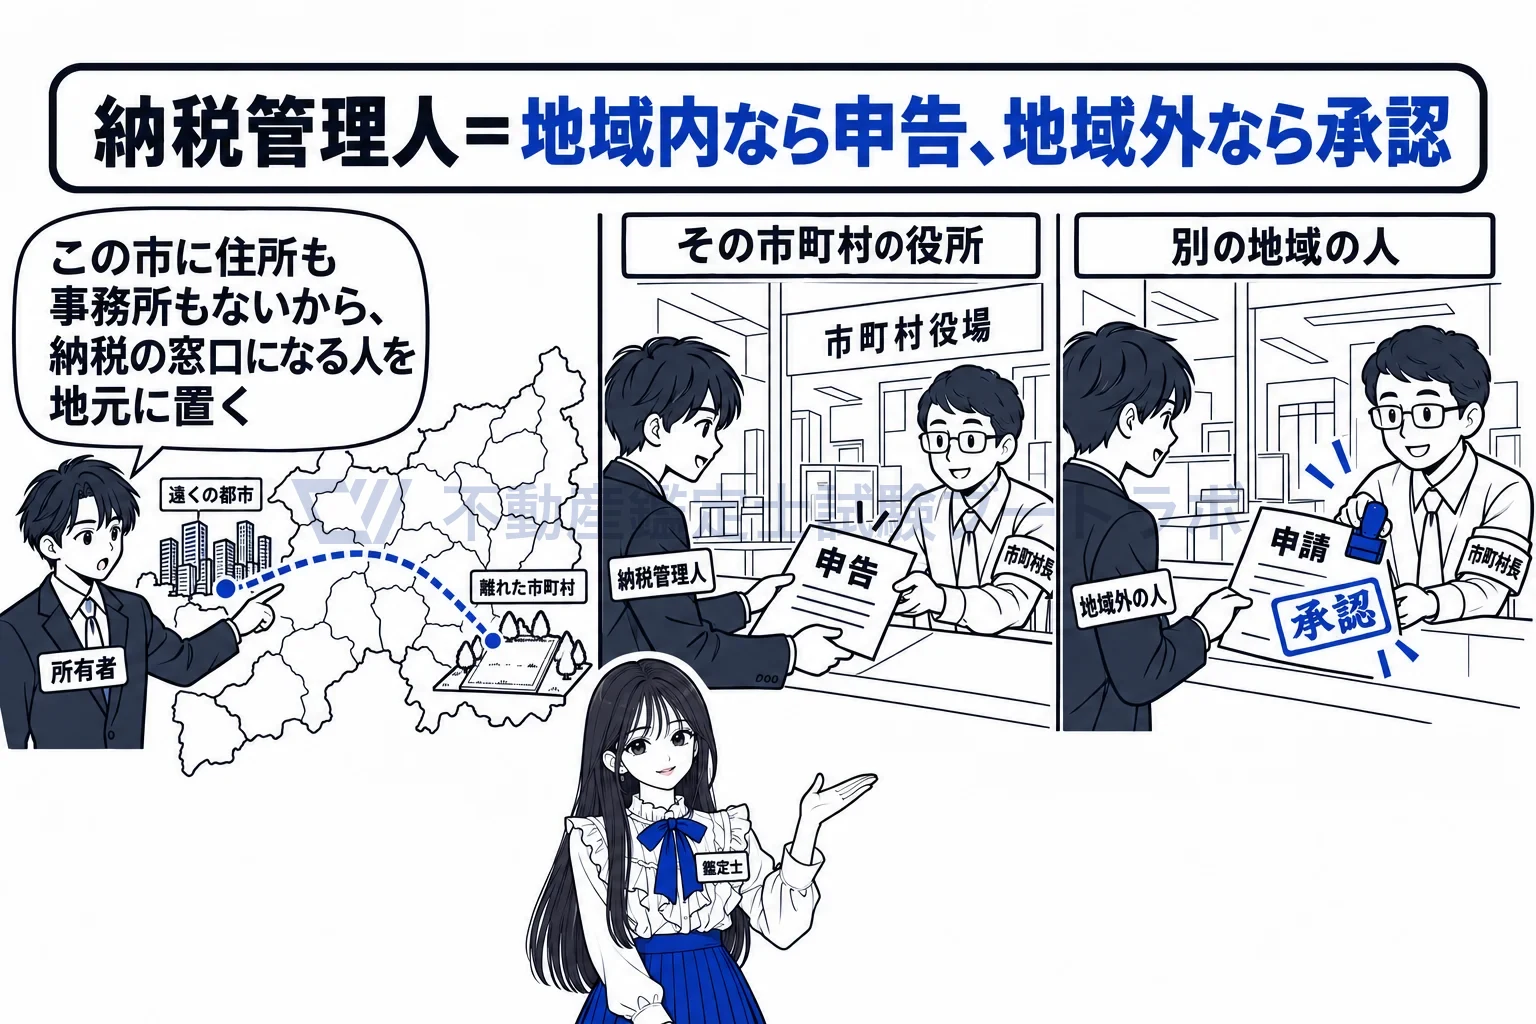
遠くに住む所有者は、地元に納税管理人を置く。地域外の人を選ぶなら市町村長の承認。
固定資産税は、固定資産の所有者(質権又は百年より永い存続期間の定めのある地上権の目的である土地については、その質権者又は地上権者とする。以下固定資産税について同様とする。)に課する。
出典: 地方税法 343条1項
実務ではこう使う
登記簿の名義で課税されるため、相続登記や売買の移転登記が遅れると、実際の所有者と納税義務者がずれます。鑑定士は、課税明細書の名義と登記事項証明書を突き合わせて対象不動産の権利関係を確認し、所有者不明土地の評価では使用者課税の有無も調べます。共有物件の評価では、連帯納付義務があることを踏まえて滞納リスクを確認します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


