
固定資産評価基準とは?地方税法での意味を図でわかりやすく解説
固定資産の評価の基準並びに評価の実施の方法及び手続として、総務大臣が定めて告示するものです(388条1項)。つまり、全国の市町村長が同じやり方で土地・家屋・償却資産の価格を決められるように、国が示した評価のルールブックです。
固定資産評価基準とは
固定資産税の価格を決めるのは、全国千七百余りの市町村長です。市町村ごとに勝手な評価をしていたら、隣の市に引っ越しただけで同じような土地の税額が大きく変わってしまいます。そこで国が評価の基準・方法・手続を一つ定めて告示し、どの市町村長もそれに従って価格を決めることにしました。この告示が固定資産評価基準です。宅地を路線価で評価する方法や、地価公示価格の7割を目途にする運用も、この基準の中にあります。
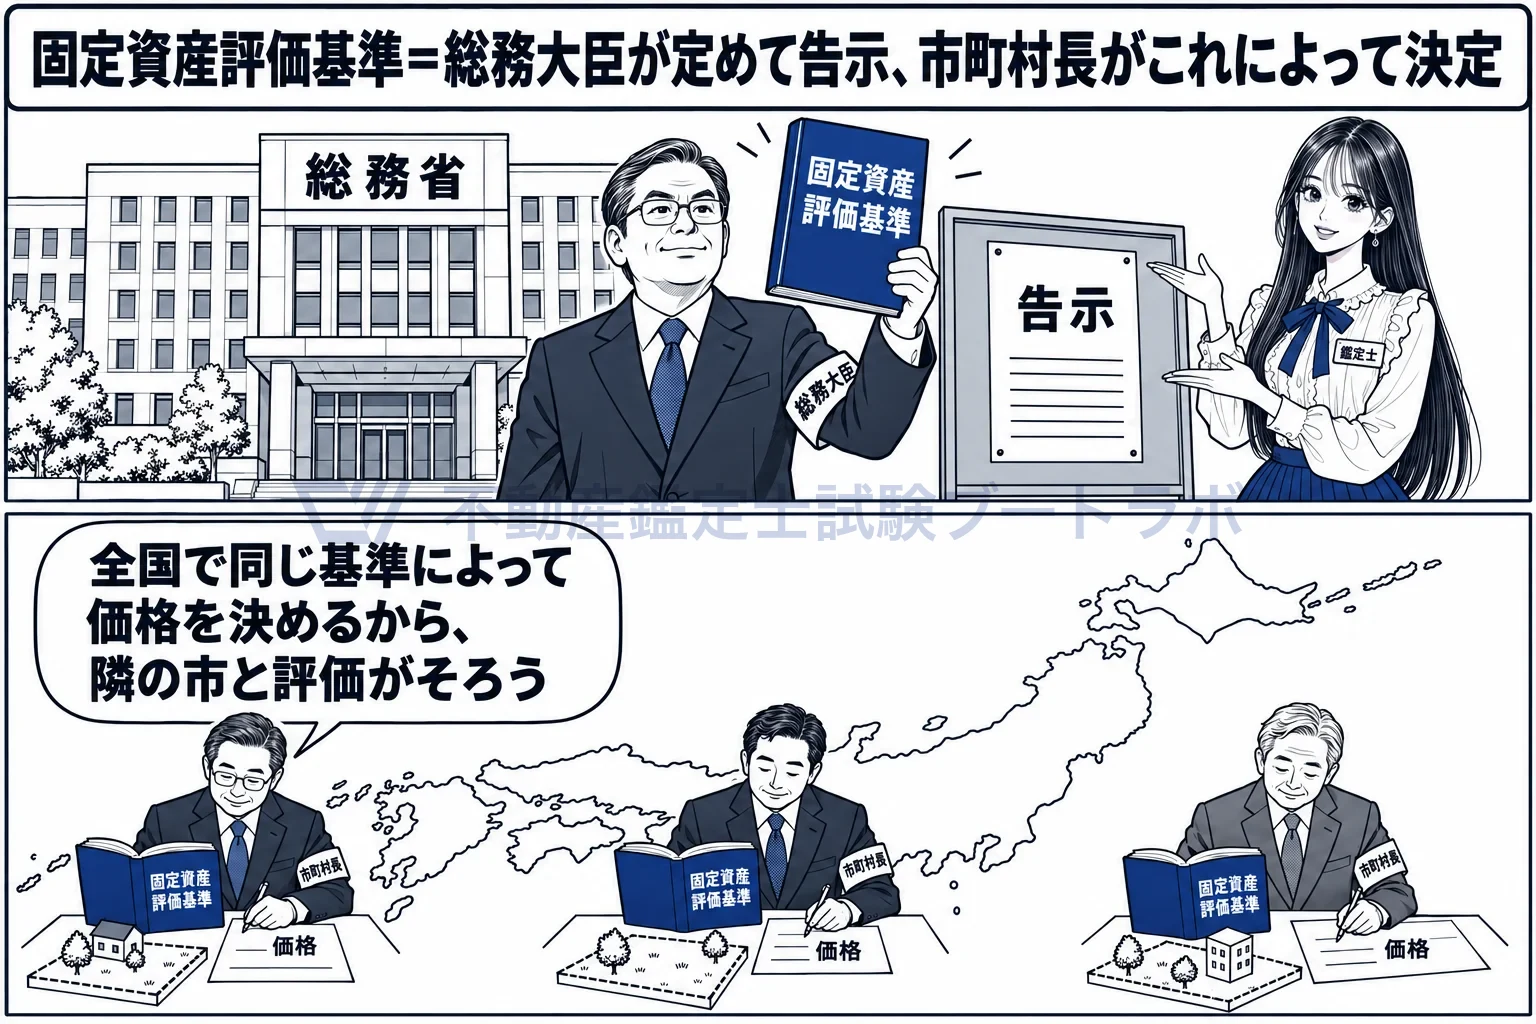
総務大臣が定めて告示し、全国の市町村長がそれによって価格を決める。
総務大臣が定めて告示し、市町村長はこれによって価格を決めます
388条1項は、総務大臣は固定資産の評価の基準並びに評価の実施の方法及び手続を定め、これを告示しなければならない、と定めています。定める前には地方財政審議会の意見を聴きます(同条2項)。細目に関する事項を道府県知事が定める旨を基準の中に置くこともできますが、基準そのものを定めるのは総務大臣です。市町村長の側は、道府県知事や総務大臣が評価する固定資産を除き、この基準によって固定資産の価格を決定しなければなりません(403条1項)。作る側と使う側が分かれ、独自の基準で評価する余地はありません。
基準によっていなければ、知事が市町村長に修正を勧告します
419条1項は、市町村における固定資産の価格の決定が固定資産評価基準によって行われていないと道府県知事が認める場合に、当該市町村の長に対し、台帳に登録された価格を修正して登録するように勧告するものとする、と定めています。価格を決めて台帳に登録するのは市町村長なので、直す相手も市町村長です。勧告を受けた市町村長は、修正の必要があると認めれば遅滞なく価格を修正して登録します(同条2項)。作るのが総務大臣、使うのが市町村長、基準どおりかを見るのが道府県知事という三者の分担です。
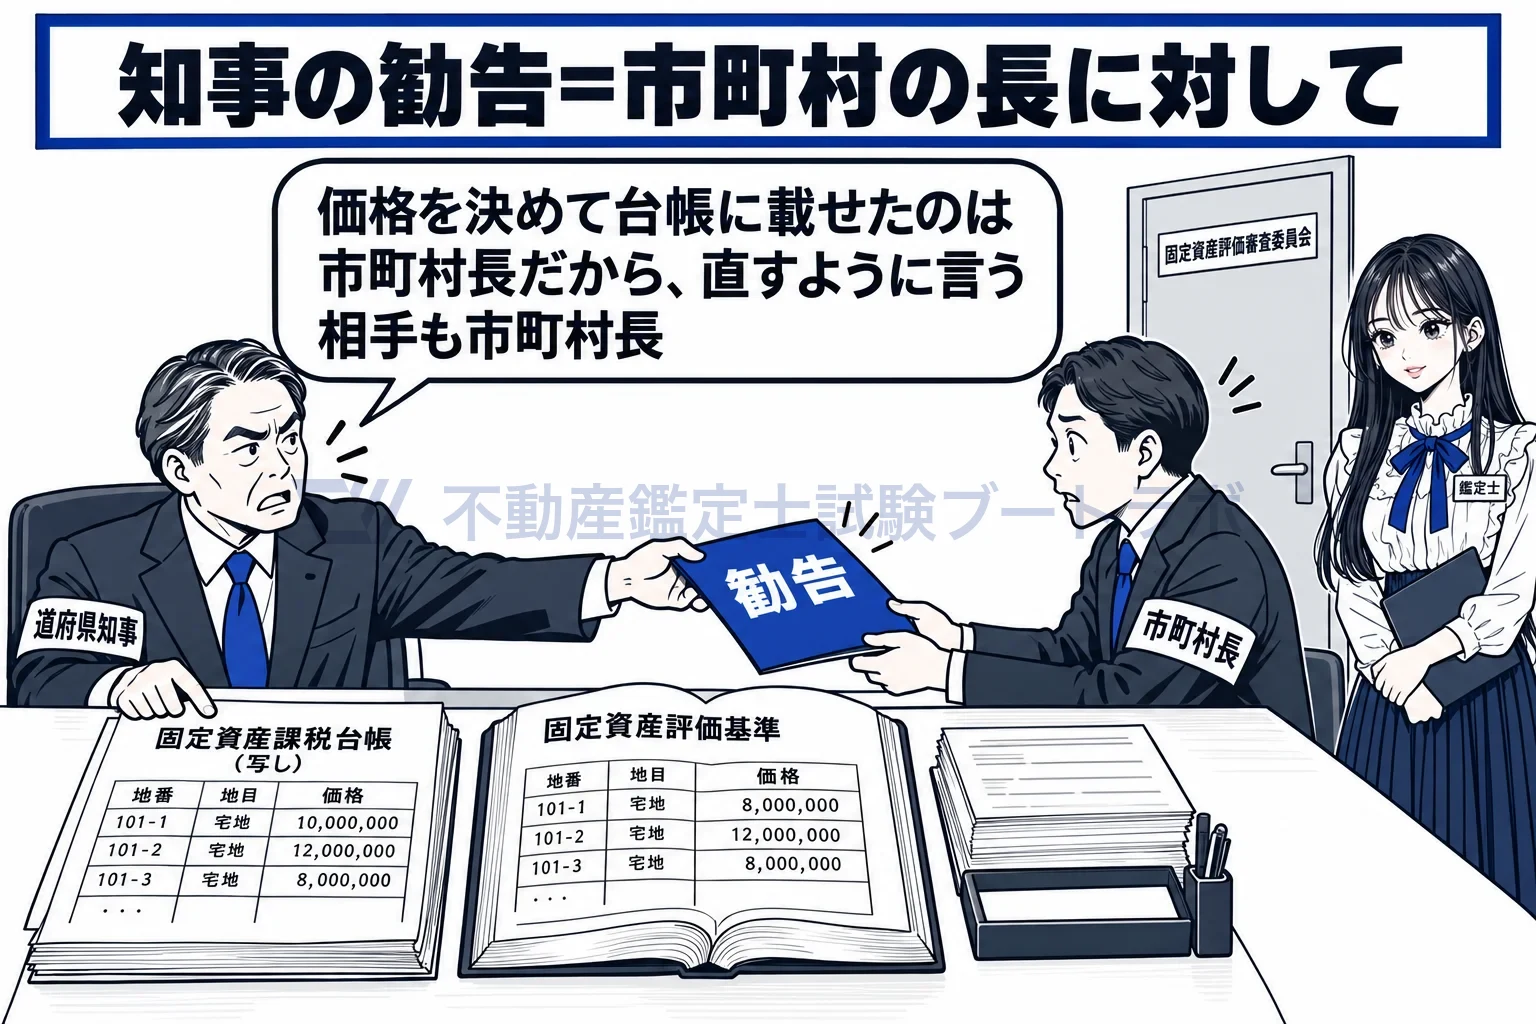
基準どおりでなければ、知事が市町村長に修正を勧告する。
土地・家屋の価格は基準年度に決めて3年据え置きます
土地と家屋は3年に一度の基準年度に評価し、次の年度と次の次の年度は原則としてその価格を据え置きます(349条)。地目の変換や家屋の改築・損壊など特別の事情があれば、類似の土地・家屋の基準年度の価格に比準した価格にします。毎年すべてを評価し直すのは手間が大きく、価格の動きも一年では小さいためと考えられます。据え置く年度でも、土地価格等縦覧帳簿・家屋価格等縦覧帳簿は毎年3月31日までに作ります(415条1項)。
総務大臣は、固定資産の評価の基準並びに評価の実施の方法及び手続(以下「固定資産評価基準」という。)を定め、これを告示しなければならない。この場合において、固定資産評価基準には、その細目に関する事項について道府県知事が定めなければならない旨を定めることができる。
出典: 地方税法 388条1項
実務ではこう使う
評価替えの年には、市町村が標準宅地の価格を不動産鑑定士に鑑定評価させ、その7割を目途に路線価を付けます。鑑定士にとって固定資産税評価は最も件数の多い公的評価の一つです。固定資産税評価額は不動産取得税・登録免許税の課税標準にもなり、相続税評価の倍率方式では評価額に倍率を掛けるので、評価基準の仕組みを知らないと税務との接点が読めません。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


