
公的土地評価の均衡とは?土地基本法での意味を図でわかりやすく解説
地価公示の価格、相続税路線価、固定資産税評価額といった、国や地方公共団体が行う土地の評価が、相互に均衡し適正であることです。土地基本法17条は、国が土地の正常な価格を公示するとともに、この均衡と適正化が図られるように努めるものと定めています。
公的土地評価の均衡とは
一つの土地に、国や自治体が付ける値段が三つあります。国土交通省が毎年公示する公示価格、国税庁が相続税や贈与税のために定める路線価、市町村が固定資産税のために定める固定資産税評価額です。かつてはこの三つがばらばらで、同じ土地なのに税金の種類によって値打ちが大きく違い、公示価格と実際の取引価格も離れていました。土地基本法17条は、国が土地の正常な価格を公示するとともに、これらの公的土地評価について相互の均衡と適正化が図られるように努めるものとし、三つの評価を釣り合わせる方向を示しました。
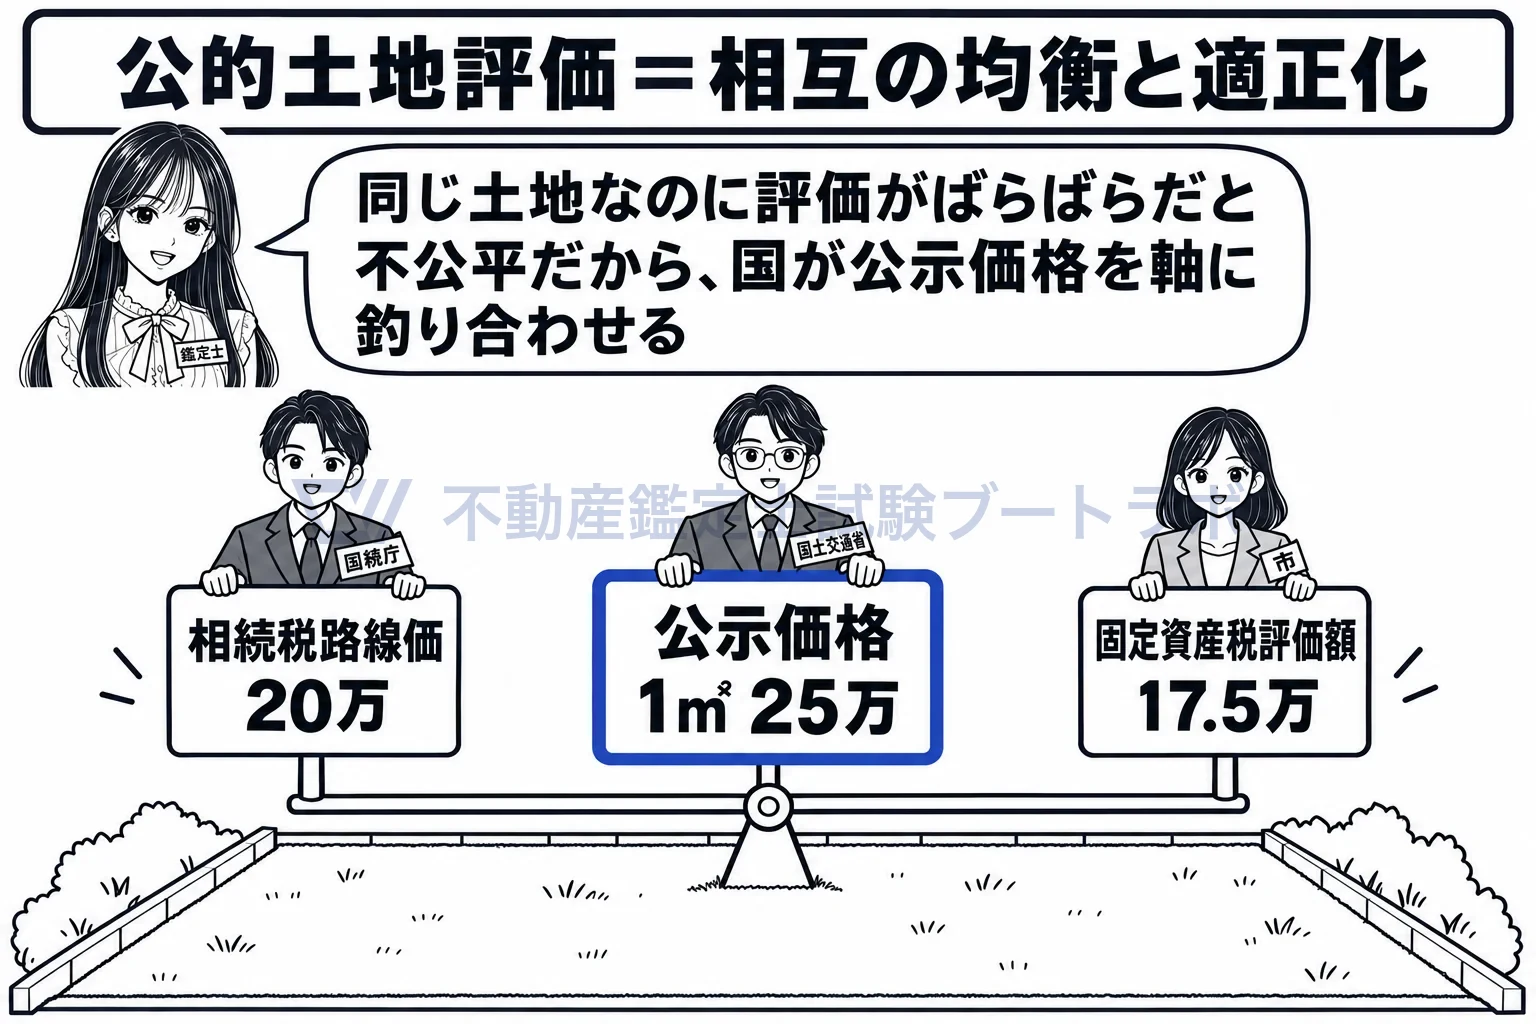
同じ土地に三つの公的な値段。国が公示価格を軸に釣り合わせる。
国は、土地の正常な価格を公示します
17条の前半は、適正な地価の形成及び課税の適正化に資するため、国は土地の正常な価格を公示するものとする、です。これを具体化した法律が地価公示法で、国土交通省の土地鑑定委員会が、全国の標準地について毎年1月1日時点の正常な価格を判定し、3月に公示します。正常な価格とは、売り急ぎや買い進みのような特別な事情のない、自由な取引で通常成立すると認められる価格のことで、誰でも見られる地価の目安になります。
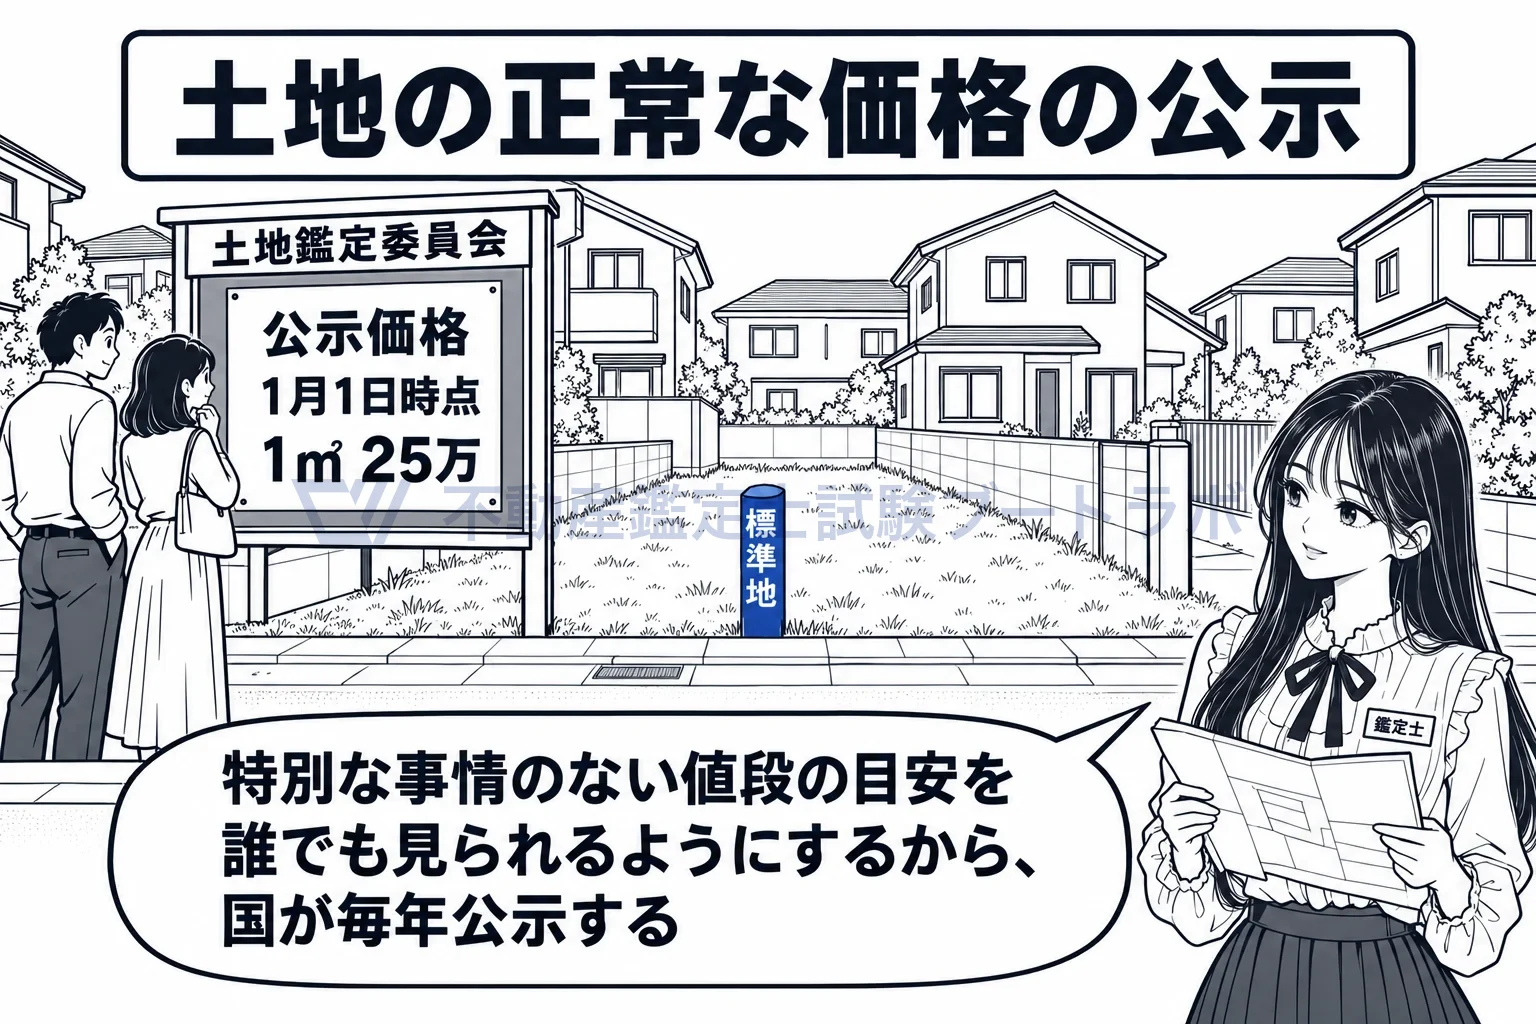
標準地の正常な価格を、国が毎年公示する。
三つの評価は目的と所管が違うので、均衡と適正化に努めます
公示価格は一般の土地取引の指標、相続税路線価は相続税と贈与税の計算、固定資産税評価額は固定資産税の計算のためのもので、それぞれ国土交通省、国税庁、市町村が定めています。目的も所管も違う評価が同じ土地で大きくずれると、税負担の公平が崩れ、地価の目安としても信頼されません。17条の後半は、そこで公的土地評価について相互の均衡と適正化が図られるように努めるものとする、と定めています。条文はここまでですが、これを受けた運用として、相続税路線価は公示価格の8割程度、固定資産税評価額は7割程度を目安にそろえる扱いが平成初めから続いています。
主体は国だけで、努力を求める規定です
17条の主体は「国」で、他の多くの条文のように「国及び地方公共団体」とは書かれていません。地価公示と相続税評価は国の仕事であり、市町村が行う固定資産税評価も国が定める固定資産評価基準に基づくので、三つを釣り合わせる責任は国に置くのが筋だと読めます。語尾は「努めるものとする」で、公示は義務、均衡と適正化は努力という組合せです。
国は、適正な地価の形成及び課税の適正化に資するため、土地の正常な価格を公示するとともに、公的土地評価について相互の均衡と適正化が図られるように努めるものとする。
出典: 土地基本法 17条
実務ではこう使う
不動産鑑定士は、地価公示の評価員として標準地の正常な価格を判定し、相続税路線価の精通者意見価格や固定資産税の標準宅地の評価にも関わります。三つの公的評価の釣り合いを実際に支えているのが鑑定士の仕事です。評価書では、対象地の近くの公示価格や路線価を規準として比較し、求めた価格との均衡を確かめます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


