
生活に通常必要でない資産とは?所得税法での意味を図でわかりやすく解説
競走馬や、主として趣味・娯楽・保養の目的で所有する別荘などの資産です(62条1項、施行令178条1項)。つまり暮らしに要らない資産のことで、災害・盗難・横領で受けた損失は、その年分又は翌年分の譲渡所得の計算上控除すべき金額とみなされます。
生活に通常必要でない資産とは
自宅が火事で焼けたときと、趣味で持っている山荘が焼けたときとでは、所得税の扱いが違います。自宅や家財は暮らしに必要な資産なので、その損失は雑損控除として所得全体から引けます。別荘や競走馬のような、なくても暮らしに困らない資産の損失まで所得全体から引かせると、贅沢品の損を給与や事業の所得で穴埋めさせることになります。そこで所得税法は、こうした資産の災害などによる損失を、譲渡所得の計算の中でだけ控除させています。
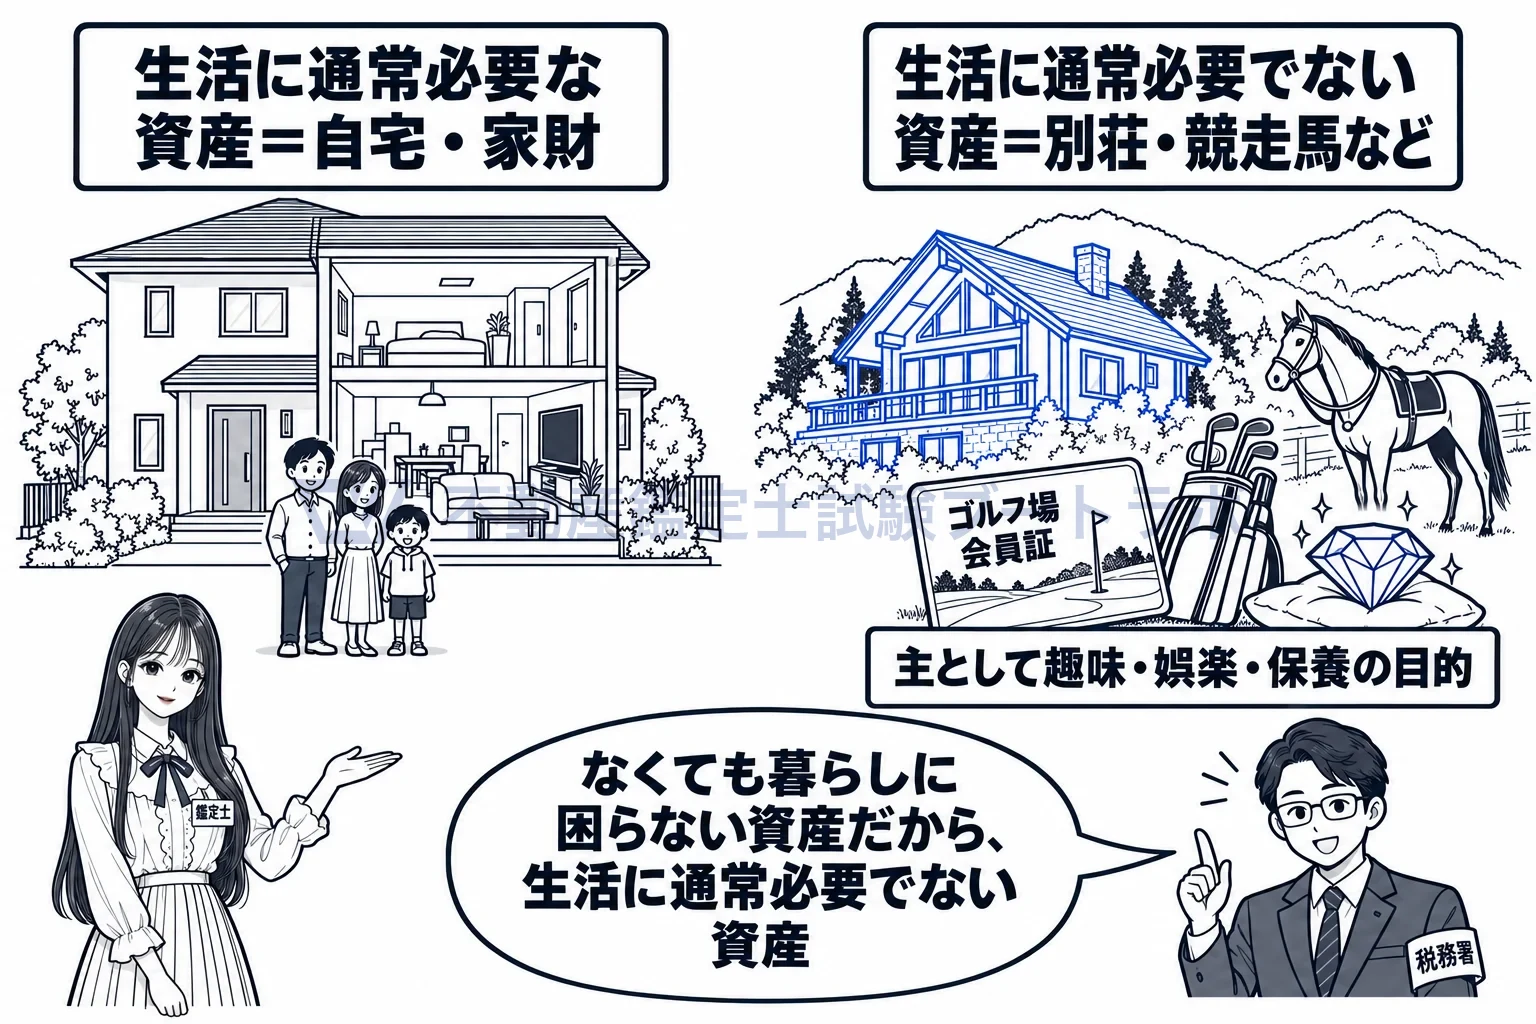
暮らしに要る自宅や家財ではなく、別荘や競走馬が生活に通常必要でない資産。
別荘や競走馬など、暮らしに要らない資産が当たります
施行令178条1項は、競走馬その他射こう的行為の手段となる動産、通常自己や生計を一にする親族が居住の用に供しない家屋で主として趣味・娯楽・保養の用に供する目的で所有するもの、その他主として趣味・娯楽・保養・鑑賞の目的で所有する資産、生活の用に供する動産で非課税とされないもの(1個30万円を超える貴金属や書画など)を挙げています。主として自らの保養のために持つ別荘は、居住の用に供しない家屋として2号に当たります。自分が住んでいる家は居住の用に供する家屋なので該当しません。
災害の損失は、その年か翌年の譲渡所得から引く金額とみなします
62条1項は、居住者が災害又は盗難若しくは横領により生活に通常必要でない資産について受けた損失の金額(保険金や損害賠償金で補てんされる部分を除く)を、その損失を受けた日の属する年分又はその翌年分の譲渡所得の金額の計算上控除すべき金額とみなすと定めています。別荘は貸して収入を得る資産ではないので、不動産所得から引くという発想は条文にありません。損失の額は、その日に譲渡があったものとみなした場合の取得費相当額を基礎に計算します(施行令178条3項)。
順序は、その年の短期、長期、翌年の短期、長期です
施行令178条2項は、損失の金額をまずその年分の短期譲渡所得の計算上控除すべき金額とし、控除しきれない額を同じ年の長期譲渡所得から、なお残る額を翌年分の短期、長期の順に控除すべき金額とすると定めています。その年に譲渡所得がなければ翌年分に持ち越せるのが、条文が「又はその翌年分」と書いている理由です。短期から先に引くのは、特別控除と同じく、全額課税の所得から引いた方が納税者に有利だからです。
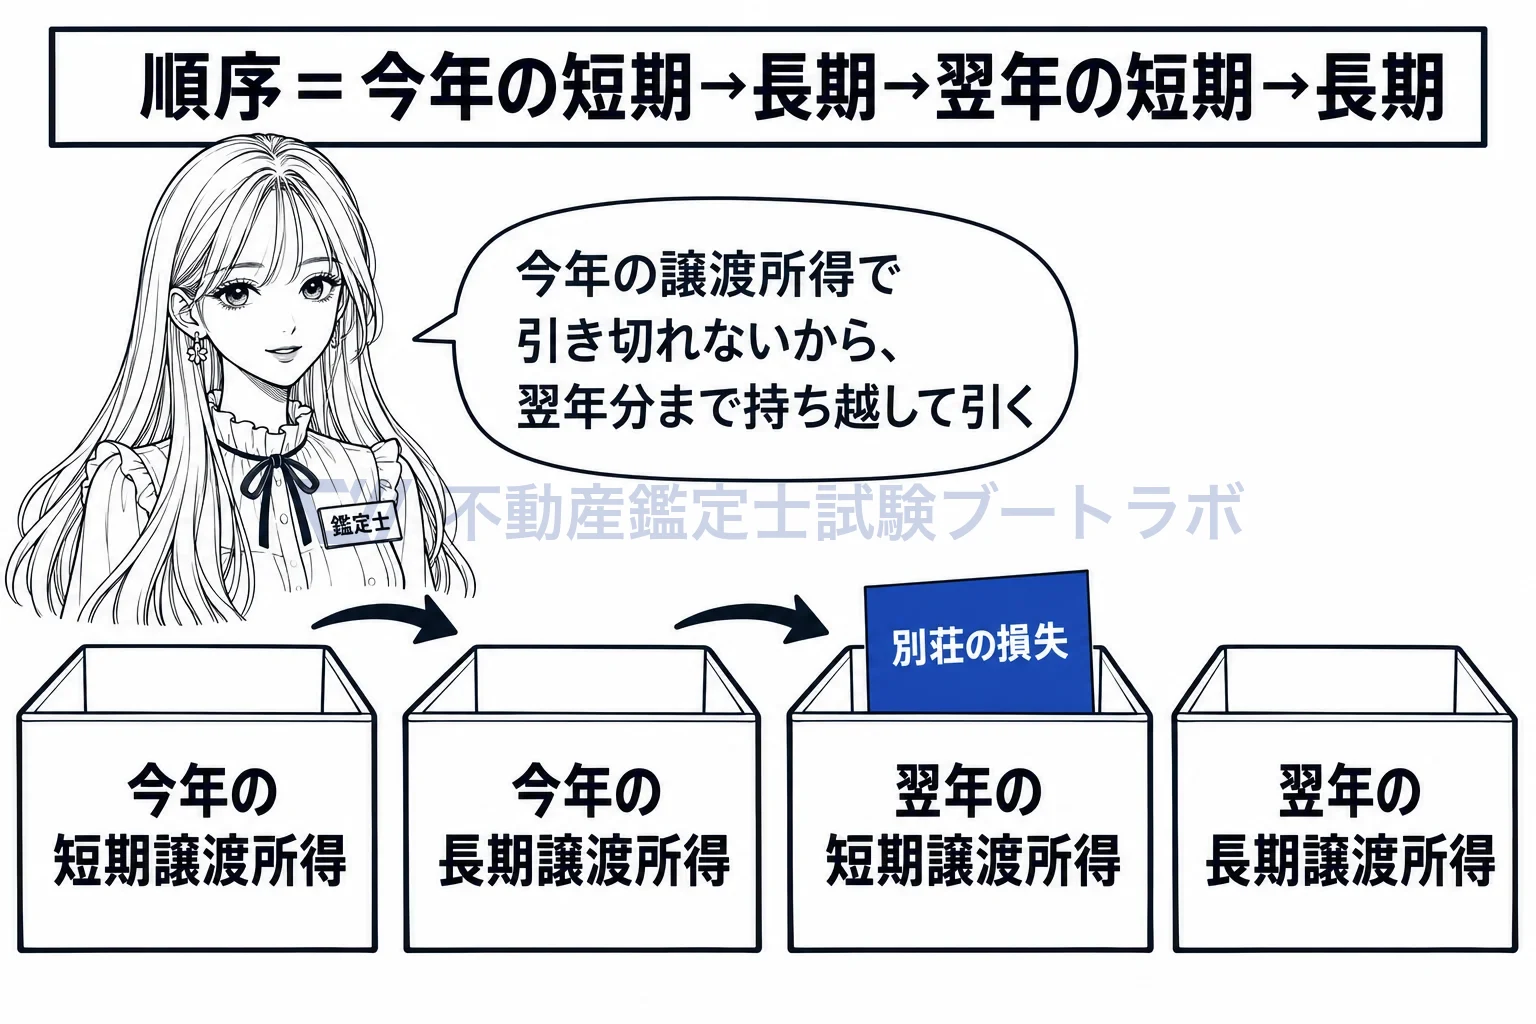
今年の短期、長期で引き切れなければ、翌年分に持ち越す。
自宅の損失は雑損控除で、別荘の損失は譲渡所得の中だけです
自宅や家財のように生活に通常必要な資産が災害で失われたときは、雑損控除(72条)として所得全体から控除できます。別荘は生活に通常必要でない資産なので雑損控除の対象から外れ、譲渡所得の中でだけ控除します。所有者が不動産売買業や不動産貸付業を営んでいても、販売用の商品や貸付用の物件ではなく保養のために持っている別荘であれば、この扱いは変わりません。62条1項の主語は居住者であって、事業の種類を問わないからです。
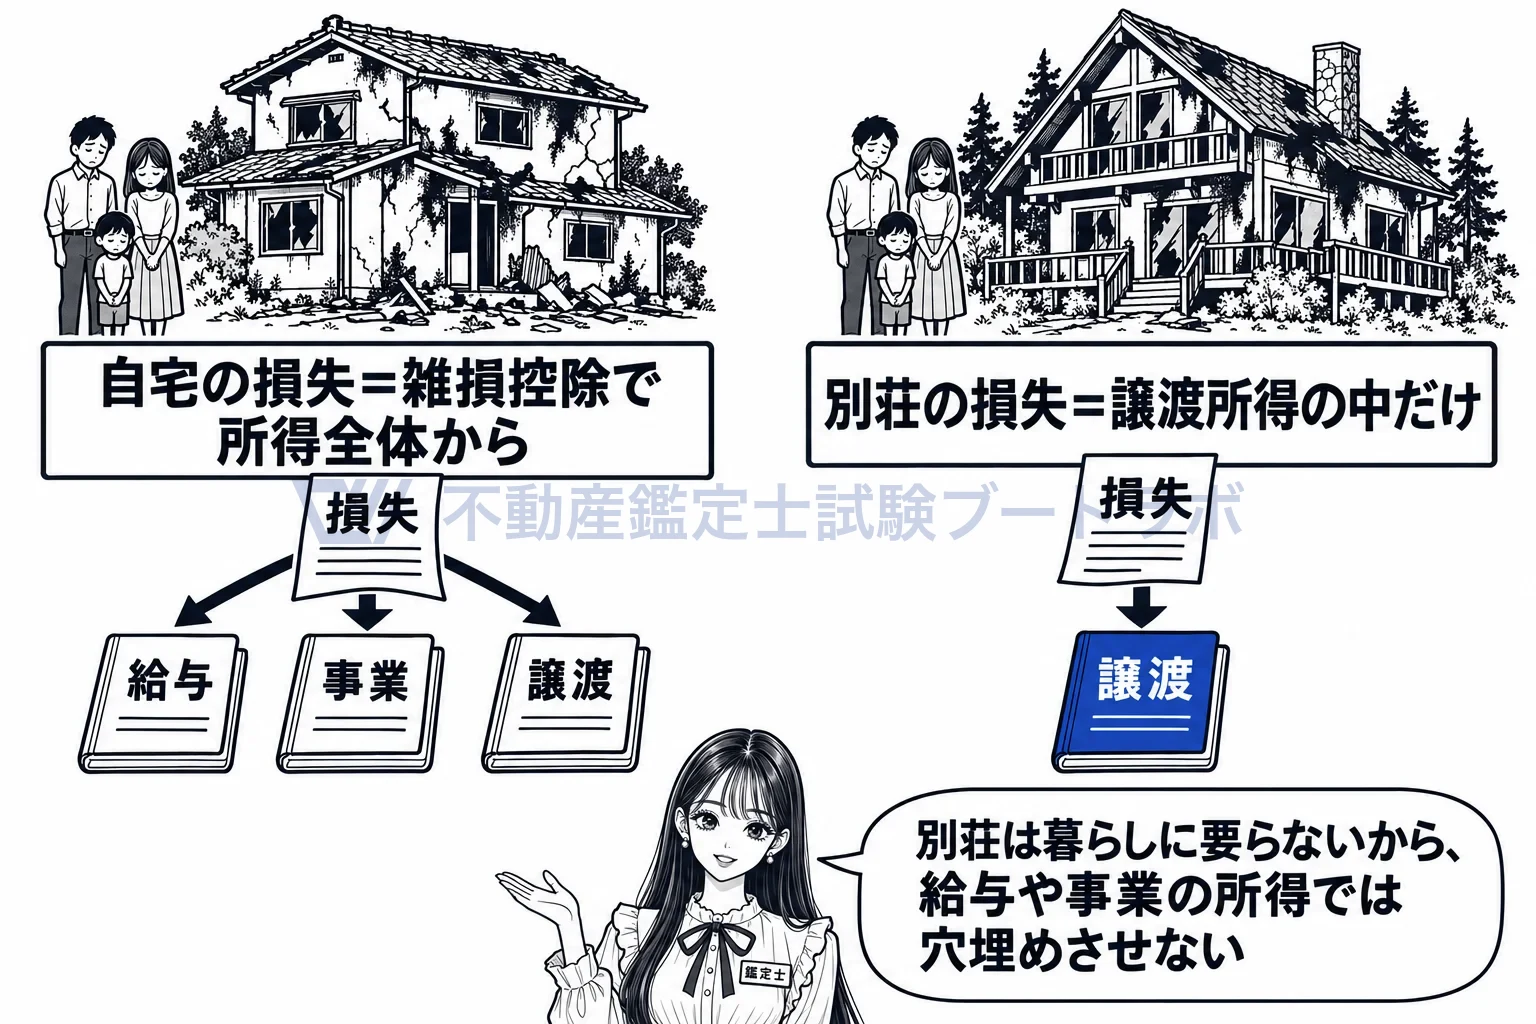
自宅の損は所得全体から、別荘の損は譲渡所得の中だけ。
居住者が、災害又は盗難若しくは横領により、生活に通常必要でない資産として政令で定めるものについて受けた損失の金額(保険金、損害賠償金その他これらに類するものにより補てんされる部分の金額を除く。)は、政令で定めるところにより、その者のその損失を受けた日の属する年分又はその翌年分の譲渡所得の金額の計算上控除すべき金額とみなす。
出典: 所得税法 62条1項
実務ではこう使う
別荘地の評価では、保養目的の別荘は自宅とは市場も価格形成も異なり、需要が季節や景気に左右されることを地域分析で押さえます。災害で別荘が損壊した場合の損失額は取得費相当額を基礎にするので、鑑定評価で時価を求めても損失額には直結しないことを依頼者に説明できると誤解を防げます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


