
長期譲渡所得・短期譲渡所得とは?所得税法での意味を図でわかりやすく解説
資産の取得の日以後5年以内にされた譲渡による所得が短期譲渡所得、それ以外が長期譲渡所得です(33条3項)。つまり、持っていた期間が5年を超えるかどうかで譲渡所得を二つに分け、長期は2分の1だけを課税の対象にします。
長期譲渡所得・短期譲渡所得とは
20年持っていた土地を売って出た1,000万円の値上がり益と、2年前に買った土地を転売して出た1,000万円は、金額は同じでも中身が違います。前者は20年分の値上がりがその年にまとめて実現したもので、これを1年の所得として累進税率にかけると税が重くなりすぎます。そこで所得税法は、取得の日以後5年以内の譲渡を短期、それ以外を長期と分け、長期譲渡所得は2分の1だけを総所得金額に入れて負担を和らげます。短期の転売益にはこの軽減がありません。
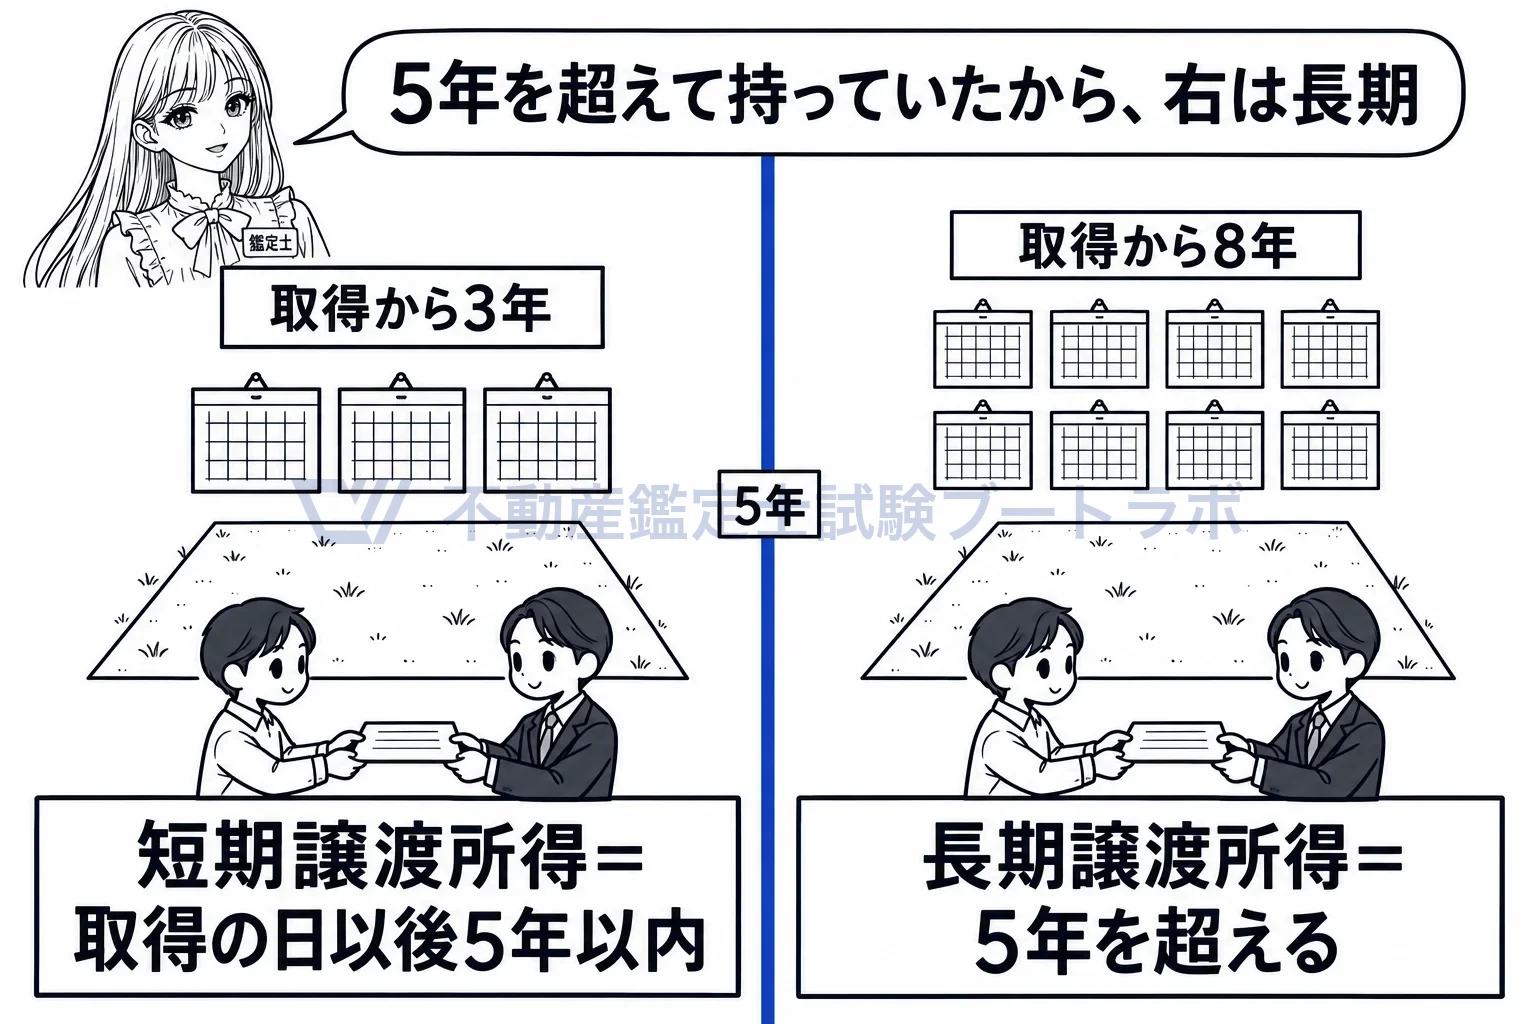
3年で売れば短期、8年持って売れば長期。
取得の日以後5年以内の譲渡が短期、5年を超えれば長期です
33条3項1号は、資産の取得の日以後5年以内にされた譲渡による所得を短期譲渡所得とし、2号がそれ以外を長期譲渡所得としています。所得税法の本則では、取得の日から譲渡の日までの実際の期間で数えます。土地や建物の譲渡については租税特別措置法が別の分離課税を定め、譲渡した年の1月1日における所有期間で判定しますが、これは所得税法とは別の法律の定めです。
長期譲渡所得は、2分の1だけが総所得金額に入ります
22条2項2号は、長期譲渡所得の金額と一時所得の金額の合計額の2分の1に相当する金額を総所得金額に算入すると定めています。短期譲渡所得は全額が算入されます(22条2項1号)。何年分もの値上がりが一度に実現する長期の所得を、丸ごと1年の所得として累進税率にかける不公平を和らげるための扱いです。5年以内の譲渡による所得には、この2分の1はありません。
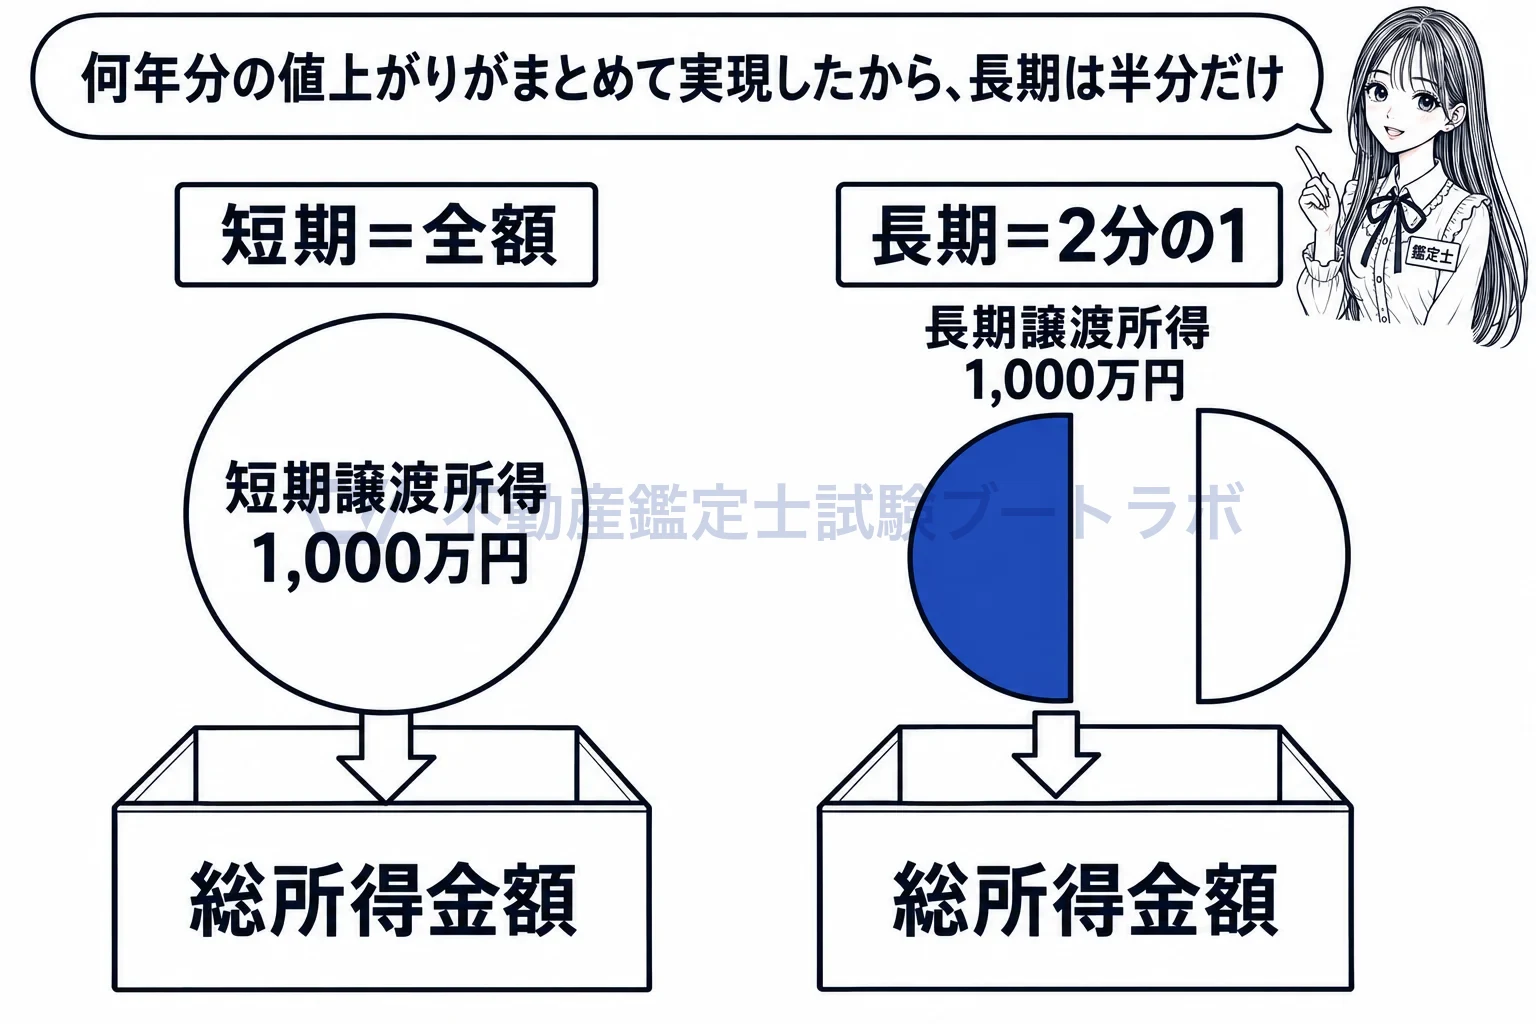
長期は半分だけ課税の対象、短期は全額。
一方の損失は他方の譲渡益から引き、特別控除は短期から引きます
33条3項は、短期と長期の一方で収入金額が取得費と譲渡費用に満たない(損失が出た)ときは、その不足額を他方の残額から控除すると定めています。残った譲渡益から引く特別控除額は短期と長期を合わせて50万円で、33条5項が、まず短期譲渡所得に係る部分から控除すると定めています。短期は全額課税、長期は2分の1課税なので、控除を短期から使う方が納税者に有利になり、条文はその順序を固定しています。
相続や交換で取得した資産の期間は、前の取得の時から数えます
贈与や相続で取得した資産は、前の所有者が引き続き所有していたものとみなすので(60条1項)、所有期間は前の所有者の取得の日から数えます。固定資産の交換の特例で取得した資産も、長期か短期かの判定については、交換で譲渡した資産を取得した時から引き続き所有していたものとみなします(施行令168条)。取得費を引き継ぐ場面では、取得の日も一緒に引き継がれると覚えておくと筋が通ります。
譲渡所得の金額は、次の各号に掲げる所得につき、それぞれその年中の当該所得に係る総収入金額から当該所得の基因となつた資産の取得費及びその資産の譲渡に要した費用の額の合計額を控除し、その残額の合計額(…以下この条において「譲渡益」という。)から譲渡所得の特別控除額を控除した金額とする。一 資産の譲渡(前項の規定に該当するものを除く。次号において同じ。)でその資産の取得の日以後五年以内にされたものによる所得(政令で定めるものを除く。) 二 資産の譲渡による所得で前号に掲げる所得以外のもの
出典: 所得税法 33条3項
実務ではこう使う
土地や建物の売却相談では、所有期間の判定で税額が大きく変わるため、売る時期を決める材料になります。相続財産は前の所有者の取得の日から数えるので、依頼者から取得の経緯を聞き取り、税理士に引き継げる形で評価書に記録します。評価そのものは所有期間で変わりませんが、価格時点の設定を相談されることがあります。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


