
取得費の引継ぎとは?所得税法での意味を図でわかりやすく解説
贈与、相続又は遺贈により取得した資産を譲渡したときは、その者が引き続きこれを所有していたものとみなして譲渡所得を計算する扱いです(60条1項)。つまり、もらった時の価額ではなく、前の所有者の取得費と取得の時期をそのまま使います。
取得費の引継ぎとは
祖父が40年前に1,000万円で買った土地を相続し、5,000万円で売ったとします。相続したときに税務署は値上がり益に所得税をかけていないので、自分がもらった時の時価を元手にすると、祖父の時代の値上がり分が誰にも課税されないまま消えてしまいます。そこで所得税法は、贈与や相続でもらった資産は前の所有者が持ち続けていたものとみなし、祖父の買値1,000万円を取得費、祖父が買った日を取得の日として計算させます。課税を消すのではなく、売るときまで先送りする仕組みです。
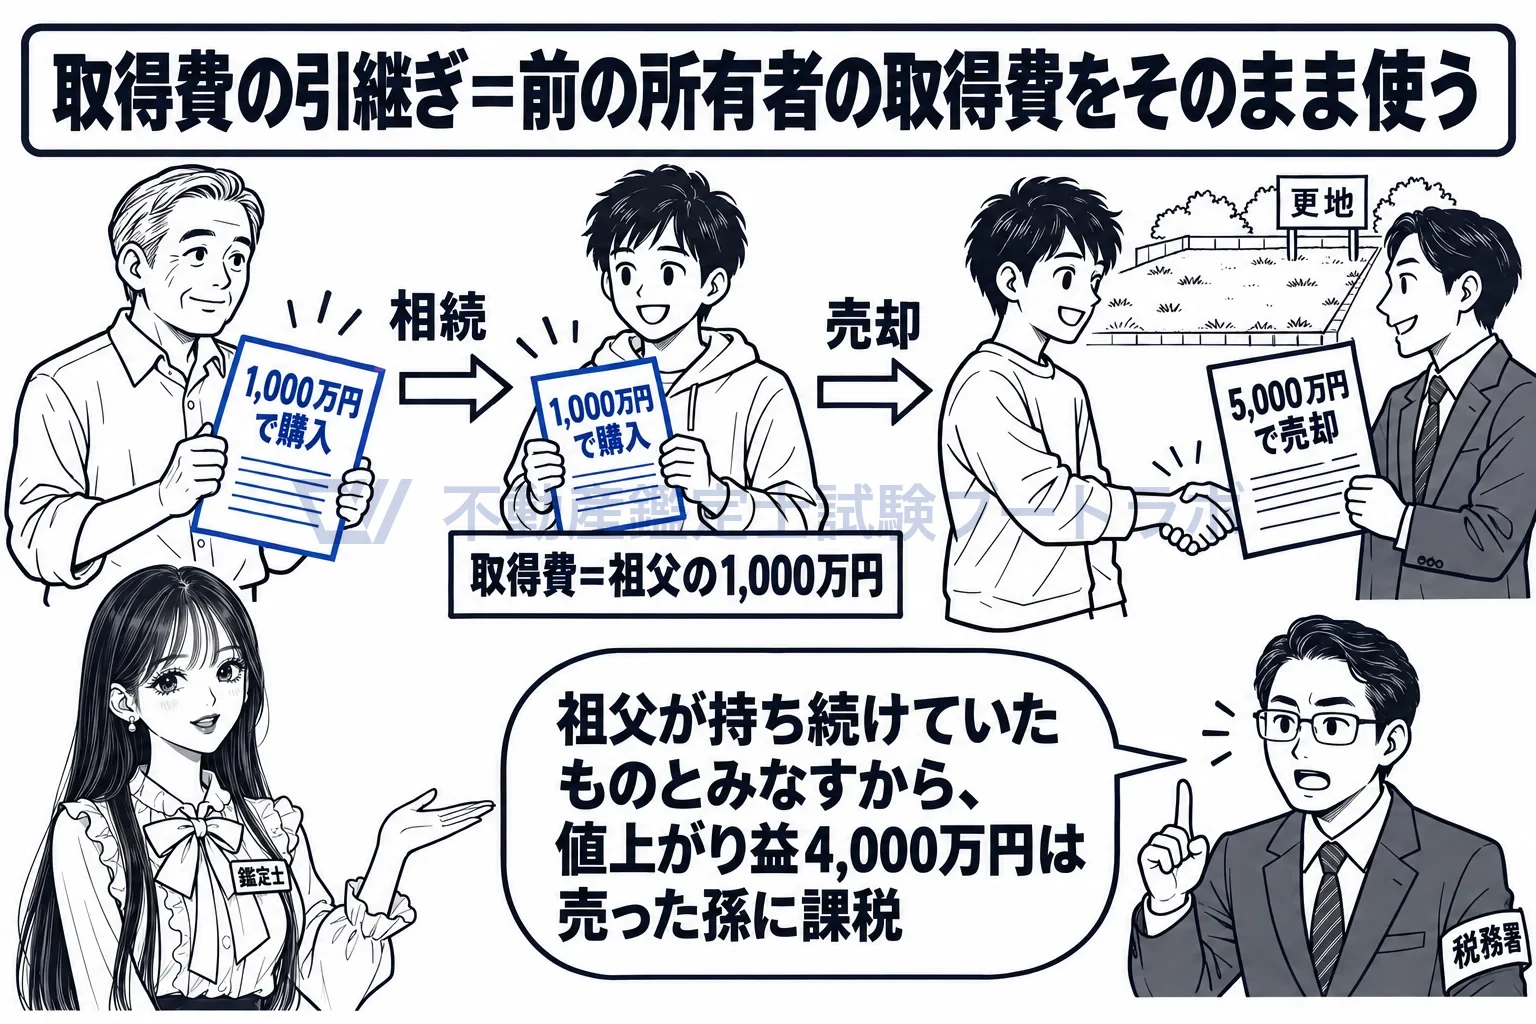
相続した土地は、祖父の買値がそのまま自分の取得費になる。
もらった資産は、前の所有者が持ち続けていたものとみなします
60条1項1号は、贈与、相続(限定承認に係るものを除く)又は遺贈(包括遺贈のうち限定承認に係るものを除く)により取得した資産を譲渡した場合、その者が引き続きこれを所有していたものとみなすと定めています。贈与者や被相続人の取得費(38条1項)が、そのまま自分の取得費になります。もらった時の時価は、相続税や贈与税の計算には使いますが、所得税の取得費にはなりません。
引き継ぐのは取得費と取得の時期の両方です
引き続き所有していたものとみなすので、いつ取得したかも前の所有者の取得の日になります。取得の日は、譲渡が5年以内の短期か5年を超える長期かを分ける基準なので(33条3項)、父が10年前に買った土地を相続した翌年に売っても長期譲渡所得です。固定資産の交換の特例(58条)で取得した資産も同じで、譲渡した資産の取得費で取得したものとみなし、長期か短期かの判定は譲渡資産を取得した時から引き続き所有していたものとみなします(施行令168条)。
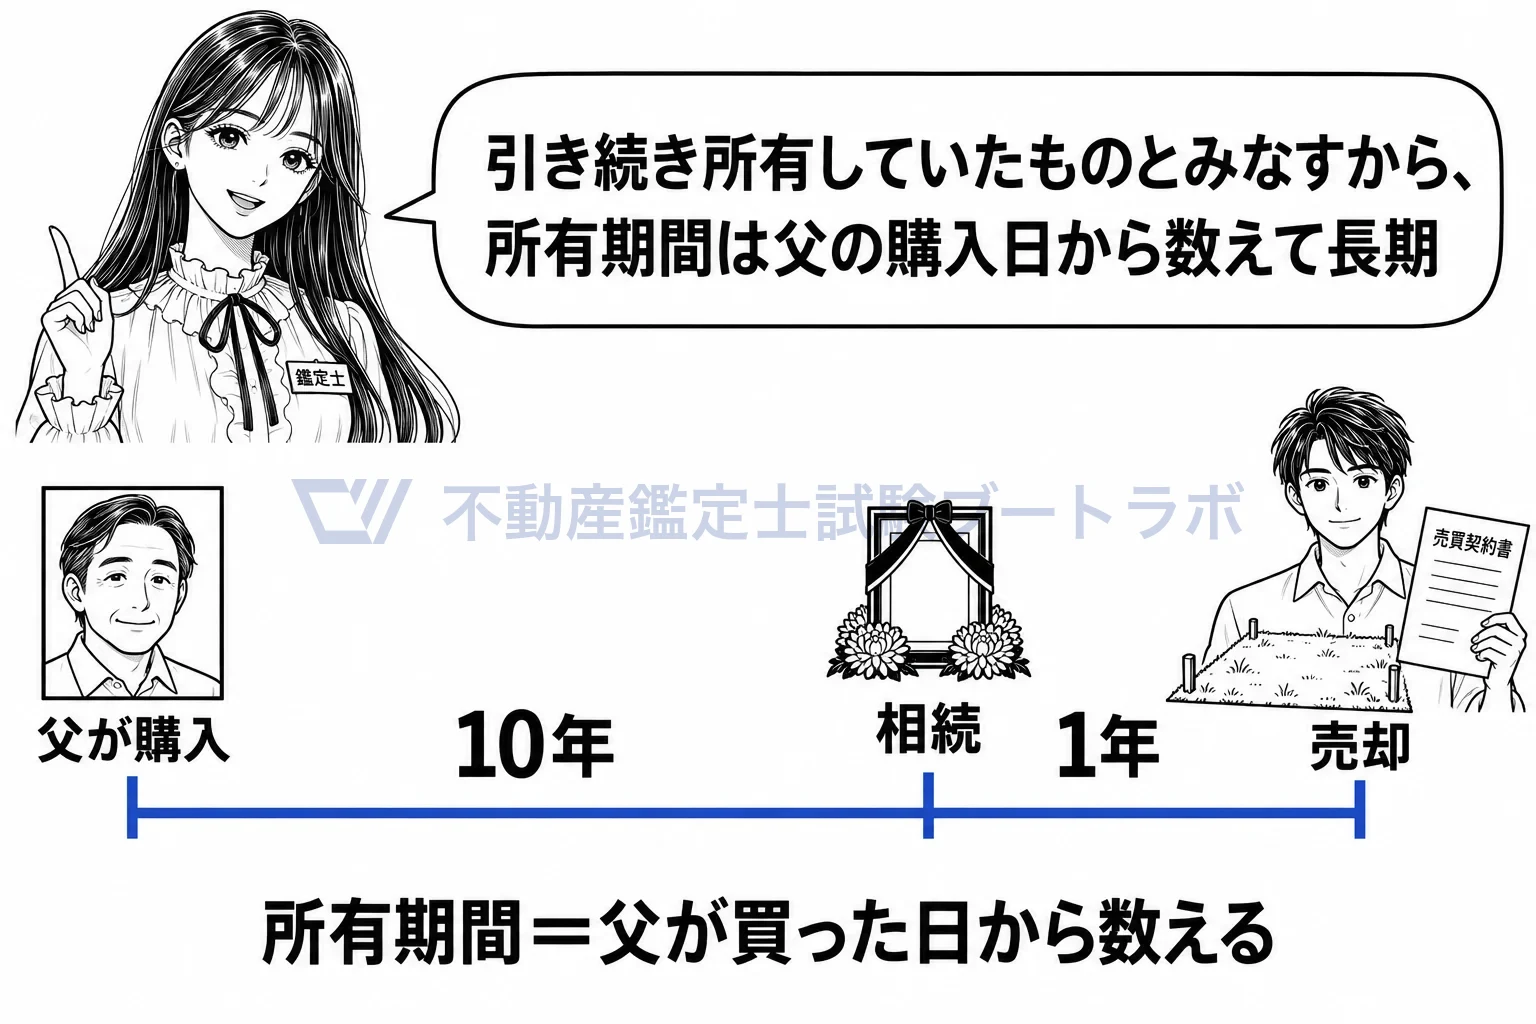
取得の日も引き継ぐから、相続の翌年に売っても長期になる。
限定承認に係る相続と包括遺贈は、引き継ぎません
60条1項は、限定承認に係る相続と、包括遺贈のうち限定承認に係るものを引継ぎの対象から外し、60条4項がこれらにより取得した資産はその取得の時における価額に相当する金額により取得したものとみなすと定めています。限定承認では、被相続人の側で相続の時の時価による譲渡があったものとみなして課税が済んでいるので(59条1項1号)、相続人は時価で買ったのと同じ扱いになります。すでに清算された値上がり益を、相続人がもう一度課税されないための例外です。詳しくは「限定承認」で扱います。
個人から安く買った資産も、売主の取得費を引き継ぎます
60条1項2号は、59条2項に該当する譲渡、つまり個人に対する時価の2分の1に満たない対価による譲渡で、その対価が売主の取得費と譲渡費用の合計に満たない(売主に損失が出る)ものにより取得した資産も、引き続き所有していたものとみなすと定めています。対価が売主の取得費以上なら59条2項に当たらないので、買主の取得費は実際に払った対価です。売主の側では安く売って出た損失がなかったものとみなされ、買主の側では売主の取得費を引き継ぐので、親子間で格安に売買しても値上がり益への課税は消えず、買主が売るときに実現します。法人に安く売った場合は売主が時価で課税されるので(59条1項2号)、この引継ぎは個人間の売買だけの扱いです。
居住者が次に掲げる事由により取得した前条第一項に規定する資産を譲渡した場合における事業所得の金額、山林所得の金額、譲渡所得の金額又は雑所得の金額の計算については、その者が引き続きこれを所有していたものとみなす。一 贈与、相続(限定承認に係るものを除く。)又は遺贈(包括遺贈のうち限定承認に係るものを除く。) 二 前条第二項の規定に該当する譲渡
出典: 所得税法 60条1項
実務ではこう使う
相続した土地を売る依頼者は、被相続人の買値が分からないことが多く、取得費が収入金額の5%の概算になると税が重くなります。鑑定士には、被相続人が取得した時点の価格を求める依頼が来ることがあり、価格時点を過去に置いた評価になります。相続税の評価額は所得税の取得費にならないことを説明できると、税理士との連携がしやすくなります。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


