
限定承認とは?所得税法での意味を図でわかりやすく解説
相続によって得た財産の限度においてのみ被相続人の債務を弁済することを留保して、相続を承認することです(民法922条)。所得税では、限定承認に係る相続や包括遺贈があると、被相続人がその時の時価で資産を譲渡したものとみなし(59条1項1号)、相続人はその時の価額で取得したものとみなします(60条4項)。
限定承認とは
亡くなった父に借金があるらしいが、いくらあるか分からない、という場面を考えてください。そのまま相続(単純承認)すれば借金も全部引き継ぎ、相続放棄すれば家も土地も手放すことになります。その中間が限定承認で、相続した財産の範囲でだけ借金を払い、足りない分は払わなくてよいという条件で相続します。所得税法は、この場合に父の土地の値上がり益への税を相続人に持ち越さず、父が死亡の時に時価で売ったものとみなして、遺産の中で清算させます。
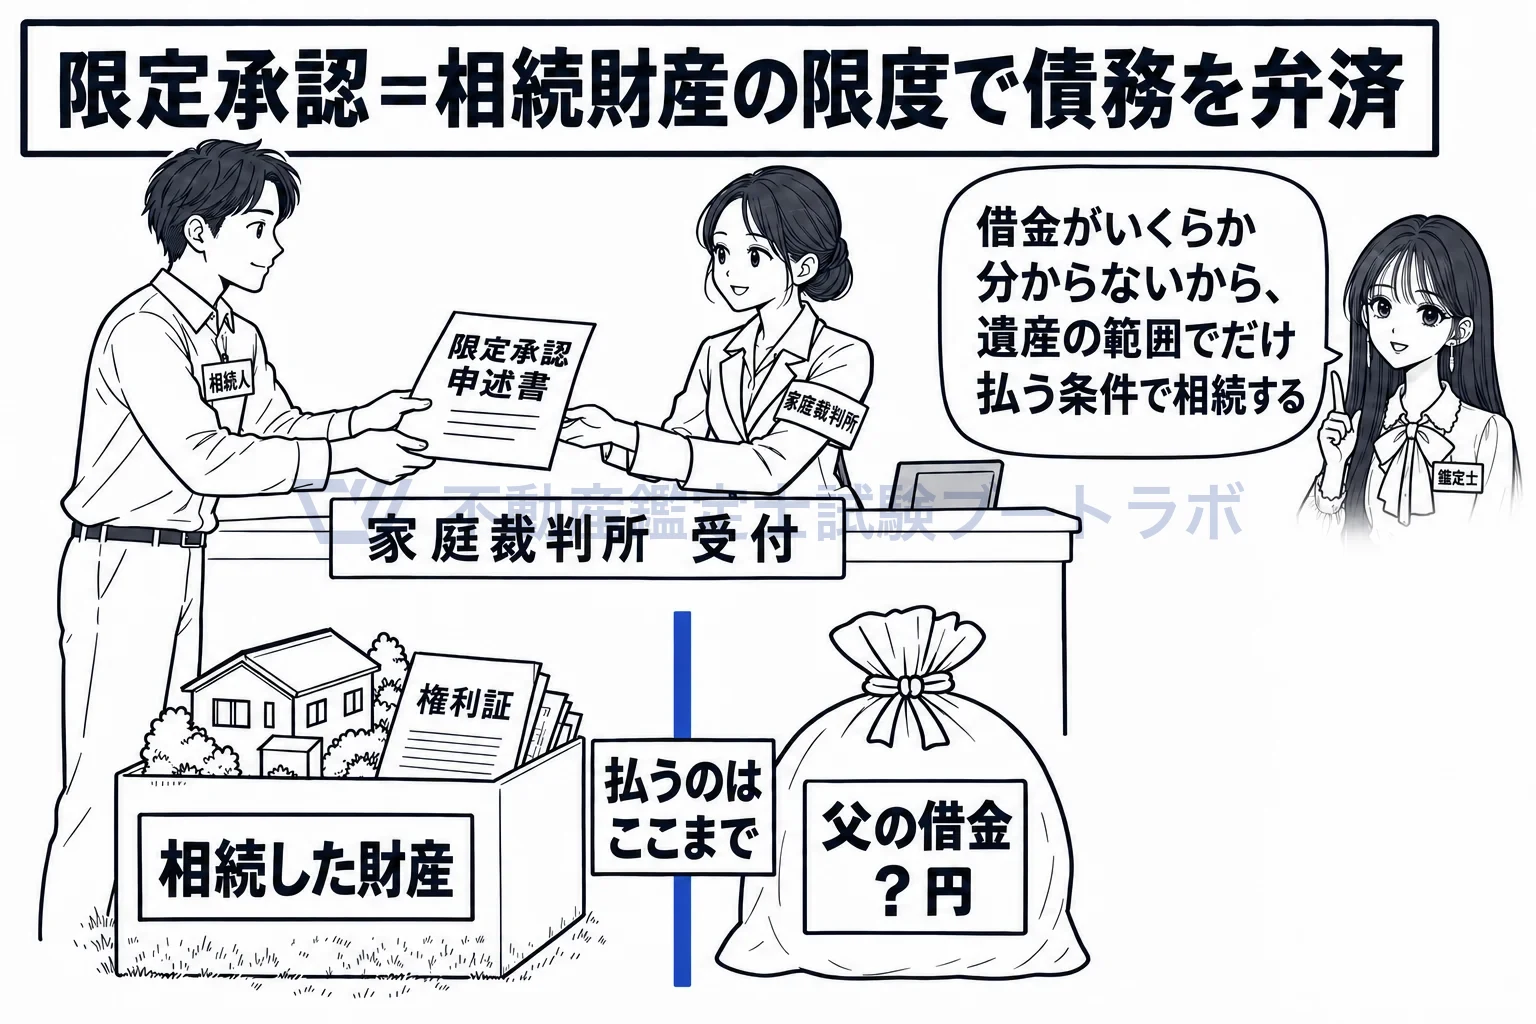
借金がいくらか分からないから、遺産の範囲でだけ払う条件で相続する。
被相続人が、死亡の時に時価で譲渡したものとみなします
59条1項1号は、限定承認に係る相続と、個人に対する包括遺贈のうち限定承認に係るものにより資産の移転があった場合には、その時における価額に相当する金額により譲渡があったものとみなすと定めています。譲渡所得は被相続人のものとして、相続人が準確定申告で申告し、その所得税は被相続人の債務として遺産の中から払われます。限定承認では債務が遺産の範囲でしか払われないので、値上がり益への税も遺産の中で完結させる仕組みです。
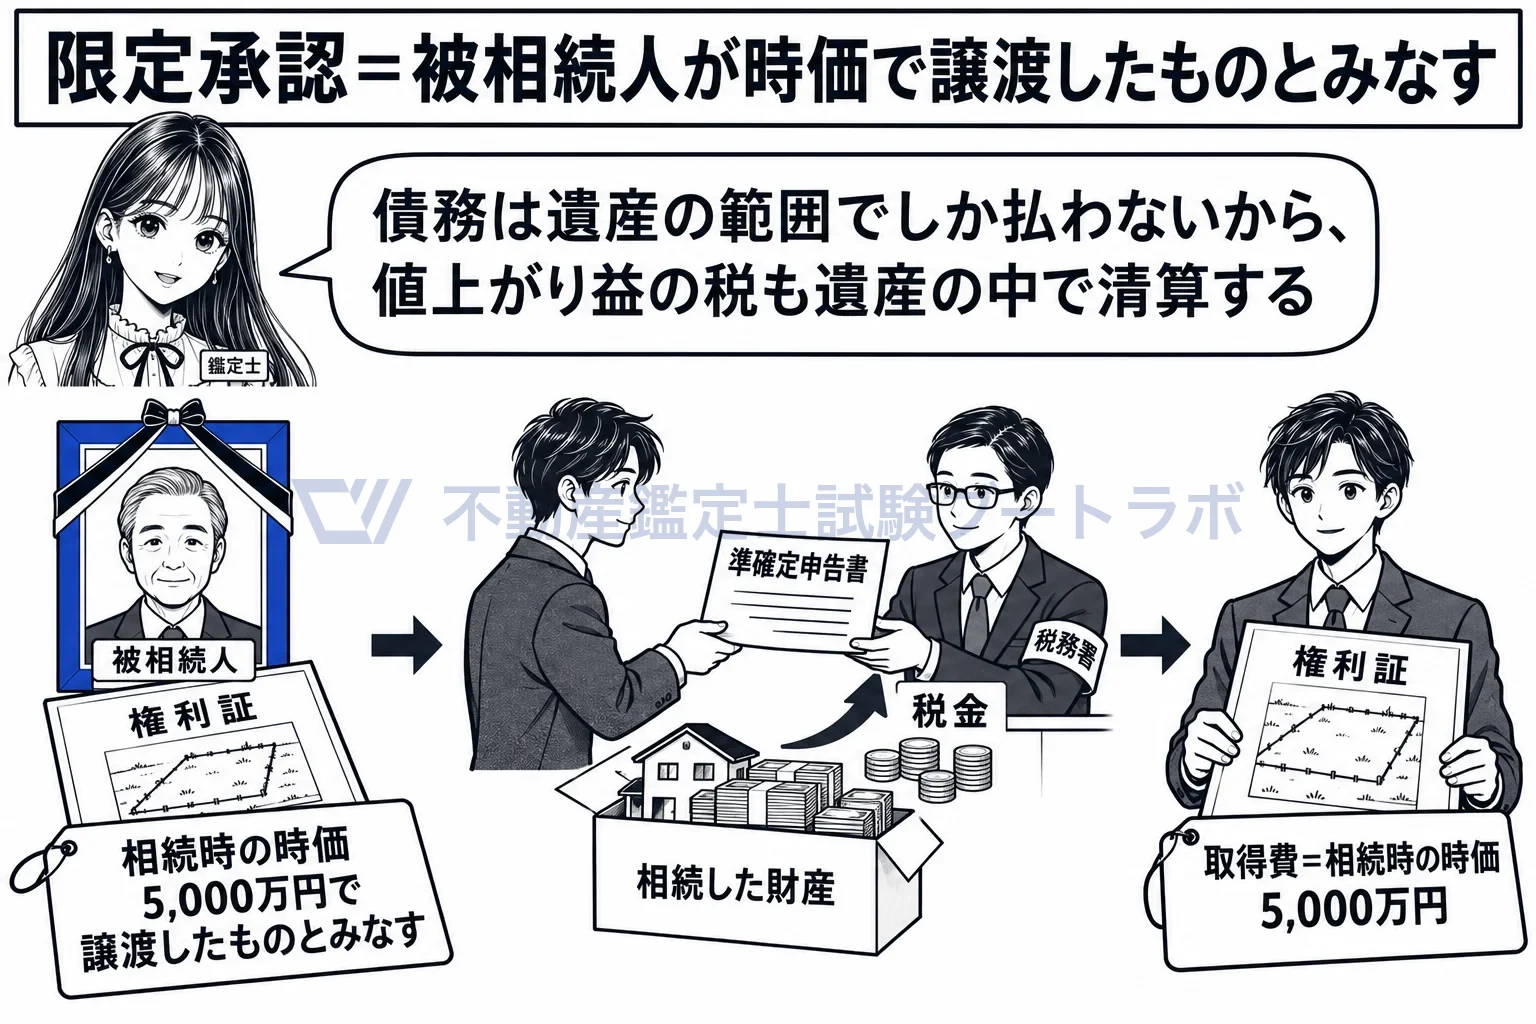
父の値上がり益への税は、父が時価で売ったものとみなして遺産の中で清算する。
相続人は、相続の時の価額で取得したものとみなします
60条1項は取得費の引継ぎの対象から限定承認に係る相続と包括遺贈を除き、60条4項が、これらにより取得した資産を譲渡した場合はその取得の時における価額に相当する金額により取得したものとみなすと定めています。被相続人の側で時価による譲渡があったものとして課税が済んでいるので、相続人は時価で買ったのと同じ扱いになり、前の所有者の取得費や取得の時期は引き継ぎません。取得費になるのは相続税の申告で使った評価額ではなく、相続の時の時価です。
単純承認の相続は引継ぎで、限定承認だけが時価です
限定承認でない普通の相続や遺贈、贈与では、相続人や受贈者は前の所有者が引き続き所有していたものとみなし、取得費と取得の時期を引き継ぎます(60条1項1号)。単純承認では相続人が債務を無限に引き継ぐので、値上がり益への税もいつか売るときに相続人が払えばよいのですが、限定承認では相続人に持ち越せないので被相続人の段階で清算します。同じ相続でも、承認の仕方で課税の時期が変わるのはこのためです。
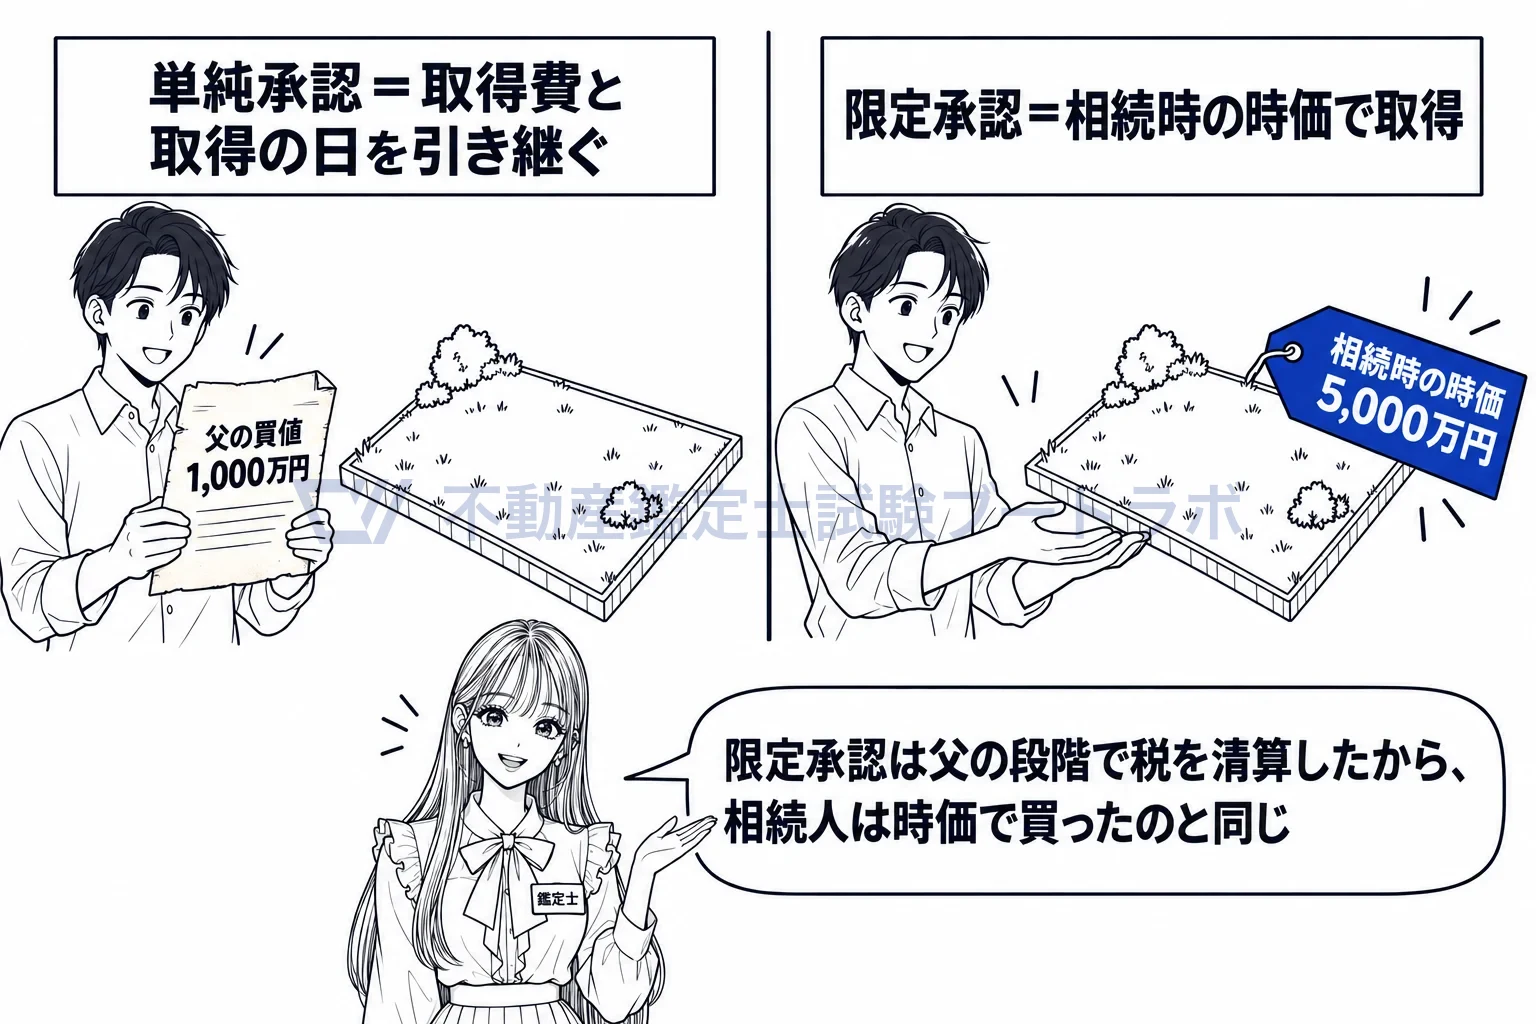
単純承認なら父の買値を引き継ぎ、限定承認なら相続時の時価で取得。
居住者が前条第一項第一号に掲げる相続又は遺贈により取得した資産を譲渡した場合における事業所得の金額、山林所得の金額、譲渡所得の金額又は雑所得の金額の計算については、その者が当該資産をその取得の時における価額に相当する金額により取得したものとみなす。
出典: 所得税法 60条4項
実務ではこう使う
限定承認では相続開始時の時価で被相続人の譲渡所得を申告するため、相続財産の土地や建物の時価を求める鑑定評価の依頼が来ます。価格時点は相続開始日で、相続税評価額とは別に時価を示す必要があります。相続人が後で売るときの取得費もこの時価になるので、評価書が長く使われることを意識します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


