
みなし譲渡とは?所得税法での意味を図でわかりやすく解説
法人への贈与・遺贈、限定承認に係る相続・包括遺贈、法人への著しく低い価額の対価による譲渡があったとき、その時における価額に相当する金額により資産の譲渡があったものとみなす扱いです(59条1項)。つまり、代金を受け取っていなくても、時価で売ったことにして値上がり益に課税します。
みなし譲渡とは
個人が自分の会社に土地をただで渡す場面を考えてください。贈与なので売った代金はゼロですが、その土地には買った時からの値上がり益がたまっています。個人どうしの贈与なら、もらった人が取得費を引き継いで、いつか売るときにまとめて課税できます。相手が法人だと、資産は法人税の世界に移って所得税の引継ぎが働かないので、所得税法は資産が個人の手を離れるその時に、時価で譲渡があったものとみなして値上がり益を清算させます。
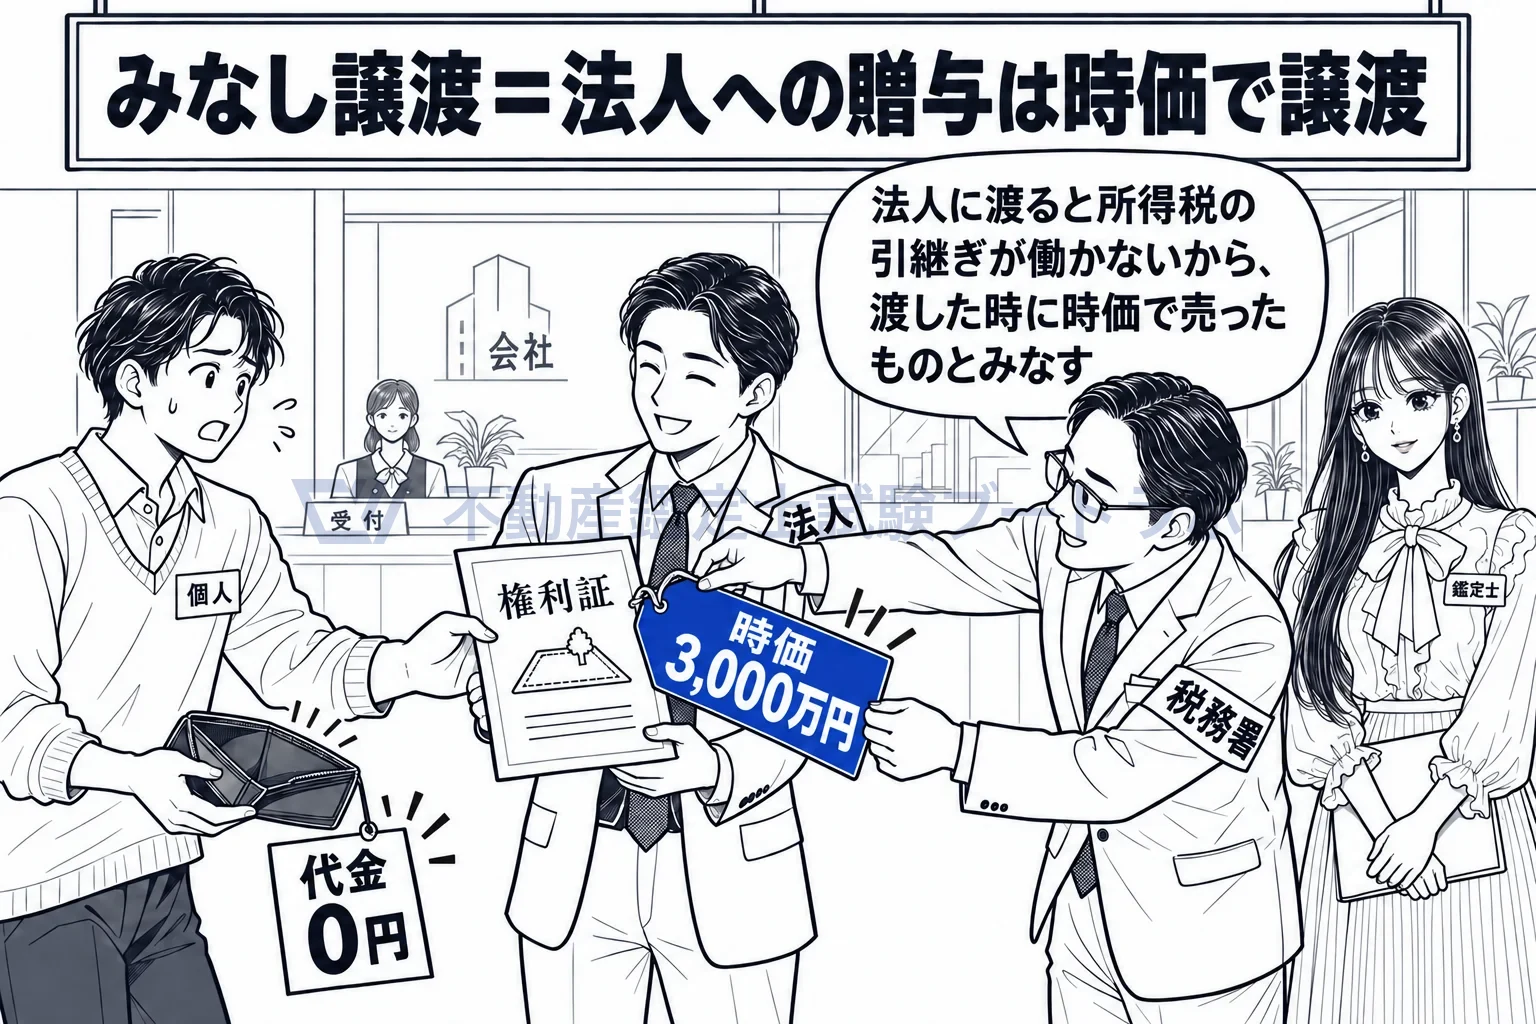
会社にただで渡しても、時価で売ったものとみなして課税する。
法人への贈与・遺贈は、その時の時価で譲渡したものとみなします
59条1項1号は、法人に対する贈与又は遺贈により譲渡所得の基因となる資産の移転があった場合、その事由が生じた時に、その時における価額に相当する金額により譲渡があったものとみなすと定めています。ただで渡しても、時価と取得費の差額が贈与した個人の譲渡所得になります。個人が法人に資産を移す最後の時点で、個人段階の値上がり益をすべて課税し切る考え方です。
限定承認の相続・包括遺贈も、時価で譲渡したものとみなします
59条1項1号は、相続のうち限定承認に係るものと、個人に対する包括遺贈のうち限定承認に係るものも対象にしています。限定承認では相続人が引き継ぐ債務が遺産の範囲に限られるので、被相続人の値上がり益への税も、被相続人が死亡の時に時価で譲渡したものとみなして、その遺産の中で清算します。相続人は相続の時の価額で取得したものとみなされ、取得費の引継ぎは起こりません(60条4項)。詳しくは「限定承認」で扱います。
法人への低額譲渡は、時価で譲渡したものとみなします
59条1項2号は、著しく低い価額の対価として政令で定める額による法人への譲渡を対象にし、施行令169条がその額を譲渡の時における価額の2分の1に満たない金額と定めています。この場合、実際に受け取った対価ではなく、時価そのもので譲渡があったものとみなします。時価の2分の1で譲渡したとみなすのではなく、時価の全額です。安く売って損失が出た形になっても、時価で計算する以上、損失をなかったものとみなすという扱いは出てきません。
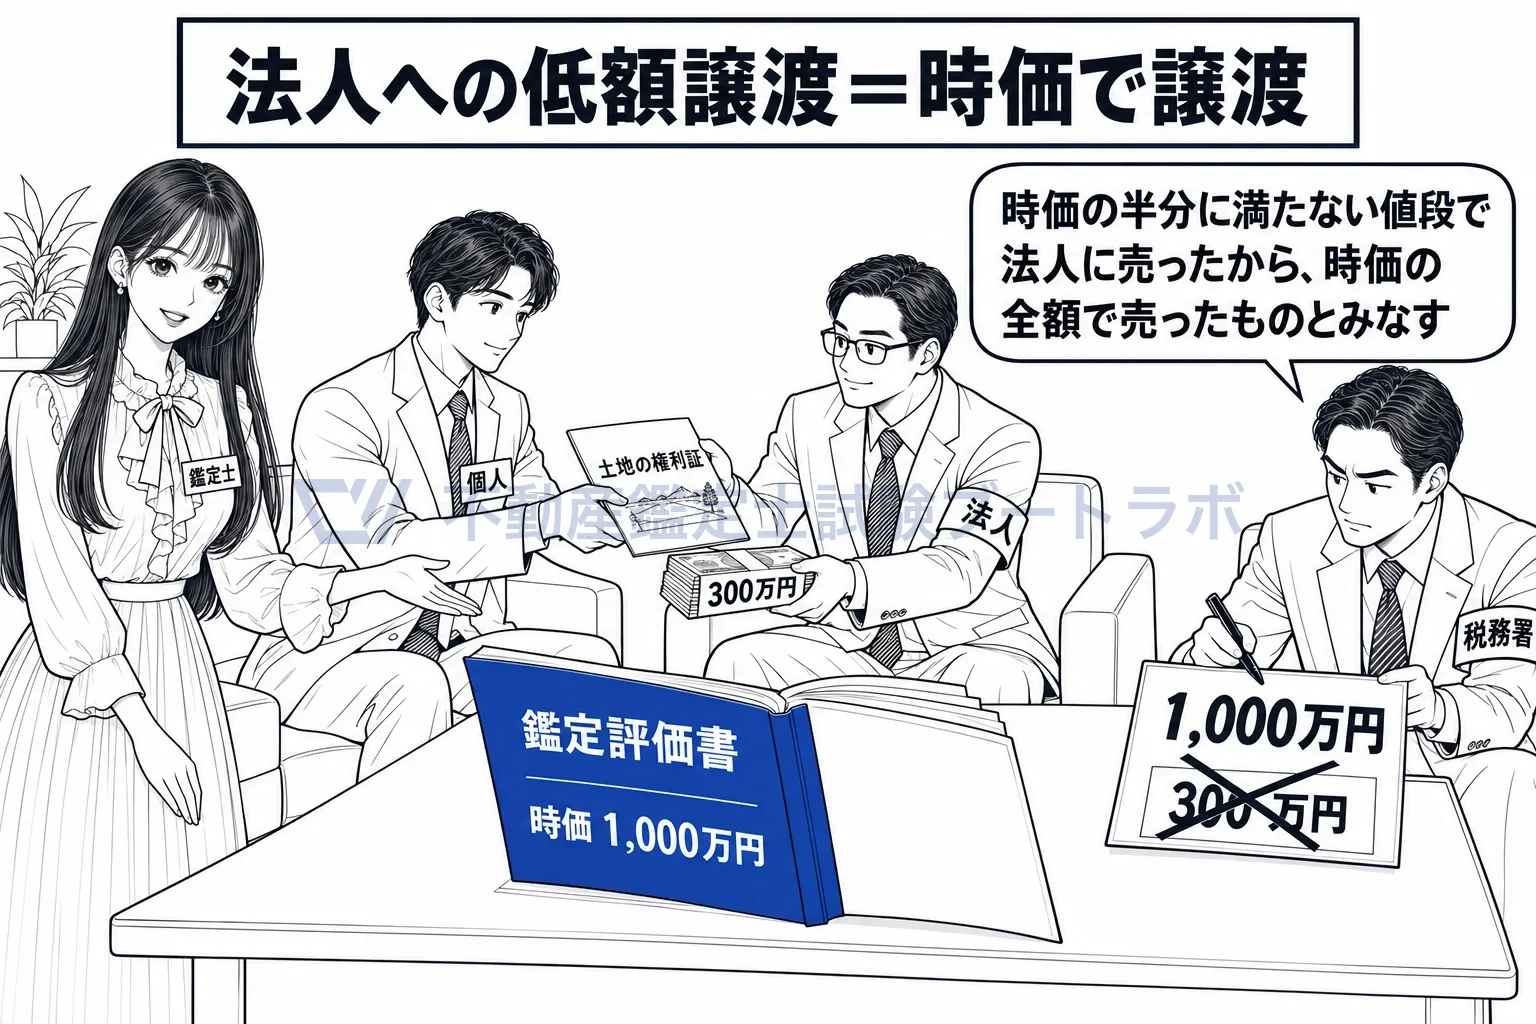
会社に安く売っても、時価で売ったものとみなす。
個人への贈与と低額譲渡は、みなし譲渡になりません
59条1項の贈与と低額譲渡はいずれも「法人に対するものに限る」とされ、個人への贈与や個人への低額譲渡は対象外です。個人への贈与は受贈者が取得費を引き継ぎ(60条1項1号)、個人への低額譲渡は生じた損失をなかったものとみなします(59条2項)。相手が個人なら、もらった人が売るときに値上がり益をまとめて課税できるので、渡した時に清算する必要がないからです。
次に掲げる事由により居住者の有する山林(事業所得の基因となるものを除く。)又は譲渡所得の基因となる資産の移転があつた場合には、その者の山林所得の金額、譲渡所得の金額又は雑所得の金額の計算については、その事由が生じた時に、その時における価額に相当する金額により、これらの資産の譲渡があつたものとみなす。一 贈与(法人に対するものに限る。)又は相続(限定承認に係るものに限る。)若しくは遺贈(法人に対するもの及び個人に対する包括遺贈のうち限定承認に係るものに限る。) 二 著しく低い価額の対価として政令で定める額による譲渡(法人に対するものに限る。)
出典: 所得税法 59条1項
実務ではこう使う
みなし譲渡はその時における価額で課税されるので、法人への現物出資や贈与、同族会社との売買では、その時価を鑑定評価で示す依頼が来ます。税務では時価の立証が納税者側に求められることが多く、価格時点と評価条件を明確にした評価書が求められます。対価が時価の2分の1以上かどうかで課税関係が変わるため、正常価格を丁寧に求めます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


