
低額譲渡とは?所得税法での意味を図でわかりやすく解説
資産を、その譲渡の時における価額の2分の1に満たない対価で譲渡することです(59条1項2号、施行令169条)。つまり時価の半分未満の値段で売ることで、相手が法人なら時価で譲渡したものとみなし、相手が個人なら売主の損失をなかったものとみなします。
低額譲渡とは
親が時価1,000万円の土地を、子に300万円で売る場面を考えてください。形は売買ですが、700万円分はただで渡したのと同じで、親の値上がり益がそのまま子に移っています。安く売れば売主の帳簿には損失が出て、放っておくと他の譲渡益と相殺できてしまうので、所得税法はこれを封じます。相手が法人なら時価で売ったものとみなし、相手が個人なら出た損失をなかったものとみなして、買った個人には売主の取得費を引き継がせます。
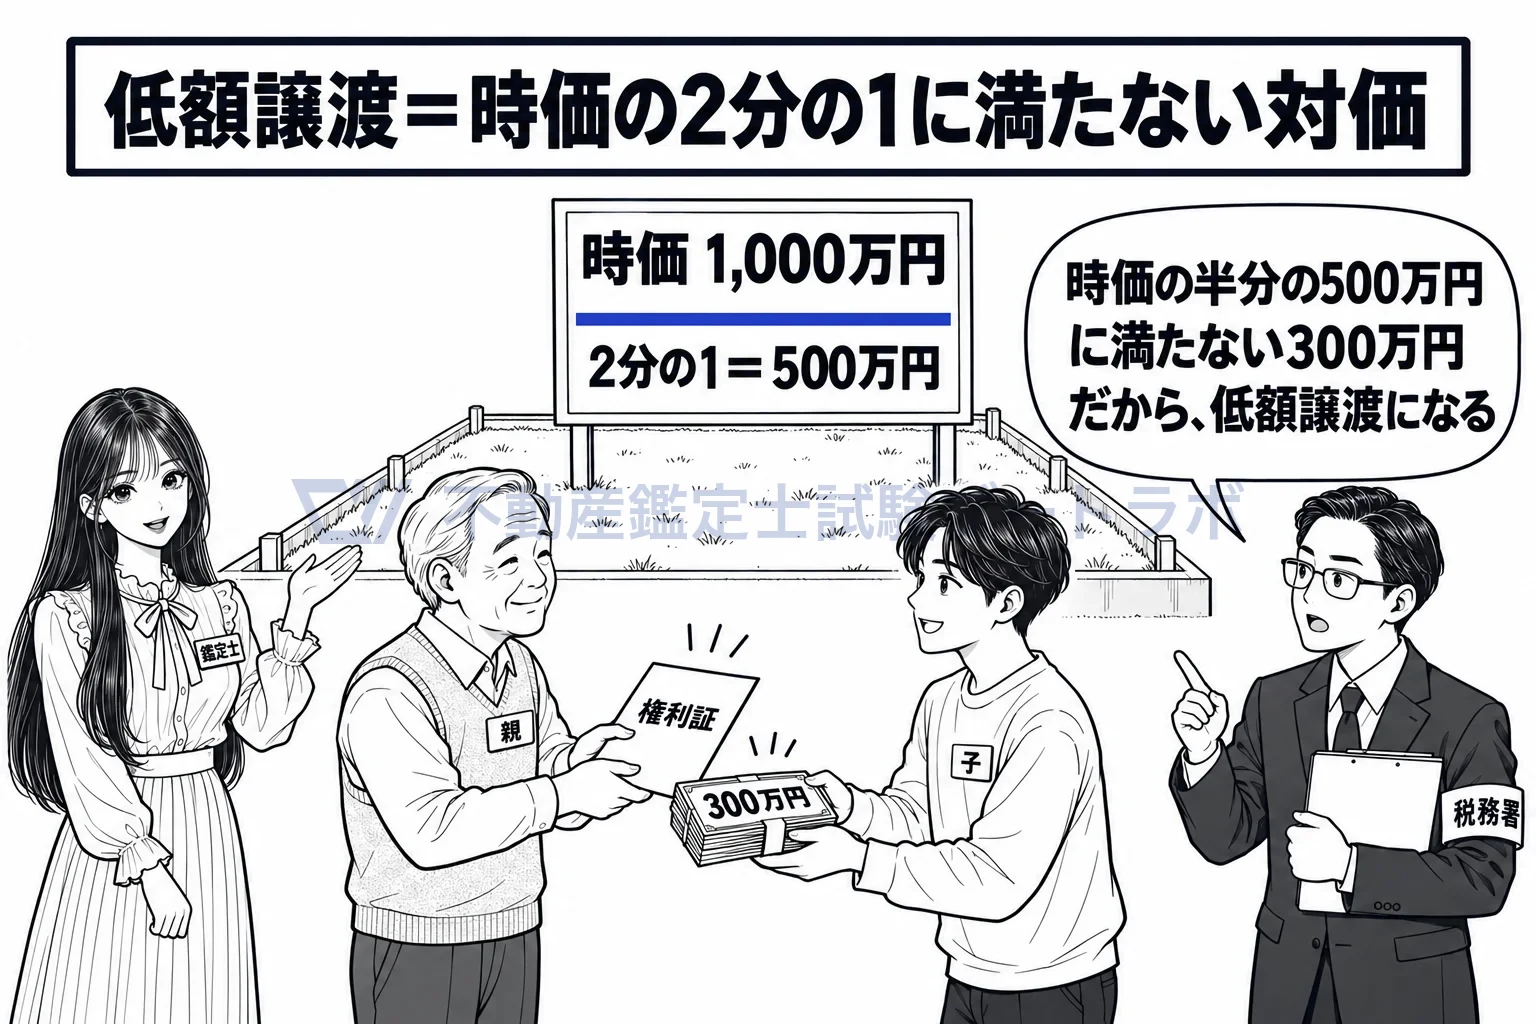
時価の半分に満たない値段で売れば低額譲渡。
低額とは、譲渡の時の価額の2分の1に満たない対価です
59条1項2号は、著しく低い価額の対価として政令で定める額による譲渡を対象にし、施行令169条がその額を、譲渡の時における価額の2分の1に満たない金額と定めています。時価1,000万円の土地なら、500万円に満たない対価で売ると低額譲渡です。比べる相手は時価であって、売主の取得費ではありません。取得費より安く売っても、時価の半分以上なら低額譲渡には当たりません。
個人への低額譲渡は、売主の損失をなかったものとみなします
59条2項は、個人に対して時価の2分の1に満たない対価で譲渡した場合において、その対価の額が取得費と譲渡費用の合計額に満たないときは、その不足額を譲渡所得の計算上なかったものとみなすと定めています。取得費800万円の土地を300万円で売れば500万円の損失が出る形ですが、これを他の譲渡益から引くことはできません。時価で売ったものとみなす扱いではないので、売主が受け取った300万円を1,000万円に置き換えて課税することもありません。
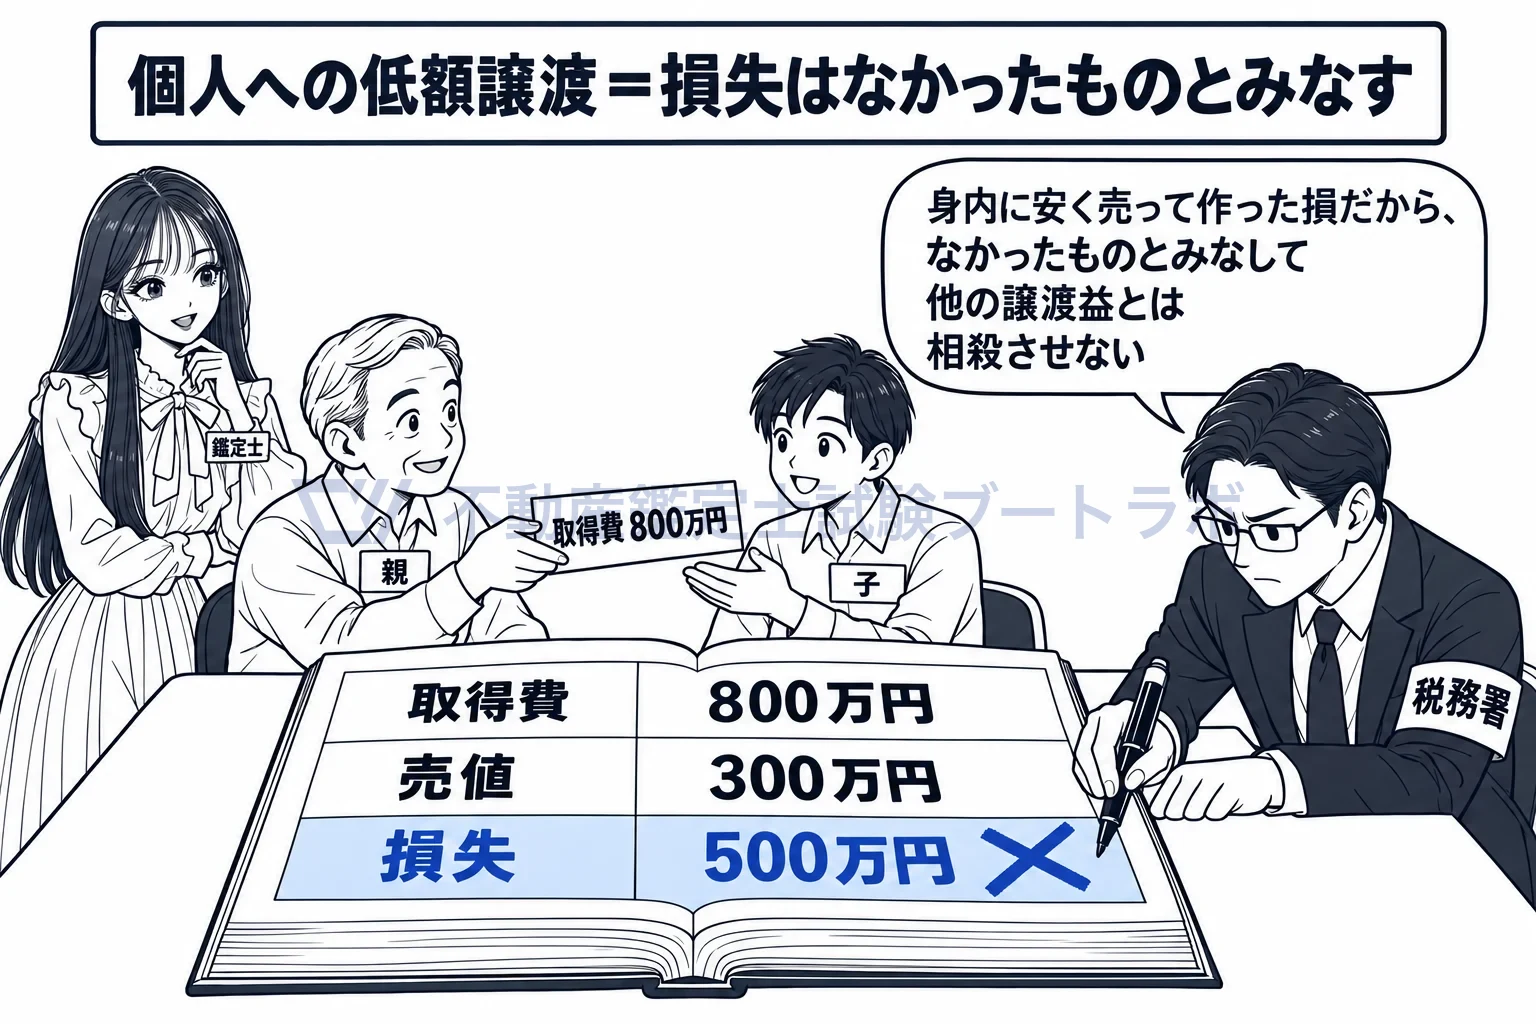
わざと安く売って出た損は、なかったものとみなす。
法人への低額譲渡は、時価で譲渡したものとみなします
同じく時価の2分の1に満たない対価でも、相手が法人なら59条1項2号により、その時における価額に相当する金額で譲渡があったものとみなします。実際の対価ではなく時価で譲渡所得を計算するので、値上がり益は売主に課税されます。個人への譲渡が損失をなかったものとみなすだけで終わるのに、法人への譲渡は時価課税にまで進むのは、法人に移った資産には所得税の取得費の引継ぎが働かず、あとで課税する機会がないからです。
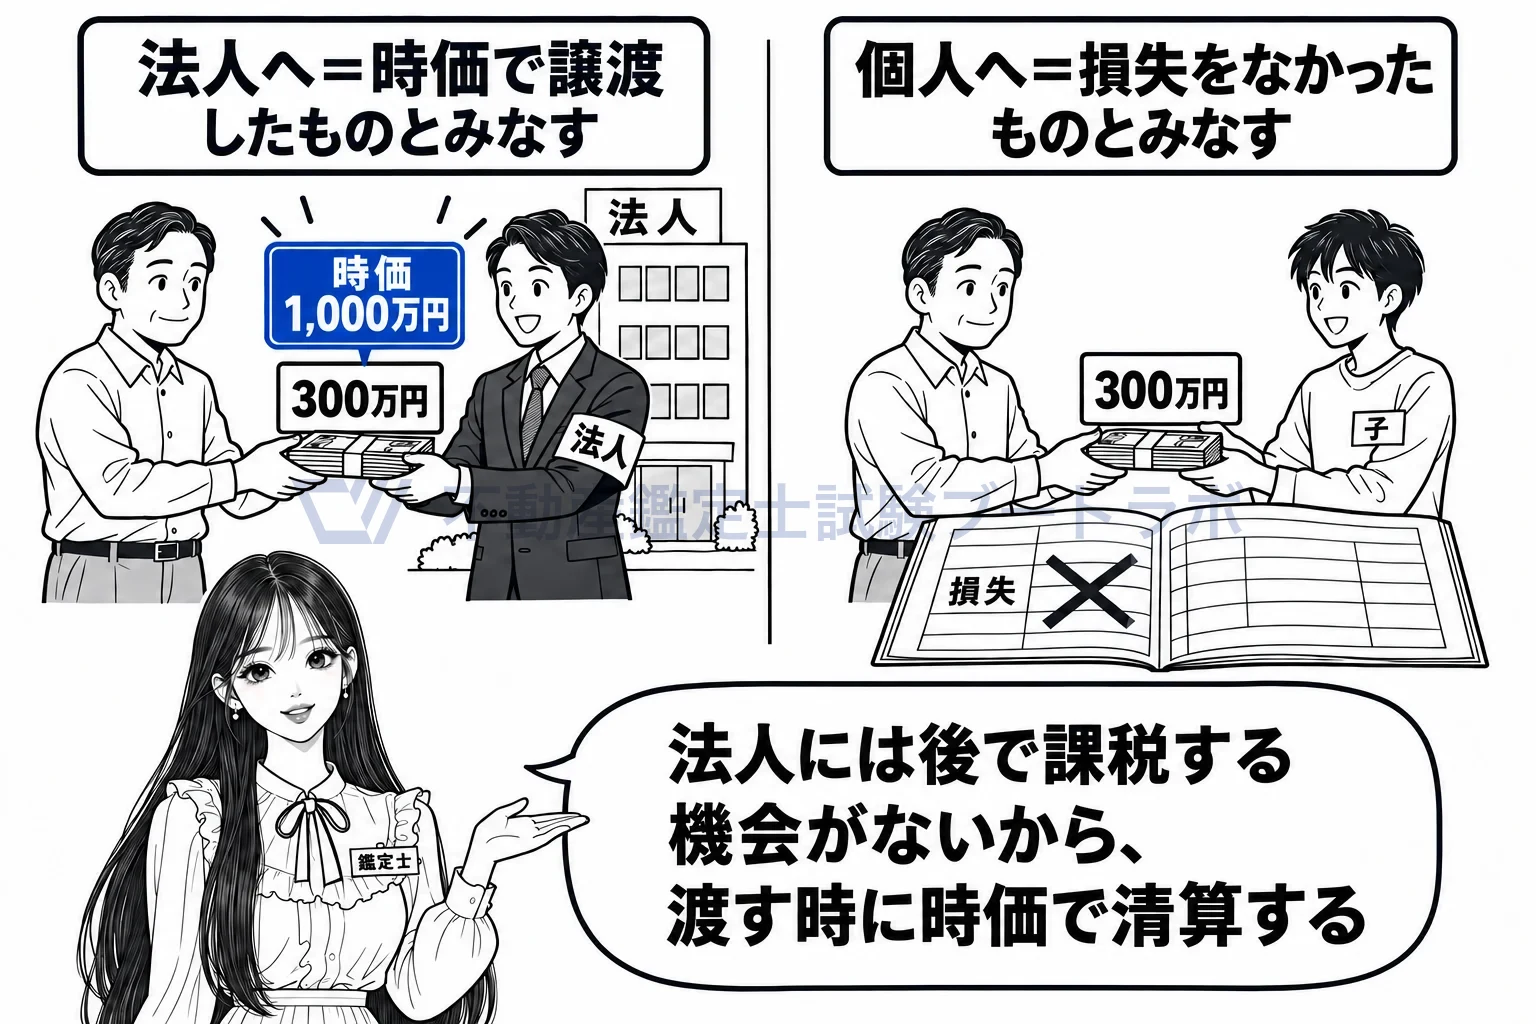
相手が法人なら時価に置き換え、個人なら損をなかったものにするだけ。
個人から安く買った人は、売主の取得費を引き継ぎます
60条1項2号は、59条2項に該当する譲渡、つまり対価が売主の取得費と譲渡費用の合計に満たず売主に損失が出た低額譲渡により取得した資産を譲渡した場合は、その者が引き続き所有していたものとみなすと定めています。対価が売主の取得費以上で損失が出ないときは59条2項に当たらないので、買主は実際に払った対価を取得費にします。買主が後で売るときは、自分が払った300万円ではなく、売主の取得費800万円と売主の取得の日で譲渡所得を計算します。売主で損失を消し、買主に取得費を引き継がせることで、個人間の格安な売買でも値上がり益が最終的に課税される仕組みです。
居住者が前項に規定する資産を個人に対し同項第二号に規定する対価の額により譲渡した場合において、当該対価の額が当該資産の譲渡に係る山林所得の金額、譲渡所得の金額又は雑所得の金額の計算上控除する必要経費又は取得費及び譲渡に要した費用の額の合計額に満たないときは、その不足額は、その山林所得の金額、譲渡所得の金額又は雑所得の金額の計算上、なかつたものとみなす。
出典: 所得税法 59条2項
実務ではこう使う
同族会社との売買や親族間の売買では、対価が時価の2分の1以上かどうかで課税関係が変わるため、時価を鑑定評価で示す依頼が来ます。価格時点を売買契約の時点に合わせ、正常価格を求めます。相続税評価額や固定資産税評価額とは異なる時価の考え方を依頼者に説明できると役立ちます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


