
固定資産の交換の場合の譲渡所得の特例とは?所得税法での意味を図でわかりやすく解説
1年以上有していた固定資産を、他の者が1年以上有していた同じ種類の固定資産と交換し、取得した資産を譲渡した資産の譲渡直前の用途と同一の用途に供したときは、譲渡がなかったものとみなす特例です(58条1項)。つまり、土地と土地、建物と建物を取り替えただけなら、売ったことにしないで課税を先送りします。
固定資産の交換の場合の譲渡所得の特例とは
隣どうしの農家が、使いにくい形の畑を交換して、それぞれ自分の家の近くにまとめる場面を考えてください。手元に現金は一円も入らないのに、法律上は互いに土地を「譲渡」しているので、そのままだと時価で売ったのと同じ譲渡所得が課税されます。それでは誰も交換をしなくなるので、所得税法は、同じ種類の固定資産を同じ使いみちで取り替えただけの交換については、譲渡がなかったものとみなします。課税が消えるのではなく、取得した資産に元の取得費が引き継がれ、いつか売るときにまとめて課税されます。
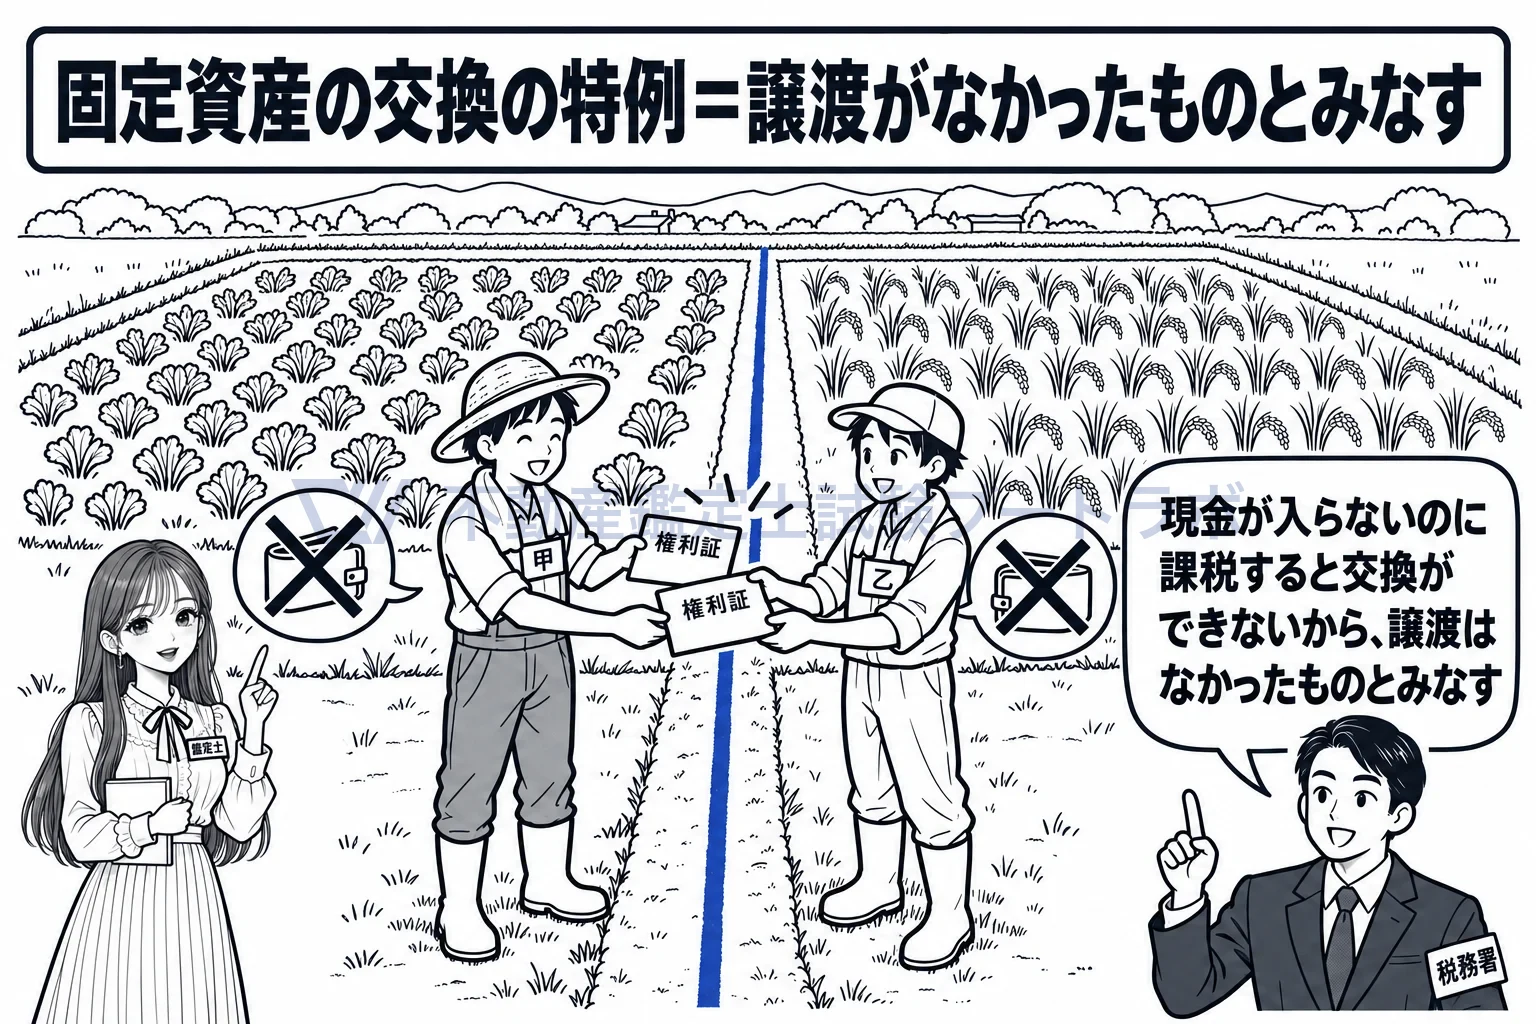
同じ種類の土地を同じ使いみちで取り替えるだけなら、譲渡はなかったものとみなす。
自分も相手も1年以上持っていた同じ種類の固定資産に限ります
58条1項は、居住者が1年以上有していた固定資産を、他の者が1年以上有していた同じ号に掲げる固定資産と交換した場合を対象にします。種類は、土地(建物又は構築物の所有を目的とする地上権・賃借権を含む)、建物(附属設備と構築物を含む)、機械及び装置、船舶、鉱業権の五つで、土地と建物のように号が違うものどうしの交換には使えません。相手が交換のためにわざわざ取得した資産も除かれます。1年以上という期間は、売買を交換の形にして課税を逃れるのを防ぐためのものと考えられます。
取得した資産は、手放した資産と同じ用途に使うことが要ります
58条1項は、交換により取得した資産を、交換により譲渡した資産の譲渡の直前の用途と同一の用途に供した場合に限って適用します。基準になるのは相手がその資産をどう使っていたかではなく、自分が手放した資産の直前の用途です。畑を手放したなら取得した土地も畑として使い、店舗を手放したなら取得した建物も店舗として使うことで、「持ち物を取り替えただけ」と言えるからです。用途を変えれば、それは事実上の買い替えなので特例は使えません。
価額の差が多い方の20%を超えると、特例は使えません
58条2項は、交換の時における取得資産の価額と譲渡資産の価額との差額が、これらの価額のうちいずれか多い価額の100分の20に相当する金額を超える場合には適用しないと定めています。1,000万円の建物と1,200万円の建物なら、差額200万円は多い方1,200万円の20%(240万円)以下なので使えます。差が大きい交換は、実質は売買と買い替えだからです。差額を補うために金銭(交換差金)を受け取ったときは、その部分だけは譲渡があったものとして課税されます(58条1項括弧書)。
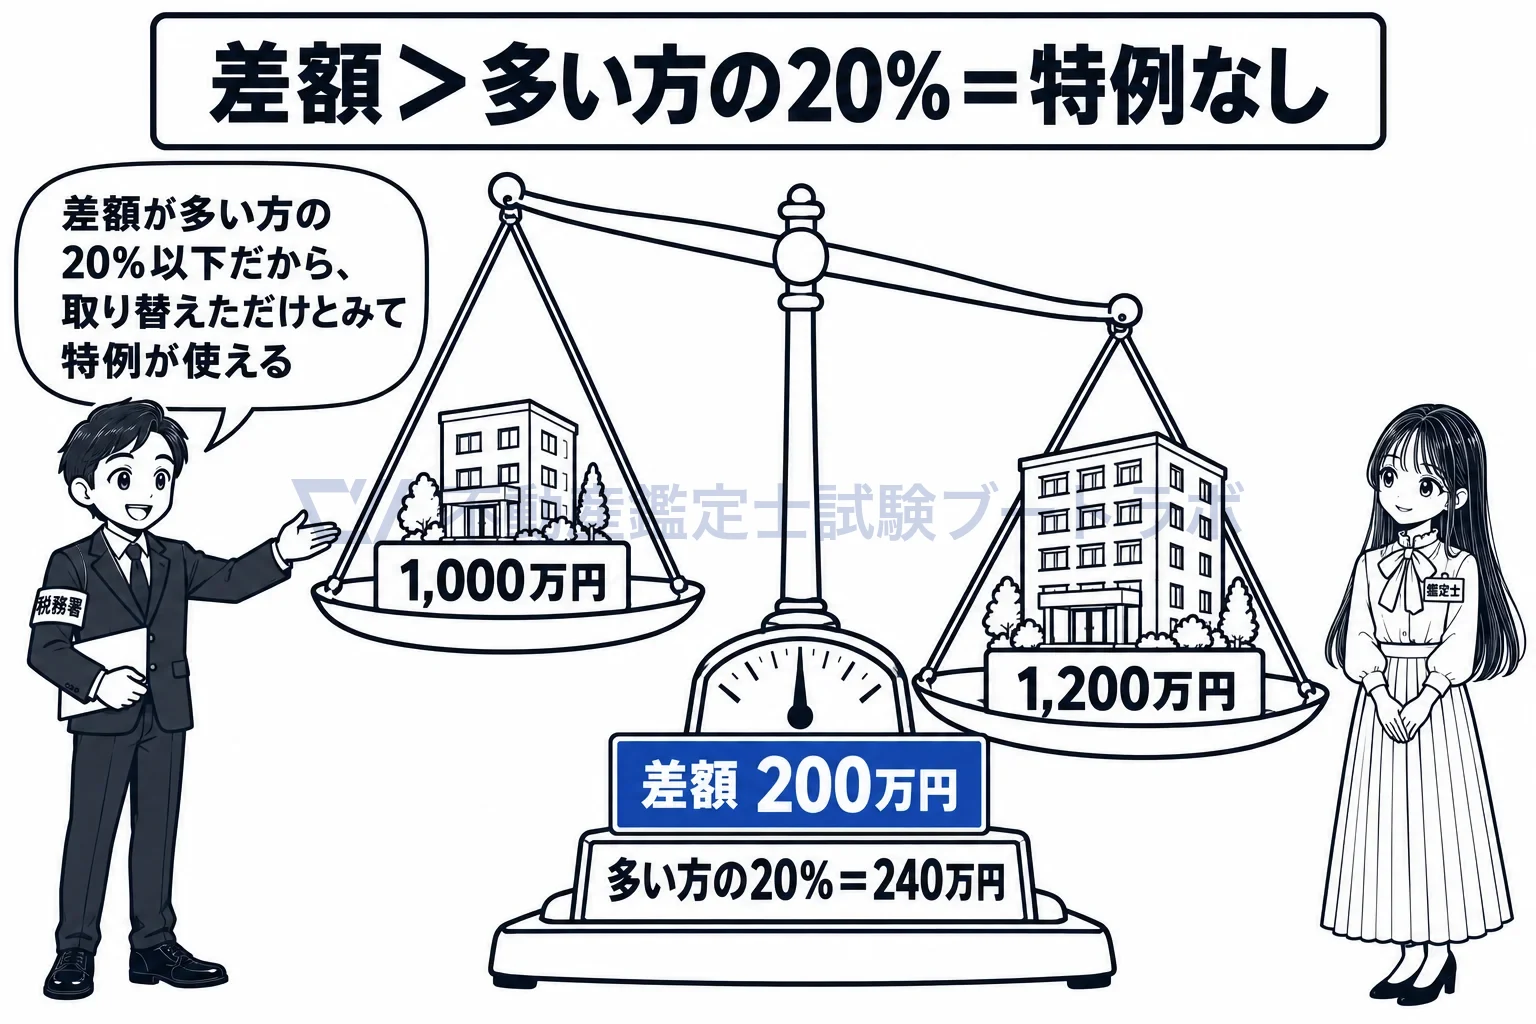
差額が多い方の20%以下なら特例、超えれば売買と同じ。
取得した資産は、手放した資産の取得費と取得の日を引き継ぎます
施行令168条は、特例の適用を受けた居住者が取得資産を譲渡するときの計算について、取得資産を譲渡資産の取得費(交換差金があるときは按分や加算をした額)で取得したものとみなし、長期か短期かの判定については譲渡資産を取得した時から引き続き所有していたものとみなすと定めています。交換の時の時価は取得費になりません。交換の時に課税しなかった値上がり益を、取得資産を売るときに課税するための仕組みです。適用を受けるには、確定申告書に適用を受ける旨と両資産の価額などを記載します(58条3項)。
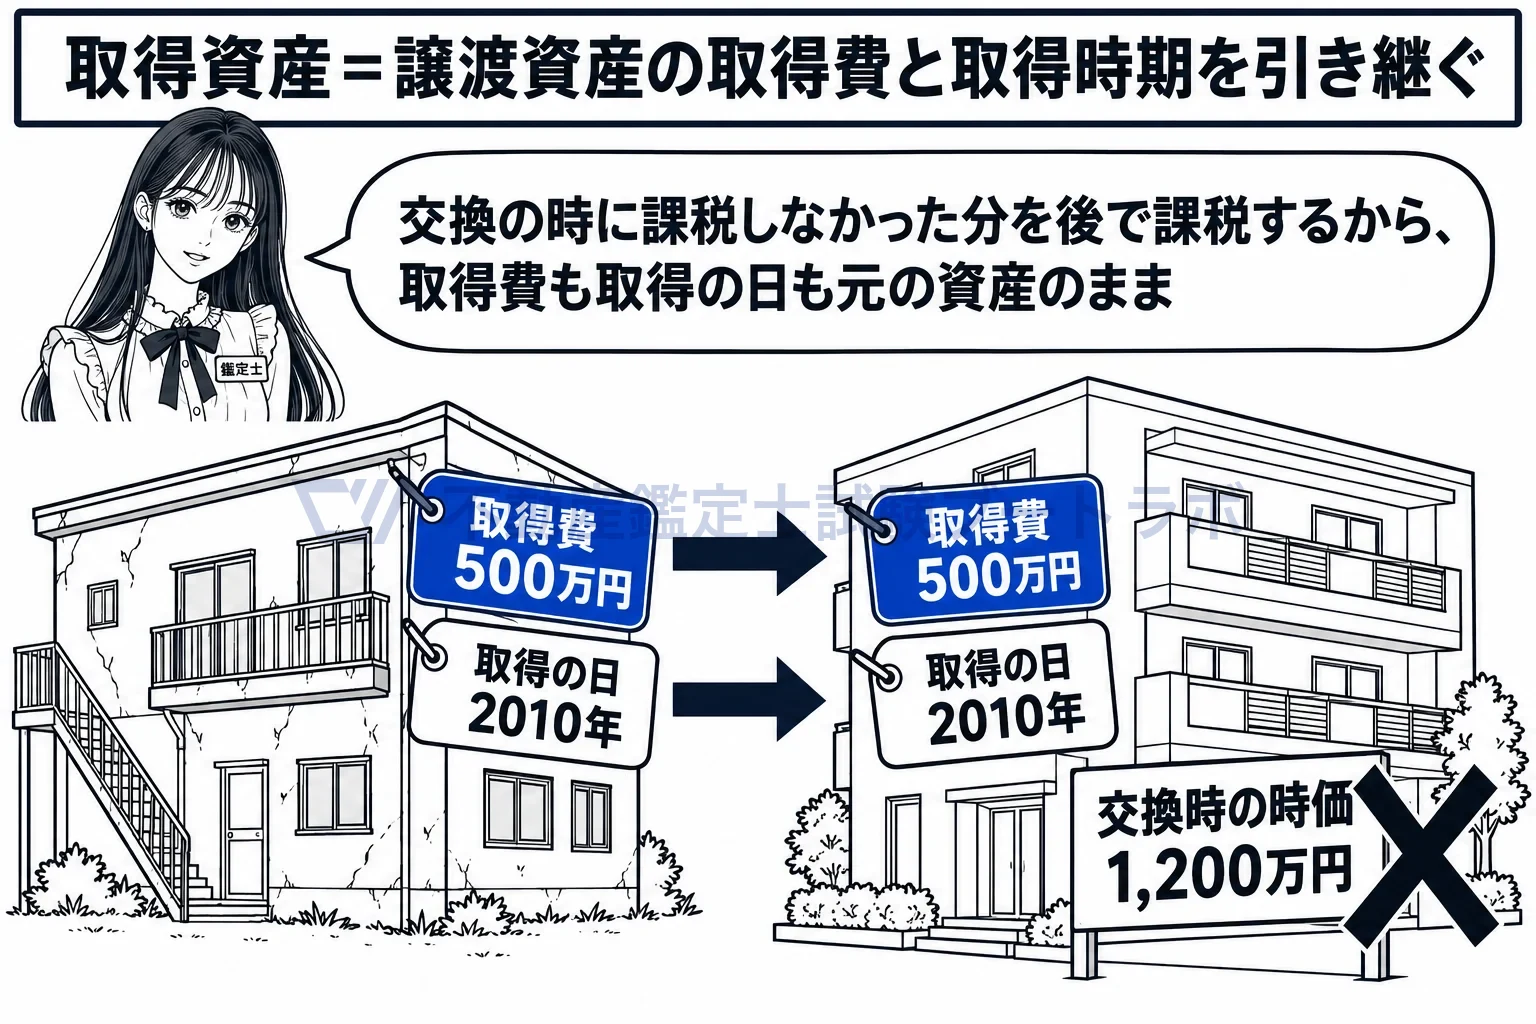
取得した建物には、手放した建物の取得費と取得の日がそのまま移る。
居住者が、各年において、一年以上有していた固定資産で次の各号に掲げるものをそれぞれ他の者が一年以上有していた固定資産で当該各号に掲げるもの(交換のために取得したと認められるものを除く。)と交換し、その交換により取得した当該各号に掲げる資産(以下この条において「取得資産」という。)をその交換により譲渡した当該各号に掲げる資産(以下この条において「譲渡資産」という。)の譲渡の直前の用途と同一の用途に供した場合には、第三十三条(譲渡所得)の規定の適用については、当該譲渡資産(取得資産とともに金銭その他の資産を取得した場合には、当該金銭の額及び金銭以外の資産の価額に相当する部分を除く。)の譲渡がなかつたものとみなす。
出典: 所得税法 58条1項
実務ではこう使う
この特例は交換の時の価額の差が20%以内かどうかで使えるかが決まるので、交換する土地や建物の時価を鑑定評価で確かめる依頼が来ます。両方の資産を同じ価格時点で評価し、差額の割合がそのまま読める評価書にします。税務署に価額の根拠を示す資料にもなるので、評価の前提と手法を丁寧に書きます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


