
譲渡所得の特別控除とは?所得税法での意味を図でわかりやすく解説
譲渡益から控除する50万円(譲渡益が50万円に満たないときはその譲渡益)の控除です(33条4項)。つまり、その年の譲渡益のうち50万円までは課税しないという、年に一つだけの枠です。
譲渡所得の特別控除とは
家財を整理して使わなくなった絵画や骨董品を売ったり、持っていた金地金を手放したりして、少額の値上がり益が出ることがあります。そのすべてに所得税をかけると、申告の手間ばかりで税収は少なく、納税者の負担も重くなります。そこで所得税法は、その年の譲渡益から一律に50万円を差し引く枠を置き、小さな譲渡益には課税しないようにしています。この枠は人ごとに年に一つで、資産ごとや短期・長期の区分ごとに増えるものではありません。
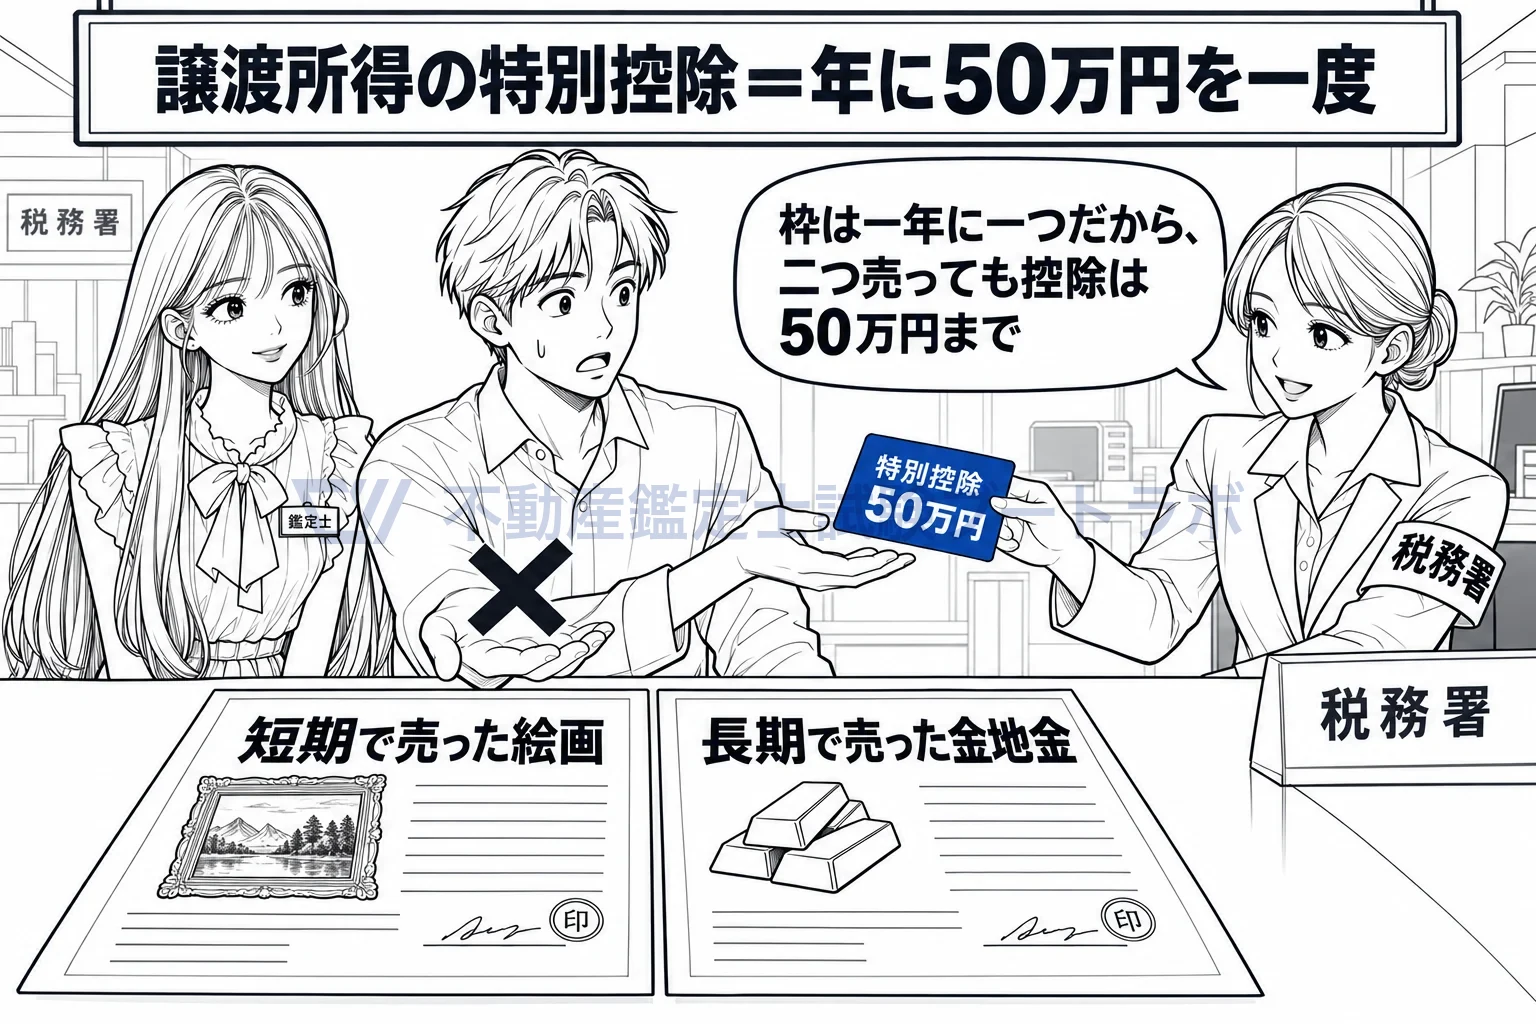
二つ売っても、50万円の枠は年に一つ。
控除額は50万円で、譲渡益がそれに満たなければ譲渡益の額です
33条4項は、譲渡所得の特別控除額を50万円(譲渡益が50万円に満たない場合には当該譲渡益)と定めています。譲渡益とは、総収入金額から取得費と譲渡費用を引いた残額です(33条3項)。譲渡益が30万円なら控除も30万円で、控除によって譲渡所得がマイナスになることはありません。
短期と長期を合わせて50万円で、それぞれではありません
33条3項は、短期と長期それぞれの残額の合計額を譲渡益と呼び、その譲渡益から特別控除額を控除すると定めています。控除は合計した譲渡益に一度だけ働くので、同じ年に短期と長期の両方の譲渡があっても、控除額は合わせて50万円が上限です。区分ごとに50万円ずつ、合計100万円になることはありません。
控除は、まず短期譲渡所得から引きます
33条5項は、譲渡益から特別控除額を控除する場合には、まず譲渡益のうち短期譲渡所得に係る部分の金額から控除すると定めています。短期は全額が総所得金額に入り、長期は2分の1しか入らないので(22条2項)、同じ50万円でも短期から引いた方が課税される所得が小さくなります。納税者に有利な順序を、選択ではなく条文で固定しているのです。
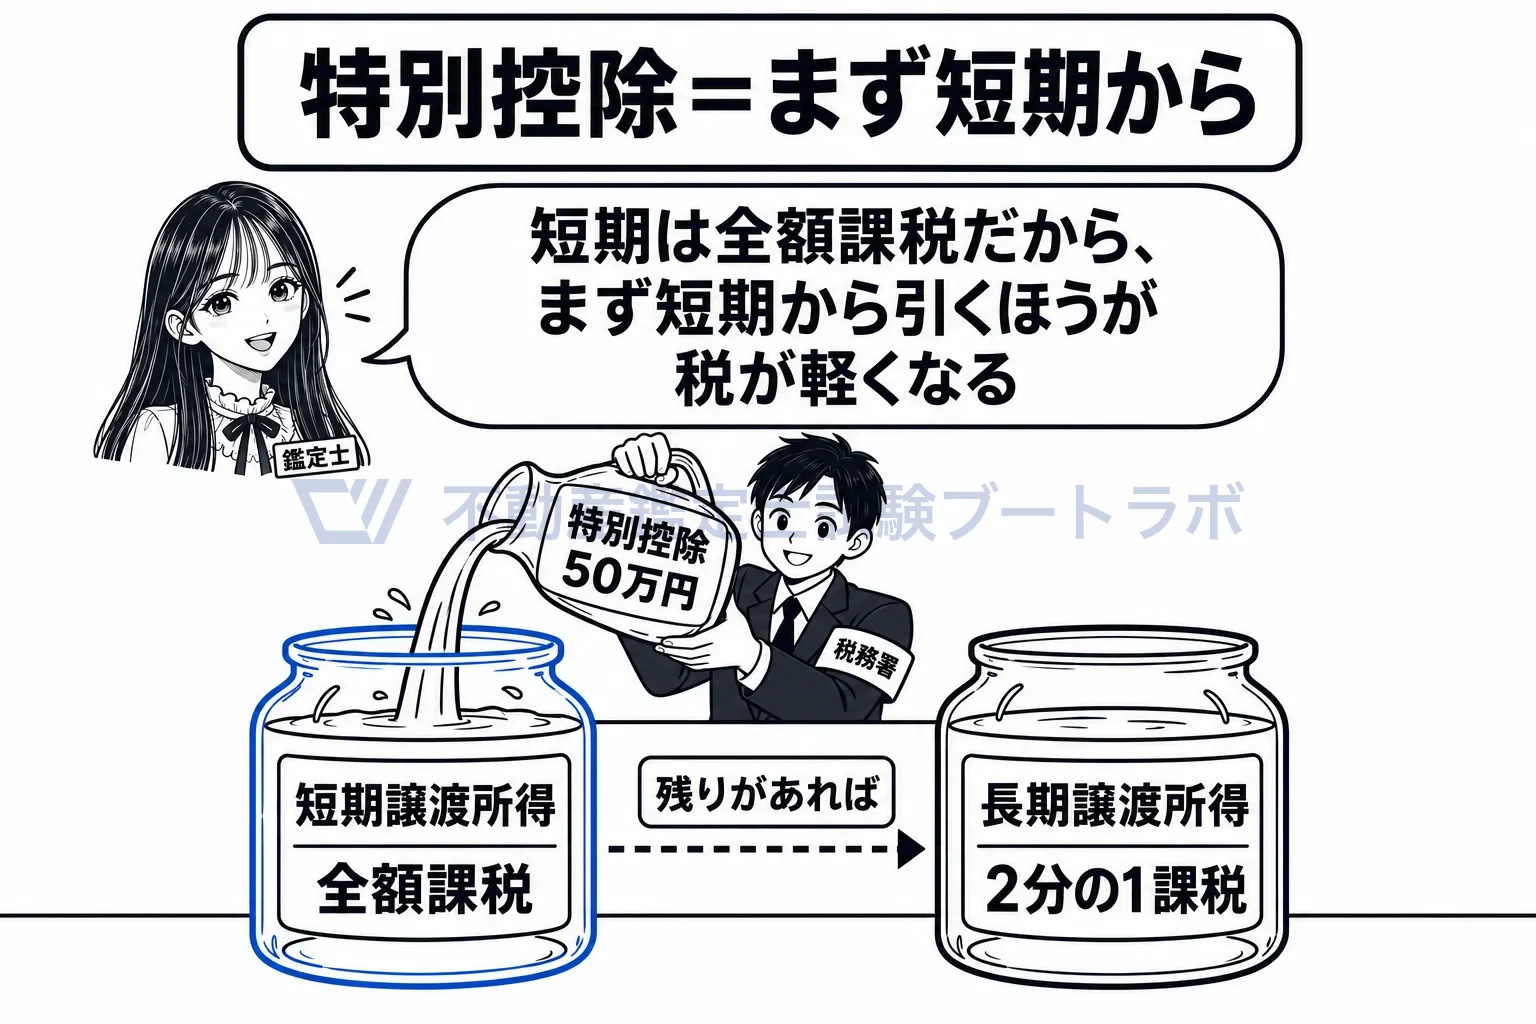
全額課税の短期から先に引くほうが、納税者に有利。
前項に規定する譲渡所得の特別控除額は、五十万円(譲渡益が五十万円に満たない場合には、当該譲渡益)とする。
出典: 所得税法 33条4項
実務ではこう使う
土地や建物の譲渡は租税特別措置法の分離課税になり、この50万円の控除は使えず、居住用財産の3,000万円控除などに置き換わります。鑑定評価で税額を計算することはありませんが、評価書の価格が譲渡所得の申告の基礎になることを意識して、価格時点と対象範囲を明確にします。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


