
不動産市場の景気サイクルと価格変動の法則
不動産市場の景気サイクルと価格変動メカニズムを鑑定理論の視点から解説。回復・拡大・後退・収縮の4局面、バブル形成と崩壊、鑑定評価への影響を試験対策向けに体系的にまとめます。
不動産市場における景気サイクルとは
不動産市場は、経済全体の景気循環と連動しながらも、独自のサイクルを描いて変動しています。景気サイクルとは、経済活動が拡大と収縮を繰り返す周期的な変動のことであり、不動産市場においてもこの循環的な動きが顕著に観察されます。
不動産鑑定評価基準では、一般的要因のうち経済的要因として、景気の状態や財政・金融の動向が不動産の価格に影響を与えることを明示しています。
一般的要因とは、一般経済社会における不動産のあり方及びその価格の水準に影響を与える要因をいい、自然的要因、社会的要因、経済的要因及び行政的要因に大別される。
― 不動産鑑定評価基準 総論第3章
鑑定評価の実務において、市場がサイクルのどの局面にあるかを正確に把握することは、対象不動産の適正な価格を判定するうえで不可欠な作業です。サイクルの局面を見誤ると、過大評価や過小評価につながり、依頼者の意思決定に重大な影響を与えかねません。
不動産市場の景気サイクルは、一般的な景気循環と比較していくつかの独自の特徴を持っています。第一に、不動産は供給に時間がかかるため、需要の変化に対する供給の反応が遅れます。第二に、不動産は高額な資産であるため、金融環境の影響を強く受けます。第三に、不動産は地域性が強いため、地域ごとにサイクルの進行度合いが異なります。
これらの特性を踏まえて、不動産市場の景気サイクルの各局面と、価格変動のメカニズムを理解していきましょう。不動産市場の特性と価格形成の基本的な理解が前提となります。
景気サイクルの4つの局面
不動産市場の景気サイクルは、一般的に「回復」「拡大」「後退」「収縮」の4つの局面で説明されます。それぞれの局面における市場の状態と価格の動向を詳しく見ていきましょう。
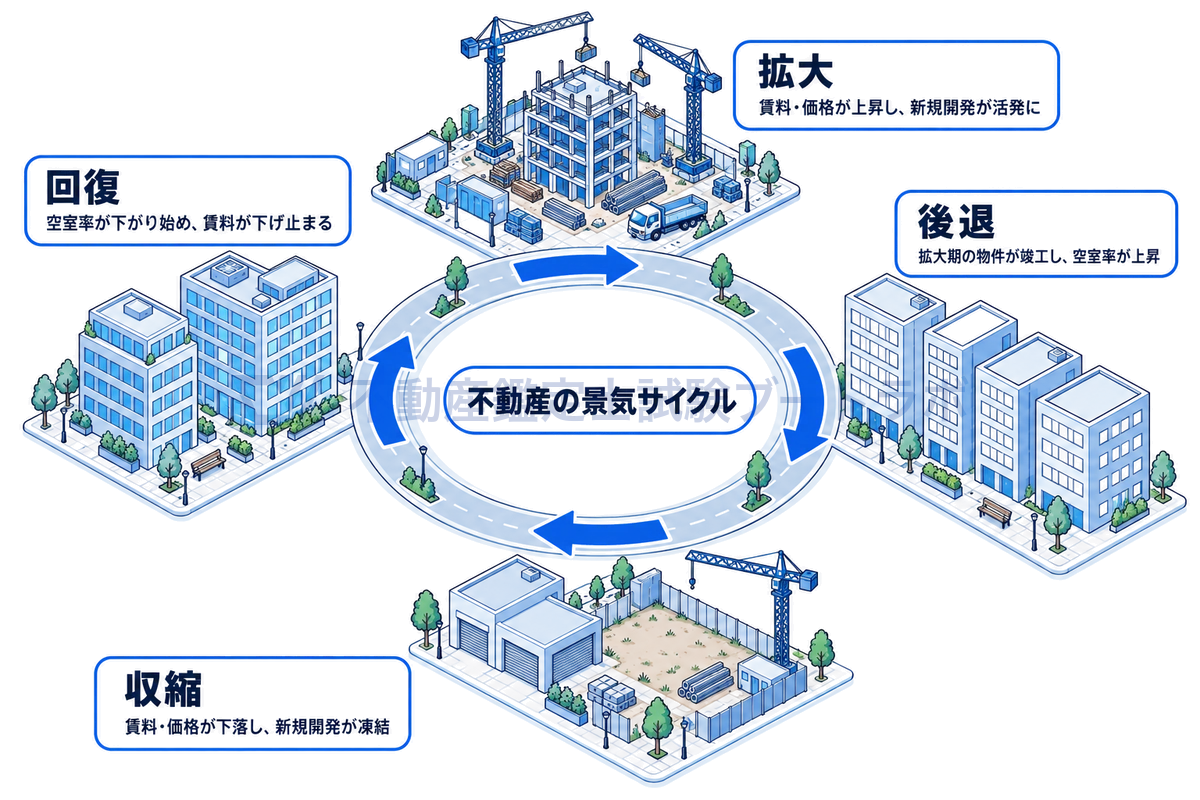
景気サイクルの4つの局面
回復局面
回復局面は、市場が底を打ち、徐々に改善に向かう段階です。この局面では以下のような特徴が見られます。
- 空室率の低下: 底打ちした空室率が緩やかに改善し始める
- 賃料の安定化: 下落が止まり、横ばいから微増に転じる
- 取引件数の増加: 底値感から取引が活発化し始める
- 投資家心理の改善: 慎重ながらも投資意欲が回復し始める
回復局面における価格変動は穏やかで、市場参加者の多くはまだ慎重な姿勢を保っています。この段階で不動産を取得できれば割安な価格での投資が可能ですが、市場の転換点を正確に捉えることは容易ではありません。
拡大局面
拡大局面は、市場が本格的な成長を遂げる段階です。
- 需要の旺盛化: テナント需要・投資需要ともに拡大
- 賃料の上昇: 需給の引き締まりにより賃料が上昇トレンドに入る
- 新規開発の活発化: 需要増加を見込んで新規プロジェクトが始動する
- 価格の顕著な上昇: 取引価格・鑑定評価額ともに上昇する
この局面では市場参加者の楽観的な見方が広がり、金融機関の融資姿勢も積極化します。ただし、拡大局面の後半では過熱の兆候が現れることがあり、実需を超えた投機的な取引が増加する場合には注意が必要です。
後退局面
後退局面は、市場の成長が鈍化し、調整が始まる段階です。
- 需要の鈍化: テナント需要の伸びが止まる
- 新規供給の増加: 拡大期に着工したプロジェクトが竣工し、供給が増加する
- 空室率の上昇: 需給バランスが緩和に向かう
- 価格上昇の鈍化: 価格上昇率が低下し、横ばいから微減に転じる
後退局面では、拡大期に行われた過剰な投資の影響が顕在化し始めます。市場参加者の間に慎重な見方が広がり、取引件数が減少します。
収縮局面
収縮局面は、市場が本格的な下降局面に入る段階です。
- 需要の大幅な減退: 経済環境の悪化により需要が収縮する
- 空室率の高止まり: 供給過剰の状態が続く
- 賃料の下落: テナント確保のための賃料引き下げが広がる
- 価格の顕著な下落: 取引価格・鑑定評価額ともに下落する
収縮局面では、金融機関の融資姿勢が消極化し、資金調達が困難になることで売却圧力が高まります。投げ売りに近い取引が発生することもあり、市場価格の下方への歪みが生じやすい局面です。
| 局面 | 空室率 | 賃料 | 取引件数 | 新規開発 | 価格動向 |
|---|---|---|---|---|---|
| 回復 | 低下傾向 | 安定〜微増 | 増加 | 低水準 | 底打ち〜微増 |
| 拡大 | 低水準 | 上昇 | 活発 | 活発化 | 顕著な上昇 |
| 後退 | 上昇傾向 | 横ばい〜微減 | 減少 | 竣工集中 | 鈍化〜微減 |
| 収縮 | 高水準 | 下落 | 低迷 | 凍結 | 顕著な下落 |
不動産市場の景気サイクルにおいて、拡大局面で着工された新規開発プロジェクトの竣工が集中し、需給バランスが緩和に向かうのは後退局面の特徴である。
不動産サイクルと一般景気循環の関係
不動産市場の景気サイクルは、マクロ経済全体の景気循環と密接に関連していますが、完全に一致するわけではありません。両者の関係を理解することは、変動予測の原則を実務に応用するうえで重要な視点です。
タイムラグの存在
不動産市場の景気サイクルは、一般景気循環に対してタイムラグ(時間的遅れ)を伴います。このタイムラグは主に以下の要因から生じます。
供給の遅延効果: 不動産の開発・建設には年単位の期間が必要であり、需要の変化に対して供給が即座に追随することができません。景気拡大期に需要が増加しても、新規供給が市場に出るまでに時間がかかるため、需給の逼迫が長期化する傾向があります。
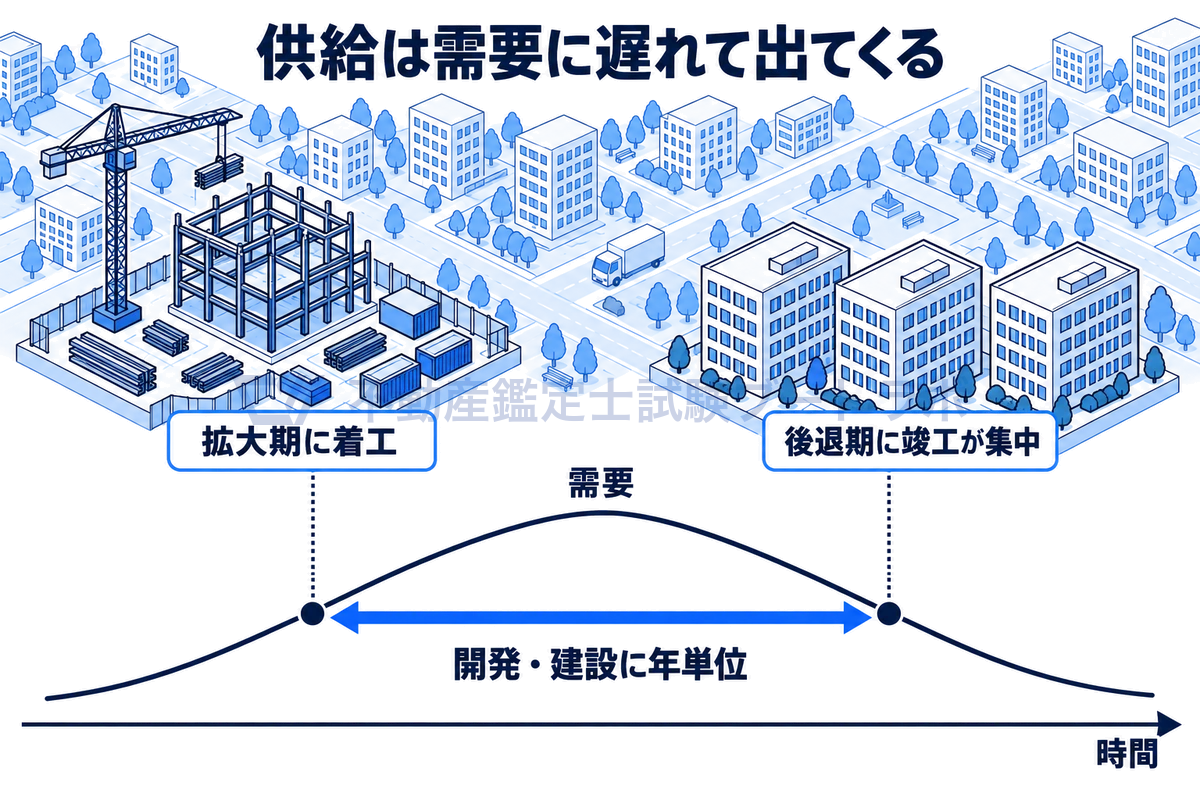
供給は需要に遅れて出てくる
情報の非対称性: 不動産市場では取引情報の透明性が株式市場等と比較して低く、市場参加者が景気の変化を認識するまでに時間がかかります。このため、不動産価格の転換点は一般経済の転換点より遅れて到来することが多いのです。
金融環境の波及効果: 金融政策の変更が不動産市場に影響を及ぼすまでには一定の時間が必要です。例えば、金利の引き下げが行われても、住宅ローンの申込みから不動産取引の成約、そして価格への反映までには数か月から1年程度のタイムラグが生じます。
サイクルの長さと振幅
不動産市場のサイクルは、一般的に一般景気循環よりも長期にわたります。
| サイクルの種類 | 平均的な周期 | 特徴 |
|---|---|---|
| キチンサイクル(在庫循環) | 約3〜4年 | 企業の在庫変動に起因 |
| ジュグラーサイクル(設備投資循環) | 約7〜11年 | 企業の設備投資に起因 |
| クズネッツサイクル(建設循環) | 約15〜25年 | 建設活動に起因 |
| コンドラチェフサイクル(長期波動) | 約50〜60年 | 技術革新に起因 |
不動産市場のサイクルは、クズネッツサイクル(建設循環)と関連が深いとされ、約15〜25年の周期で大きな変動を繰り返す傾向があります。日本においても、高度経済成長期(1960年代)、列島改造ブーム(1970年代前半)、バブル経済(1980年代後半〜1990年代初頭)、ミニバブル(2006〜2008年)、アベノミクス期(2013年〜)といった大きな波が観察されています。
地域間のサイクルのずれ
不動産市場のサイクルは全国一律ではなく、地域によって進行度合いが異なります。一般的に、東京都心などの大都市圏が先行して変動し、地方都市がやや遅れて追随する傾向があります。これは、経済活動の中心が大都市に集中していること、大都市の市場が海外投資家の動向に敏感であること、情報伝達にタイムラグがあることなどが要因です。
バブルの形成と崩壊のメカニズム
不動産市場における景気サイクルの中でも、特に重要なのがバブル(資産価格の過度な膨張)の形成と崩壊のメカニズムです。日本は1980年代後半から1990年代初頭にかけて世界的にも例のない不動産バブルを経験しており、そのメカニズムの理解は鑑定評価の実務においても極めて重要です。
バブル形成のメカニズム
バブルは、以下のような複数の要因が重なり合うことで形成されます。
金融緩和と過剰流動性: 中央銀行による金融緩和政策が長期化し、市場に過剰な資金が供給されると、その一部が不動産市場に流入します。低金利環境は借入コストを低下させ、レバレッジ(借入比率)を高めた投資を促進します。
期待収益率の過大評価: 価格上昇が続くと、市場参加者は将来もさらなる上昇が続くと期待するようになります。この期待が自己実現的に価格上昇を加速させ、ファンダメンタルズ(基礎的条件)から乖離した価格水準が形成されます。
群集行動と投機的取引: 価格上昇に乗り遅れまいとする心理から、多くの市場参加者が一斉に買いに走る群集行動が発生します。不動産を利用するためではなく、値上がり益を狙った投機的取引が増加し、需要と供給の原則における正常な価格形成が阻害されます。
バブル崩壊のメカニズム
バブルの崩壊は、形成過程の逆回転として発生します。
金融引き締めの影響: 金融引き締めや融資規制の強化により、不動産市場への資金供給が縮小します。日本のバブル崩壊では、1990年の総量規制(不動産向け融資の規制)が直接的な引き金となりました。
期待の逆転: 価格下落が始まると、それまでの楽観的な期待が一転して悲観に変わります。含み損を抱えた投資家による投げ売りが連鎖し、価格下落が加速します。
負のスパイラル: 不動産価格の下落 → 担保価値の低下 → 金融機関の不良債権増加 → 融資の厳格化 → 不動産需要のさらなる減退 → 価格のさらなる下落、という負のスパイラルが形成されます。
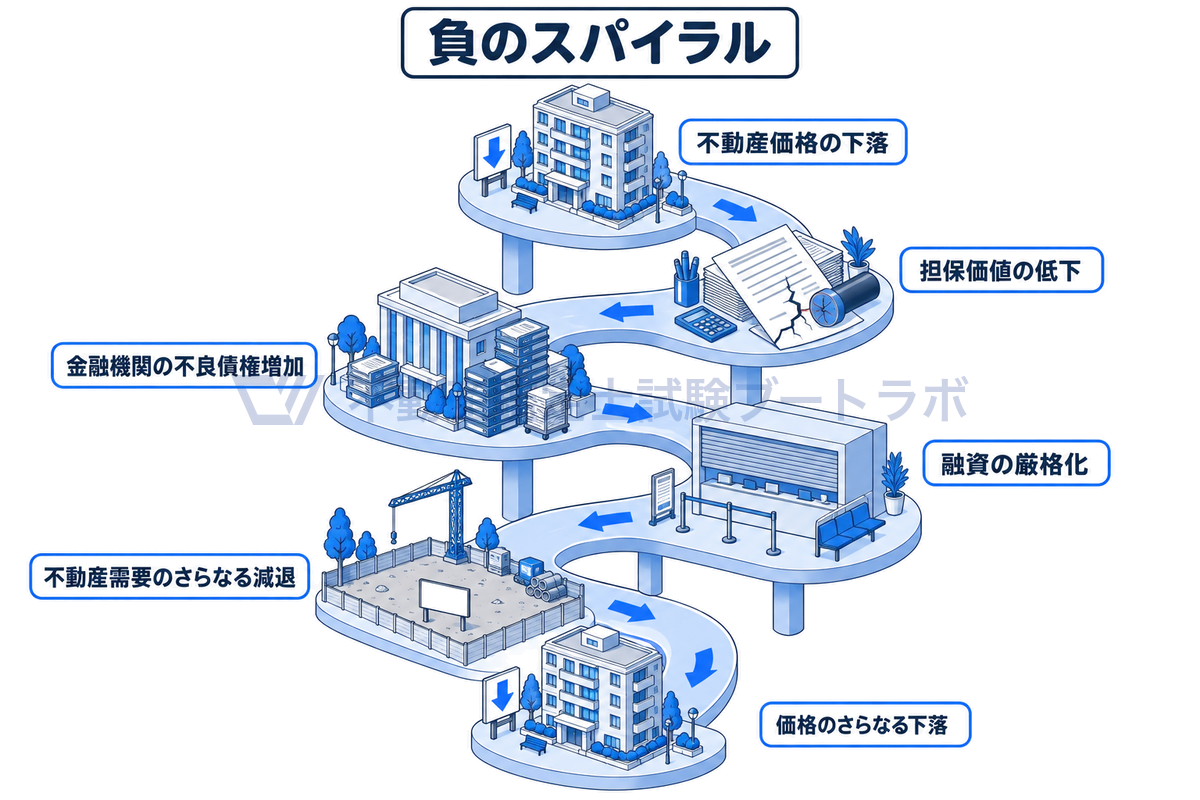
バブル崩壊の負のスパイラル
鑑定評価においては、バブル期の取引事例をそのまま比準することは適切ではなく、取引事例の事情補正において投機的な要素を排除する必要があります。
不動産バブルの形成過程では、市場参加者の期待が自己実現的に価格上昇を加速させることがあるが、これはファンダメンタルズに基づく合理的な価格形成の範囲内である。
景気サイクルが鑑定評価に与える影響
不動産市場の景気サイクルは、鑑定評価の各手法の適用や価格判定に直接的な影響を与えます。鑑定士は市場の局面を正確に把握し、評価に適切に反映させなければなりません。
取引事例比較法への影響
取引事例比較法では、過去の取引事例を基に対象不動産の価格を推定しますが、景気サイクルの変動局面では、事例の時点修正が極めて重要になります。
拡大局面では、直近の取引事例ほど高い価格水準を示す傾向があり、それを単純に適用すると過大評価のリスクがあります。逆に、収縮局面では売り急ぎ等の特殊な事情を含む取引が増加するため、事情補正の慎重な検討が求められます。
収益還元法への影響
収益還元法では、将来の収益予測と還元利回りの設定に景気サイクルの影響が及びます。
収益予測への影響: 拡大局面では賃料上昇の継続を前提とした楽観的な収益予測になりがちですが、サイクルの転換を見据えた中長期的な視点が必要です。DCF法における収支予測では、サイクルの各局面を考慮した空室率や賃料変動の想定が求められます。
還元利回りへの影響: 市場の過熱期には取引利回りが圧縮(低下)する傾向がありますが、鑑定評価においては、一時的な市場のゆがみに過度に追随することなく、中長期的な市場動向を踏まえた利回り設定が重要です。
原価法への影響
原価法における再調達原価や減価の査定にも、景気サイクルは影響を与えます。拡大局面では建設資材価格や人件費が上昇し、再調達原価が高水準となります。一方、収縮局面では建設コストが低下する可能性がある一方で、市場性の減退による経済的減価が増大します。
鑑定評価の手法の適用に当たっては、鑑定評価の手法を当該案件に即して適切に適用すべきであり、地域分析及び個別分析により把握した対象不動産に係る市場の特性等を適切に反映した複数の鑑定評価の手法を適用すべきである。
― 不動産鑑定評価基準 総論第7章
市場分析の方法を的確に活用し、サイクルの局面に応じた適切な手法の適用と試算価格の調整が、鑑定士に求められる重要な能力です。
日本の不動産市場サイクルの歴史
日本の不動産市場は、戦後から現在に至るまで複数の大きなサイクルを経験してきました。これらの歴史を理解することは、現在の市場局面を判断し、将来の動向を予測するうえで不可欠です。
高度経済成長期(1955年〜1973年)
高度経済成長に伴う人口増加と都市化により、不動産需要が急速に拡大しました。特に三大都市圏への人口集中が著しく、住宅地・商業地ともに地価が大幅に上昇しました。この時期の地価上昇は、経済成長というファンダメンタルズに支えられた実需主導の上昇でした。
列島改造ブーム(1972年〜1975年)
田中角栄首相の「日本列島改造論」を契機とした不動産投機ブームが発生しました。地方の地価が急騰しましたが、オイルショック(1973年)を契機に急速に沈静化しました。
バブル経済(1985年〜1991年)
プラザ合意後の円高対策としての金融緩和、金融自由化の進展、規制緩和による投機資金の流入などが重なり、日本史上最大の不動産バブルが形成されました。六大都市の商業地地価は1985年から1990年にかけて約4倍に上昇しましたが、1991年以降急激に下落し、「失われた20年」と呼ばれる長期低迷期に入りました。
ミニバブルとリーマンショック(2005年〜2010年)
2000年代前半から不動産市場は回復に向かい、2005年〜2007年にかけてJ-REITの拡大や外国人投資家の参入により、都心部を中心に不動産価格が上昇しました。しかし、2008年のリーマンショックにより急激な調整が起き、不動産ファンドの破綻が相次ぎました。
アベノミクス以降(2013年〜)
大規模な金融緩和政策と海外投資家の資金流入により、不動産市場は回復・拡大局面に入りました。特に都心部の商業地やマンション市場で顕著な価格上昇が見られましたが、地方都市との二極化が進行しています。
| 時期 | サイクル局面 | 主な要因 | 地価変動 |
|---|---|---|---|
| 1955〜1973年 | 長期上昇 | 高度経済成長・都市化 | 大幅上昇 |
| 1973〜1975年 | 急落 | オイルショック | 急落後安定 |
| 1985〜1991年 | バブル | 金融緩和・投機 | 異常な高騰 |
| 1991〜2005年 | 長期下落 | バブル崩壊・不良債権 | 長期低迷 |
| 2005〜2008年 | ミニバブル | ファンドバブル・海外資金 | 都心部上昇 |
| 2008〜2012年 | 急落・低迷 | リーマンショック | 全国的下落 |
| 2013年〜 | 回復・拡大 | 金融緩和・海外資金 | 都心上昇・二極化 |
日本のバブル経済期(1985年〜1991年)における地価高騰の主な要因の一つは、プラザ合意後の円高対策としての金融緩和政策である。
景気サイクルを踏まえた市場分析の実務
鑑定評価の実務において、景気サイクルを正確に把握し、評価に反映するためには体系的な市場分析が不可欠です。ここでは、実務で活用される主な分析手法を解説します。
マクロ経済指標の分析
不動産市場のサイクルを判断するうえで、以下のマクロ経済指標が重要な参考情報となります。
- GDP成長率: 経済全体の成長を示す基本指標
- 金利動向: 政策金利、長期金利、住宅ローン金利の推移
- 消費者物価指数: インフレ動向の把握
- 有効求人倍率・失業率: 雇用環境の指標
- マネーサプライ: 金融緩和の程度を示す指標
不動産市場固有の指標
マクロ経済指標に加え、不動産市場固有の指標による分析が重要です。
- 地価公示・地価調査: 公的な地価の動向
- 不動産取引件数: 市場の活性度を示す指標
- 空室率: オフィス・住宅等の需給バランスを示す指標
- 賃料動向: 収益不動産の収益力の変化
- 建築着工統計: 新規供給の動向を示す先行指標
- J-REIT市場の動向: 不動産投資市場のセンチメント
- 不動産業の倒産件数: 市場のストレス度を示す指標
サイクル局面の判定方法
市場がサイクルのどの局面にあるかを判定するためには、複数の指標を総合的に分析する必要があります。単一の指標だけでは判断を誤る可能性があるため、上記の各指標の動向を時系列で追跡し、方向性の変化を捉えることが重要です。
特に注意すべきは、サイクルの転換点付近の判定です。転換点は事後的には明確に識別できますが、リアルタイムでの判定は困難です。先行指標(建築着工統計、金利動向など)と遅行指標(地価公示、空室率など)の動きの違いに着目し、慎重に判断することが求められます。
価格変動リスクと鑑定評価上の留意点
景気サイクルに伴う価格変動は、不動産の鑑定評価において常に意識すべきリスク要因です。特に価格時点と利用時点のずれがある場合や、将来の収益予測を伴う評価では、サイクルの影響を適切に考慮する必要があります。
価格時点のサイクル局面の影響
鑑定評価は特定の価格時点における価値を判定するものですが、その価格時点が景気サイクルのどの局面にあるかによって、同一の不動産であっても評価額は大きく異なり得ます。
拡大局面の最終段階(ピーク付近)では、取引市場で形成される価格が正常価格を上回る可能性があります。このような局面では、鑑定士は取引事例に含まれる投機的要素を見極め、適切な事情補正を行う必要があります。
将来予測における不確実性
DCF法等において将来の収益を予測する場合、景気サイクルの不確実性が予測の精度に影響を与えます。長期の予測になるほど不確実性が高まるため、複数のシナリオ(楽観・中立・悲観)を設定し、感度分析を行うことが望ましいとされています。
担保評価における注意点
金融機関向けの担保評価では、景気サイクルの下降局面における価格下落リスクを適切に評価に反映することが、金融システムの安定性の観点からも重要です。バブル期に担保価値を過大評価したことが、その後の不良債権問題の一因となった教訓は、現在の鑑定実務にも生きています。
DCF法による鑑定評価において、景気サイクルの不確実性に対応するためには、単一のシナリオではなく複数のシナリオによる感度分析を行うことが望ましい。
まとめ
不動産市場の景気サイクルは、回復・拡大・後退・収縮の4局面を繰り返しながら変動し、不動産価格に大きな影響を与えます。このサイクルは一般景気循環と連動しつつも、供給のタイムラグや情報の非対称性などにより独自の特徴を持っています。
鑑定評価においては、市場がサイクルのどの局面にあるかを正確に把握し、各手法の適用において適切に反映させることが求められます。特にバブル期のような異常な市場環境では、取引事例の事情補正や将来収益の予測において慎重な判断が必要です。
日本の不動産市場は高度経済成長期以降、複数の大きなサイクルを経験してきました。これらの歴史的教訓を踏まえ、マクロ経済指標と不動産市場固有の指標を組み合わせた体系的な市場分析を行うことが、適正な鑑定評価の基盤となります。
関連する学習として、不動産市場の特性と価格形成や変動予測の原則、需要と供給の原則もあわせて確認しておきましょう。サイクルを動かす個別の力としては、インフレーションと不動産の資産価値の関係や外国人投資家と日本の不動産市場も押さえておくと、局面判断の精度が上がります。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


