
J-REIT市場と不動産価格の連動性を解説
J-REIT市場と実物不動産価格の連動性を解説。投資口価格とNAVの関係、J-REITの取得利回りが不動産市場に与える影響、鑑定評価との関係まで体系的に整理します。
はじめに――J-REIT市場が映し出す不動産の価値
J-REIT(不動産投資信託)は、不動産を投資対象とする金融商品であると同時に、不動産市場の価格動向を観察するための重要な指標でもあります。証券取引所に上場されたJ-REITの投資口価格は、日々の市場取引を通じて不動産の価値に関する投資家の評価をリアルタイムに反映しています。
J-REIT市場と実物不動産市場は密接に連動しており、J-REITの動向は不動産市場全体の先行指標として機能する場面も多く見られます。REIT評価の基本を理解したうえで、J-REIT市場と不動産価格の連動メカニズムを把握することは、不動産鑑定士にとって不可欠な知識です。
本記事では、J-REIT市場の構造と不動産価格との関係、投資口価格とNAVの関係、鑑定評価への影響まで包括的に解説します。
J-REIT市場の構造と規模
J-REIT市場の概要
J-REITは、投資家から集めた資金で不動産を取得し、その賃料収入等を投資家に分配する仕組みです。
| 項目 | 内容 |
|---|---|
| 上場銘柄数 | 約60銘柄(2025年時点) |
| 市場時価総額 | 約15〜17兆円規模 |
| 保有資産額 | 約22〜25兆円規模(取得価格ベース) |
| 用途構成 | オフィス、住宅、物流、商業、ホテル、総合型 |
| 投資家構成 | 国内機関投資家、海外投資家、個人投資家 |
J-REITの類型
| 類型 | 投資対象 | 特徴 |
|---|---|---|
| オフィス特化型 | オフィスビル中心 | 景気連動性が高い |
| 住宅特化型 | 賃貸住宅中心 | 安定性が高い、分配金の変動小 |
| 物流特化型 | 物流施設中心 | 長期契約による安定性 |
| 商業施設特化型 | 商業施設中心 | テナント構成がポイント |
| ホテル特化型 | ホテル中心 | 景気・観光需要に敏感 |
| 総合型 | 複数用途 | 分散効果 |
| 複合型 | 2用途程度の組合せ | 特定セクターの専門性 |
J-REIT市場と不動産価格の連動メカニズム
価格連動の3つの経路
J-REIT市場と実物不動産価格は、以下の3つの経路を通じて連動します。
| 経路 | メカニズム | 影響の方向 |
|---|---|---|
| 直接取引 | J-REITによる不動産の取得・売却が市場価格に影響 | J-REIT → 不動産価格 |
| 利回り裁定 | 投資口利回りと不動産利回りの裁定取引 | 双方向 |
| 情報伝達 | J-REITの投資口価格が不動産市場の先行指標 | J-REIT → 不動産市場参加者 |
直接取引による影響
J-REITは不動産市場における主要な買い手・売り手であり、その取引行動は市場価格に直接的な影響を与えます。
| J-REITの行動 | 不動産市場への影響 |
|---|---|
| 積極的な取得 | 取得競争の激化、キャップレートの低下 |
| 取得の抑制 | 需要の減退、キャップレートの上昇圧力 |
| 物件の売却 | 売却市場への供給増、価格への下押し圧力 |
| 物件入替 | 特定セクター・エリアの需給に影響 |
利回り裁定のメカニズム
J-REITの投資口利回りと実物不動産のキャップレートの間には、裁定関係が存在します。
| 状況 | 裁定の方向 | 結果 |
|---|---|---|
| 投資口利回り>キャップレート | J-REITが割安→投資口買い、不動産取得 | 投資口価格上昇、不動産価格上昇 |
| 投資口利回り<キャップレート | J-REITが割高→投資口売り、不動産売却検討 | 投資口価格下落、不動産価格下落 |
この裁定メカニズムにより、長期的にはJ-REITの利回り水準と実物不動産のキャップレートは連動する傾向にあります。
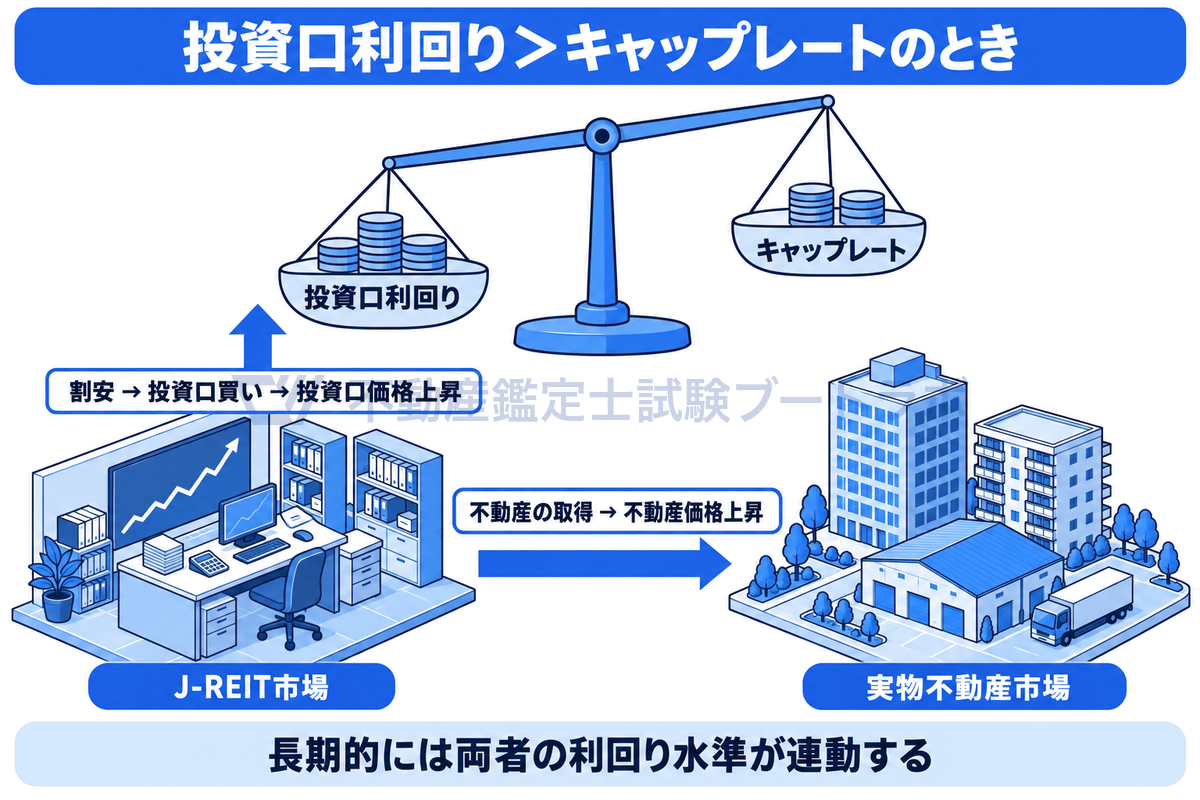
利回り裁定でつながる2つの市場
J-REIT市場と実物不動産市場は完全に独立して動くため、相互に影響を与えることはない。
NAV(純資産価値)と投資口価格
NAVの概念
NAV(Net Asset Value:純資産価値)は、J-REITが保有する不動産の鑑定評価額を基礎として算出される理論的な価値です。
NAV倍率の分析
NAV倍率は、投資口価格と1口当たりNAVの比率であり、J-REITの割高・割安を判断する基本的な指標です。
| NAV倍率 | 意味 | 市場の評価 |
|---|---|---|
| 1.0倍超 | 投資口価格>NAV | 保有不動産価値以上の評価(プレミアム) |
| 1.0倍 | 投資口価格=NAV | 保有不動産価値と一致 |
| 1.0倍未満 | 投資口価格<NAV | 保有不動産価値以下の評価(ディスカウント) |
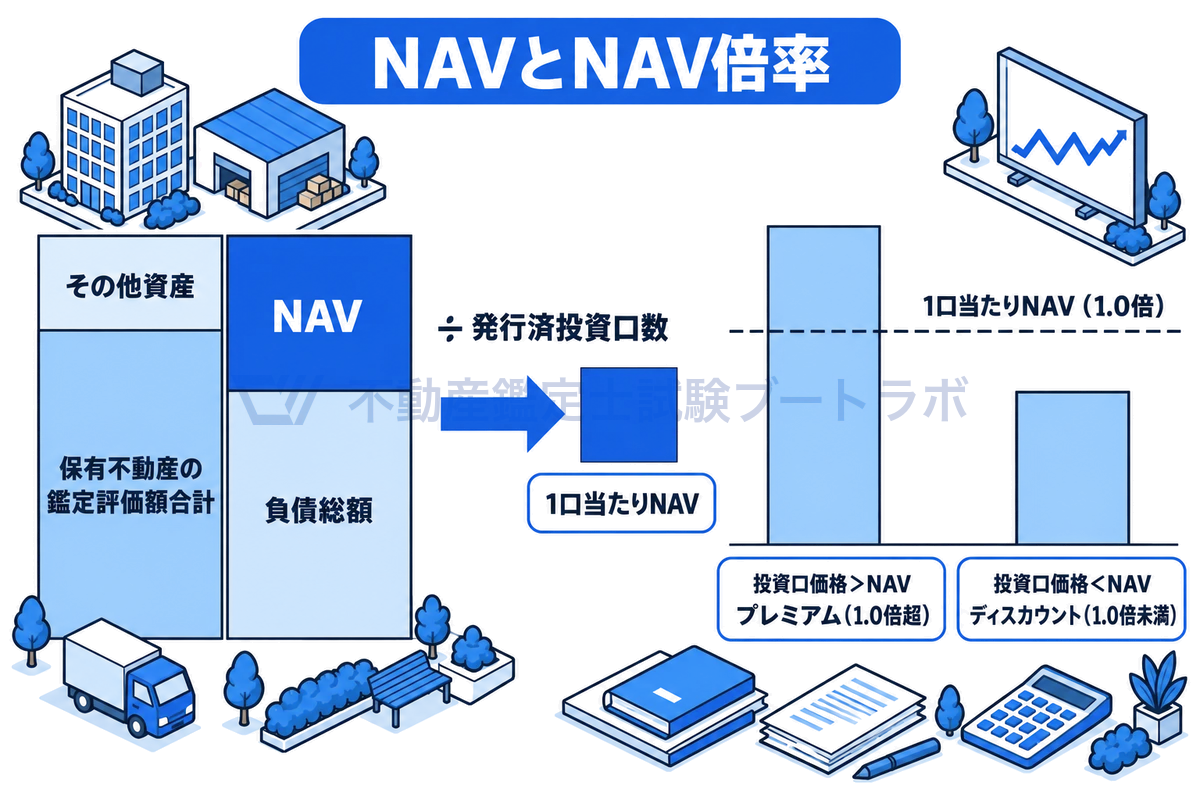
NAVとNAV倍率のしくみ
NAV倍率の変動要因
| 要因 | NAV倍率への影響 |
|---|---|
| 金利見通し | 金利上昇観測→NAV倍率低下 |
| 不動産市況 | 市況改善期待→NAV倍率上昇 |
| 運用力への評価 | 運用能力が高い→プレミアム拡大 |
| 分配金の安定性 | 安定性が高い→プレミアム要因 |
| 流動性 | 投資口の売買が活発→プレミアム要因 |
| 鑑定評価の保守性 | 鑑定が保守的→NAV倍率が高く出る |
J-REITと鑑定評価の関係
鑑定評価の役割
J-REITにおける鑑定評価は、以下の重要な役割を果たしています。
| 役割 | 内容 |
|---|---|
| 取得時の価格検証 | 物件取得価格の妥当性を鑑定評価で検証 |
| 期中の時価評価 | 毎期の鑑定評価によるNAVの算出 |
| 情報開示 | 投資家への不動産価値に関する情報提供 |
| 利益相反防止 | スポンサーとの取引における価格の適正性確保 |
鑑定評価額と投資口価格の乖離
J-REITの鑑定評価額と投資口価格に基づく不動産価値の間には、しばしば乖離が生じます。
| 乖離の原因 | 内容 |
|---|---|
| 時間的なタイムラグ | 鑑定評価は期末時点、投資口価格は日々変動 |
| 鑑定評価の平滑化効果 | 鑑定評価は市場の急変に対して緩やかに反応 |
| 株式市場の影響 | 投資口価格は金利、株式市場のセンチメントに影響される |
| 流動性の違い | 投資口は証券市場で即時取引可能、不動産は非流動的 |
| 将来見通しの反映 | 投資口価格は将来の期待をより迅速に織り込む |
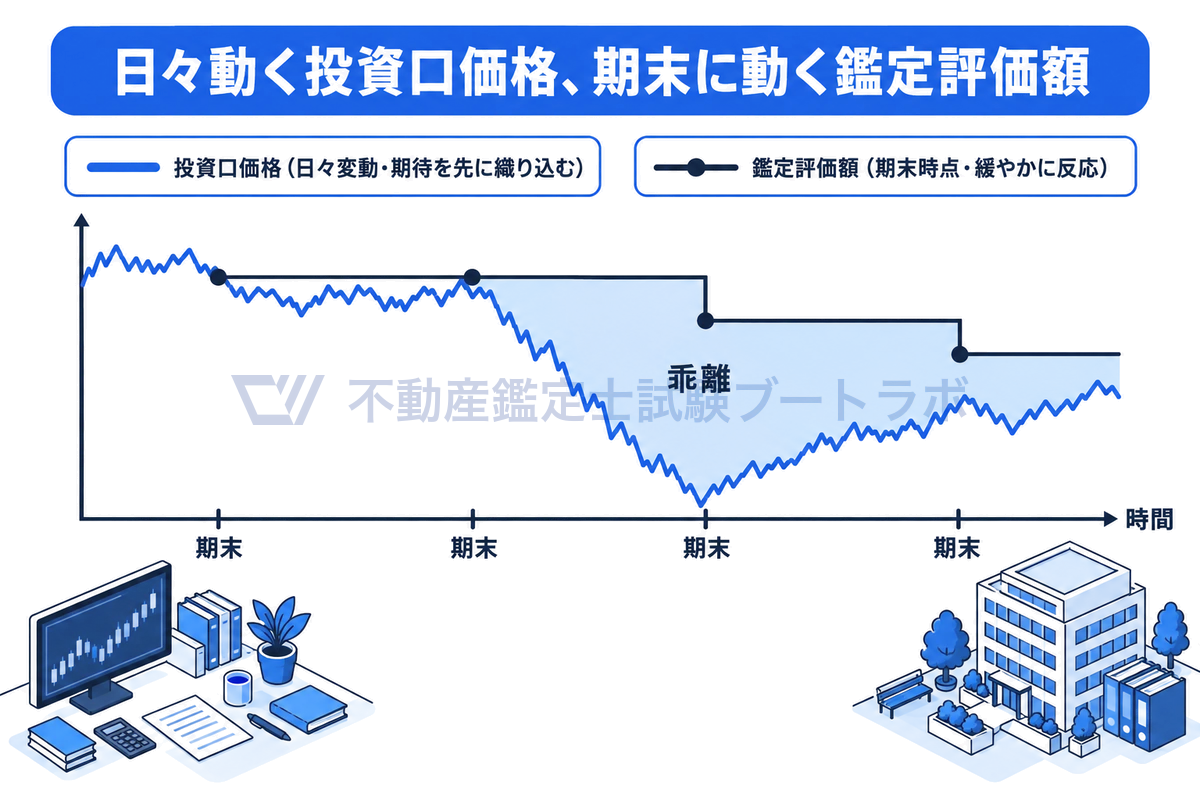
投資口価格と鑑定評価額の乖離
証券化対象不動産の鑑定評価では、市場性を踏まえた適切な評価が特に求められます。J-REITの投資口価格が示す市場評価との整合性も意識する必要があります。
J-REITのNAV倍率が1.0倍を超えている場合、投資口価格が保有不動産の鑑定評価額に基づくNAVよりも高いことを意味する。
J-REIT市場の動向が不動産価格に与える影響
増資・取得活動と不動産価格
J-REITの増資(投資口の追加発行)は、不動産取得の原資を調達する行為であり、不動産市場の需給に直接影響します。
| 市場環境 | J-REITの行動 | 不動産市場への影響 |
|---|---|---|
| 投資口価格好調・NAV倍率高い | 増資しやすい→積極的な物件取得 | 取得競争激化、キャップレート低下 |
| 投資口価格低迷・NAV倍率低い | 増資困難→物件取得の抑制 | 需要の減退、キャップレート上昇圧力 |
| 投資口価格回復局面 | 選別的な取得再開 | 好立地・高品質物件の価格回復 |
不動産証券化市場全体との関係
J-REITは不動産証券化市場の中核であり、私募REITや私募ファンドの価格形成にも影響を与えます。
| J-REITの動向 | 私募市場への影響 |
|---|---|
| J-REITキャップレートの低下 | 私募市場にも利回り低下圧力 |
| J-REITの売却物件の増加 | 私募ファンドの取得機会の増加 |
| J-REITの上場廃止 | 非公開化による不動産の私募市場への移転 |
投資信託とJ-REITの詳細
J-REITの制度的な枠組みを理解することは、不動産市場分析の前提となります。投資法人の仕組み、導管性要件、投資制限などの制度的要因がJ-REITの投資行動を規定し、ひいては不動産市場の需給に影響を与えています。
J-REIT分析の実務活用
鑑定評価への活用
J-REIT市場のデータは、鑑定評価の以下の場面で活用できます。
| 活用場面 | 内容 |
|---|---|
| 還元利回りの参考 | J-REIT物件の鑑定評価利回り、取得利回りの参照 |
| 市場動向の分析 | 投資口価格、NAV倍率の推移から市場の方向感を把握 |
| 取引事例の補完 | J-REITの物件取得・売却データの活用 |
| 賃料水準の参考 | J-REIT保有物件の賃料データの参照 |
分析上の留意点
| 留意点 | 内容 |
|---|---|
| スポンサーバイアス | スポンサーからの取得はパイプラインの影響を受ける |
| 鑑定評価の保守性 | 期中鑑定評価は市場変動に対して遅行する傾向 |
| セクターバイアス | J-REIT市場全体がオフィス偏重の構造 |
| 規模のバイアス | 大型物件中心で中小規模物件の代表性は限定的 |
まとめ
J-REIT市場は、不動産市場の動向を映し出す鏡であり、実物不動産価格との間に密接な連動関係を持っています。直接取引、利回り裁定、情報伝達の3つの経路を通じて、J-REIT市場と実物不動産市場は相互に影響を及ぼし合っています。
NAV倍率は、J-REITの投資口価格が鑑定評価額ベースのNAVに対してプレミアムかディスカウントかを示す基本指標であり、市場のセンチメントを反映します。鑑定評価においては、J-REITの取得利回りや鑑定評価利回りのデータが還元利回りの査定に有用であり、投資口価格の動向は市場分析の重要な材料となります。
関連する記事として、REIT評価の基礎、証券化対象不動産の鑑定評価、不動産証券化市場の発展も参照してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


