
不動産鑑定における不動産投資信託REITの評価
不動産鑑定士試験で問われるREIT(不動産投資信託)の評価方法を解説。J-REITの仕組み、鑑定評価基準における証券化対象不動産の位置づけ、継続鑑定評価の実務、投資口価格との関係まで整理します。
REITと不動産鑑定評価
REIT(Real Estate Investment Trust:不動産投資信託)は、投資家から集めた資金で不動産を取得・運用し、その収益を投資家に分配する仕組みです。日本版REITであるJ-REITは、2001年に東京証券取引所に上場して以来、不動産投資の主要な手段として定着しています。
不動産鑑定士がREITに関連する鑑定評価を行う場面は、物件の取得時・保有期間中の継続鑑定評価・売却時等において極めて多く、不動産鑑定の実務において最も重要な分野の一つです。
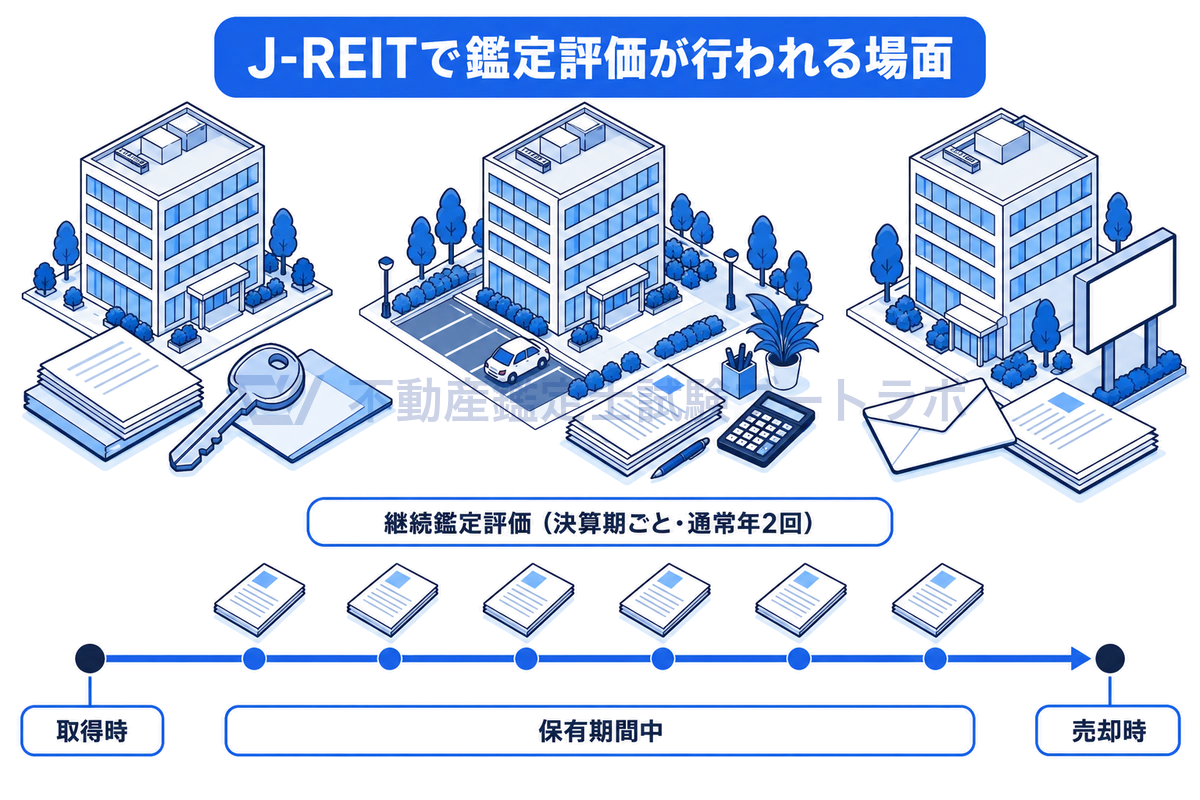
取得・保有・売却の各場面で鑑定評価
J-REITの仕組み
基本構造
J-REITは、投資信託及び投資法人に関する法律(投信法)に基づく投資法人が不動産を保有・運用する仕組みです。
| 構成要素 | 役割 |
|---|---|
| 投資法人 | 不動産を保有し、投資口を発行して資金を調達 |
| 資産運用会社 | 投資法人から委託を受けて不動産の運用を行う |
| 資産保管会社 | 投資法人の資産の保管を行う |
| 投資主(投資家) | 投資口を購入し、分配金を受け取る |
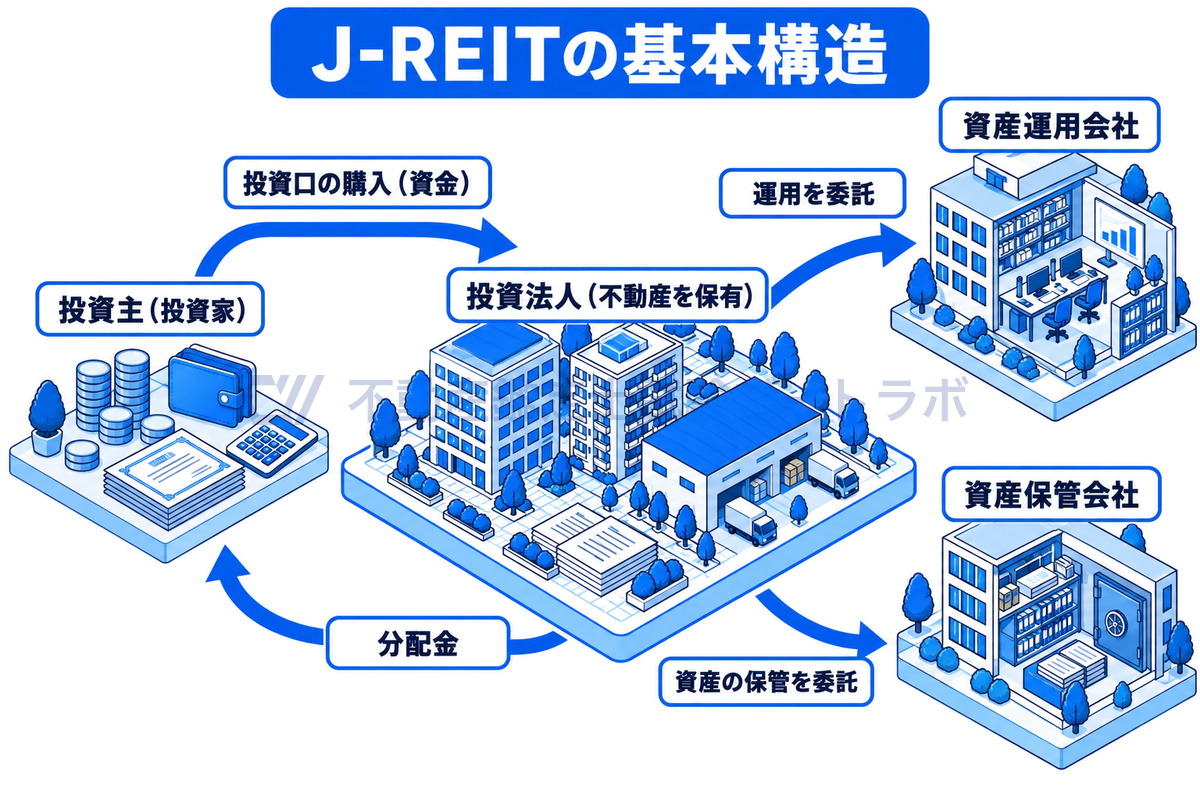
投資法人を中心にした4者の関係
物件タイプ別の分類
| 分類 | 主要な投資対象 |
|---|---|
| オフィス特化型 | オフィスビル |
| 住宅特化型 | 一棟収益マンション |
| 商業施設特化型 | 商業施設・ショッピングセンター |
| 物流施設特化型 | 物流施設・倉庫 |
| ホテル特化型 | ホテル・旅館 |
| ヘルスケア特化型 | 老人ホーム・病院 |
| 総合型 | 複数の物件タイプに分散投資 |
鑑定評価基準における証券化対象不動産
証券化対象不動産の位置づけ
不動産鑑定評価基準は、各論第3章において証券化対象不動産の鑑定評価について特別な規定を設けています。J-REITが保有する不動産は、この証券化対象不動産に該当します。
証券化対象不動産の鑑定評価は、この章の定めるところに従って行わなければならない。この場合において、鑑定評価報告書にその旨を記載しなければならない。
― 不動産鑑定評価基準 各論第3章第1節Ⅰ
一般の鑑定評価との違い
証券化対象不動産の鑑定評価には、以下の特別な要件があります。
| 項目 | 一般の鑑定評価 | 証券化対象不動産 |
|---|---|---|
| DCF法の適用 | 直接還元法又はDCF法を適切に選択 | 適用が必須 |
| 直接還元法との併用 | 任意 | 併せて適用し検証することが適切 |
| エンジニアリングレポート | 必要に応じて参照 | 原則として入手・活用 |
| 感度分析 | 任意 | 実施が望ましい |
| 収支項目の開示 | 概要の記載 | 詳細な収支内訳の記載が必要 |
取得時の鑑定評価
利害関係人からの取得
J-REITがスポンサー企業等の利害関係人から不動産を取得する場合には、取引の適正性を確保するために、不動産鑑定士による鑑定評価が法令上義務づけられています。
取得価格が鑑定評価額を上回る場合には、投資家保護の観点から合理的な説明が求められます。
評価手法
取得時の鑑定評価は、収益還元法を中心に、原価法・取引事例比較法を併用して行います。
収益還元法の適用においては、DCF法を必ず適用し、併せて直接還元法を適用して検証を行ったうえで収益価格を判定します。
継続鑑定評価
期末評価の意義
J-REITは、決算期ごと(通常は年2回)に保有不動産の継続鑑定評価を実施し、その結果を投資家に開示します。これは、投資家が保有不動産の適正な価値を把握し、投資判断を行うための重要な情報です。
| 項目 | 内容 |
|---|---|
| 実施頻度 | 決算期ごと(通常年2回) |
| 目的 | 保有不動産の時価評価、投資家への情報開示 |
| 評価手法 | DCF法(直接還元法による検証を併せて行う。取得時と同様) |
| 開示内容 | 鑑定評価額・収支内訳・還元利回り・割引率等 |
継続鑑定評価の留意点
| 留意点 | 内容 |
|---|---|
| 市場動向の反映 | 前回評価時からの市場変動を適切に反映 |
| 賃貸条件の更新 | レントロールの最新情報を反映 |
| 資本的支出の見直し | 修繕計画の更新を反映 |
| 還元利回りの見直し | 投資市場の動向に応じた利回りの見直し |
| 一貫性の確保 | 前回評価との整合性を確認 |
投資口価格と鑑定評価額の関係
NAV(純資産価値)
J-REITの資産価値を示す指標として、NAV(Net Asset Value:純資産価値)が用いられます。NAVは、保有不動産の鑑定評価額をベースに算出されます。
NAV = 保有不動産の鑑定評価額の合計 + その他資産 − 有利子負債等投資口価格がNAVを下回る場合(NAV倍率<1.0倍)は、投資口が割安と判断される傾向があります。
鑑定評価額と投資口価格の乖離
J-REITの投資口価格は、保有不動産の鑑定評価額だけでなく、金利動向・不動産市況の見通し・分配金の見通し・運用会社の評価等の市場要因によっても変動するため、NAVとの間に乖離が生じることがあります。
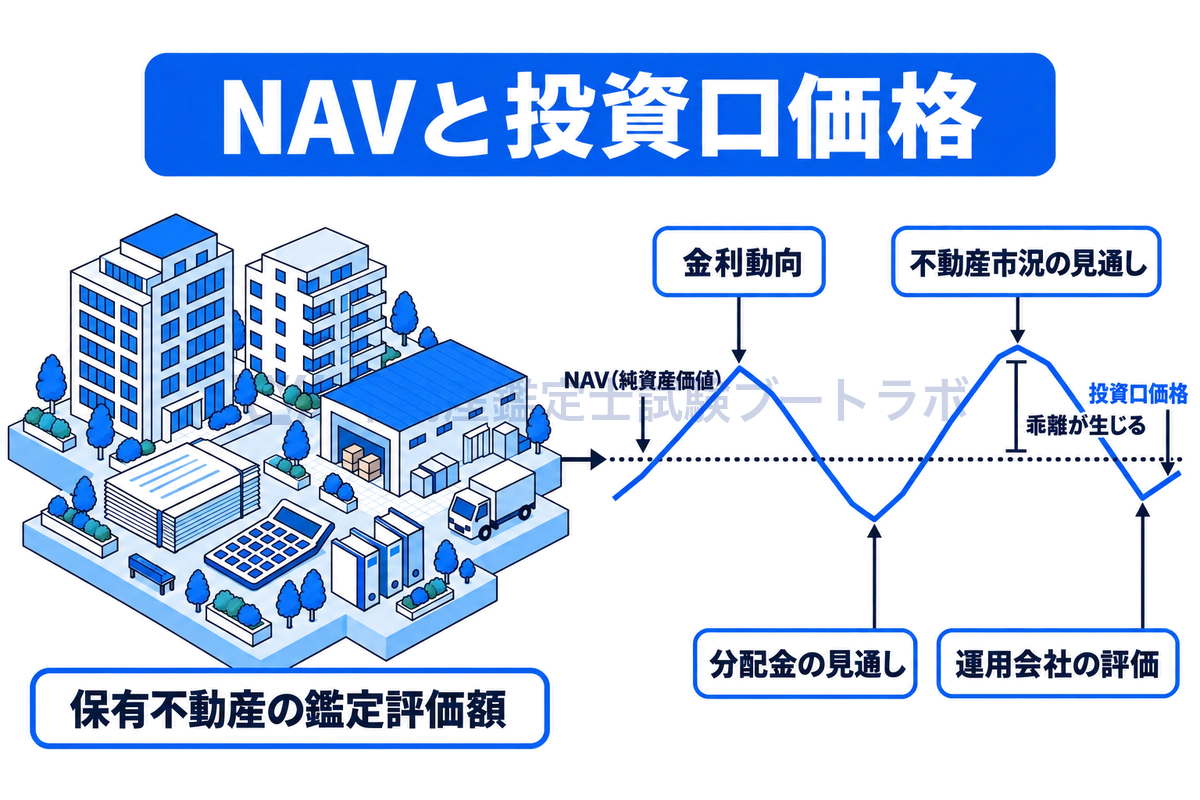
NAVと投資口価格は動き方が違う
試験での出題ポイント
短答式試験
- J-REITの基本構造: 投資法人が不動産を保有し、投資口を発行
- 証券化対象不動産の鑑定評価: DCF法の適用が必須(直接還元法による検証を併せて行うことが適切)
- 継続鑑定評価: 決算期ごとに実施、投資家への情報開示
- NAV: 保有不動産の鑑定評価額をベースとした純資産価値
論文式試験
- 証券化対象不動産の鑑定評価の特殊性: 一般の鑑定評価との違い(DCF法必須・ER参照等)
- 継続鑑定評価の意義と留意点: 投資家保護の観点からの適切な評価の重要性
- 試算価格の調整: 証券化対象不動産における収益価格の規範性
まとめ
REIT(不動産投資信託)は、不動産鑑定士にとって最も重要な実務分野の一つです。証券化対象不動産の鑑定評価には、DCF法の必須適用(直接還元法による検証を併用)、エンジニアリングレポートの活用、詳細な収支開示等の特別な要件が課されています。
継続鑑定評価は投資家保護の観点から極めて重要であり、市場動向の適時反映と評価の一貫性の確保が求められます。NAV(純資産価値)は鑑定評価額をベースとした投資判断の重要指標であり、鑑定評価額の適正性がJ-REIT市場全体の信頼性を支えています。
関連する内容として、DCF法の仕組み、キャップレートの解説、DCF法の感度分析、証券化対象不動産の鑑定評価も併せて学習してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


