
収益還元法とは?不動産鑑定における直接還元法とDCF法の違いを徹底解説
不動産鑑定士試験の重要論点「収益還元法」を徹底解説。直接還元法とDCF法の違い、還元利回り・割引率の求め方、純収益の算定、自用不動産への適用、証券化対象不動産との関係まで体系的にまとめています。
収益還元法とは
収益還元法は、対象不動産が将来にわたって生み出すであろう収益に着目し、その収益の現在価値を合計することで不動産の価格を求める手法です。鑑定評価の三方式(原価法・取引事例比較法・収益還元法)のうち、収益性の側面から不動産の価値を捉えるアプローチに位置づけられます。
不動産の経済的価値の本質は、その不動産が将来にわたって生み出す便益にあります。例えば、オフィスビルであれば賃料収入、住宅であれば居住という便益を継続的に提供します。こうした将来の便益を金銭的に把握し、現在の価値に換算するのが収益還元法の基本的な考え方です。
収益還元法には、大きく分けて直接還元法とDCF法(Discounted Cash Flow法)の2つの手法があります。いずれも「将来の収益を現在価値に還元する」という原理は共通していますが、計算の方法や精度、適用場面に違いがあります。
本記事では、基準の規定に沿って収益還元法の全体像を解説し、直接還元法とDCF法それぞれの詳細、両者の比較、そして証券化対象不動産における取扱いまでを体系的にまとめます。
基準における定義と重要規定
収益還元法の定義
不動産鑑定評価基準では、収益還元法について次のように定義しています。
収益還元法は、対象不動産が将来生み出すであろうと期待される純収益の現在価値の総和を求めることにより対象不動産の試算価格を求める手法である。― 不動産鑑定評価基準 総論第7章第1節
この定義のポイントは、「純収益の現在価値の総和」という点です。総収入ではなく、必要諸経費を控除した純収益を対象とし、かつ将来の価値をそのまま合計するのではなく現在価値に割り引いて合算するという考え方を明確に示しています。
適用範囲に関する重要規定
基準では、収益還元法の適用範囲について以下のとおり規定しています。この記述は試験において極めて重要です。
この手法は、賃貸用不動産又は賃貸以外の事業の用に供する不動産の価格を求める場合に特に有効である。また、不動産の価格は、一般に当該不動産の収益性を反映して形成されるものであり、収益は、不動産の経済価値の本質を形成するものである。したがって、この手法は、文化財の指定を受けた建造物等の一般的に市場性を有しない不動産以外のものにはすべて適用すべきものであり、自用の不動産といえども賃貸を想定することにより適用されるものである。― 不動産鑑定評価基準 総論第7章第1節
この規定から読み取るべきポイントは以下の3つです。
- 収益は不動産の経済価値の本質を形成する:不動産の価格は収益性を反映して形成されるという原則が示されている
- 市場性を有しない不動産以外にはすべて適用すべき:文化財指定建造物等の例外を除き、あらゆる不動産に収益還元法を適用すべきとされている
- 自用の不動産にも適用される:自己使用の不動産であっても賃貸を想定することで収益還元法が適用可能である
特に「自用の不動産といえども賃貸を想定することにより適用される」という規定は、短答式・論文式ともに頻出です。収益還元法は賃貸用不動産だけの手法ではないという点を正確に理解しておく必要があります。なお、自用の不動産の収益還元法適用にあたっては、最有効使用の判定を踏まえた賃料の想定が重要です。
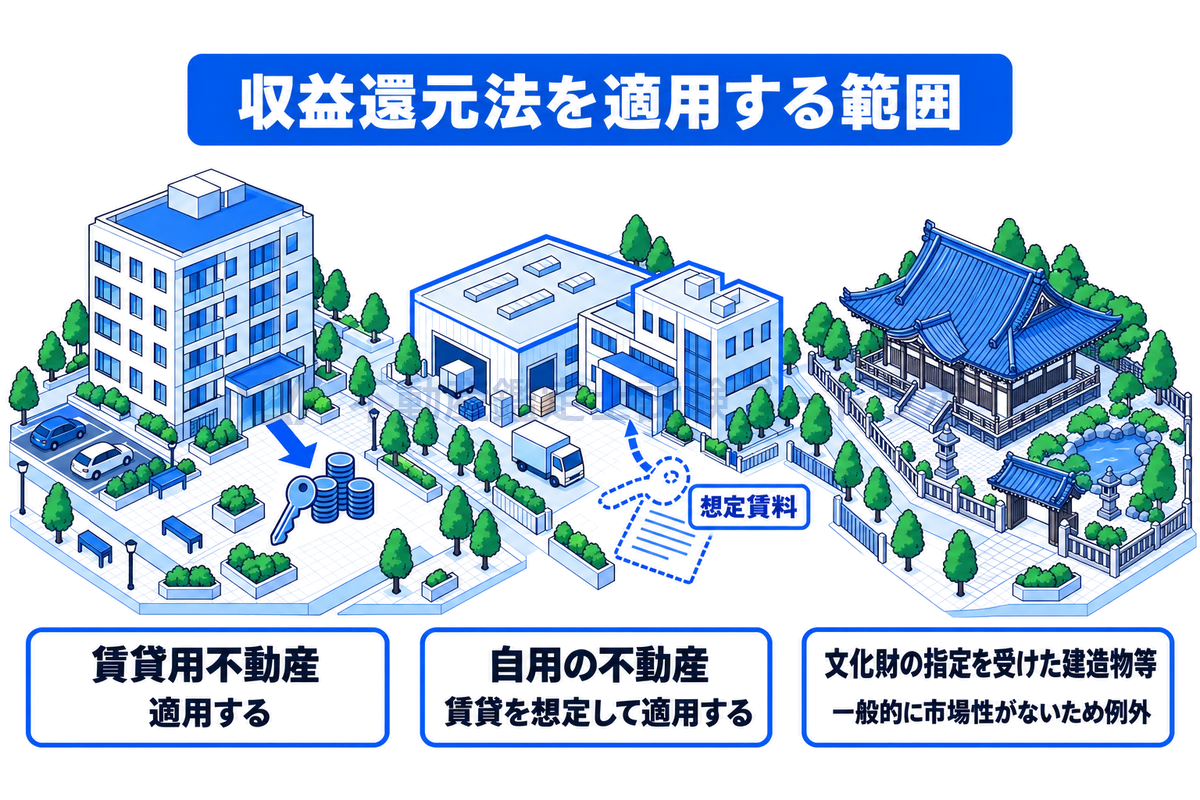
収益還元法を適用する範囲
直接還元法の詳細
計算式と基本的な仕組み
直接還元法は、一期間(通常は1年間)の純収益を還元利回り(キャピタリゼーションレート)で割り返すことで収益価格を求める手法です。
基準では次のように規定されています。
一期間の純収益を還元利回りによって還元する方法である。― 不動産鑑定評価基準 総論第7章第1節
計算式:
例えば、年間純収益が500万円、還元利回りが5%であれば、収益価格は1億円(500万円 ÷ 0.05)と算定されます。計算構造がシンプルであるため、直感的に理解しやすい手法です。
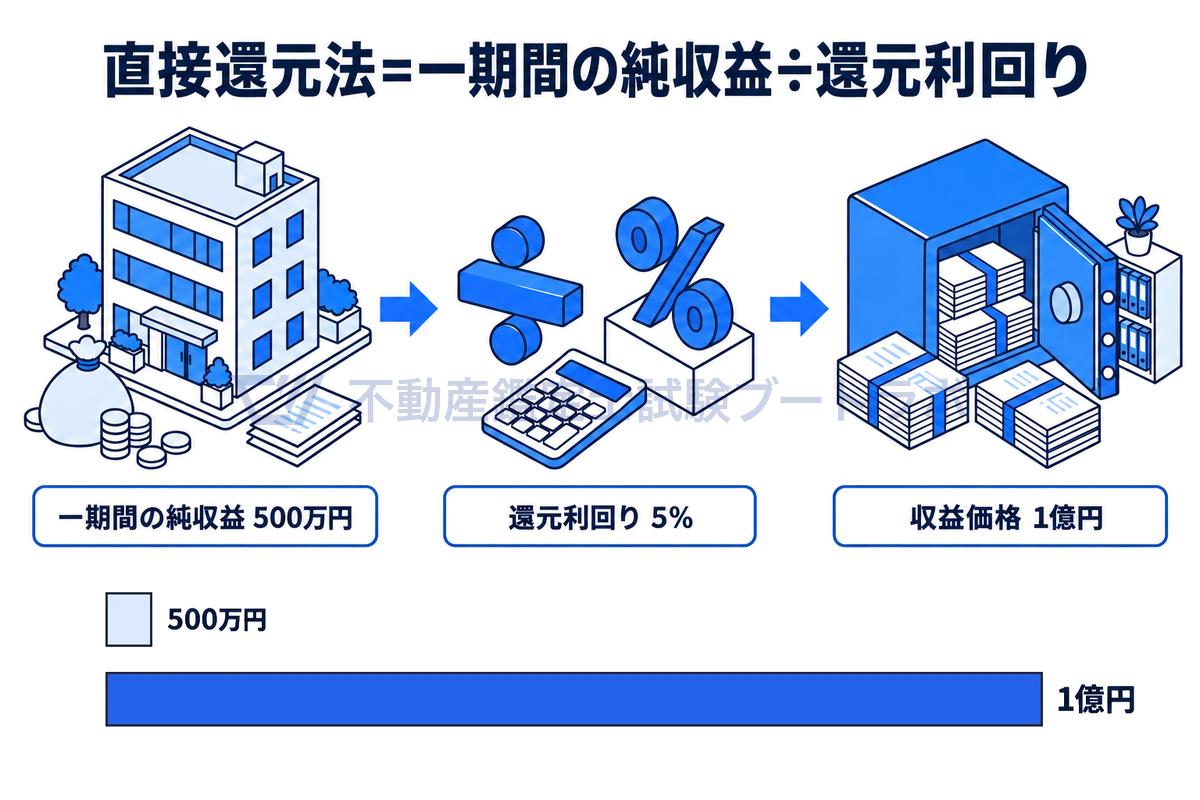
直接還元法の計算例
純収益の算定
純収益とは、総収益から総費用を控除して得られる収益です。純収益の捉え方には以下の種類があります。
- 純収益(償却前): 減価償却費を控除しない純収益。建物等の償却資産を含む不動産において、還元利回りとの整合性に留意して用いる
- 純収益(償却後): 減価償却費を控除した純収益
総収益に含まれるものとしては、支払賃料、共益費収入、駐車場収入、その他収入などがあり、ここから空室等損失相当額を控除して有効総収益を求めます。総費用には、維持管理費、修繕費、公租公課、損害保険料、管理委託費などが含まれます。各項目の査定を実務でどう積み上げるかは収益分析におけるNOI計算の実務で具体的に整理しています。
純収益の算定にあたっては、将来にわたって安定的に見込まれる「標準化された純収益」を用いることが重要です。一時的な変動要因に左右された収益をそのまま使うのではなく、中長期的な視点で安定的に期待できる収益水準を見極める必要があります。
還元利回りの求め方
還元利回りは直接還元法において結果を大きく左右する重要な要素です。基準では、還元利回りを求める方法として以下の1〜4の4つが本文に例示され、5は留意事項で示されています。
類似の不動産に関する取引利回りを収集・分析して求める方法です。市場実態を直接反映できるため、信頼性の高い方法とされています。
不動産投資における借入金(デット)と自己資金(エクイティ)それぞれの還元利回りを、投資構成比率で加重平均して求める方法です。
土地に帰属する純収益に対応する利回りと、建物に帰属する純収益に対応する利回りを、価格構成比率で加重平均して求める方法です。
割引率に純収益の変動率等を加味して還元利回りを求める方法です。DCF法で用いる割引率と直接還元法で用いる還元利回りの関係を利用します。
5. 借入金償還余裕率(DSCR)の活用による方法
借入金の元利金返済額に対する純収益の比率を用いて求める方法です。金融機関の融資判断の観点を取り入れた手法です。
これらの方法はいずれか1つだけを用いるのではなく、複数の方法により求めた利回りを比較検討して、最終的な還元利回りを判定します。
直接還元法の特徴と限界
直接還元法は、計算がシンプルで理解しやすいという利点があります。必要なデータも比較的少なく、安定した収益が見込まれる不動産には適用しやすい手法です。
一方で、以下のような限界があります。
- 純収益や還元利回りが一定であることを前提としているため、収益の変動が大きい不動産には不向き
- 還元利回りの設定が結果に決定的な影響を及ぼすが、その根拠の説明が難しい場合がある
- 保有期間中の収益変動や将来の売却価格を明示的に反映しにくい
直接還元法の計算式は「収益価格 = 一期間の純収益 × 還元利回り」である。
DCF法の詳細
計算式と基本的な仕組み
DCF法は、保有期間(分析期間)中の各期の純収益と、保有期間満了時の復帰価格を、それぞれ割引率で現在価値に割り引き、合計することで収益価格を求める手法です。
基準では次のように規定されています。
連続する複数の期間に発生する純収益及び復帰価格を、その発生時期に応じて現在価値に割り引き、それぞれを合計する方法である。― 不動産鑑定評価基準 総論第7章第1節
計算式:
- n:各期に対応する期間(1, 2, 3, ... N)
- N:保有期間(分析期間)の年数
- 復帰価格:保有期間満了時における対象不動産の価格
保有期間の設定
保有期間(分析期間)は、一般的に5年から10年程度に設定されることが多いですが、対象不動産の用途や投資目的に応じて適切に設定する必要があります。保有期間の設定にあたっては、類似不動産の投資期間や市場慣行を参考にします。
各期純収益の予測
DCF法では、保有期間中の各期の純収益を個別に予測します。これが直接還元法との大きな違いです。
各期の純収益を予測する際には、以下の事項を考慮します。
- 賃料水準の変動予測(契約更新時の賃料改定等)
- 空室率の変動予測
- 費用の変動予測(大規模修繕の時期等)
- 対象不動産の個別性(テナント構成、契約条件等)
DCF法では、これらの要素を各期ごとに反映できるため、直接還元法よりもきめ細かな収益予測が可能となります。
割引率の求め方
割引率は、各期の純収益や復帰価格を現在価値に割り引くために用いる率です。基準では、割引率を求める方法として以下が示されています。
- 類似の不動産の取引事例との比較から求める方法
- 借入金と自己資金に係る割引率から求める方法
- 金融資産の利回りに不動産の個別性を加味して求める方法
割引率は投資家が期待する収益率を反映するものであり、リスクが高い不動産ほど割引率は高くなります。一般に、割引率は還元利回りにおおむね近い水準となりますが、両者は理論的に異なる概念です。還元利回りには純収益の変動予測が暗黙に含まれていますが、割引率にはそれが含まれていません。
復帰価格と最終還元利回り
復帰価格とは、保有期間満了時点における対象不動産の売却予想価格です。復帰価格は通常、保有期間満了時の翌期の純収益を最終還元利回り(ターミナルキャップレート)で還元して求めます。
最終還元利回りは、保有期間満了時点における将来の不確実性を反映するため、一般的に直接還元法で用いる還元利回りよりもやや高めに設定されます。これは、将来になるほど予測の不確実性が増すことを反映したものです。
復帰価格はDCF法による収益価格全体に対して大きな割合を占めることが多く、最終還元利回りの設定は結果に重大な影響を与えます。そのため、その根拠を十分に説明できることが重要です。
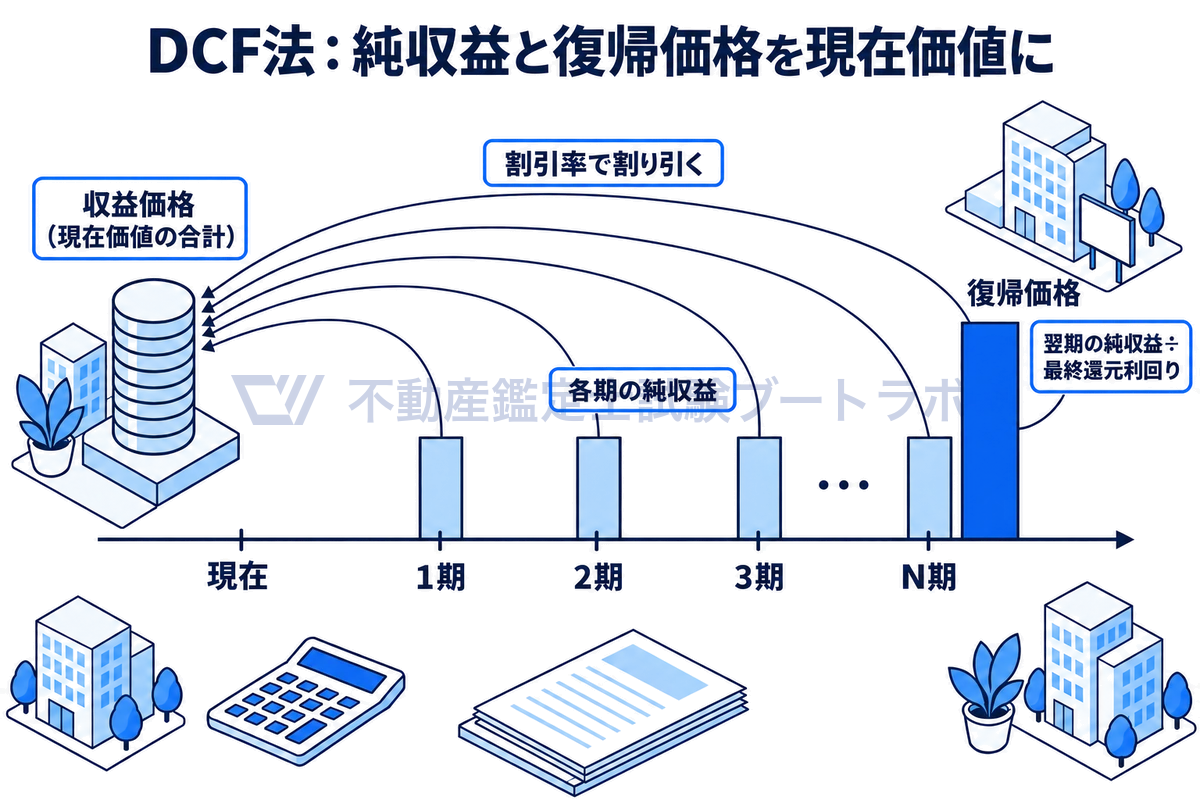
DCF法の構造と復帰価格
還元利回りと割引率は同じ概念であり、いずれも「投資家の期待収益率」を意味する。
DCF法では、最終還元利回り(ターミナルキャップレート)は一般的に直接還元法の還元利回りよりもやや高めに設定される。
直接還元法とDCF法の比較
直接還元法とDCF法の主な違いを以下の表に整理します。
比較項目直接還元法DCF法計算構造一期間の純収益を還元利回りで割り返す各期の純収益と復帰価格を割引率で現在価値に割り引いて合計適用の中心利率還元利回り(R)割引率(Y)、最終還元利回り収益の捉え方標準化された一期間の純収益各期ごとの純収益を個別に予測収益変動の反映還元利回りに暗黙的に反映各期の純収益に明示的に反映計算の簡便性シンプルやや複雑必要データ比較的少ない各期の収支予測、割引率、最終還元利回り等が必要分析の精度安定的な収益が見込まれる場合に有効収益の変動が見込まれる場合にもきめ細かく対応可能適用場面安定した収益が継続する不動産収益変動が見込まれる不動産、証券化対象不動産
直接還元法とDCF法は二者択一の関係ではなく、両者を併用して結果を比較検討することが望ましいとされています。特に、直接還元法で用いた還元利回りとDCF法で用いた割引率・最終還元利回りの整合性を確認することは、鑑定評価の信頼性を高めるうえで重要です。
証券化対象不動産における収益還元法
各論第3章の規定
不動産鑑定評価基準の各論第3章では、証券化対象不動産の鑑定評価について特別な規定を設けています。証券化対象不動産とは、不動産の証券化(REIT、不動産ファンド等)の対象となる不動産をいいます。
証券化対象不動産の鑑定評価においては、収益還元法の適用が特に重視されており、DCF法の適用が必須とされています。
証券化対象不動産の鑑定評価における収益価格を求めるに当たっては、DCF法を適用しなければならない。この場合において、併せて直接還元法を適用することにより検証を行うことが適切である。― 不動産鑑定評価基準 各論第3章
この規定のポイントは以下のとおりです。
- DCF法は「適用しなければならない」(義務的)
- 直接還元法は「併せて適用することにより検証を行うことが適切」(検証のための併用)
証券化対象不動産では、投資家に対する説明責任の観点から、各期のキャッシュフローを明示的に示すDCF法の適用が不可欠とされています。投資判断に必要な情報を透明性高く提供するという趣旨です。
証券化対象不動産で求められる情報開示
証券化対象不動産の鑑定評価では、DCF法で用いた以下の項目について明示が求められます。
- 保有期間(分析期間)の設定根拠
- 各期の総収益・総費用の内訳と予測根拠
- 割引率の設定根拠
- 最終還元利回りの設定根拠
- 復帰価格の算定過程
このように、証券化対象不動産では通常の鑑定評価よりも詳細な情報開示が要求されます。試験では、証券化対象不動産におけるDCF法の必須適用という規定は重要な出題ポイントです。
試験での出題ポイント
短答式試験
短答式試験では、収益還元法に関する以下の論点が頻出です。
- 収益還元法の定義(「純収益の現在価値の総和」という表現の正確な理解)
- 直接還元法とDCF法それぞれの計算構造の正誤判定
- 自用の不動産にも適用すべきという規定の理解(「賃貸を想定することにより適用される」)
- 市場性を有しない不動産以外にはすべて適用すべきという規定
- 収益が不動産の経済価値の本質を形成するという基準の記述
- 証券化対象不動産においてDCF法が必須であるという規定
- 還元利回りと割引率の違いに関する正誤問題
- 最終還元利回りが還元利回りよりもやや高めに設定される理由
論文式試験
論文式試験では、以下のような論述が求められます。
- 収益還元法の意義と適用範囲を基準に即して論述する問題(自用不動産への適用の根拠を含む)
- 直接還元法とDCF法の違いを体系的に説明する問題
- 還元利回りの求め方(5つの方法)を列挙・説明する問題
- 純収益の算定方法と留意事項を説明する問題
- 証券化対象不動産における収益還元法の取扱いを論じる問題
- 直接還元法の還元利回りとDCF法の割引率・最終還元利回りの関係を説明する問題
暗記のポイント
- 定義文の正確な暗記: 「対象不動産が将来生み出すであろうと期待される純収益の現在価値の総和を求めることにより対象不動産の試算価格を求める手法」
- 適用範囲の条文: 「市場性を有しない不動産以外のものにはすべて適用すべき」「自用の不動産といえども賃貸を想定することにより適用される」
- 還元利回りの求め方5つ: (1)類似不動産の取引事例との比較、(2)借入金と自己資金に係る利回りから、(3)土地と建物に係る利回りから、(4)割引率との関係から、(5)借入金償還余裕率の活用(留意事項)
- DCF法の構成要素: 各期の純収益、割引率、復帰価格、最終還元利回り
- 証券化対象不動産の規定: DCF法は「適用しなければならない」、直接還元法は「併せて適用することにより検証を行うことが適切」
- 経済価値の本質: 「収益は、不動産の経済価値の本質を形成するものである」
まとめ
収益還元法は、不動産が将来生み出す純収益の現在価値の総和を求めることで価格を算定する手法であり、不動産の経済価値の本質である収益性に着目する点に最大の特徴があります。
直接還元法は、一期間の純収益を還元利回りで割り返すシンプルな手法であり、安定した収益が見込まれる不動産に適しています。一方、DCF法は、各期の純収益と復帰価格を割引率で現在価値に割り引いて合計する手法であり、収益の変動が見込まれる不動産にも精緻な分析が可能です。両者は対立するものではなく、併用して相互に検証することで鑑定評価の信頼性が高まります。
試験対策としては、まず基準の定義文と適用範囲の条文を正確に暗記することが基本です。そのうえで、直接還元法とDCF法の計算構造の違い、還元利回りの求め方5つの方法、割引率と還元利回りの関係、証券化対象不動産におけるDCF法必須の規定といった論点を体系的に整理しておきましょう。
特に、「収益は不動産の経済価値の本質を形成する」という基準の記述と、「自用の不動産といえども賃貸を想定することにより適用される」という規定は、収益還元法の重要性と広い適用範囲を端的に示すものであり、試験では必ず押さえておくべきポイントです。
関連記事
この記事に出てくる用語
- 保有期間
- 経済価値
- 類似の不動産の取引事例との比較から求める方法
- DCF法の適用
- 金融資産の利回りに不動産の個別性を加味して求める方法
- 借入金と自己資金に係る還元利回りから求める方法
- 土地と建物に係る還元利回りから求める方法
- 割引率との関係から求める方法
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


