
鑑定評価基準 各論第1章を条文ごとに深掘り解説
鑑定評価基準 各論第1章「価格に関する鑑定評価」を条文ごとに逐条解説。更地・建付地・借地権・底地など不動産類型別の鑑定評価方法について、条文の趣旨と試験での出題ポイントを体系的にまとめます。
各論第1章の全体像と位置づけ
不動産鑑定評価基準(以下「基準」といいます)の各論第1章は「価格に関する鑑定評価」について定めた章です。総論で示された鑑定評価の基本理論や手法の考え方を前提として、不動産の類型ごとに価格を求める際の具体的な評価方法を規定しています。
各論第1章は、基準の中でも最もボリュームが大きく、かつ試験上の出題頻度が高い章の一つです。不動産の類型(更地、建付地、借地権、底地、自用の建物及びその敷地など)ごとに、どの鑑定評価手法を適用し、どのような点に留意すべきかを詳細に定めています。
鑑定評価基準全体の構造については鑑定評価基準の全体像を掴むを参照してください。
各論第1章で扱われる主な不動産類型を整理します。
| 不動産類型 | 概要 |
|---|---|
| 更地 | 建物等の定着物がなく、使用収益を制約する権利が付着していない宅地 |
| 建付地 | 建物等の用に供されている敷地 |
| 借地権 | 借地借家法に基づく借地権 |
| 底地 | 借地権の付着している宅地の所有権 |
| 区分地上権 | 地上権の一部を対象とする権利 |
| 自用の建物及びその敷地 | 所有者自ら使用する建物とその敷地の複合不動産 |
| 貸家及びその敷地 | 賃貸用建物とその敷地の複合不動産 |
| 借地権付建物 | 借地上の建物と借地権の複合不動産 |
| 建物 | 建物のみの評価 |
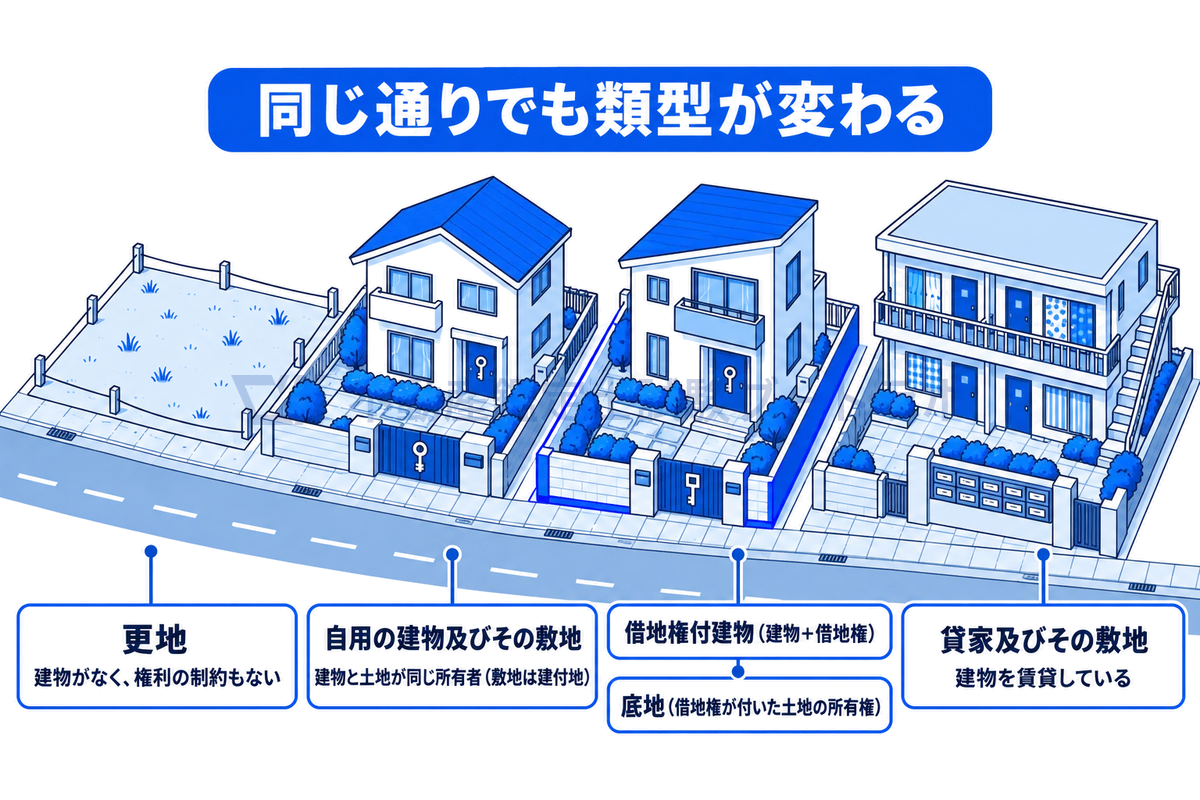
同じ通りでも類型が変わる
以下では、各類型の鑑定評価方法を条文に即して逐条的に解説していきます。
更地の鑑定評価
更地の定義と特徴
各論第1章の冒頭に位置づけられているのが更地の鑑定評価です。更地は、不動産類型の中で最も基本的なものであり、他の類型の評価の基礎ともなる重要な類型です。
更地とは、建物等の定着物がなく、かつ、使用収益を制約する権利の付着していない宅地をいう。
― 不動産鑑定評価基準 総論第2章第2節
この定義には、2つの重要な要素が含まれています。
- 建物等の定着物がないこと: 物理的に更地の状態にあること
- 使用収益を制約する権利が付着していないこと: 借地権等の権利が設定されていないこと
更地の鑑定評価方法
基準は、更地の鑑定評価にあたり適用すべき手法を明示しています。
更地の鑑定評価額は、更地並びに配分法が適用できる場合における建物及びその敷地の取引事例に基づく比準価格並びに土地残余法による収益価格を関連づけて決定するものとする。再調達原価が把握できる場合には、積算価格をも関連づけて決定すべきである。
― 不動産鑑定評価基準 各論第1章
更地の鑑定評価で適用される手法を整理します。
| 手法 | 位置づけ | 試算価格 | 内容 |
|---|---|---|---|
| 取引事例比較法 | 関連づけ | 比準価格 | 類似の更地の取引事例に基づく |
| 配分法 | 関連づけ | 比準価格 | 複合不動産の取引事例から土地価格を配分 |
| 土地残余法 | 関連づけ | 収益価格 | 収益還元法の土地残余法による |
| 原価法 | 関連づけ | 積算価格 | 造成地等で再調達原価が把握できる場合 |
| 開発法 | 比較考量 | 開発法による価格 | 面積が近隣地域の標準的な土地に比べて大きい場合等 |
更地の鑑定評価では、比準価格と収益価格(再調達原価が把握できる場合は積算価格も)を「関連づけて」決定するとされ、特定の手法が「標準」とされているわけではない点が重要です。面積が大きい場合等には、さらに開発法による価格を「比較考量」します。
更地の鑑定評価の詳細は更地の鑑定評価を参照してください。
更地の鑑定評価額は、土地残余法による収益価格を標準とし、取引事例に基づく比準価格を比較考量して決定するものとする。
建付地の鑑定評価
建付地の定義
建付地は、建物等の用に供されている土地(敷地)のことです。更地とは異なり、現に建物が存在する土地としての位置づけです。
建付地とは、建物等の用に供されている敷地で建物等及びその敷地が同一の所有者に属している宅地をいう。
― 不動産鑑定評価基準 総論第2章第2節
建付地の特徴は、建物と土地の所有者が同一であることです。これにより、更地とは異なる価格形成がなされます。建物が最有効使用に適合している場合には、建付地の価格は更地の価格と等しくなりますが、建物が最有効使用に適合していない場合には、建付地の価格は更地の価格を下回ることがあります(建付減価)。
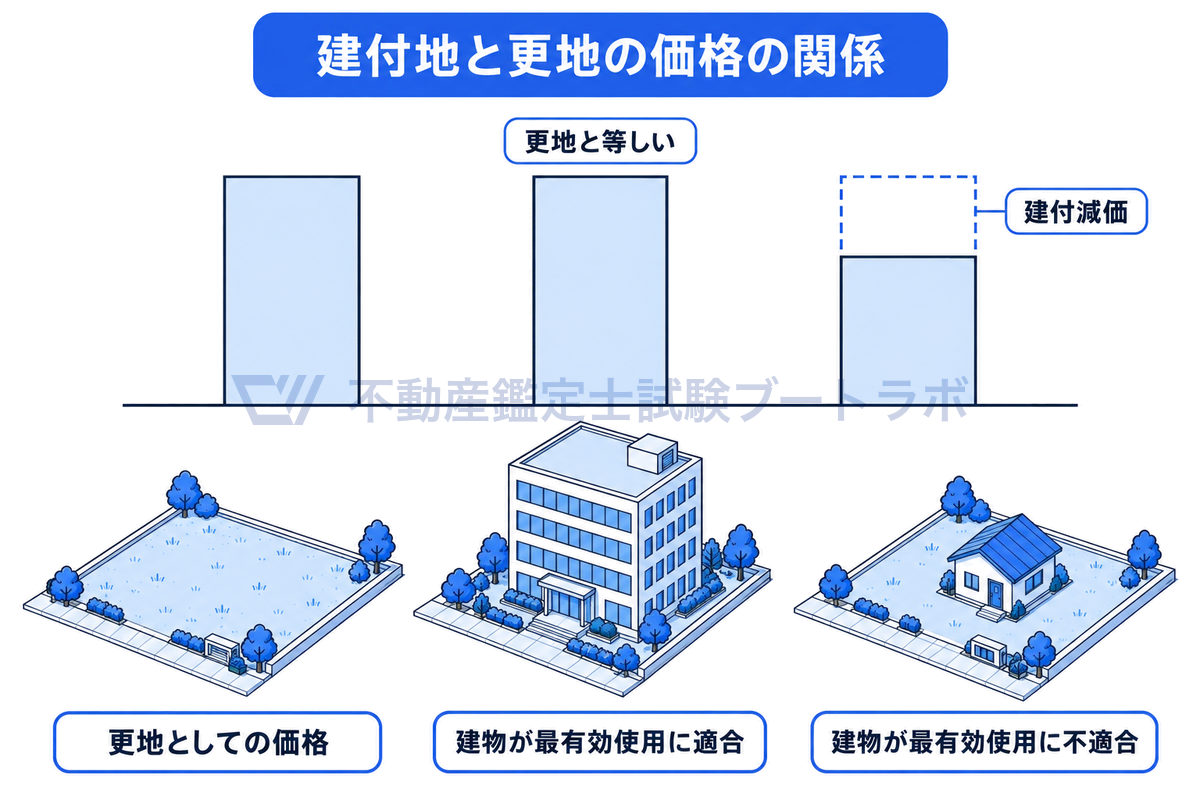
建付地と更地の価格の関係
建付地の鑑定評価方法
建付地の鑑定評価額は、更地の価格をもとに当該建付地の更地としての最有効使用との格差、更地化の難易の程度等敷地と建物等との関連性を考慮して求めた価格を標準とし、配分法に基づく比準価格及び土地残余法による収益価格を比較考量して決定するものとする。
― 不動産鑑定評価基準 各論第1章
| 手法 | 位置づけ | 内容 |
|---|---|---|
| 更地の価格をもとに求めた価格 | 標準 | 更地としての最有効使用との格差、更地化の難易の程度等を考慮 |
| 配分法 | 比較考量(比準価格) | 複合不動産の取引事例から敷地に帰属する額を配分 |
| 土地残余法 | 比較考量(収益価格) | 建物に帰属する純収益を控除して土地に帰属する純収益を求める |
建付地の評価では、更地の価格をもとに求めた価格が「標準」とされており、更地価格との関係が重要です。建付地の価格が更地価格を上回ることは通常ありません。建物が土地の最有効使用に適合している場合、建付地価格は更地価格と等しくなります。
建付地の鑑定評価の詳細は建付地の鑑定評価を参照してください。
借地権の鑑定評価
借地権の定義と種類
借地権は、借地借家法に基づく土地の賃借権であり、各論第1章の中でも特に重要な類型です。
借地権とは、借地借家法(廃止前の借地法を含む。)に基づく借地権(建物の所有を目的とする地上権又は土地の賃借権)をいう。
― 不動産鑑定評価基準 総論第2章第2節
借地権は、その設定態様によって以下のように分類されます。
| 借地権の種類 | 内容 | 更新の有無 |
|---|---|---|
| 普通借地権 | 借地借家法に基づく通常の借地権 | 更新あり |
| 定期借地権 | 存続期間の定めのある借地権(一般定期借地権) | 更新なし |
| 事業用定期借地権 | 事業用の建物所有を目的とする定期借地権 | 更新なし |
| 建物譲渡特約付借地権 | 一定期間経過後に建物を譲渡する特約付きの借地権 | 条件付き |
借地権の鑑定評価方法
借地権の鑑定評価額は、借地権及び借地権を含む複合不動産の取引事例に基づく比準価格、土地残余法による収益価格、当該借地権の設定契約に基づく賃料差額のうち取引の対象となっている部分を還元して得た価格及び借地権取引が慣行として成熟している場合における当該地域の借地権割合により求めた価格を関連づけて決定するものとする。
― 不動産鑑定評価基準 各論第1章
借地権の評価方法は、取引慣行の成熟度によって異なります。
取引慣行の成熟の程度が高い地域の場合:
| 手法 | 試算価格 | 内容 |
|---|---|---|
| 取引事例比較法 | 比準価格 | 借地権及び借地権を含む複合不動産の取引事例に基づく |
| 土地残余法 | 収益価格 | 借地権に帰属する純収益を還元 |
| 賃料差額還元法 | 賃料差額を還元した価格 | 賃料差額のうち取引対象部分を還元 |
| 割合法 | 借地権割合により求めた価格 | 更地価格に借地権割合を乗じる |
取引慣行の成熟の程度が低い地域の場合:
取引慣行が未成熟な地域では、借地権の取引事例を入手することが困難です。この場合、借地権の価格は、土地残余法による収益価格、賃料差額のうち取引の対象となっている部分を還元して得た価格及び更地又は建付地としての価格から底地価格を控除して得た価格を関連づけて決定します。
借地権の鑑定評価の詳細は借地権の鑑定評価を参照してください。
底地の鑑定評価
底地の定義
底地は、借地権の付着している宅地における所有権のことです。借地権が設定されることにより、土地所有者の使用収益権が制約されるため、底地の価格は更地の価格よりも低くなります。
底地とは、宅地について借地権の付着している場合における当該宅地の所有権をいう。
― 不動産鑑定評価基準 総論第2章第2節
底地の価格は、以下の関係で理解されます。
ただし、実際には更地の価格と借地権の価格と底地の価格の合計が一致しない場合もあります。これは、借地権と底地をそれぞれ独立に市場で取引する場合の価格と、一体として取引する場合の価格が異なるためです。
底地の鑑定評価方法
底地の鑑定評価額は、実際支払賃料に基づく純収益等の現在価値の総和を求めることにより得た収益価格及び比準価格を関連づけて決定するものとする。この場合においては、前記(1)②ア(ア)から(キ)までに掲げる事項(定期借地権の付着している宅地の評価に当たっては、(ア)から(ク)までに掲げる事項)を総合的に勘案するものとする。
― 不動産鑑定評価基準 各論第1章
| 手法 | 試算価格 | 内容 |
|---|---|---|
| 収益還元法 | 収益価格 | 実際支払賃料に基づく純収益を還元 |
| 取引事例比較法 | 比準価格 | 底地の取引事例に基づく |
| (勘案事項) | ― | 賃料改定の実現性、残存期間、底地の取引利回り等を総合的に勘案 |
底地の評価では、収益還元法の重要性が高いのが特徴です。これは、底地の所有者にとっての経済的利益が主として地代収入にあるためです。
区分地上権の鑑定評価
区分地上権の定義
区分地上権は、工作物(地下鉄、送電線等)を所有するために地下又は空中の一定の範囲を目的として設定される地上権です。
区分地上権とは、工作物を所有するため、地下又は空間に上下の範囲を定めて設定された地上権をいう。
― 不動産鑑定評価基準 総論第2章第2節
区分地上権の鑑定評価方法
区分地上権の鑑定評価は、区分地上権の設定により土地の利用が制限される程度を考慮して行います。
| 考慮すべき要素 | 内容 |
|---|---|
| 区分地上権の設定範囲 | 地下又は空中のどの範囲に設定されるか |
| 利用制限の程度 | 土地の利用がどの程度制限されるか |
| 残余利用権の価値 | 区分地上権の設定後に残る利用権の価値 |
| 区分地上権の対価 | 一時金、使用料等の条件 |
自用の建物及びその敷地の鑑定評価
定義と特徴
自用の建物及びその敷地は、所有者が自ら使用する建物とその敷地の複合不動産です。住宅、自社ビル、自社工場など、幅広い不動産がこの類型に該当します。
自用の建物及びその敷地とは、建物所有者とその敷地の所有者とが同一人であり、その所有者による使用収益を制約する権利の付着していない場合における当該建物及びその敷地をいう。
― 不動産鑑定評価基準 総論第2章第2節
鑑定評価方法
自用の建物及びその敷地の鑑定評価額は、積算価格、比準価格及び収益価格を関連づけて決定するものとする。
― 不動産鑑定評価基準 各論第1章
| 手法 | 試算価格 | 適用方法 |
|---|---|---|
| 原価法 | 積算価格 | 土地の再調達原価+建物の再調達原価-減価修正 |
| 取引事例比較法 | 比準価格 | 類似の複合不動産の取引事例に基づく |
| 収益還元法 | 収益価格 | 自用の建物を賃貸に供することを想定した収益に基づく |
自用の建物及びその敷地の評価では、三方式がいずれも「関連づけて」決定するとされており、特定の手法が「標準」とされているわけではありません。対象不動産の種類や市場特性に応じて、各手法の説得力を総合的に判断する必要があります。
貸家及びその敷地と借地権付建物の鑑定評価
貸家及びその敷地の定義
貸家及びその敷地とは、建物所有者とその敷地の所有者とが同一人であるが、建物が賃貸借に供されている場合における当該建物及びその敷地をいう。
― 不動産鑑定評価基準 総論第2章第2節
貸家及びその敷地は、賃貸用不動産の評価であるため、収益還元法の重要性が特に高い類型です。
貸家及びその敷地の鑑定評価方法
貸家及びその敷地の鑑定評価額は、実際実質賃料に基づく純収益等の現在価値の総和を求めることにより得た収益価格を標準とし、積算価格及び比準価格を比較考量して決定するものとする。
― 不動産鑑定評価基準 各論第1章
| 手法 | 位置づけ | 試算価格 | 内容 |
|---|---|---|---|
| 収益還元法 | 標準 | 収益価格 | 実際実質賃料に基づく純収益を還元 |
| 原価法 | 比較考量 | 積算価格 | 複合不動産としての積算価格 |
| 取引事例比較法 | 比較考量 | 比準価格 | 類似の貸家及びその敷地の取引事例 |
貸家及びその敷地では、収益価格が「標準」とされている点が更地の評価との大きな違いです。これは、貸家及びその敷地が収益を目的として保有される不動産であり、その価値が主として収益力に依存するためです。
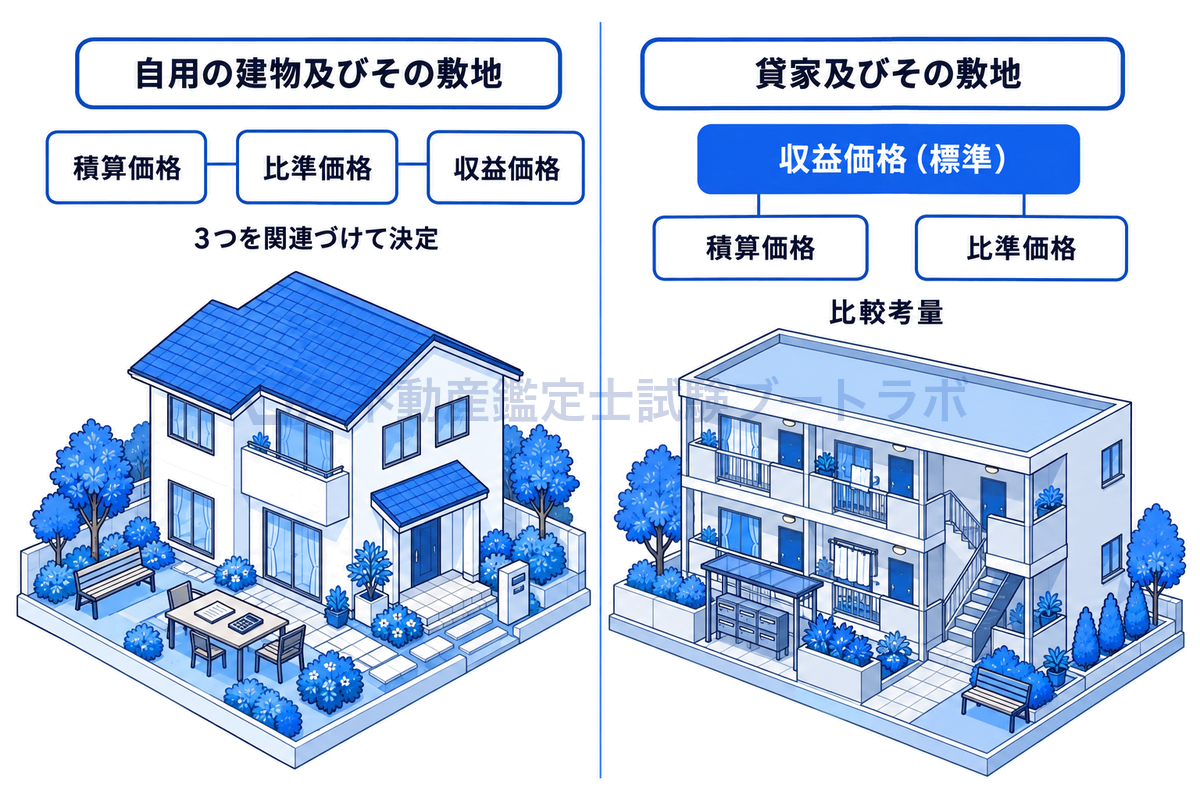
「関連づけ」と「標準」の違い
借地権付建物の鑑定評価方法
借地権付建物とは、借地上に建てられた建物とその借地権を一体とした複合不動産です。
借地権付建物で、当該建物を借地権者が使用しているものについての鑑定評価額は、積算価格、比準価格及び収益価格を関連づけて決定するものとする。
― 不動産鑑定評価基準 各論第1章
借地権付建物の評価は、自用の建物及びその敷地の評価に準じますが、敷地が借地権であるため、その特殊性を考慮する必要があります。
貸家及びその敷地の鑑定評価額は、積算価格を標準とし、収益価格及び比準価格を比較考量して決定する。
建物の鑑定評価
建物のみの評価
各論第1章では、建物のみを対象とする鑑定評価についても規定しています。建物のみの評価は、区分所有建物の評価や、借家権の評価の基礎として行われることがあります。
この場合における建物の鑑定評価額は、積算価格を標準とし、配分法に基づく比準価格及び建物残余法による収益価格を比較考量して決定するものとする。
― 不動産鑑定評価基準 各論第1章第3節(建物及びその敷地が一体として市場性を有する場合)
| 手法 | 位置づけ | 試算価格 | 内容 |
|---|---|---|---|
| 原価法 | 標準 | 積算価格 | 再調達原価から減価修正して求める |
| 配分法 | 比較考量 | 比準価格 | 複合不動産の取引事例から建物部分を配分 |
| 建物残余法 | 比較考量 | 収益価格 | 収益還元法の建物残余法による |
建物のみの評価では、原価法による積算価格が「標準」とされています。これは、建物の価値が再調達原価と減価の関係で最も適切に把握できるためです。
各類型の評価方法の比較まとめ
各論第1章で規定されている各類型の標準手法を一覧にします。
| 不動産類型 | 標準とされる手法 | 備考 |
|---|---|---|
| 更地 | 特定なし | 比準価格と収益価格(積算価格)を関連づけ |
| 建付地 | 更地の価格をもとに求めた価格 | 配分法・土地残余法を比較考量 |
| 借地権(成熟地域) | 特定なし | 比準価格と収益価格を関連づけ |
| 底地 | 特定なし | 収益価格と比準価格を関連づけ |
| 自用の建物及びその敷地 | 特定なし | 三方式を関連づけ |
| 貸家及びその敷地 | 収益還元法 | 収益価格が標準 |
| 建物 | 原価法 | 積算価格が標準 |
まとめ
鑑定評価基準 各論第1章は、不動産の類型ごとに価格を求める際の具体的な鑑定評価方法を規定しています。本記事で解説した要点を改めて整理します。
- 更地の鑑定評価では比準価格と収益価格(積算価格)を「関連づけて」決定する
- 建付地は建物等の用に供されている敷地であり、更地価格との関連づけが重要
- 借地権の評価方法は取引慣行の成熟度によって異なる
- 底地の価格は主として地代収入に依存するため、収益還元法の重要性が高い
- 自用の建物及びその敷地は三方式をいずれも「関連づけて」決定する
- 貸家及びその敷地では収益価格が「標準」とされる
- 建物のみの評価では原価法による積算価格が「標準」とされる
- 各類型において「標準」「比較考量」「関連づけ」の使い分けが試験上のポイントとなる
関連記事も併せて参照してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


