
不動産鑑定の原価法における再調達原価の算定 - 直接法と間接法の違いを解説
原価法における再調達原価の算定方法を詳しく解説。直接法と間接法の違い、建物の再調達原価の構成、土地の再調達原価、実務上の留意点まで、鑑定評価基準に基づいて体系的に整理します。
この記事の位置づけ
本記事は直接法・間接法の算定手順と建設費データの扱いを詳しく解説します。再調達原価の定義・基本構造・置換原価・土地や建物及びその敷地の求め方といった全体像は 再調達原価とは?算定の実務 にまとめています。
はじめに――再調達原価は原価法の出発点
原価法は、不動産の費用性に着目して試算価格(積算価格)を求める手法です。その適用プロセスの最初のステップが再調達原価の算定です。
原価法は、価格時点における対象不動産の再調達原価を求め、この再調達原価について減価修正を行って対象不動産の試算価格を求める手法である。― 不動産鑑定評価基準 総論第7章第1節
再調達原価とは、対象不動産を価格時点において再び造り直すとした場合に必要とされる適正な原価です。この再調達原価を正確に把握できるかどうかが、原価法の精度を左右します。
本記事では、再調達原価の概念、算定方法(直接法と間接法)、構成要素について、基準の規定に沿って体系的に解説します。原価法の仕組みと適用方法と併せて理解を深めてください。
本記事の役割
本記事は再調達原価の直接法と間接法の算定手順に特化しています。定義・付帯費用の範囲・置換原価・土地の再調達原価を含む全体像は 再調達原価とは?算定の実務 にまとめています。
再調達原価の概念
基準の規定
鑑定評価基準は、再調達原価を以下のように規定しています。
再調達原価とは、対象不動産を価格時点において再調達することを想定した場合において必要とされる適正な原価の総額をいう。― 不動産鑑定評価基準 総論第7章第1節
| 要素 | 内容 |
|---|---|
| 時点 | 価格時点における再調達を想定 |
| 対象 | 対象不動産の再調達に必要な原価の「総額」 |
| 水準 | 「適正な」原価(実際の建設費ではなく標準的な費用水準) |
「再調達」とは、対象不動産と同等の有用性を持つ不動産を再び造ることを意味します。新築の建物であれば建設費が、造成地であれば造成費が再調達原価の基礎となります。
復原原価と置換原価
再調達原価には、復原原価と置換原価の2つの考え方があります。
| 概念 | 内容 | 適用場面 |
|---|---|---|
| 復原原価 | 対象不動産と全く同じものを同じ資材・工法で再建築する場合の原価 | 対象不動産と同じ資材・工法が入手可能な場合 |
| 置換原価 | 対象不動産と同等の有用性を持つ不動産を最新の資材・工法で建築する場合の原価 | 同じ資材・工法が入手困難な場合(一般的にはこちらを使用) |
実務上は、建築技術の進歩や資材の変化により、全く同じ資材・工法での再建築が困難なことが多いため、置換原価の考え方を採用することが一般的です。
再調達原価は、対象不動産を建築した時点(建築時)の建設費をいう。
直接法と間接法
2つの算定方法
再調達原価の算定方法として、鑑定評価基準は直接法と間接法の2つを定めています。
再調達原価は、建設請負により、請負者が発注者に対して直ちに使用可能な状態で引き渡す通常の場合を想定し、発注者が請負者に対して支払う標準的な建設費に発注者が直接負担すべき通常の付帯費用を加算して求めるものとする。― 不動産鑑定評価基準 総論第7章第1節
直接法
直接法は、対象不動産の再調達原価を直接的に算定する方法です。
| 項目 | 内容 |
|---|---|
| 定義 | 対象不動産について直接的に再調達原価を求める方法 |
| 算定の基礎 | 対象建物の設計図書、仕様書等から数量・単価を積み上げ |
| 長所 | 対象不動産の特性を直接反映できるため精度が高い |
| 短所 | 詳細な資料と専門的な知識が必要 |
直接法の手順は以下のとおりです。
| 手順 | 内容 |
|---|---|
| 手順1 | 対象建物の設計図書・仕様書から建物の仕様を確認 |
| 手順2 | 各工事項目の数量を算出(躯体工事、仕上工事、設備工事等) |
| 手順3 | 各工事項目に価格時点の適正な単価を適用 |
| 手順4 | 工事費の合計に付帯費用を加算 |
間接法
間接法は、類似の不動産の建設費等から対象不動産の再調達原価を間接的に求める方法です。
| 項目 | 内容 |
|---|---|
| 定義 | 対象不動産と類似の不動産から間接的に再調達原価を求める方法 |
| 算定の基礎 | 類似建物の建設費実績、建築費統計等 |
| 長所 | 直接法に比べて簡便に算定できる |
| 短所 | 対象不動産固有の特性が十分に反映されない可能性がある |
間接法の手順は以下のとおりです。
| 手順 | 内容 |
|---|---|
| 手順1 | 類似の不動産(建物)の建設費事例を収集 |
| 手順2 | 事例の建設費を価格時点の水準に時点修正 |
| 手順3 | 対象不動産との品等・規模等の違いを比較修正 |
| 手順4 | 修正後の単価に対象不動産の面積を乗じ、付帯費用を加算 |
直接法と間接法の比較
| 比較項目 | 直接法 | 間接法 |
|---|---|---|
| 精度 | 高い | やや劣る |
| 必要資料 | 設計図書・仕様書等の詳細資料 | 類似建物の建設費事例・統計 |
| 作業量 | 大きい | 比較的少ない |
| 適用場面 | 詳細な資料が入手可能な場合 | 資料が限られる場合や簡便に算定する場合 |
| 実務での使用頻度 | 補完的に使用 | 主として使用されることが多い |
実務では、建築費統計データや類似建物の建設費事例を活用した間接法が広く用いられています。直接法は、特殊な建物や詳細な積算が必要な場合に使用されます。
再調達原価の算定において、直接法とは類似の不動産の建設費等から間接的に求める方法をいう。
建物の再調達原価の構成
標準的な建設費
建物の再調達原価は、標準的な建設費と付帯費用で構成されます。
標準的な建設費の内訳:
| 工事区分 | 内容 | 具体例 |
|---|---|---|
| 直接工事費 | 建物の建設に直接要する費用 | 躯体工事、仕上工事、設備工事 |
| 共通仮設費 | 工事全体に共通する仮設工事の費用 | 仮囲い、仮設事務所、足場 |
| 現場管理費 | 現場の管理に要する費用 | 現場監督員の人件費、安全対策費 |
| 一般管理費 | 請負者の本社経費等 | 一般管理費、利潤 |
直接工事費の詳細:
| 工事項目 | 内容 |
|---|---|
| 躯体工事 | 基礎、柱、梁、壁、床、屋根等の構造体 |
| 仕上工事 | 内装仕上げ、外装仕上げ、防水工事 |
| 電気設備工事 | 照明、コンセント、弱電設備 |
| 機械設備工事 | 空調、給排水、衛生設備、エレベーター |
| 外構工事 | 駐車場、植栽、外部照明 |
付帯費用
付帯費用は、発注者が直接負担すべき通常の費用です。
| 付帯費用の項目 | 内容 |
|---|---|
| 設計・監理料 | 建築設計事務所への設計・監理業務の報酬 |
| 開発許認可費用 | 建築確認申請、開発許可等に要する費用 |
| 登記費用 | 建物の表題登記、保存登記に要する費用 |
| 資金調達費用 | 建設資金の借入に伴う利息等(標準的な水準) |
土地の再調達原価
造成地の再調達原価
原価法は建物だけでなく、土地にも適用される場合があります。特に造成地の場合、土地の再調達原価を求めることが重要です。
土地の再調達原価は、その素材となる土地の標準的な取得原価に当該土地の標準的な造成費と発注者が直接負担すべき通常の付帯費用とを加算して求めるものとする。― 不動産鑑定評価基準 総論第7章第1節
造成地の再調達原価の構成
| 構成要素 | 内容 |
|---|---|
| 素地の取得原価 | 造成前の原地(農地、林地等)の標準的な取得価格 |
| 造成直接工事費 | 切土・盛土、擁壁、排水施設等の工事費 |
| 造成間接工事費 | 仮設費、現場管理費等 |
| 付帯費用 | 設計・監理料、開発許認可費用、資金調達費用、利潤 |
既成市街地における土地の再調達原価
既成市街地の土地については、造成が行われていないため、原価法の適用が困難な場合が多くあります。この場合、土地の価格は取引事例比較法や収益還元法で求め、建物の再調達原価のみを原価法で求めた上で、両者を合算して建物及びその敷地全体の積算価格を算出します。
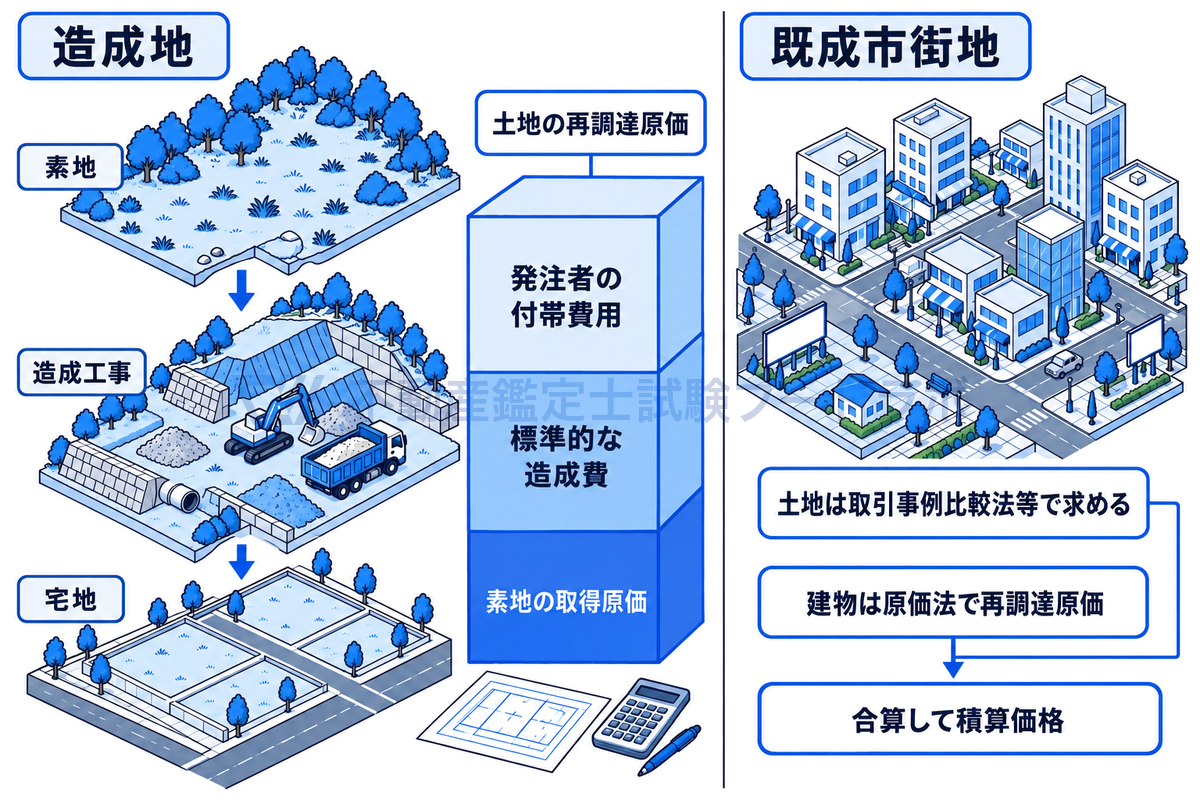
造成地と既成市街地の土地
| 不動産の類型 | 土地の再調達原価 | 建物の再調達原価 |
|---|---|---|
| 造成地 | 素地取得原価 + 造成費で算定可能 | 建設費 + 付帯費用 |
| 既成市街地の更地 | 直接的な算定が困難 | ―(建物なし) |
| 建物及びその敷地 | 取引事例比較法等で別途求める | 建設費 + 付帯費用 |
建設費データの活用
主要な建設費データ
間接法で再調達原価を算定する際には、信頼性の高い建設費データの活用が不可欠です。
| データソース | 発行元 | 特徴 |
|---|---|---|
| 建築統計年報 | 国土交通省 | 工事費予定額の統計 |
| 建築コスト情報 | 建設物価調査会 | 建築費の実勢データ |
| 積算資料 | 経済調査会 | 各種資材・労務単価 |
| JBCI | 日本建設業連合会 | 建設工事費デフレーター |
建設費単価の把握方法
| 把握方法 | 内容 | 精度 |
|---|---|---|
| 統計データの活用 | 構造・用途別の平均建設費単価を使用 | 中程度 |
| 類似建物の実績 | 類似建物の実際の建設費から単価を把握 | 比較的高い |
| ゼネコン見積もり | 建設会社からの概算見積もりを取得 | 高い |
| 専門誌の掲載事例 | 建築専門誌の事例データを活用 | 中程度 |
建設費の変動要因
再調達原価は価格時点の建設費水準で算定するため、建設費の変動要因を把握しておくことが重要です。
| 変動要因 | 影響の方向 |
|---|---|
| 資材価格の変動 | 鋼材、セメント、木材等の市況により変動 |
| 労務費の変動 | 建設労働者の需給により変動 |
| 建設需要の増減 | 需要が旺盛な時期は建設費が上昇 |
| 技術革新 | 新技術の導入によりコストが変化 |
| 為替変動 | 輸入資材のコストに影響 |
再調達原価と減価修正の関係
原価法のプロセス全体
再調達原価は原価法の出発点であり、ここから減価修正を行って積算価格を求めます。
| プロセス | 内容 |
|---|---|
| 再調達原価の算定 | 対象不動産を価格時点で再び造る場合の原価を算定 |
| 減価修正 | 物理的減価、機能的減価、経済的減価を考慮して減価額を算定 |
| 積算価格の算出 | 再調達原価から減価額を控除 |
再調達原価の精度が減価修正に与える影響
再調達原価の算定精度は、減価修正の精度にも直接影響します。再調達原価が過大に算定されれば積算価格も過大となり、過小に算定されれば積算価格も過小となります。
| 再調達原価の算定 | 減価修正への影響 | 積算価格への影響 |
|---|---|---|
| 過大に算定 | 減価額が適正でも積算価格が過大 | 他の試算価格との乖離の原因に |
| 適正に算定 | 適正な減価修正が可能 | 信頼性の高い積算価格 |
| 過小に算定 | 減価額が適正でも積算価格が過小 | 他の試算価格との乖離の原因に |
減価要因の徹底分析も参照して、原価法のプロセス全体を理解してください。
既成市街地の更地について、原価法で土地の再調達原価を直接求めることは容易である。
直接法と間接法を同じ物件で比べる
両者の違いは「どこから数字を持ってくるか」に尽きます。同じ建物について両方を適用してみると、その差がはっきりします。
対象建物
鉄筋コンクリート造・地上5階・延床面積2,000㎡の賃貸オフィスビル(新築想定)。
直接法:対象建物そのものを積み上げる
対象建物の設計図書・仕様書から、使用資材・数量・所要労働を拾って積算します。
| 項目 | 内容 | 金額 |
|---|---|---|
| 直接工事費 | 躯体・仕上げ・設備等の材料費+労務費 | 460,000千円 |
| 間接工事費 | 仮設・現場管理費等(直接工事費の8%) | 36,800千円 |
| 一般管理費等(請負者の適正利益を含む) | (直接+間接)の10% | 49,680千円 |
| 標準的な建設費 | 546,480千円 | |
| 付帯費用(設計監理費・資金調達費用・開発リスク相当額) | 建設費の6% | 32,789千円 |
| 再調達原価 | 579,269千円 |
必要なもの:対象建物の詳細な資料(設計図書、仕様書、数量明細)
精度:資料が揃っていれば高い
間接法:類似建物から持ってくる
対象建物の詳細資料が得られない場合、近隣地域または同一需給圏内の類似地域等にある類似の建物の建設費から求めます。
| 手順 | 内容 | 数値 |
|---|---|---|
| 類似建物の建設費(3年前・延床1,800㎡) | 486,000千円 | |
| 類似建物の単価 | 486,000千円 ÷ 1,800㎡ | 270千円/㎡ |
| 時点修正(建設工事費の3年分の上昇 +8%) | 270 × 1.08 | 291.6千円/㎡ |
| 地域要因の比較(労務・資材の地域差 +2%) | 291.6 × 1.02 | 297.4千円/㎡ |
| 個別的要因の比較(グレード・設備の差 ▲3%) | 297.4 × 0.97 | 288.5千円/㎡ |
| 対象建物の再調達原価 | 288.5千円/㎡ × 2,000㎡ | 577,000千円 |
必要なもの:類似建物の建設費データ
精度:類似性の程度に依存
何が違うのか
| 直接法 | 間接法 | |
|---|---|---|
| データの出所 | 対象建物そのもの | 類似の建物 |
| 行う補正 | 時点修正のみ | 時点修正+地域要因の比較+個別的要因の比較 |
| 精度を左右するもの | 資料の詳細さ | 類似性の程度 |
| 使える場面 | 設計図書等が入手できる | 対象の詳細が不明・既存建物 |
間接法では地域要因・個別的要因の比較が加わる——ここが最大の違いです。他の建物から借りてきた数字なので、地域差と物件差を調整する必要があるからです。直接法は対象そのものを積んでいるので、時点のズレだけを直せば足ります。
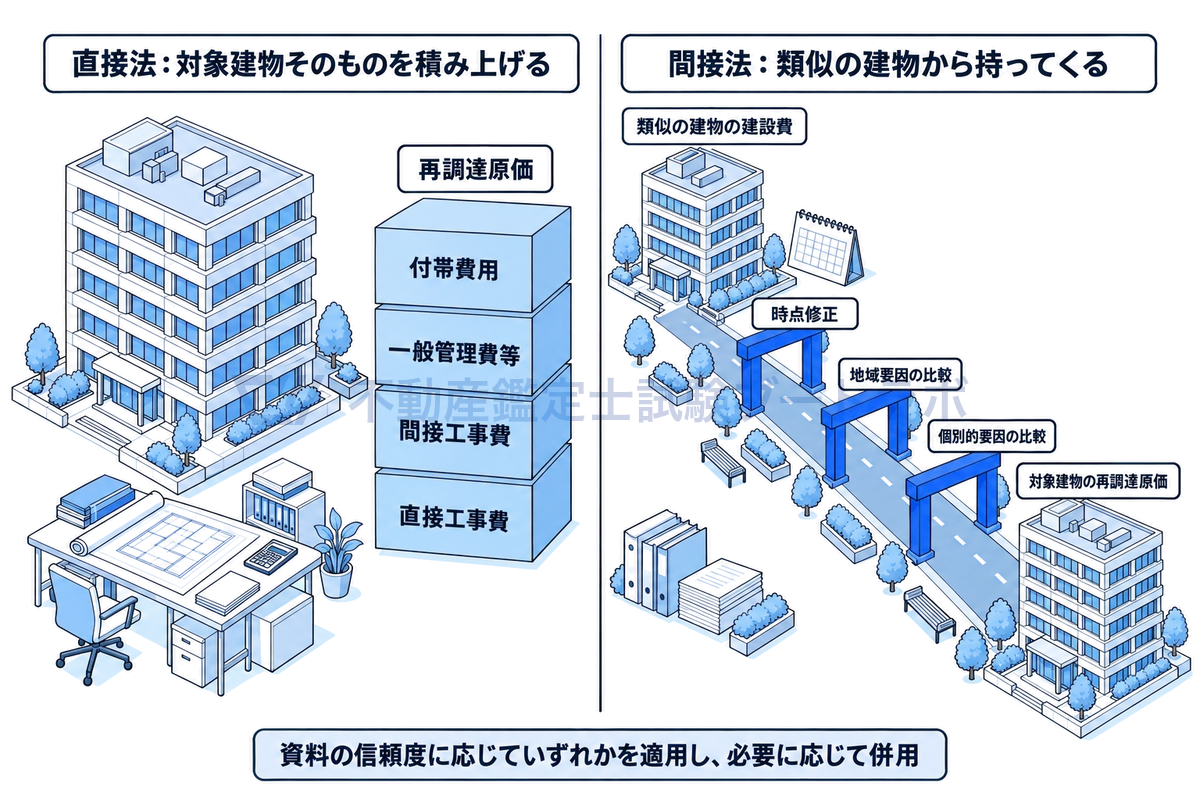
直接法と間接法の違い
基準は「収集した建設事例等の資料の信頼度に応じていずれかを適用し、必要に応じて併用する」としています。どちらが優れているという関係ではなく、手に入る資料で決まるという立て付けです。
間接法によって再調達原価を求める場合、時点修正のみを行えばよい。
「実際にかかった建設費」をそのまま使えない理由
対象建物の実際の工事契約書が手元にある場合、その金額をそのまま再調達原価にしてよいのか——これは実務でも試験でもよく問われます。
答えはそのままでは使えないです。基準は「実際の建設費の明細が判明している場合には、これらの明細を分析して適切に補正し、必要に応じて時点修正を行って再調達原価を求めることができる」としています。
なぜ補正が必要なのか
実際の建設費には、その工事に固有の事情が混入しているためです。
| 混入しうる事情 | 再調達原価との差 |
|---|---|
| 発注者と施工者の特別な関係による値引き | 実際の建設費が安い |
| 急施工・突貫工事による割増 | 実際の建設費が高い |
| 建築資材が高騰した時期の契約 | 価格時点の水準と乖離 |
| 過剰な仕様(施主のこだわり) | 標準的な建設費より高い |
| 設計変更に伴う追加費用 | 標準的な建設費より高い |
再調達原価は「価格時点において、標準的な条件で再調達するとしたらいくらか」を表す概念です。実際にいくら払ったかとは別の問いなので、上記のような固有事情を取り除いたうえで、価格時点まで時点修正して使います。
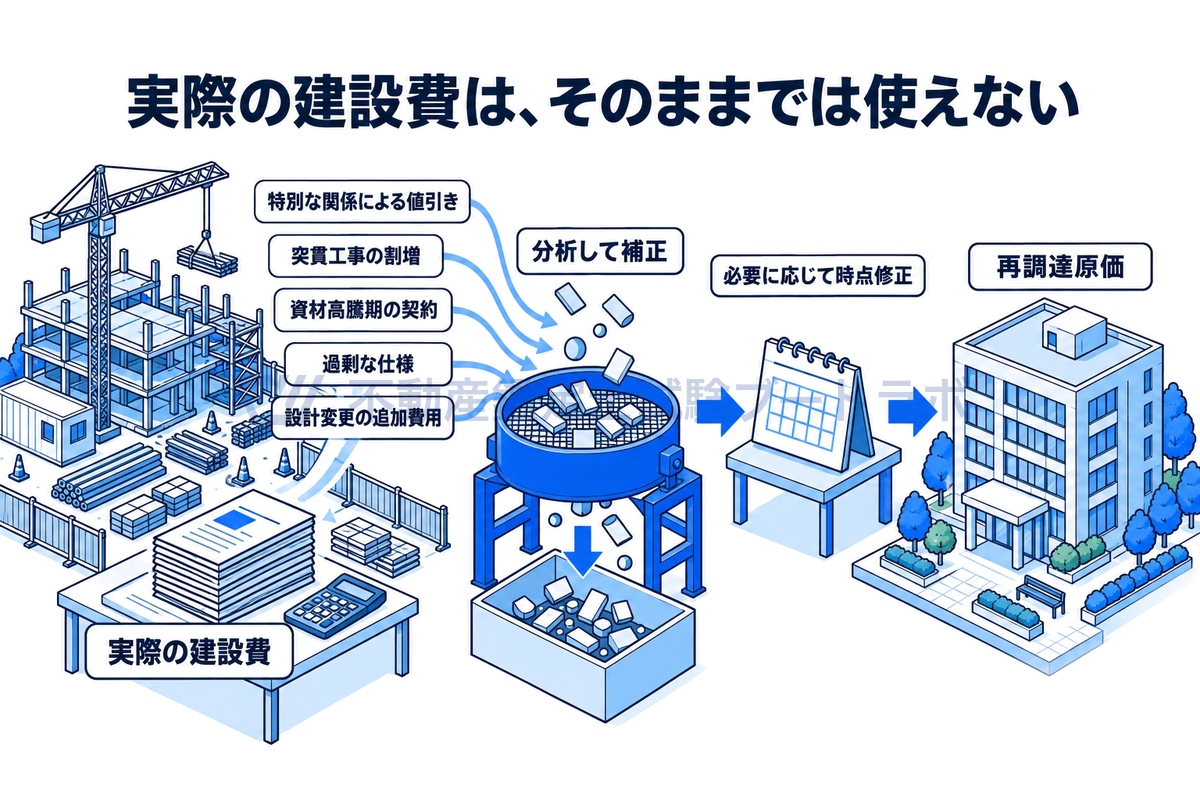
実際の建設費は補正して使う
この構造は、取引事例比較法における事情補正と発想が同じです。現実の数字をそのまま使うのではなく、正常な水準に直してから使うという点で共通しています。
試験での出題ポイント
短答式試験の頻出論点
| 出題パターン | 頻出の誤りの選択肢 | 正しい理解 |
|---|---|---|
| 再調達原価の定義 | 「建築時の建設費」 | 「価格時点」における再調達に必要な適正な原価の総額 |
| 直接法と間接法 | 「直接法は類似建物から求める方法」 | 直接法は対象不動産について直接的に求める方法、間接法が類似建物から求める方法 |
| 再調達原価の構成 | 「建設費のみで構成される」 | 標準的な建設費に発注者が直接負担すべき付帯費用を加算 |
| 造成地の場合 | 「造成地は原価法の適用ができない」 | 造成地は素地取得原価に造成費等を加算して再調達原価を求める |
| 復原原価と置換原価 | 「復原原価が常に用いられる」 | 実務では同一の資材・工法が困難なため置換原価が多い |
論文式試験のポイント
論点1:再調達原価の意義と算定方法。 再調達原価の定義、直接法と間接法の内容、両者の長短を体系的に論述する問題です。
論点2:建物の再調達原価の構成。 標準的な建設費の内訳と付帯費用の項目を具体的に挙げて説明する問題です。
論点3:土地の再調達原価。 造成地における土地の再調達原価の構成と、既成市街地における原価法の適用上の留意点を論述する問題です。
論点4:再調達原価と減価修正の関係。 原価法のプロセスにおける再調達原価の位置づけと、算定精度が積算価格に与える影響を論じる問題です。
まとめ
再調達原価は、対象不動産を価格時点において再び造り直す場合に必要とされる適正な原価の総額であり、原価法の出発点です。算定方法として直接法(対象不動産について直接的に算定)と間接法(類似の不動産から間接的に算定)の2つがあります。
建物の再調達原価は、標準的な建設費(直接工事費、共通仮設費、現場管理費、一般管理費)と発注者が直接負担すべき付帯費用(設計・監理料、開発許認可費用等)で構成されます。土地については、造成地の場合に素地取得原価と造成費等から再調達原価を求めることができますが、既成市街地では直接的な算定が困難です。
再調達原価の算定精度は、原価法による積算価格の信頼性を直接左右するため、適切な建設費データの選択と正確な算定が不可欠です。
関連する記事として、原価法の仕組みと適用方法、減価要因の徹底分析、原価法の計算手順を完全図解も参照してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


