
資産流動化計画とは?資産の流動化に関する法律での意味を図でわかりやすく解説
特定目的会社による資産の流動化に関する基本的な事項を定めた計画です。つまり、どの資産をいつ誰から取得し、どんな証券を出し、どう管理して処分するかを、計画期間とともに書いた会社の設計図です。
資産流動化計画とは
家を建てるとき、設計図なしに工事を始める人はいません。特定目的会社も同じで、ビルを買って証券を出す前に、資産流動化計画という設計図を作ります。そこには、計画期間、優先出資や特定社債など資産対応証券の内容、特定資産の内容と取得の時期と譲渡人、特定資産の管理と処分の方法を書きます。会社はこの計画に従ってしか業務ができず、業務開始届出のときに届出書に添付し、本店と支店に備え置いて社員と債権者が見られるようにします(4条3項、5条4項)。投資家は、この設計図を見て、その会社が何をする器なのかを知ります。
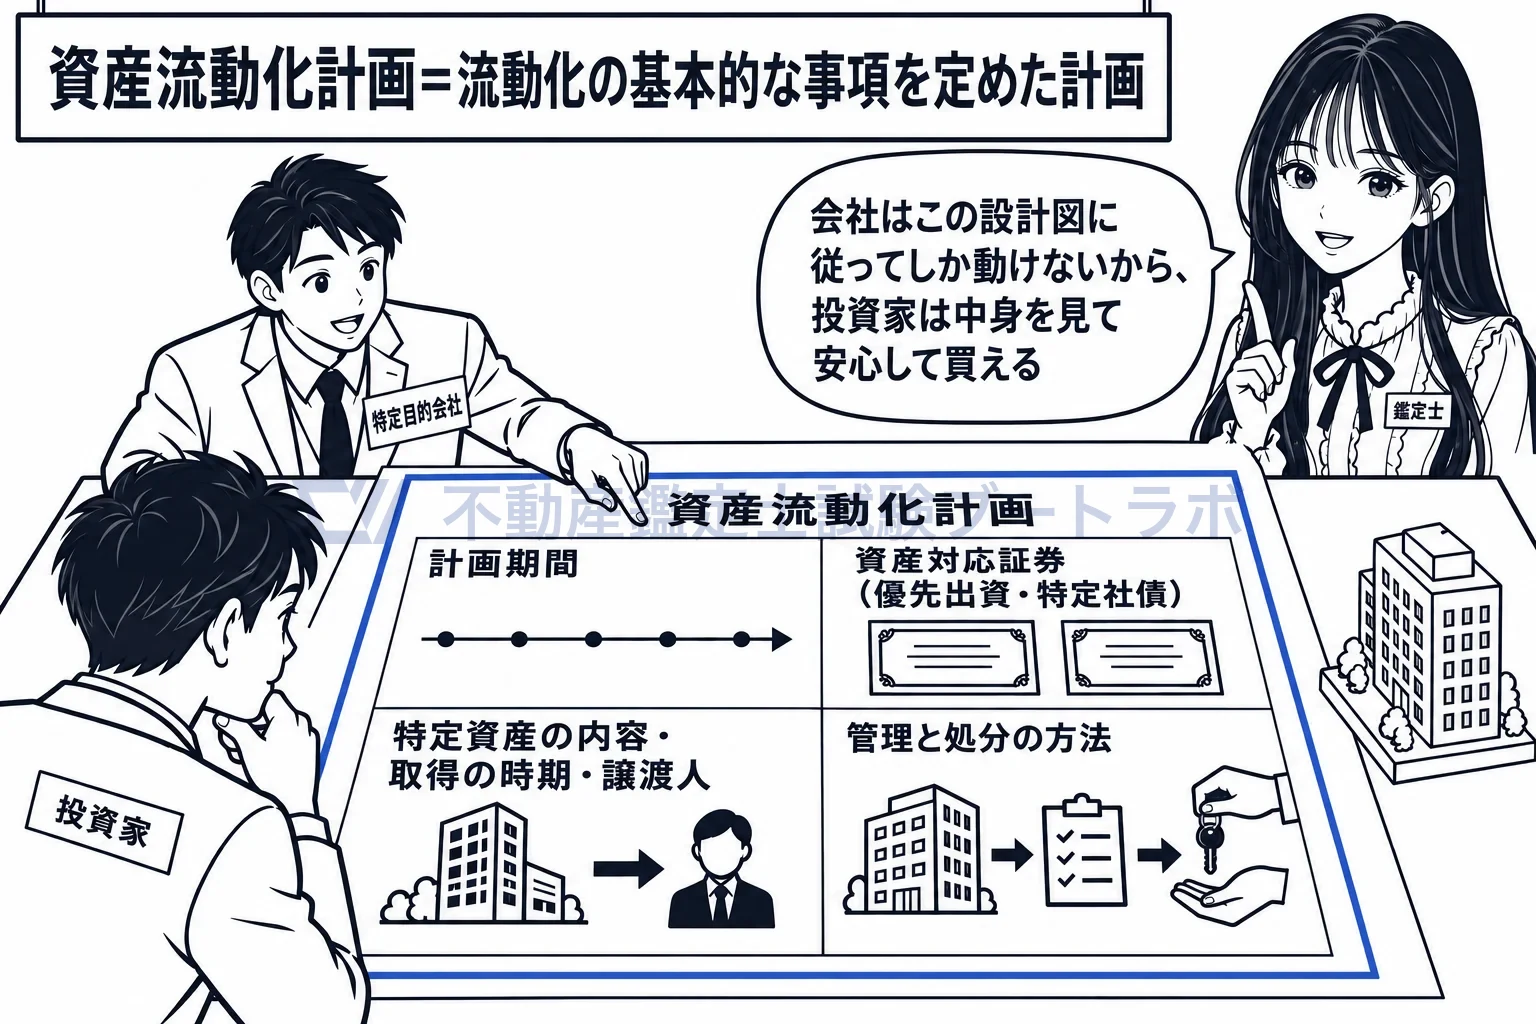
会社が何をする器かを書いた設計図。会社はこれに従ってしか動けない。
記載するのは、計画期間、証券、特定資産、管理と処分の方法です
5条1項は、計画に記載または記録する事項を掲げています。資産流動化計画の計画期間、優先出資の総口数の最高限度や特定社債の総額といった資産対応証券と特定借入れに関する事項、特定資産の内容と取得の時期と譲渡人、特定資産の管理と処分の方法とそれを行わせる信託の受託者、そのほかの資金の借入れに関する事項です。ここでいう特定資産とは、資産の流動化に係る業務として特定目的会社が取得した資産、または受託信託会社等が取得した資産をいいます(2条1項)。会社が自分で持つ資産だけでなく、信託に預けた資産も含みます。
計画期間は、特定資産の区分に応じた政令の上限を超えられません
計画期間は、政令で定める特定資産の区分に応じ、その管理と処分に関する合理的な計画の策定が可能な期間として政令で定める期間を超えてはなりません(5条2項)。施行令3条は、動産などは20年、知的財産権などは25年、それ以外の特定資産は50年と定めています。不動産は「それ以外」に当たるので上限は50年です。物によって値打ちが続く長さが違うので、先の見通しが立つ範囲に計画期間を収めさせています。
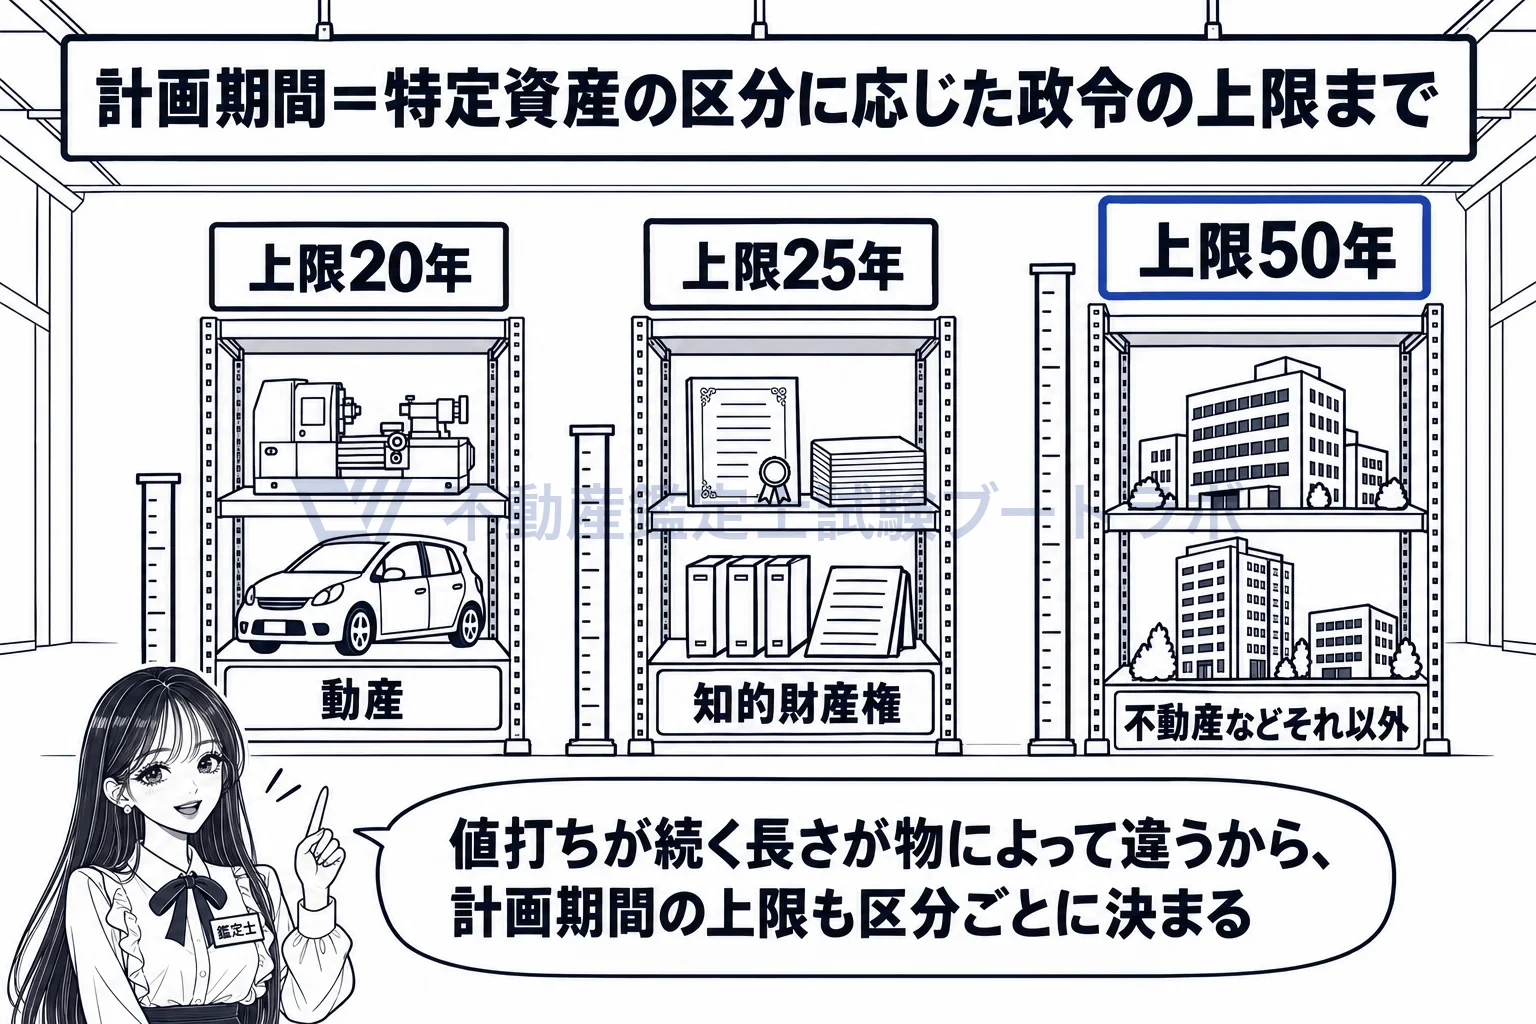
計画期間の上限は資産の区分ごと。不動産は50年。
変更は届け出ますが、軽微な変更は届出が要りません
資産流動化計画に変更があったときは、内閣府令で定める期間内に、変更の内容と理由を記載した届出書に変更後の計画を添えて内閣総理大臣に提出します(9条1項〜3項)。内閣総理大臣は、変更があった旨と変更年月日を特定目的会社名簿に載せます(9条5項)。ただし、特定資産の取得の時期の確定に伴う変更その他の軽微な変更として内閣府令で定めるものは、届出が要りません(9条1項ただし書)。名簿に載った計画と実際の計画を一致させるのが届出の目的なので、投資家の判断に影響しない軽い変更まで届け出させる必要はないからです。
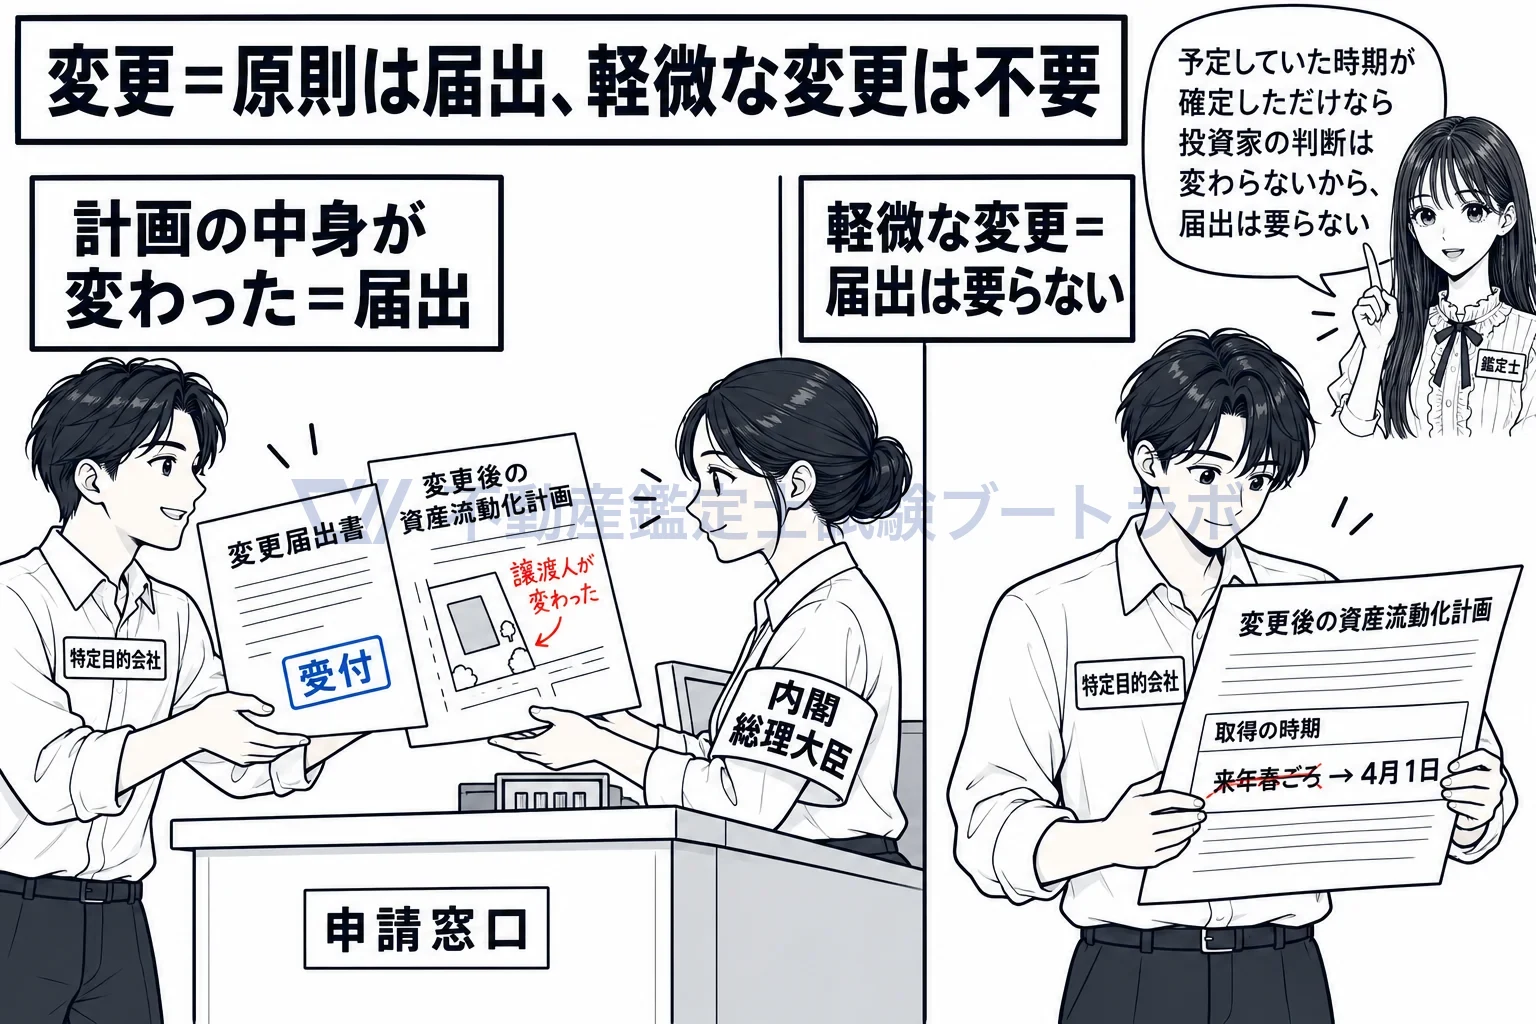
中身が変わったら届出。取得の時期が確定しただけなら要らない。
この法律において「資産流動化計画」とは、特定目的会社による資産の流動化に関する基本的な事項を定めた計画をいう。
出典: 資産の流動化に関する法律 2条4項
実務ではこう使う
証券化対象不動産の鑑定評価では、対象不動産が資産流動化計画に記載された特定資産であるかを確かめ、計画期間や処分の方針を保有期間の想定に反映させます。DCF法の分析期間と売却時期の設定に、計画の内容が直接つながります。計画が変更されていれば、変更後の計画で確かめます。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


