
特定目的会社とは?資産の流動化に関する法律での意味を図でわかりやすく解説
資産の流動化を行うことを目的として、資産流動化法に基づいて設立される社団です。つまり、資産流動化計画に従って不動産などの資産を取得し、優先出資や特定社債で集めたお金を、その資産が生む賃料や売却代金で投資家に配当・償還するためだけの会社です。
特定目的会社とは
大きなオフィスビルを一棟買うお金は、一人の投資家では出せません。そこで、そのビルを買うためだけの会社を作り、その会社が優先出資や特定社債という形で多くの投資家からお金を集め、ビルの賃料や売却代金で配当や償還を行います。この器になる会社が特定目的会社で、資産流動化法に基づいて設立される社団です。資産流動化計画という設計図に従って動き、計画に書かれた業務以外はできません。不動産の証券化では、この会社が鑑定評価の依頼者になります。
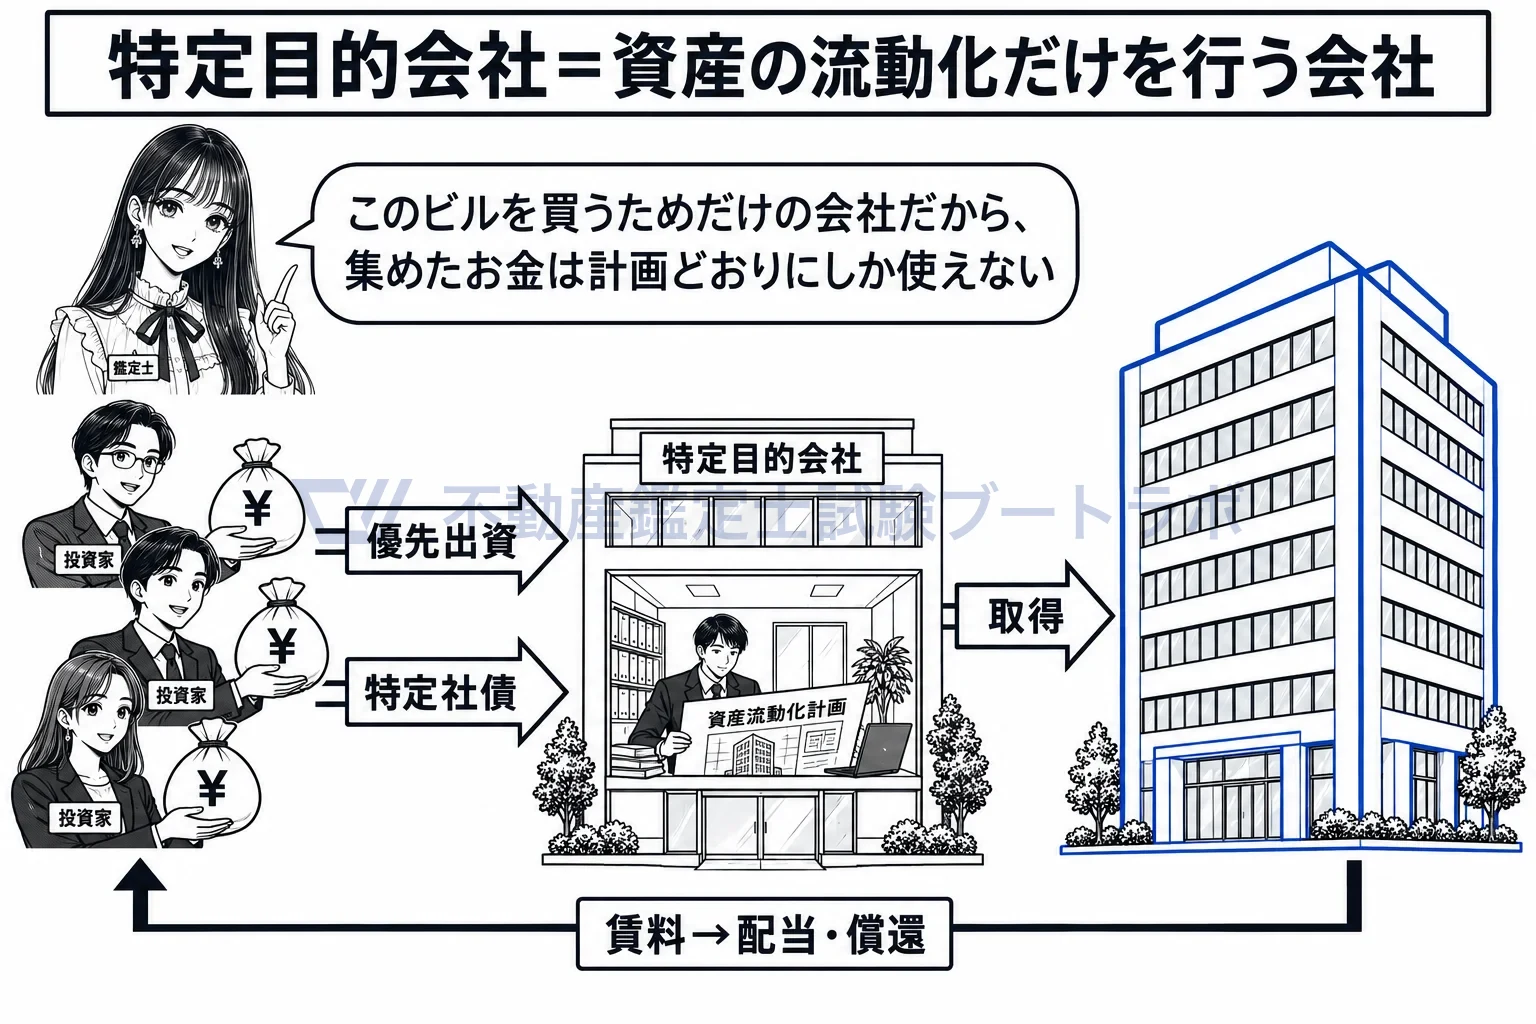
ビルを買うためだけの会社。集めたお金は計画どおりにしか使えない。
業務を始めるには、あらかじめ内閣総理大臣に届け出ます
特定目的会社は、資産の流動化に係る業務を行うときは、あらかじめ内閣総理大臣に届け出なければなりません(4条1項)。審査を受けて免許や登録をもらう制度ではなく、届出書に定款や資産流動化計画、特定資産の譲受けの契約書の副本などを添付して出せば、業務を始められます(4条3項)。届出を受けた内閣総理大臣は、その会社を特定目的会社名簿に載せます。どの会社がどんな計画で流動化をしているかを、名簿で公に確かめられるようにする仕組みです。
資金を集める道具は、優先出資・特定出資・特定社債の三つです
特定目的会社が投資家からお金を集める道具のうち、優先出資、特定社債、特定約束手形の三つを資産対応証券といいます(2条11項)。優先出資は、均等の割合的単位に細分化された社員の地位で、利益の配当や残余財産の分配を特定社員に先立って受けられるものです(2条5項)。特定出資も社員の地位ですが、設立に際して発行されたものをいい、これを持つ人が特定社員です(2条6項)。特定社債は社員の地位ではなく、特定目的会社を債務者とする金銭債権で、決められた条件で償還されます(2条7項)。会社を作った人の持ち分、あとから投資した人の持ち分、会社に貸したお金、という三つの違いです。
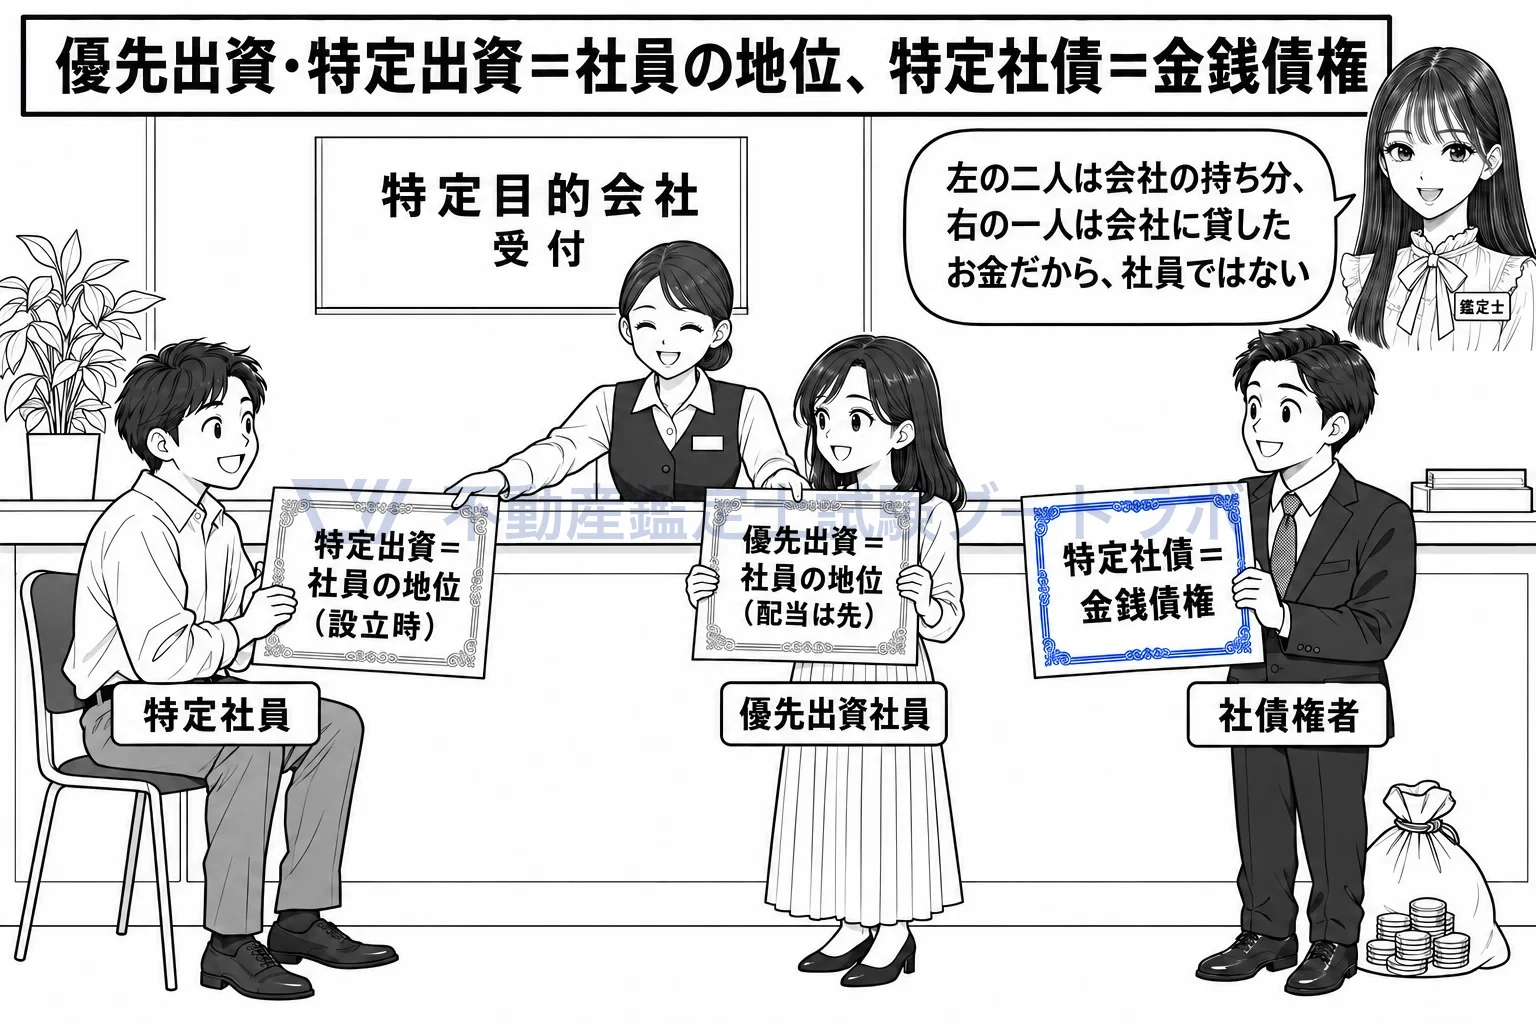
特定出資と優先出資は社員の地位、特定社債は会社に貸したお金。
資産流動化計画に従った業務のほかは、営むことができません
特定目的会社は、資産流動化計画に従って営む資産の流動化に係る業務とその附帯業務のほか、他の業務を営むことができません(195条1項)。合名会社や合資会社の無限責任社員になることもできません(195条2項)。計画に書いていない資産を買ったり、別の商売を始めたり、他社の借金を背負ったりできないからこそ、投資家はこの会社の証券を安心して買えます。会社の自由を縛ることが、そのまま投資家の保護になっています。
業務を終えたときと解散したときは、30日以内に届け出ます
特定目的会社は、資産流動化計画に従って優先出資の消却、残余財産の分配、特定社債・特定約束手形・特定借入れに係る債務の履行を完了したときは、その日から30日以内に内閣総理大臣に届け出ます(10条1項)。解散したときも同じ30日以内で、破産手続開始の決定により解散したときはその破産管財人が、それ以外の事由で解散したときはその清算人が届け出ます(12条1項)。届出を受けた内閣総理大臣は、その会社を特定目的会社名簿から抹消します(12条2項)。始まりを届出で名簿に載せ、終わりも届出で名簿から消すという対になっています。
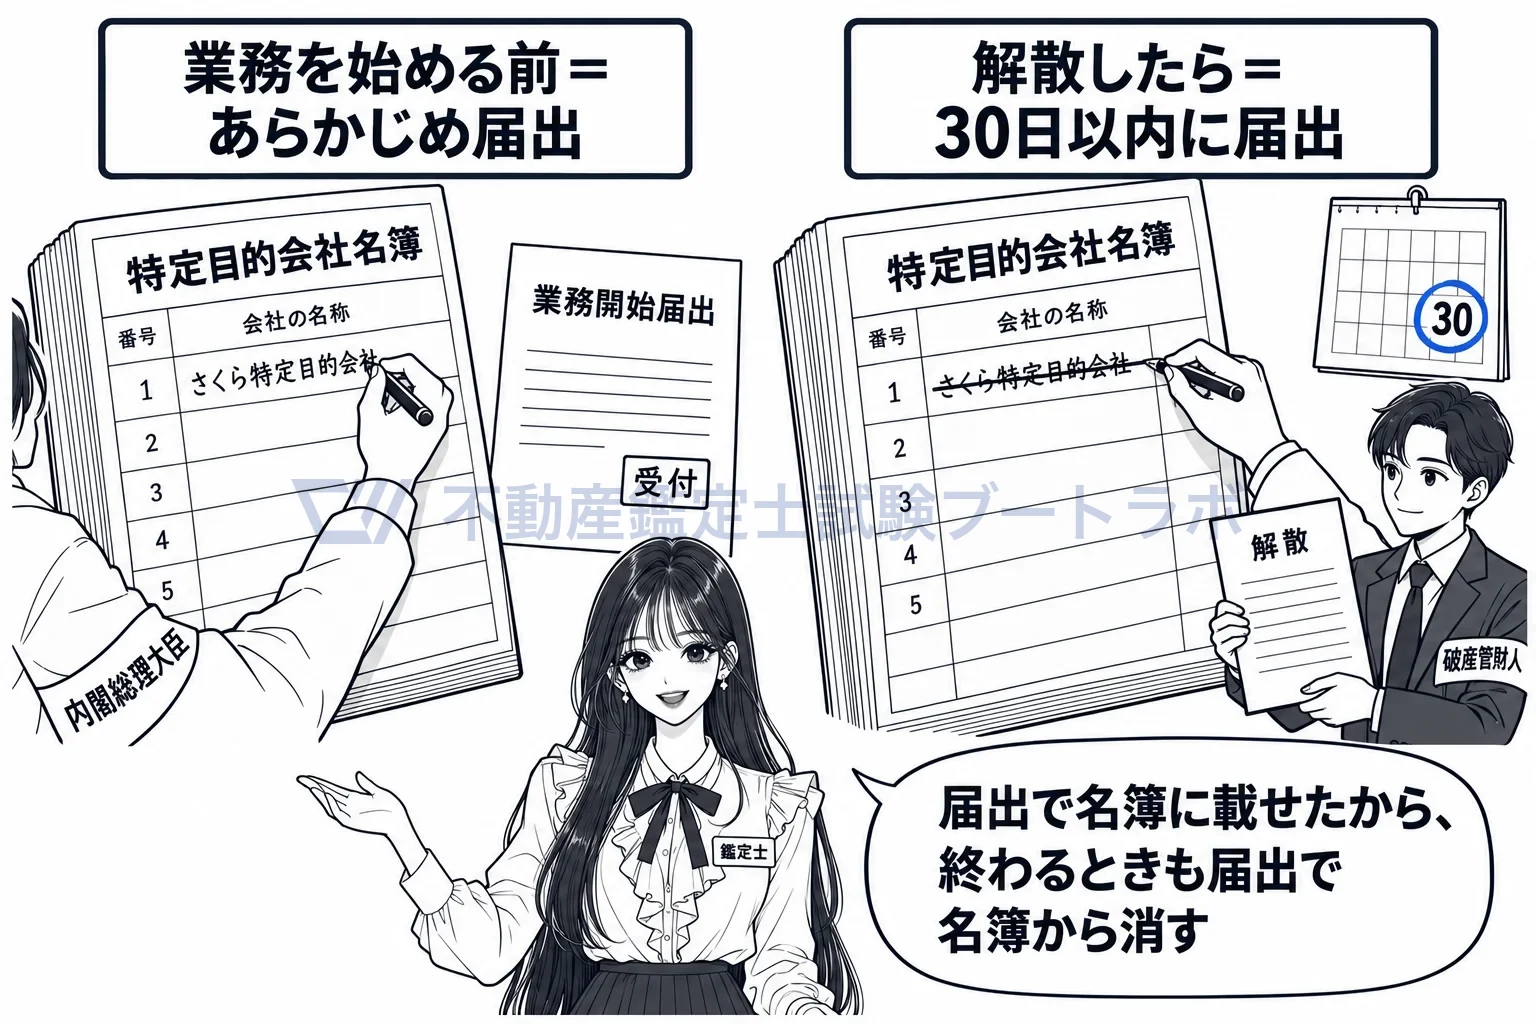
始まりはあらかじめ届出、終わりは30日以内に届出。
特定目的会社は、資産流動化計画に従って営む資産の流動化に係る業務及びその附帯業務(対価を得て、当該資産流動化計画に記載され、又は記録された特定資産以外の資産の譲渡若しくは貸付け又は役務の提供を行うことを除く。)のほか、他の業務を営むことができない。
出典: 資産の流動化に関する法律 195条1項
実務ではこう使う
特定目的会社が取得する不動産の鑑定評価は、証券化対象不動産の評価として各論第3章の手順で行い、DCF法を適用して収益価格を求めます。依頼者は特定目的会社ですが、実際に業務を動かしているのはアセットマネジャーなので、両者と対象不動産の利害関係を確かめることが実務の入口です。会社が計画に書かれた業務しかできないことは、保有期間や売却時期の想定にも直結します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


