
保証債務の履行とは?所得税法での意味を図でわかりやすく解説
保証人が、債務者に代わって債権者に弁済することです。そのために資産を譲渡し、債務者に対する求償権の全部又は一部を行使することができなくなったときは、その金額に対応する部分の譲渡所得を、譲渡をした年分の計算上なかったものとみなします(64条2項)。
保証債務の履行とは
友人の借金の保証人になった人が、友人の会社が倒産したために、自宅を売ってその代金を銀行に払う場面を考えてください。本来なら友人に返してもらえる権利(求償権)がありますが、倒産した友人からは取り戻せません。手元には一円も残らないのに、自宅を売った値上がり益にだけ所得税がかかるとすれば、あまりに酷です。64条2項はこの場合、取り戻せなくなった金額に対応する部分の譲渡所得を、なかったものとみなして救済します。
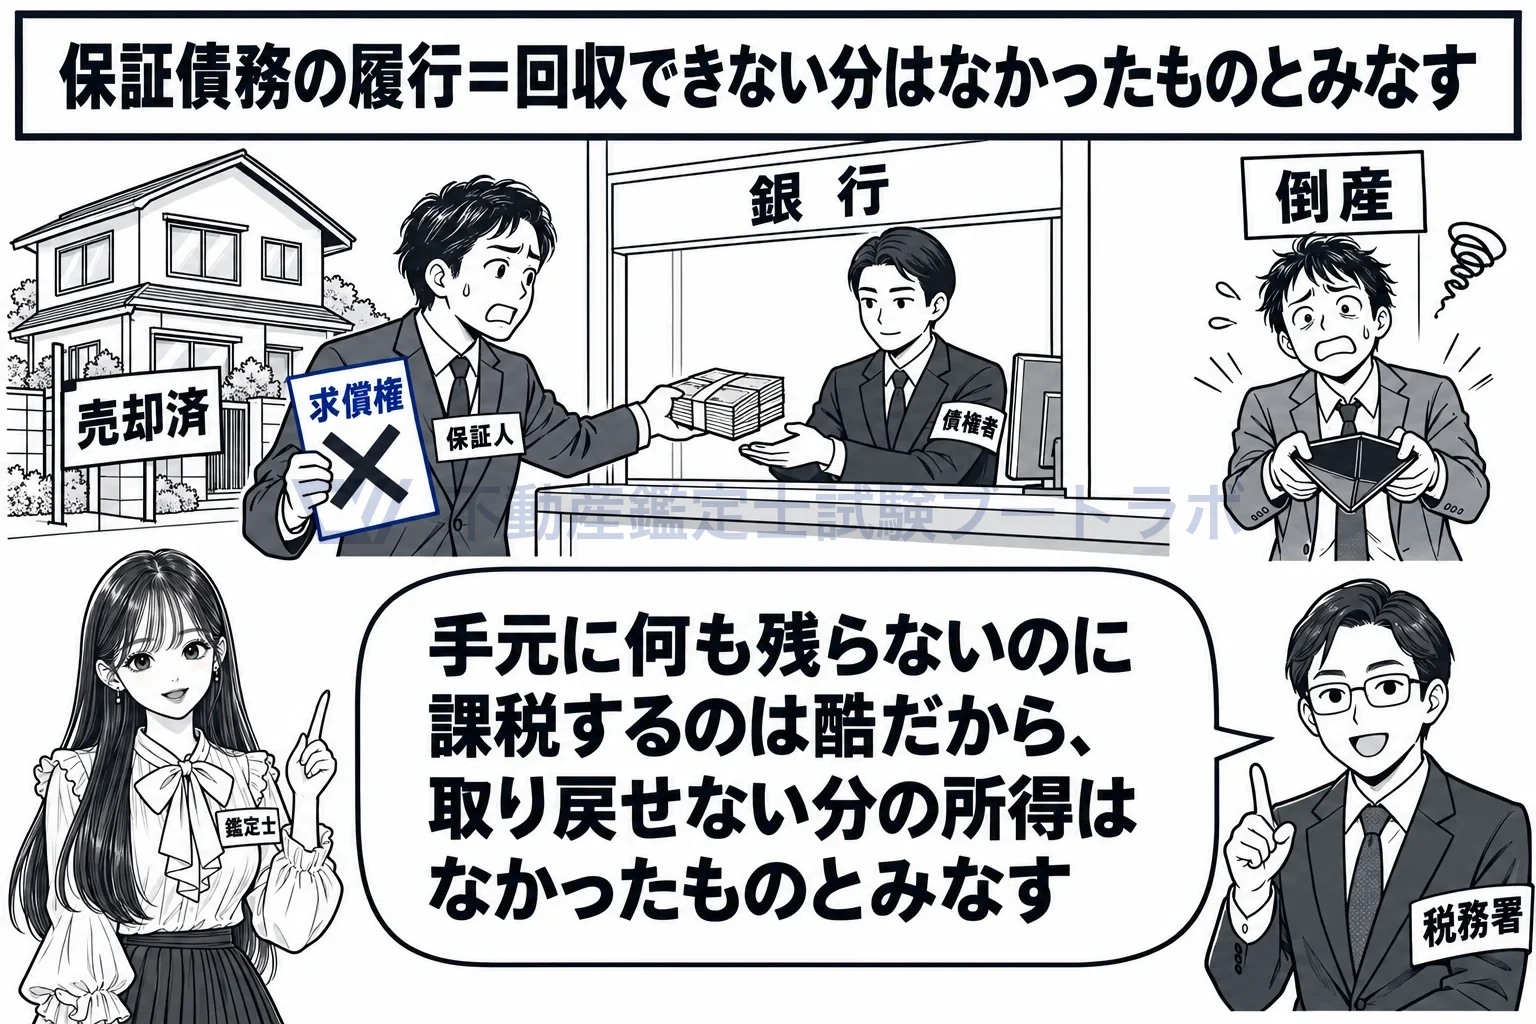
自宅を売って友人の借金を払い、取り戻せないなら、その分の所得はなかったものとみなす。
保証のために資産を売り、求償権を行使できなくなった場合です
64条2項は、保証債務を履行するため資産の譲渡があった場合において、その履行に伴う求償権の全部又は一部を行使することができないこととなったときを対象にしています。譲渡の対価を保証債務の弁済に充てたことと、債務者から取り戻せなくなったことの両方が要ります。譲渡には、建物所有目的の借地権の設定のような33条1項の政令で定める行為を含み、棚卸資産の譲渡は除かれます。
取り戻せない金額に対応する所得は、なかったものとみなします
64条2項は、行使できないこととなった金額を、64条1項の「回収することができないこととなった金額」とみなして同項を適用します。64条1項は、収入金額の全部又は一部が回収できなくなったときに、その金額に対応する部分の所得をなかったものとみなす規定です。所得から控除するのではなく、所得そのものが生じなかったものとして扱います。
対象になるのは、譲渡をした年分の所得です
なかったものとみなされるのは、その資産の譲渡をした日の属する年分の譲渡所得です。求償権が行使できないと分かるのが譲渡の翌年以降でも、翌年分の所得から控除するのではなく、譲渡をした年分の所得計算をやり直します。手続としては、その年分について更正の請求をして、納めすぎた税を戻してもらう形になります。所得が生じた年に戻って正すのは、64条が「なかったものとみなす」という組み立てになっているからです。
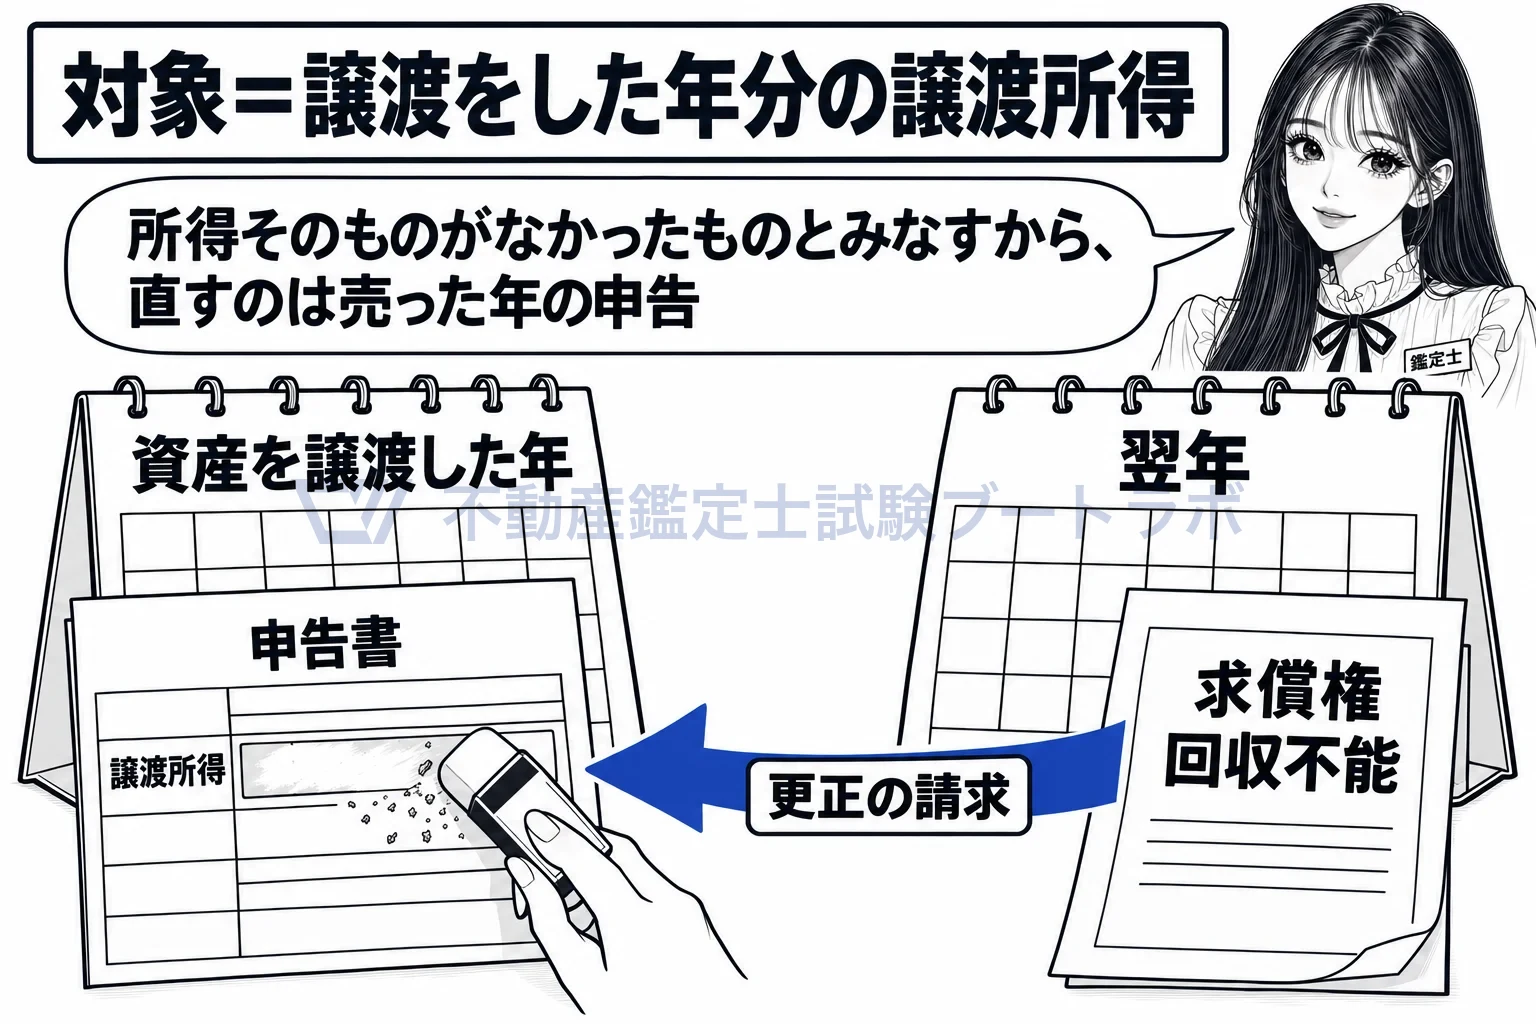
翌年に回収不能と分かっても、直すのは売った年の申告。
確定申告書に記載し、書類を添付した場合に限り適用されます
64条3項は、64条2項の規定は、確定申告書、修正申告書又は更正請求書に適用を受ける旨の記載があり、かつ、譲渡をした資産の種類その他財務省令で定める事項を記載した書類の添付がある場合に限り適用すると定めています。自動的に適用されるのではなく、申告で選ぶ特例です。不動産所得や事業所得などの必要経費に算入される金額は、二重に救済しないよう対象から除かれます(64条2項括弧書)。
保証債務を履行するため資産(第三十三条第二項第一号(譲渡所得に含まれない所得)の規定に該当するものを除く。)の譲渡(同条第一項に規定する政令で定める行為を含む。)があつた場合において、その履行に伴う求償権の全部又は一部を行使することができないこととなつたときは、その行使することができないこととなつた金額(不動産所得の金額、事業所得の金額又は山林所得の金額の計算上必要経費に算入される金額を除く。)を前項に規定する回収することができないこととなつた金額とみなして、同項の規定を適用する。
出典: 所得税法 64条2項
実務ではこう使う
保証債務の履行のために不動産を売る依頼者は、資力を失いかけていることが多く、売り急ぎの価格になりがちです。鑑定評価では正常価格と、早期売却を前提とした特定価格の違いを説明し、依頼目的に合った価格の種類を選びます。求償権の回収可能性は税理士の判断領域なので、評価書は譲渡価額の妥当性を示すことに徹します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


