
強制換価手続とは?所得税法での意味を図でわかりやすく解説
滞納処分、強制執行、担保権の実行としての競売、破産手続など、債務者の資産を強制的に金銭に換える手続です(国税通則法2条10号)。資力を喪失して債務の弁済が著しく困難な場合にこの手続で資産を譲渡した所得は非課税とされ(9条1項10号)、その譲渡で生じた損失はないものとみなされます(9条2項2号)。
強制換価手続とは
借金が返せなくなった人の家が裁判所の競売にかけられ、落札代金がそのまま債権者に配られる場面を考えてください。本人の意思で売ったわけではなく、代金は一円も手元に残りません。それでも家を買った時より高く売れていれば、形の上では譲渡所得が生じます。ここに所得税をかけても払える資力はなく、酷でもあるので、所得税法はこの所得を課税の対象から外し、非課税所得としています。
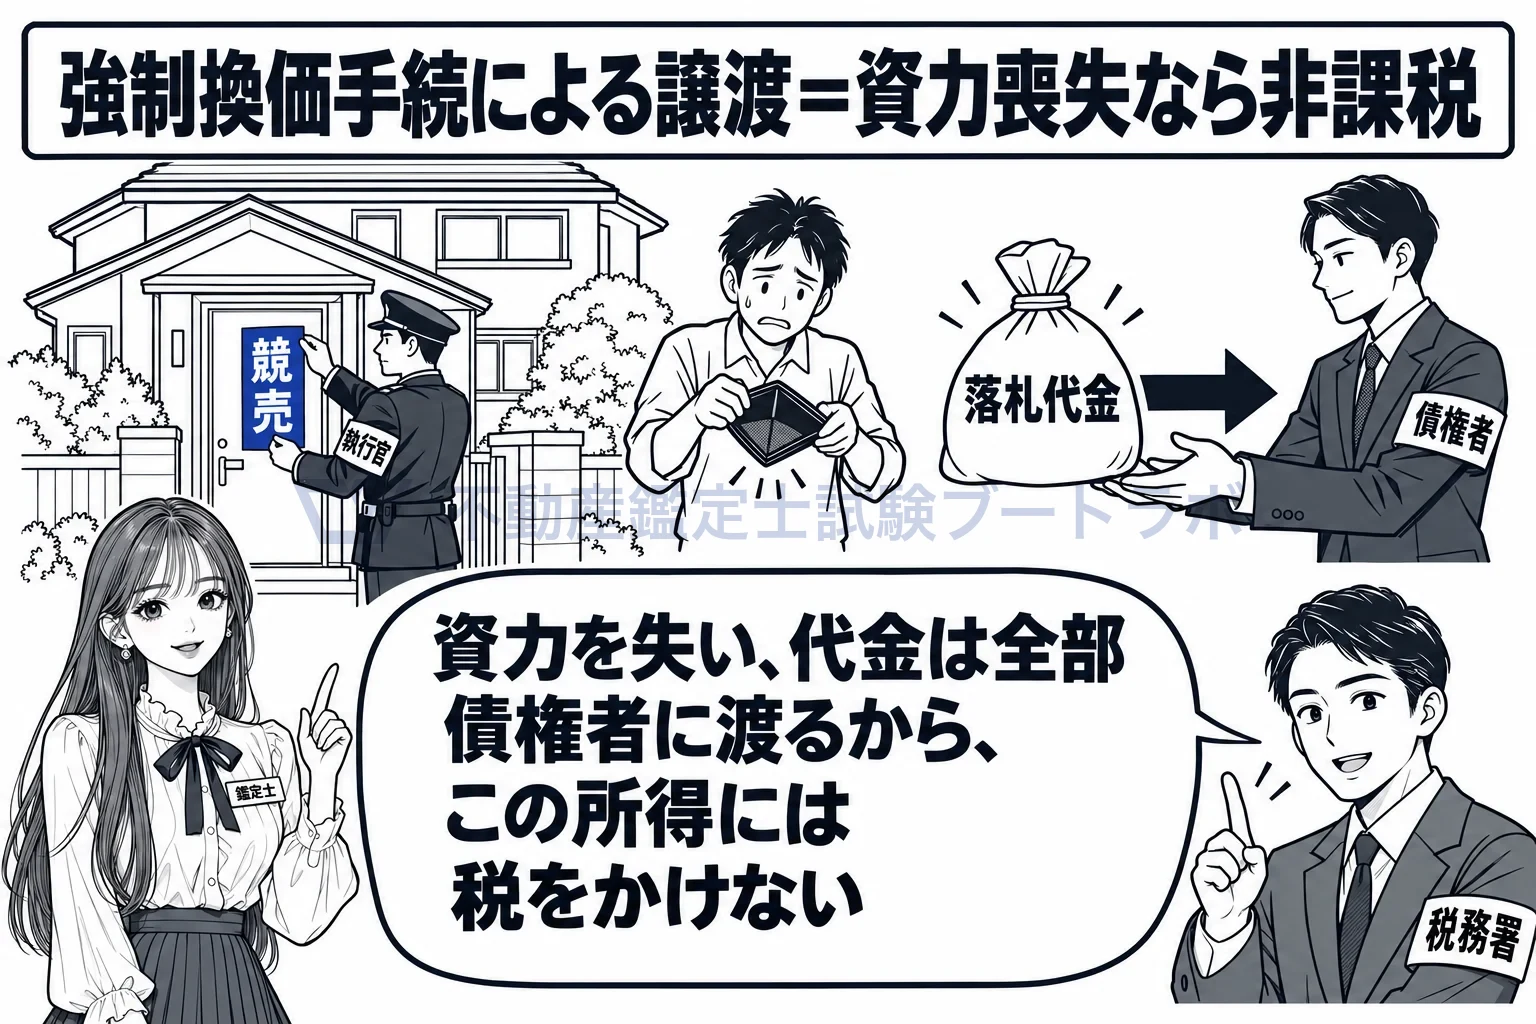
競売の代金は債権者に渡り本人には残らないから、非課税。
資力を失った人の強制換価手続による譲渡所得は、非課税です
9条1項10号は、資力を喪失して債務を弁済することが著しく困難である場合における、国税通則法2条10号に規定する強制換価手続による資産の譲渡による所得には所得税を課さないと定めています。所得の計算上どこかで控除するのではなく、はじめから課税の対象に入りません。棚卸資産の譲渡による所得(33条2項1号)は除かれるので、商品を競売された場合の事業所得は非課税になりません。
競売を待たずに自分で売って弁済に充てた所得も、非課税です
施行令26条は、9条1項10号の政令で定める所得として、資力を喪失して債務を弁済することが著しく困難であり、かつ、強制換価手続の執行が避けられないと認められる場合における資産の譲渡による所得で、その譲渡に係る対価が債務の弁済に充てられたものを定めています。競売を待つより自分で売った方が高く売れることが多く、そのほうが債権者にも債務者にも得だからです。要件は、資力の喪失、強制換価が避けられないこと、対価を弁済に充てたことの三つです。
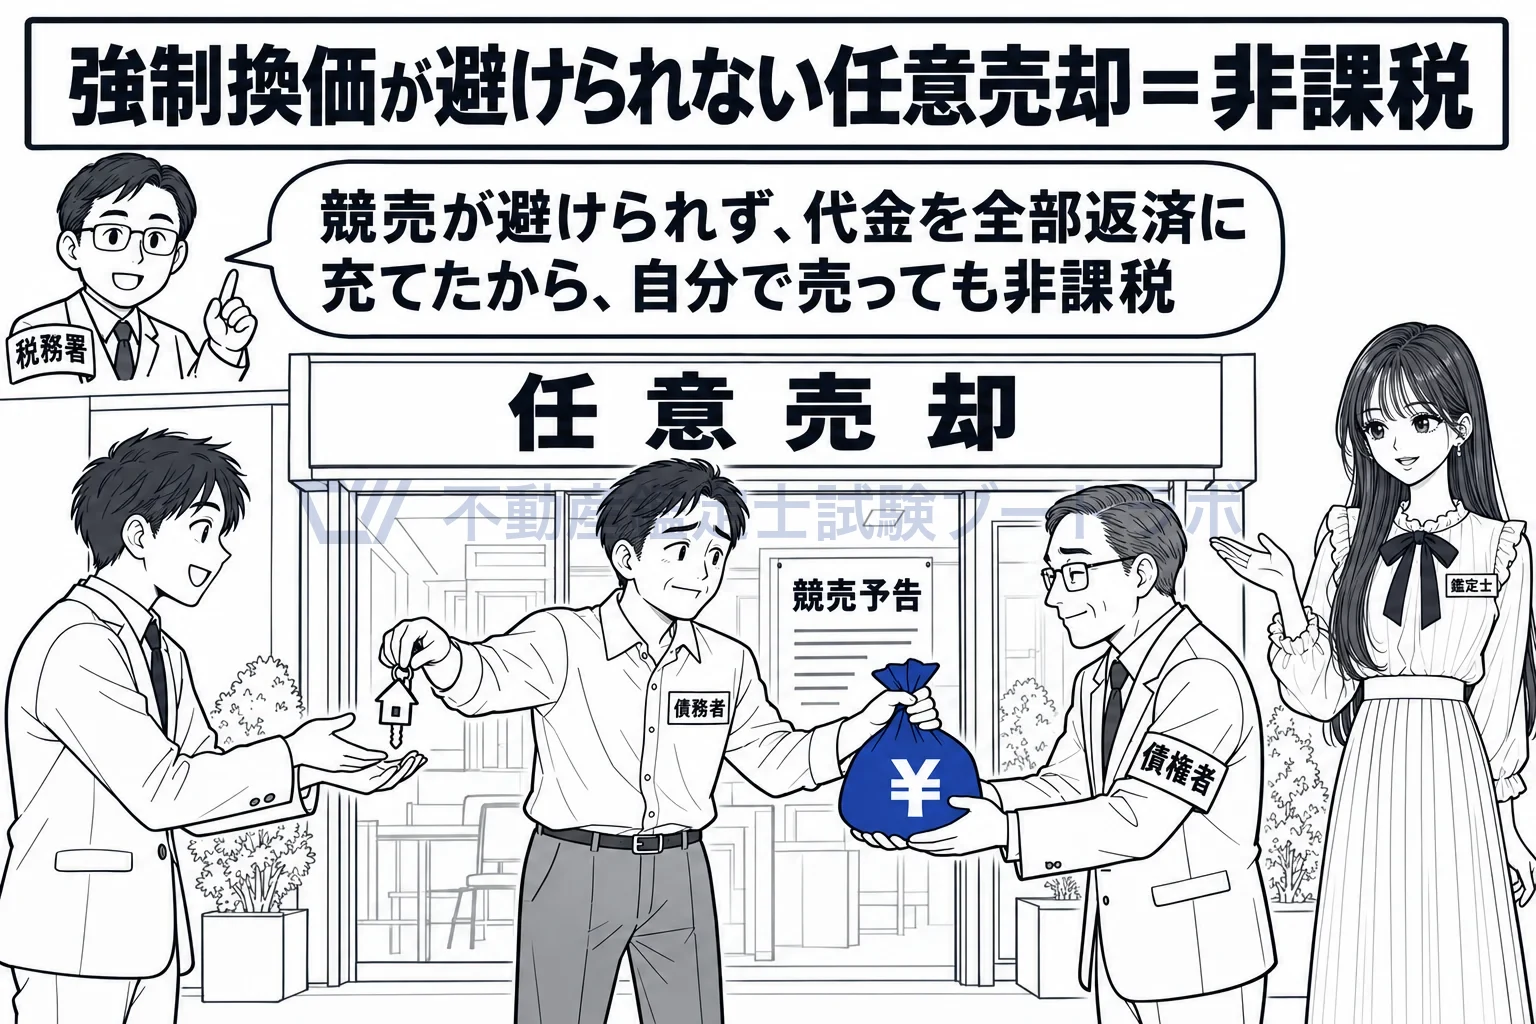
競売が避けられない人が自分で売って返済に充てても、同じく非課税。
その譲渡で出た損失は、ないものとみなします
9条2項2号は、非課税とされる資産の譲渡による収入金額が取得費と譲渡費用の合計額(取得費等の金額)に満たない場合のその不足額は、この法律の規定の適用についてはないものとみなすと定めています。非課税の譲渡で損が出ても、他の譲渡益や所得から控除することはできません。利益に課税しない代わりに、損失も税の計算に持ち込ませない、という対になった扱いです。
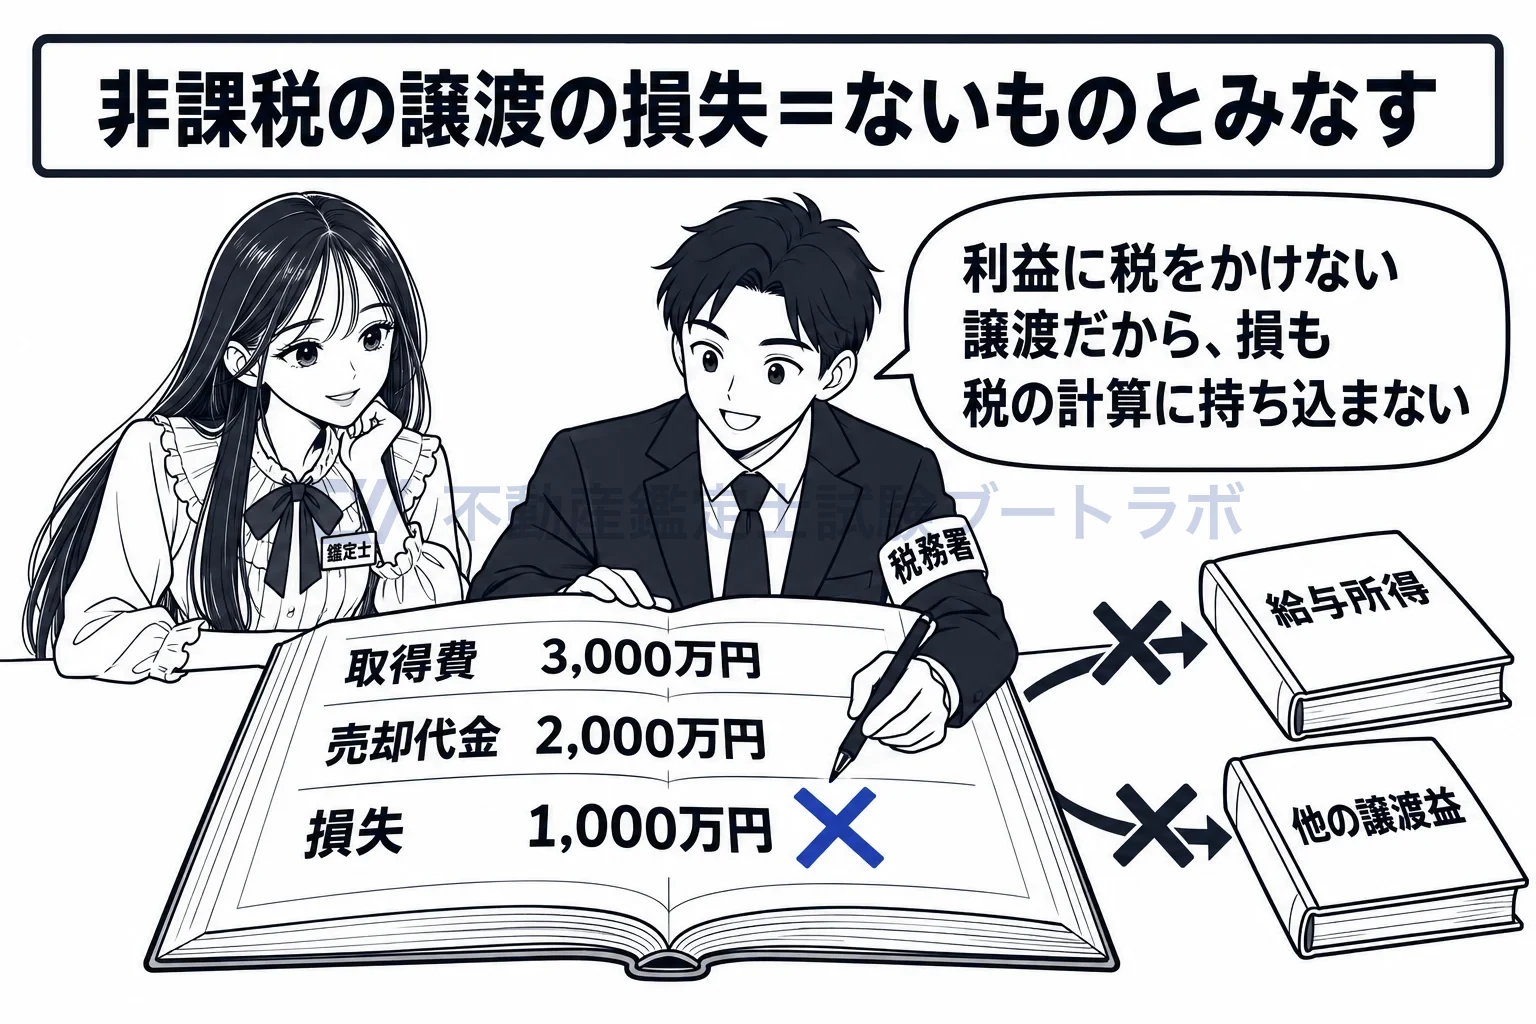
非課税の譲渡で出た損は、他の所得から引けない。
非課税なので、譲渡益が出ても申告は要りません
9条1項の非課税所得は所得税の課税対象から外れるので、譲渡益が出ても譲渡所得として申告する必要がありません。特別控除や損益通算といった譲渡所得の計算の仕組みも働きません。保証債務の履行のための譲渡(64条2項)が、いったん所得を計算したうえで、申告書への記載を条件になかったものとみなすのとは、仕組みが違います。
資力を喪失して債務を弁済することが著しく困難である場合における国税通則法第二条第十号(定義)に規定する強制換価手続による資産の譲渡による所得その他これに類するものとして政令で定める所得(第三十三条第二項第一号(譲渡所得)の規定に該当するものを除く。)
出典: 所得税法 9条1項10号
実務ではこう使う
競売や任意売却の場面では、債権者側の依頼で担保不動産の評価を行うことが多く、早期売却を前提とした価格や競売市場の特性を考慮した評価が求められます。任意売却の価格が適正かどうかは債務者・債権者双方の利害に関わるため、評価の前提条件と価格の種類を評価書に明記します。
関連用語
短答式対策
肢別トレーニングで行政法規を攻略
過去問をベースにした一問一答形式のトレーニング。 行政法規の頻出論点を効率的に学べます。
年額プランなら1日わずか27円


