
不動産投資のリスクプレミアムの考え方
不動産投資におけるリスクプレミアムの考え方と鑑定評価への活用を解説。リスクフリーレートとの関係、リスク要因の分類、還元利回り・割引率への反映方法まで体系的に整理します。
はじめに――不動産投資とリスクプレミアムの関係
不動産投資において、リスクプレミアムは投資家が期待する利回りの中核的な構成要素です。投資家はリスクのない資産(無リスク資産)から得られる利回り以上の追加的な利回りを期待してリスク資産に投資します。この追加的な利回りがリスクプレミアムであり、不動産鑑定評価における還元利回りや割引率の設定に直結する重要な概念です。
リスクプレミアムの理解は、不動産の価格形成メカニズムを把握するうえで不可欠です。なぜある不動産の利回りが高く、別の不動産の利回りが低いのか。その差異を生む要因は何か。これらの問いに答えるためには、リスクプレミアムの構造を正しく理解する必要があります。
本記事では、不動産投資におけるリスクプレミアムの考え方を体系的に整理し、鑑定評価における還元利回りや割引率への反映方法を解説します。
リスクプレミアムの基本概念
リスクプレミアムとは
リスクプレミアムとは、リスクのある資産に投資する際に、無リスク資産の利回り(リスクフリーレート)に上乗せして投資家が要求する追加的な利回りです。
| 用語 | 定義 | 不動産における具体例 |
|---|---|---|
| リスクフリーレート | 無リスク資産から得られる利回り | 国債利回り(10年物等) |
| リスクプレミアム | リスク負担の対価として要求される追加利回り | 不動産特有のリスクに対する上乗せ分 |
| 期待利回り | 投資家が要求する総合的な利回り | 還元利回り、割引率 |
リスクプレミアムの経済的意義
リスクプレミアムには、以下のような経済的な意義があります。
| 意義 | 内容 |
|---|---|
| リスク負担の対価 | 不確実性を引き受けることへの報酬 |
| 資源配分の機能 | リスクとリターンのバランスによる投資資金の適切な配分 |
| 市場の効率性 | リスクに見合った価格形成による市場の効率化 |
| 投資判断の基準 | 個別不動産のリスク水準を利回りで比較可能にする |
不動産投資のリスク要因
リスクの分類
不動産投資に伴うリスクは、以下のように分類できます。
| リスク分類 | 内容 | 具体例 |
|---|---|---|
| 市場リスク | 不動産市場全体の変動に伴うリスク | 景気変動、金利変動、不動産価格の変動 |
| 個別リスク | 対象不動産固有のリスク | 空室リスク、テナント信用リスク、老朽化 |
| 流動性リスク | 売却時に適正価格で速やかに処分できないリスク | 取引の非流動性、売却期間の不確実性 |
| インフレリスク | 物価変動により実質利回りが変化するリスク | 賃料のインフレ追随性 |
| 法規制リスク | 法規制の変更により収益や価値が影響を受けるリスク | 都市計画変更、税制改正 |
| 自然災害リスク | 地震、洪水等の自然災害によるリスク | 建物の損傷、収益の中断 |
| 環境リスク | 土壌汚染、アスベスト等の環境問題に関するリスク | 浄化費用、訴訟リスク |
系統的リスクと非系統的リスク
投資理論では、リスクを系統的リスク(市場リスク)と非系統的リスク(個別リスク)に分類します。
| 分類 | 定義 | 特徴 |
|---|---|---|
| 系統的リスク | 市場全体に影響するリスク | 分散投資で低減できない |
| 非系統的リスク | 個別不動産に固有のリスク | 分散投資で低減可能 |
投資理論上、分散投資で低減可能な非系統的リスクにはリスクプレミアムが付かないとされますが、不動産は個別性が強く、完全な分散が困難であるため、実務上は非系統的リスクもリスクプレミアムに反映されることが一般的です。
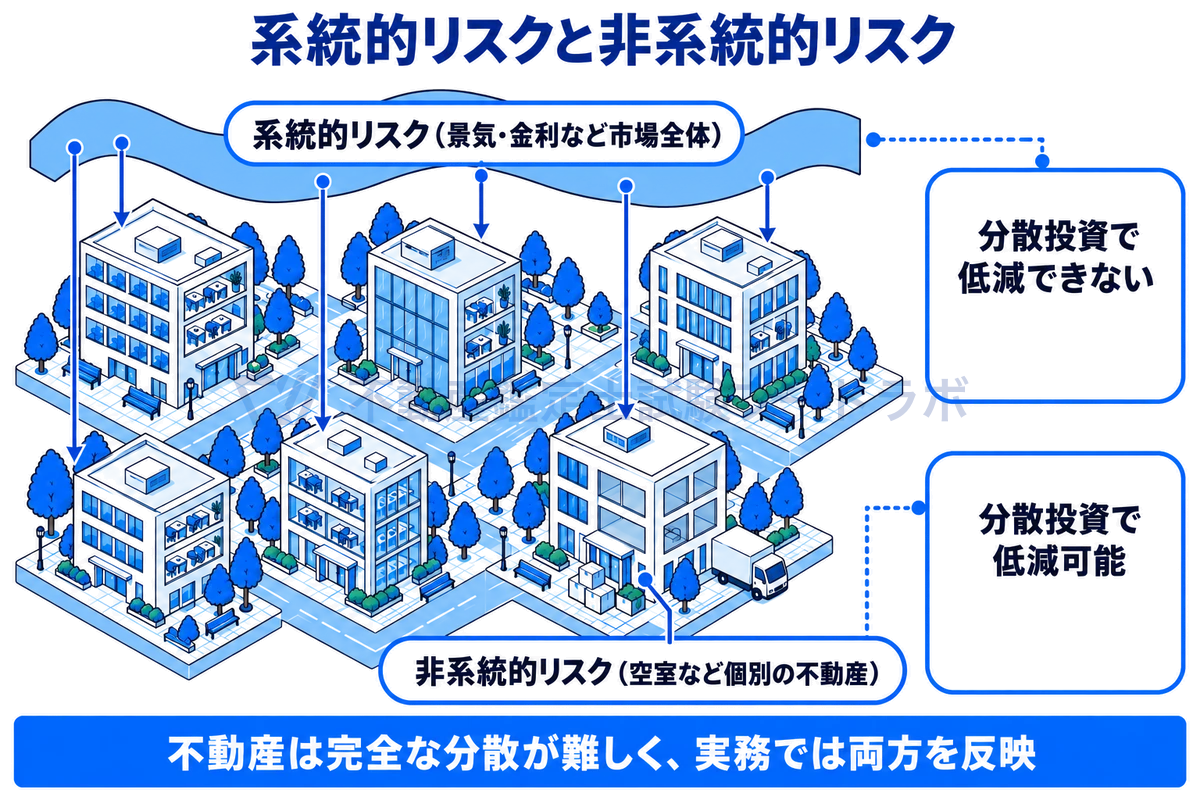
市場全体のリスクと個別のリスク
リスクプレミアムとは、無リスク資産の利回りに上乗せして投資家が要求する追加的な利回りのことである。
不動産のリスクプレミアムの構成
利回りの積み上げ方式
還元利回りの理論的な構成は、以下のように分解できます。
| 構成要素 | 内容 | 目安 |
|---|---|---|
| リスクフリーレート | 10年国債利回り | 市場実勢 |
| 不動産リスクプレミアム | 不動産投資全般のリスクに対する上乗せ | 2.0〜4.0%程度 |
| 個別リスクプレミアム | 対象不動産固有のリスクに対する上乗せ | 物件により異なる |
| 期待成長率 | 賃料・NOIの成長期待 | 物件・エリアにより異なる |
不動産リスクプレミアムの要因分解
不動産リスクプレミアムは、さらに以下のような要因に分解して考えることができます。
| 要因 | 内容 | 影響の方向 |
|---|---|---|
| 流動性プレミアム | 株式・債券と比べた換金性の低さ | 上乗せ |
| 管理負担プレミアム | 不動産管理に伴うコスト・手間 | 上乗せ |
| 情報非対称性プレミアム | 市場情報の不完全性 | 上乗せ |
| インフレヘッジ | 賃料のインフレ追随によるリスク軽減効果 | 控除 |
| 分散効果 | ポートフォリオにおけるリスク分散効果 | 控除 |
アセットクラス別のリスクプレミアム
不動産の中でも、アセットクラス(用途)によってリスクプレミアムの水準は異なります。
| アセットクラス | リスクプレミアムの傾向 | 主な要因 |
|---|---|---|
| オフィス(都心) | 相対的に低い | 需要の安定性、流動性の高さ |
| 住宅 | 低い | 収益の安定性、景気耐性 |
| 物流施設 | やや低い | 長期契約、低い運営コスト |
| 商業施設 | やや高い | EC影響、テナント業績連動 |
| ホテル | 高い | 事業リスク、景気・観光需要に敏感 |
リスクプレミアムと鑑定評価
還元利回りへの反映
還元利回りは、一期間の純収益から対象不動産の価格を直接求める際に使用される率であり、将来の収益に影響を与える要因の変動予測と予測に伴う不確実性を含むものである。
― 不動産鑑定評価基準 総論第7章第1節
鑑定評価基準において、還元利回りは「将来の収益に影響を与える要因の変動予測と予測に伴う不確実性を含む」とされており、リスクプレミアムの概念が内包されています。
還元利回りの査定方法として、鑑定評価基準は以下の方法を挙げています。
| 方法 | 内容 | リスクプレミアムとの関係 |
|---|---|---|
| 類似の不動産の取引事例との比較 | 取引利回りから査定 | 市場参加者のリスク認識を反映 |
| 借入金と自己資金の利回りの加重平均 | WACC的な発想 | 各資金のリスクプレミアムを反映 |
| 土地と建物の利回りの加重平均 | 成分法 | 各成分のリスク水準を反映 |
| 割引率との関係 | 割引率から成長率等を控除 | リスクプレミアムを直接反映 |
割引率への反映
DCF法における割引率は、将来キャッシュフローを現在価値に割り引くための率であり、リスクプレミアムを直接的に反映するものです。
割引率の設定にあたっては、対象不動産のリスク水準を的確に判断し、適切なリスクプレミアムを上乗せする必要があります。
キャップレートとの関係
キャップレート(還元利回り)は、直接還元法において一期間のNOIから不動産価格を求める際に使用される率です。キャップレートにもリスクプレミアムが含まれていますが、将来の成長期待も反映されている点に注意が必要です。
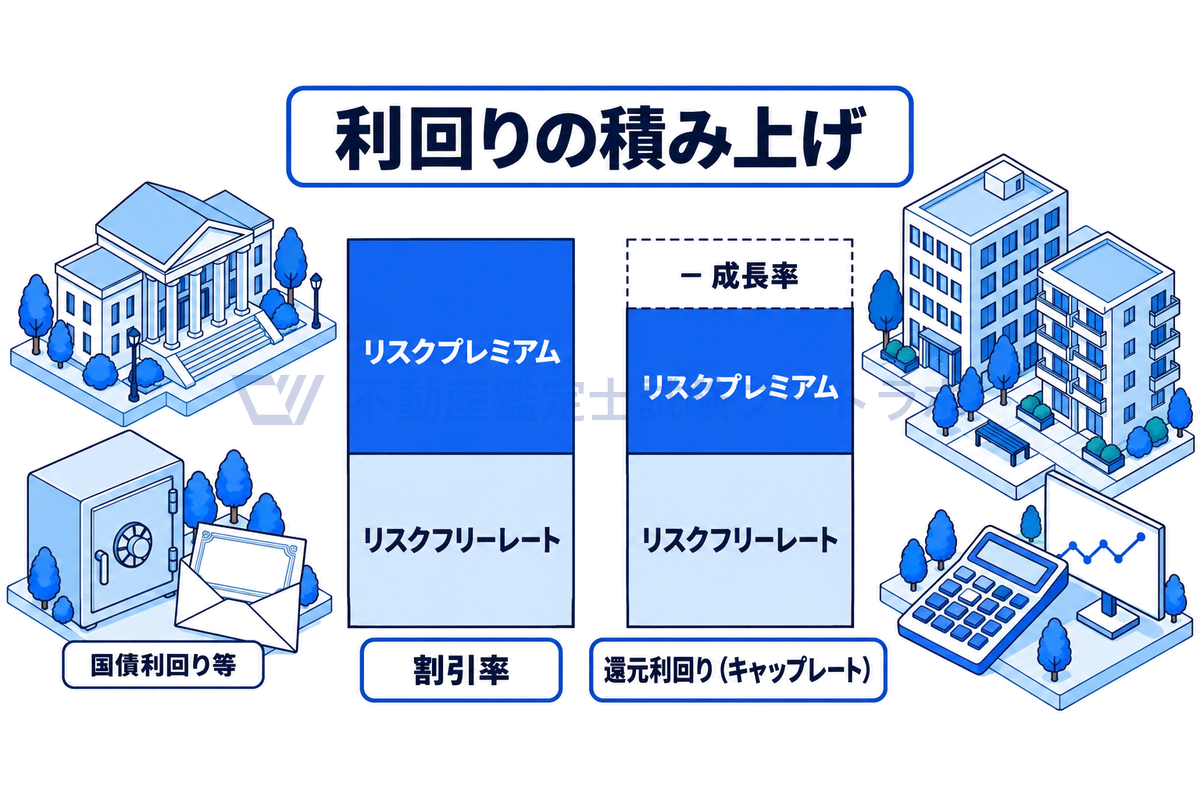
割引率と還元利回りの積み上げ
リスクプレミアムの変動要因
マクロ経済要因
| 要因 | リスクプレミアムへの影響 |
|---|---|
| 金利水準 | 金利上昇期はリスクプレミアムが変動しやすい |
| 景気動向 | 景気後退期はリスク回避でプレミアム拡大 |
| 金融市場の安定性 | 金融危機時はプレミアムが急拡大 |
| インフレ率 | 高インフレ時は不動産のインフレヘッジ機能に注目 |
| 為替水準 | 海外投資家の投資意欲に影響 |
不動産市場固有の要因
| 要因 | リスクプレミアムへの影響 |
|---|---|
| 需給バランス | 供給過剰時はプレミアム拡大 |
| 空室率の推移 | 空室率上昇はプレミアム拡大要因 |
| 賃料のトレンド | 賃料下落局面はプレミアム拡大 |
| 取引量 | 取引量の減少は流動性プレミアムの拡大 |
| 投資家層の厚み | 機関投資家の参入でプレミアム縮小 |
リスクプレミアムの循環的変動
不動産市場には、リスクプレミアムが拡大・縮小する循環的な変動パターンがあります。
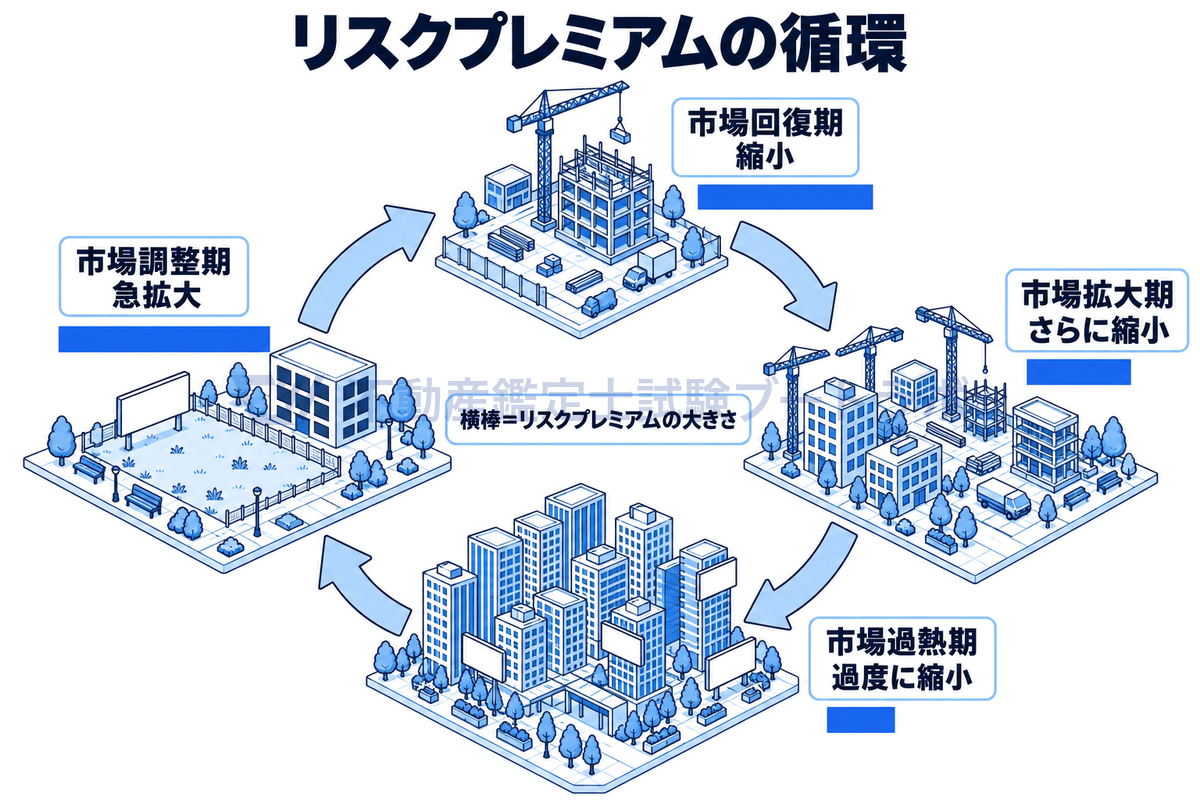
局面ごとに伸び縮みするプレミアム
| 局面 | リスクプレミアムの動き | 背景 |
|---|---|---|
| 市場回復期 | 縮小 | 投資家の信頼回復、需要の増加 |
| 市場拡大期 | さらに縮小 | 楽観的な見通し、競争の激化 |
| 市場過熱期 | 過度に縮小 | リスクの過小評価、過剰な資金流入 |
| 市場調整期 | 急拡大 | リスクの再認識、投資家の撤退 |
不動産証券化市場の発展により、不動産のリスクプレミアムは金融市場との連動性を強めています。
不動産投資のリスクプレミアムは景気やマクロ経済の影響を受けず常に一定である。
試験での出題ポイント
頻出論点の整理
| 論点 | ポイント |
|---|---|
| リスクプレミアムの定義 | リスクフリーレートに対する上乗せ利回り |
| 還元利回りとの関係 | 還元利回り=リスクフリーレート+リスクプレミアム−成長率 |
| アセットクラス別の差異 | ホテルが最も高く、商業施設が次ぎ、住宅・都心オフィス・物流施設は相対的に低い傾向 |
| 流動性プレミアム | 不動産は株式・債券と比べて流動性が低い |
| 系統的リスクと非系統的リスク | 理論上は系統的リスクのみにプレミアム |
論述問題への対応
不動産のリスクプレミアムに関する論述問題では、以下の点を体系的に整理できるようにしておくことが重要です。
- リスクプレミアムの定義と経済的意義
- リスクフリーレートとの関係
- 不動産固有のリスク要因(流動性、個別性、管理負担等)
- アセットクラスごとのリスクプレミアムの差異
- 還元利回り・割引率への反映方法
まとめ
リスクプレミアムは、不動産投資において投資家がリスク負担の対価として要求する追加利回りであり、鑑定評価における還元利回りや割引率の設定に直結する重要な概念です。不動産投資のリスクには、市場リスク、個別リスク、流動性リスク、法規制リスクなど多様な要因があり、アセットクラスによってリスクプレミアムの水準は異なります。
鑑定評価においては、リスクプレミアムの構造を理解したうえで、対象不動産のリスク水準を的確に判断し、還元利回りや割引率に適切に反映することが求められます。マクロ経済環境や不動産市場の局面によってリスクプレミアムは変動するため、市場の動向を継続的に把握することも重要です。
関連する記事として、還元利回りとは、割引率とは、キャップレートの解説も参照してください。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


