
不動産鑑定における建物の経済的耐用年数
不動産鑑定士試験で問われる建物の経済的耐用年数を解説。経済的耐用年数と法定耐用年数の違い、経済的残存耐用年数の判定方法、減価修正との関係、構造別の目安まで体系的に整理します。
経済的耐用年数とは
経済的耐用年数とは、建物が経済的に有用と認められる期間のことです。不動産鑑定評価基準における原価法の減価修正において、耐用年数に基づく方法を適用する際の基礎となる重要な概念です。
経済的残存耐用年数とは、価格時点において、対象不動産の用途や利用状況に即し、物理的要因及び機能的要因に照らした劣化の程度並びに経済的要因に照らした市場競争力の程度に応じてその効用が十分に持続すると考えられる期間をいい、この方法の適用に当たり特に重視されるべきものである。
― 不動産鑑定評価基準 総論第7章
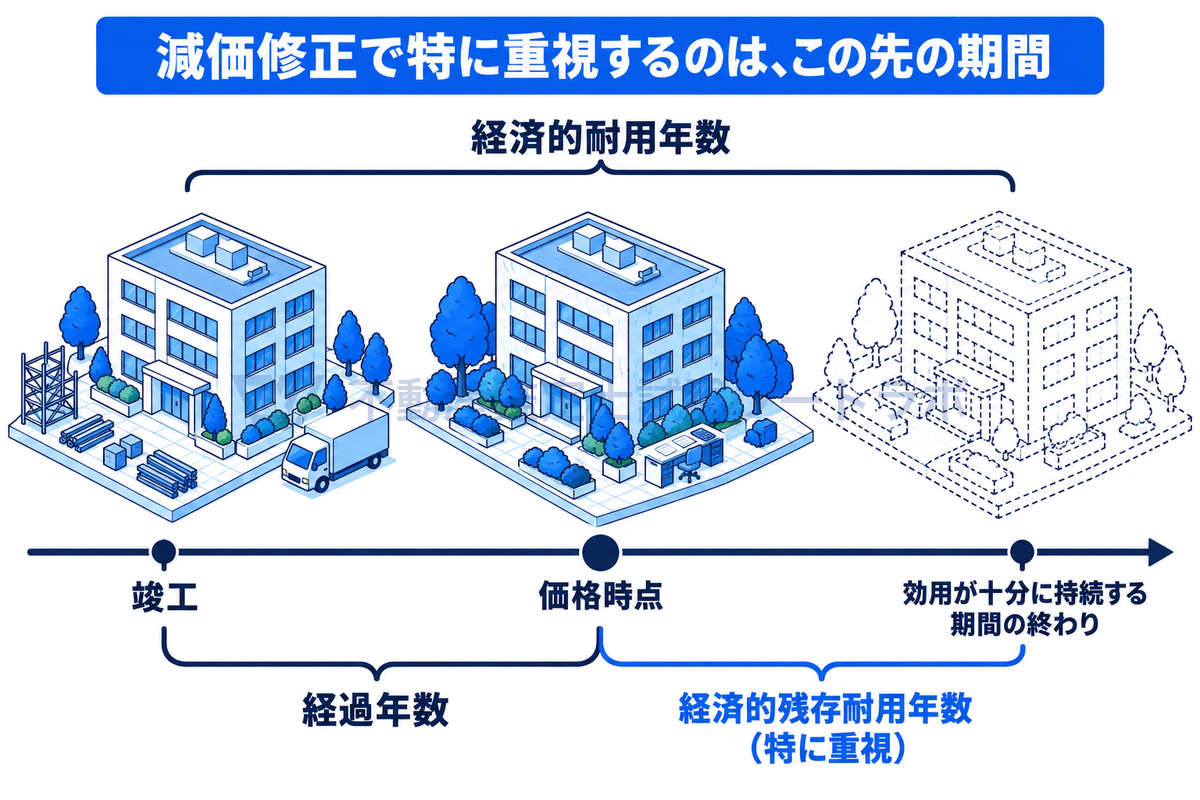
経過年数と経済的残存耐用年数
経済的耐用年数と法定耐用年数の違い
3つの耐用年数
建物の耐用年数には、以下の3つの概念があります。
| 種類 | 定義 | 決定主体 |
|---|---|---|
| 物理的耐用年数 | 建物が物理的に使用可能な期間 | 構造・材質による |
| 法定耐用年数 | 税法上の減価償却に用いる耐用年数 | 財務省令で規定 |
| 経済的耐用年数 | 経済的に有用と認められる期間 | 不動産鑑定士が判定 |
法定耐用年数との相違
| 構造 | 法定耐用年数(住宅用。事務所用はSRC造・RC造50年、S造22〜38年、木造24年) | 経済的耐用年数(目安) |
|---|---|---|
| 鉄骨鉄筋コンクリート造(SRC造) | 47年 | 50〜70年 |
| 鉄筋コンクリート造(RC造) | 47年 | 40〜60年 |
| 鉄骨造(S造) | 19〜34年 | 30〜50年 |
| 木造 | 22年 | 20〜35年 |
法定耐用年数は税務目的の画一的な年数であるのに対し、経済的耐用年数は個別の建物の状態や市場環境を反映した実態に即した年数です。
経済的残存耐用年数の判定
判定の要素
経済的残存耐用年数の判定にあたっては、以下の3つの要因を総合的に検討します。
| 要因 | 内容 | 具体例 |
|---|---|---|
| 物理的要因 | 建物の物理的な劣化の程度 | 躯体の健全性・設備の老朽度 |
| 機能的要因 | 設計・設備等の機能的陳腐化 | 設備の旧式化・間取りの不適合 |
| 経済的要因 | 市場における競争力の程度 | 周辺環境との不適合・市場性の低下 |
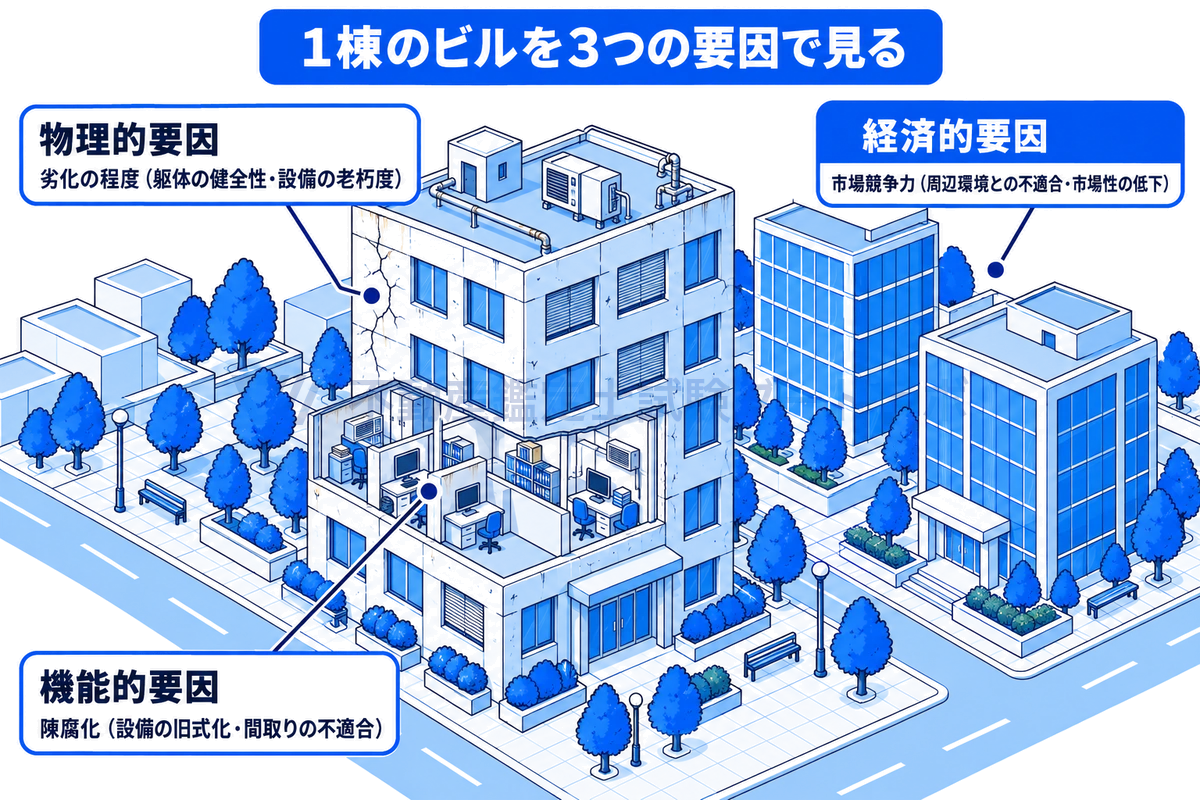
1棟を3つの要因で見る
判定を左右する具体的項目
| 項目 | 耐用年数を延長する要素 | 耐用年数を短縮する要素 |
|---|---|---|
| 維持管理 | 適切な日常管理の実施 | 管理不良・放置 |
| 修繕・更新 | 計画的な大規模修繕の実施 | 修繕の不実施・先送り |
| 設備 | 最新設備への更新 | 旧式設備のまま放置 |
| 立地環境 | 周辺環境の良好さの維持 | 地域の衰退 |
| 用途の適合 | 市場需要に合致した用途 | 需要と不適合な用途 |
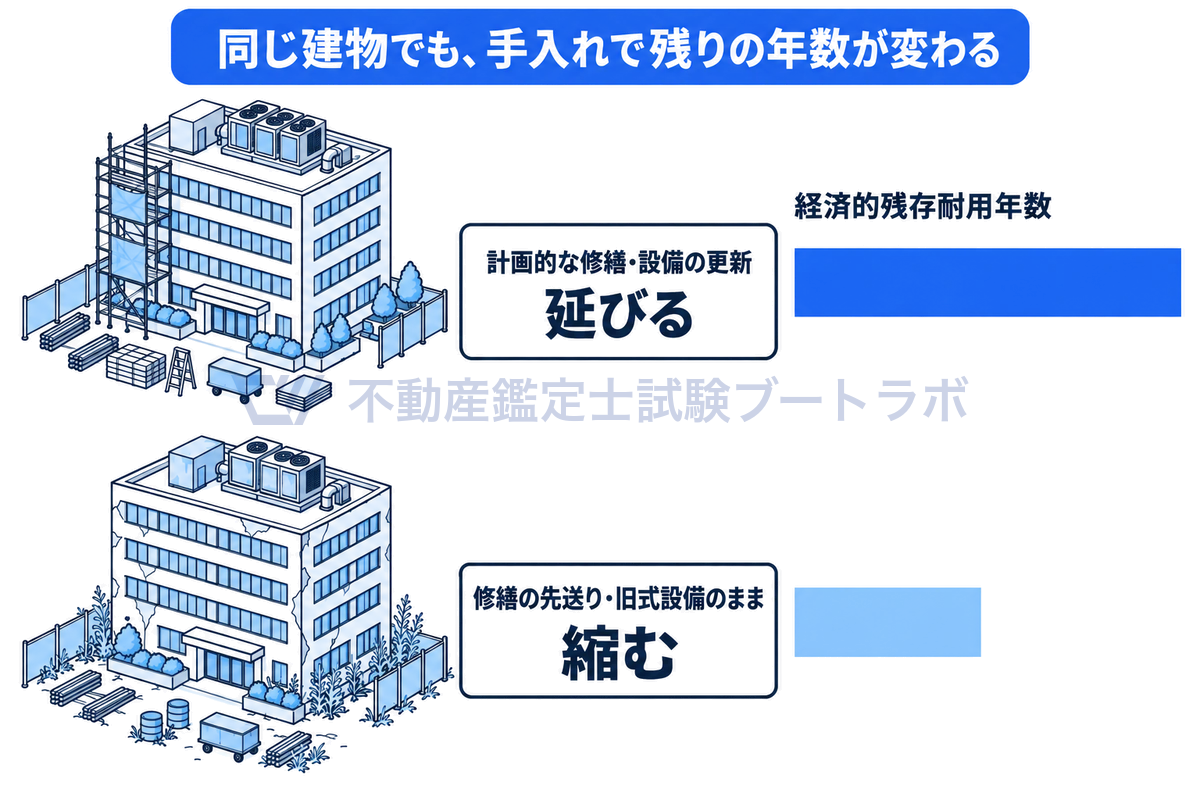
手入れで変わる残りの年数
減価修正との関係
耐用年数に基づく方法
原価法の減価修正において、耐用年数に基づく方法は以下の算式で減価額を求めます。
経過年数をn、経済的耐用年数をNとすると:

定額法の場合:減価率 = n ÷ N
残存耐用年数 = N − n
ただし、実務上は経済的残存耐用年数を直接判定し、以下の算式を用いることが多いです。
観察減価法との併用
鑑定評価基準は、耐用年数に基づく方法と観察減価法を併用することを求めています。
観察減価法は、建物の実態を直接調査し、各減価要因の程度を観察によって減価額を求める方法です。耐用年数に基づく方法が理論的・計算的なアプローチであるのに対し、観察減価法は実態的・直接的なアプローチです。
用途別の経済的耐用年数
用途による違い
同じ構造の建物でも、用途によって経済的耐用年数は異なります。
| 用途 | RC造の経済的耐用年数(目安) | 理由 |
|---|---|---|
| オフィスビル | 40〜60年 | 設備更新により長寿命化が可能 |
| 賃貸マンション | 40〜55年 | 住宅需要は安定的 |
| ホテル | 30〜45年 | 設備の陳腐化が早い |
| 商業施設 | 30〜50年 | テナント構成の変化に対応が必要 |
| 物流施設 | 35〜50年 | 構造がシンプルで長寿命 |
| 工場 | 25〜40年 | 設備の特殊性による制約 |
試験での出題ポイント
短答式試験
- 経済的耐用年数の定義: 建物が経済的に有用と認められる期間
- 法定耐用年数との違い: 税法上の画一的年数 vs 鑑定士が個別に判定
- 3つの減価要因: 物理的要因・機能的要因・経済的要因
- 経済的残存耐用年数の重要性: 減価修正において特に重視される
論文式試験
- 経済的残存耐用年数の判定方法: 3つの減価要因に基づく判定過程を論述
- 耐用年数に基づく方法と観察減価法の併用: 両方法の特徴と併用の意義
- 修繕・更新と耐用年数の関係: 大規模修繕が耐用年数延長に与える効果
まとめ
建物の経済的耐用年数は、原価法の減価修正における基礎概念であり、物理的要因・機能的要因・経済的要因の3つの視点から個別に判定されます。法定耐用年数とは異なり、建物の実態と市場環境を反映した実務的な判断が求められます。
経済的残存耐用年数の判定においては、修繕・更新の実施状況が重要な判断要素となり、適切な維持管理は耐用年数の延長に寄与します。耐用年数に基づく方法と観察減価法を併用し、建物の減価を多角的に把握することが鑑定評価基準の求めるところです。
この記事に出てくる用語
用語集をすべて見るアプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


