
金融資産の利回りに不動産の個別性を加味して求める方法とは?不動産鑑定評価基準での意味を図でわかりやすく解説
債券等の金融資産の利回りをもとに、対象不動産の投資対象としての危険性、非流動性、管理の困難性、資産としての安全性等の個別性を加味して割引率を求める方法です。つまり、国債を持っていれば得られる利回りを土台に、不動産ならではの事情を上乗せしたり差し引いたりして割引率を組み立てます。
金融資産の利回りに不動産の個別性を加味して求める方法とは
手元に1,000万円あって10年物の国債を買えば、決まった利回りがほぼ確実に入ります。同じお金で賃貸マンションを買うと、地震や規制の変更で値下がりするかもしれず、売りたいときにすぐ買い手が見つかるとも限らず、賃貸の管理にも手間がかかります。その代わり、土地は火事にあっても無くなりません。投資家はこうした不動産ならではの事情を国債の利回りに上乗せしたり差し引いたりした利回りを求めて不動産を買います。この考え方で割引率を組み立てるのが、この方法です。
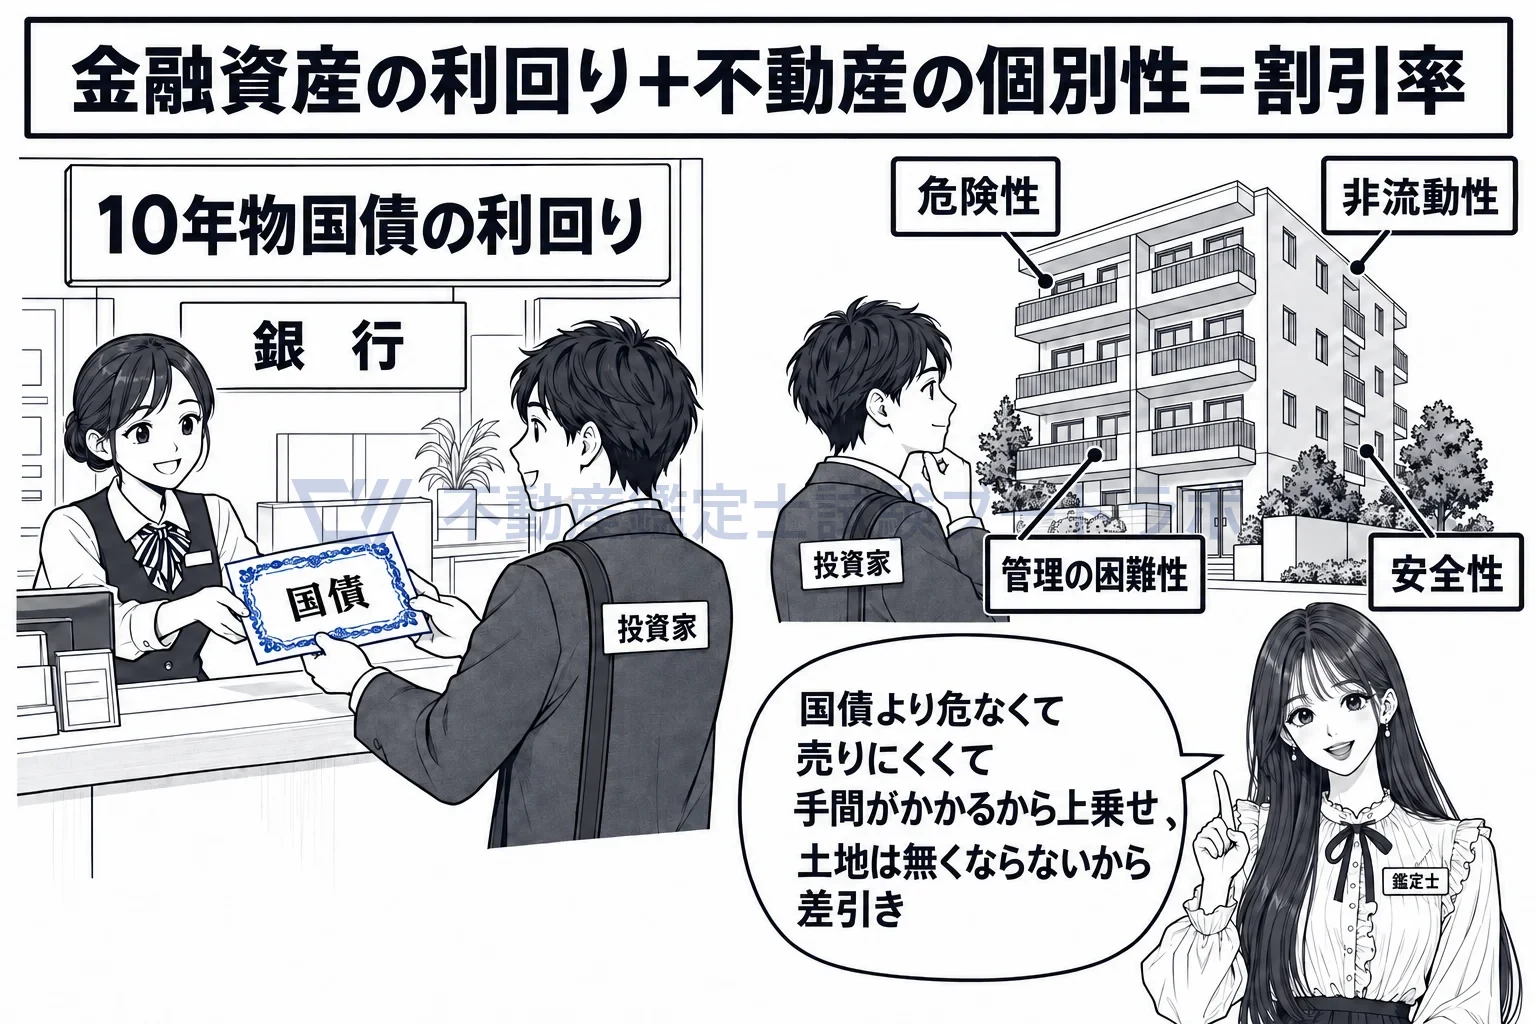
国債の利回りを土台に、不動産ならではの事情を上乗せ・差引きして割引率にする。
割引率を求める方法で、還元利回りの例示にはありません
基準は、還元利回りを求める方法として取引事例との比較、借入金と自己資金、土地と建物、割引率との関係の四つを、割引率を求める方法として取引事例との比較、借入金と自己資金、金融資産の利回りに不動産の個別性を加味する方法の三つを例示しています(留意事項は還元利回りの側に借入金償還余裕率の活用による方法を加えています)。この方法が載っているのは割引率の側だけです。基準は理由を書いていませんが、割引率は収益見通しで織り込んだ変動予測を除いた率なので、金融資産と比べてどれだけ収益予測が不確かかという見方と相性がよいためと考えられます。留意事項も、対象不動産の収益予測の不確実性が金融資産との比較で把握できる場合に有効だと定めています。
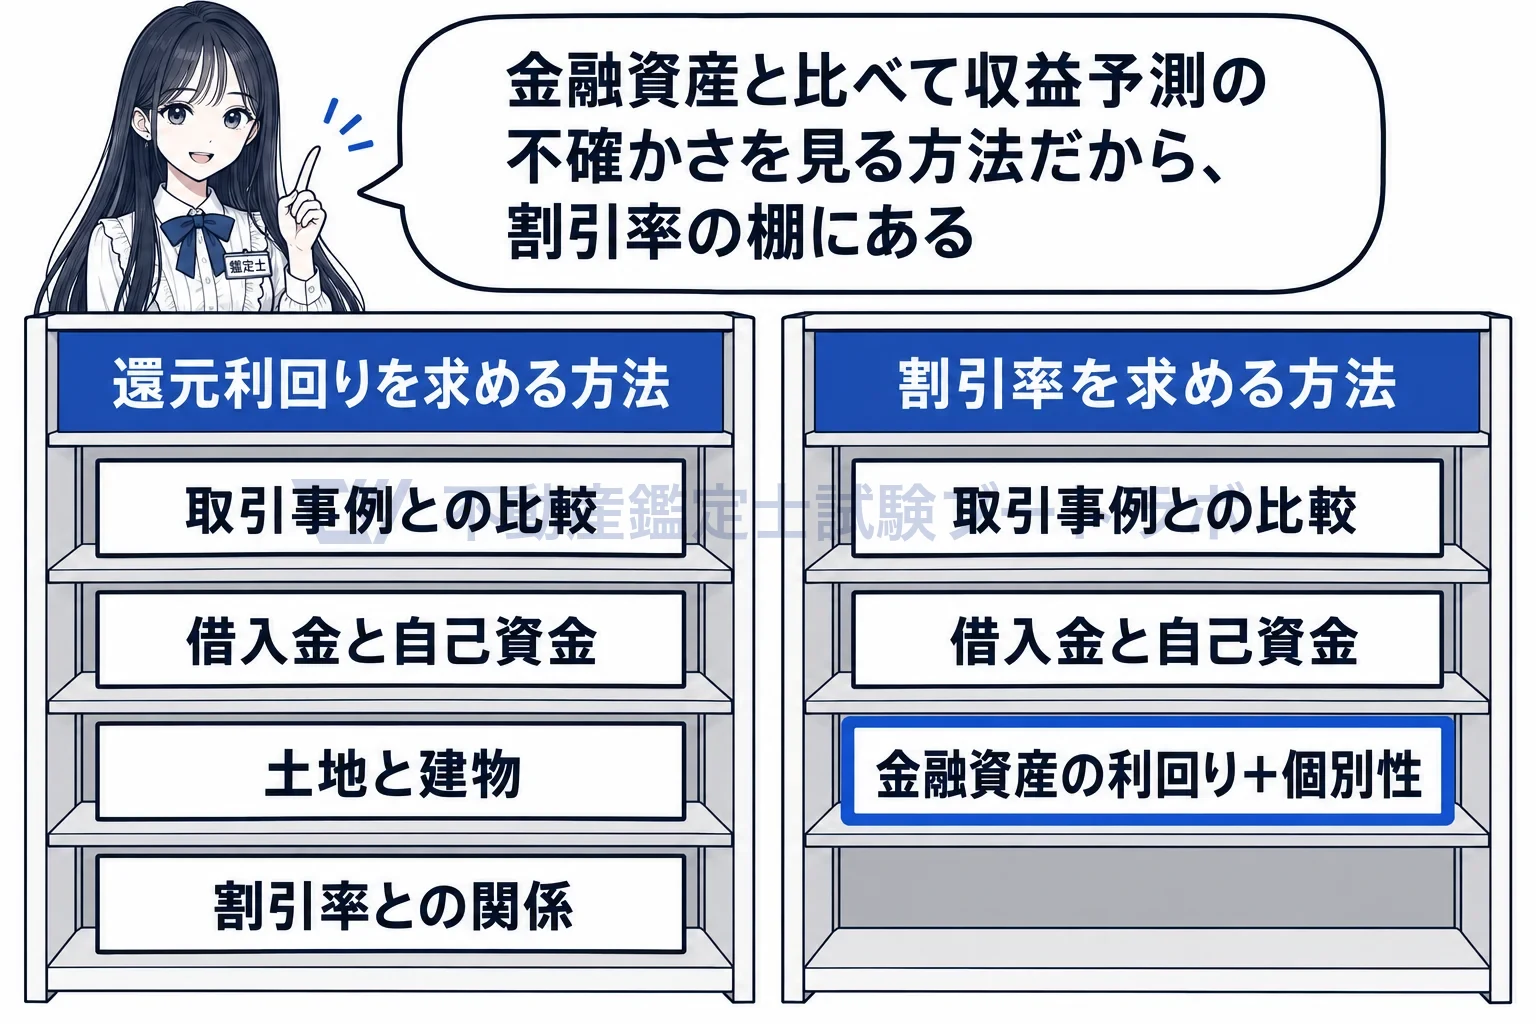
この方法のカードは割引率の棚にだけある。
土台は一般に10年物国債の利回りで、代替の原則の活用例です
比較の対象になる金融資産の利回りは、留意事項が定めるとおり一般に10年物国債の利回りで、株式や社債の利回りが使われることもあります。国債の利回りが下がれば、一般に、そこから組み立てる割引率も下がる方向に働きます。投資家にとって不動産は国債や株式と並ぶお金の置き場所の一つで、どちらに置くかを利回りで比べます。総論第4章の代替の原則は、不動産の価格も代替可能な他の不動産又は財の価格と相互に関連して形成されると定めており、金融資産という財と置き比べて割引率を組み立てるこの方法は、その原則の活用例にあたります。
危険性・非流動性・管理の困難性は上乗せ、安全性は差し引きます
留意事項が不動産の個別性として挙げるのは四つです。自然災害や土地利用の計画・規制の変更で価値が変わりやすいこと(投資対象としての危険性)、希望する時期に適切な買い手が見つかるとは限らないこと(非流動性)、賃貸経営の管理に専門的な知識と経験が要り管理の良し悪しで収益が変わること(管理の困難性)、そして特に土地は一般に滅失しないこと(資産としての安全性)です。留意事項は四つを並べるだけで上げ下げまでは書いていませんが、前の三つは投資家にとって不利な事情なので国債の利回りに上乗せし、安全性は有利な事情なので差し引くものと考えられます。
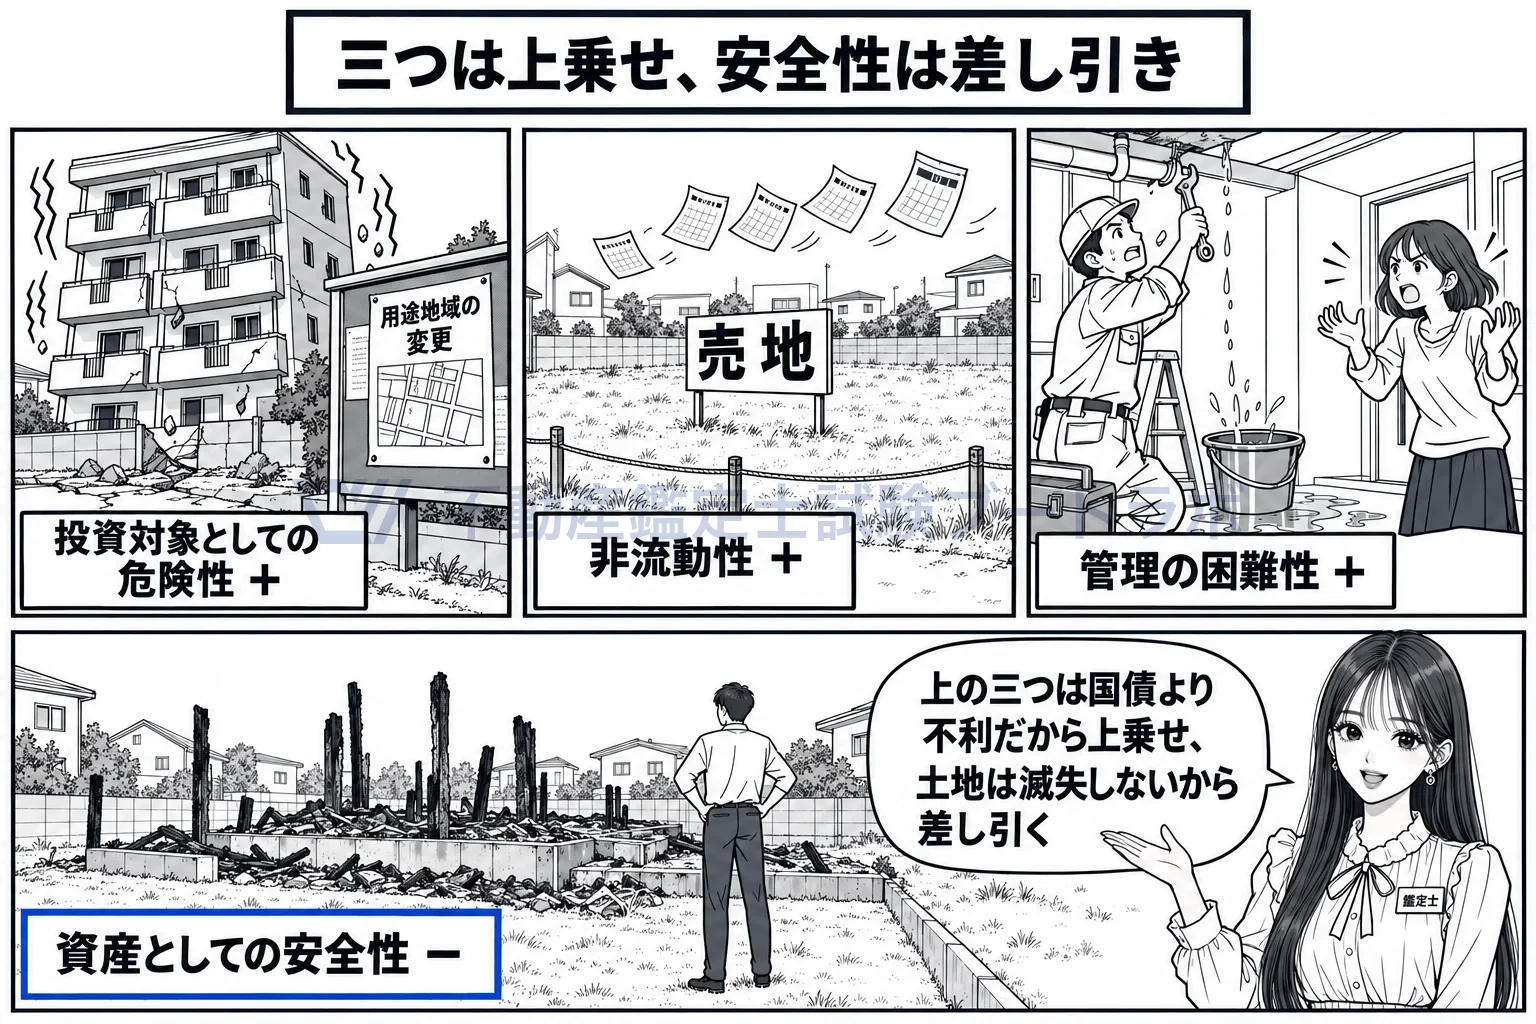
地震・売れない・手間は上乗せ、火事でも残る土地は差し引き。
この方法は、債券等の金融資産の利回りをもとに、対象不動産の投資対象としての危険性、非流動性、管理の困難性、資産としての安全性等の個別性を加味することにより求めるものである。
出典: 総論第7章 第1節
実務ではこう使う
評価書では、価格時点の10年物国債の利回りを示し、そこに不動産としての危険性、流動性の低さ、管理の手間の分を積み上げ、土地の安全性の分を差し引いて割引率を組み立てる過程を表にします。投資家調査の数値と突き合わせて、積み上げた率が市場の実勢から離れていないかを確かめます。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


