
一時金の運用益とは?不動産鑑定評価基準での意味を図でわかりやすく解説
預り金的性格を有する保証金等の運用益です。つまり、契約が終われば賃借人に返す敷金・保証金を預かっている間に運用して得られる利息相当分で、運営純収益に加算する段の項目です。
一時金の運用益とは
テナントから預かった敷金や保証金は、契約が終われば返すお金なので、受け取っても賃貸人の収入にはなりません。それでも預かっている間は手元にあるので、運用すれば利息が付きます。この利息相当分だけが賃貸人の利益で、収益費用項目では一時金の運用益として載せます。表の中では運営収益の段ではなく、運営純収益に加算して純収益を求める段に置かれています。礼金や更新料のように返さない一時金は別で、受け取った額そのものをその他収入に載せます。
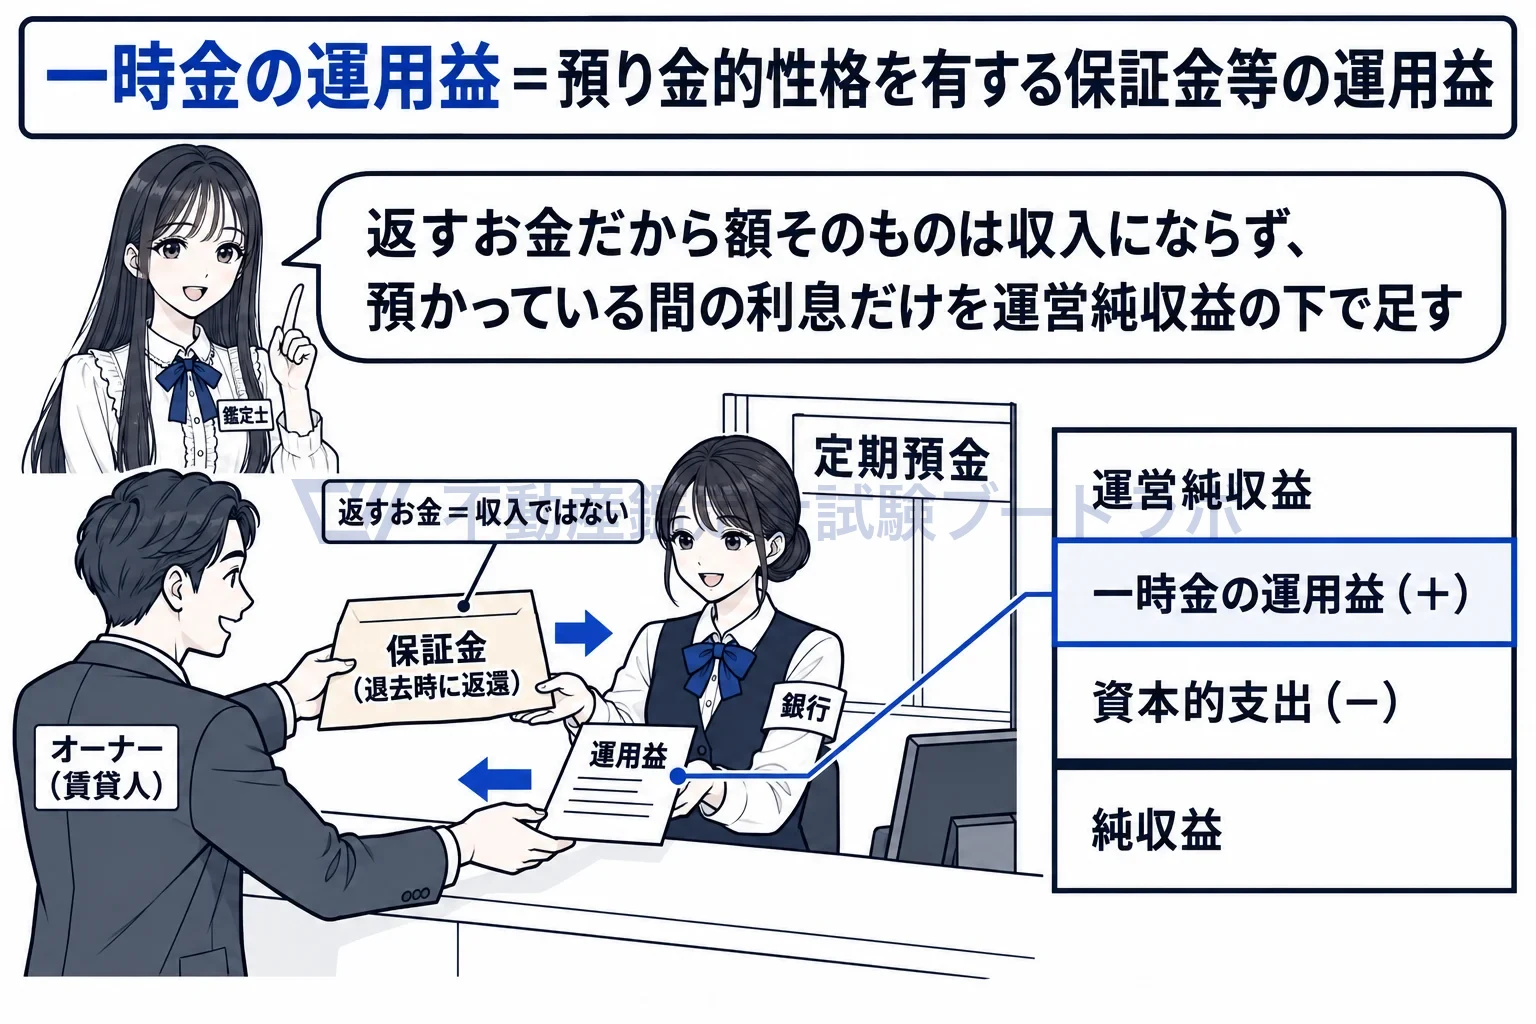
運営純収益に加算する段の一時金の運用益。預かった保証金の利息だけを足す。
運営収益ではなく、運営純収益に加算する段の項目です
基準の表では、純収益は「運営純収益に一時金の運用益を加算し資本的支出を控除した額」です。貸室賃料収入や共益費収入のような運営収益は、賃貸そのものから経常的に入るお金です。保証金の運用益は賃貸の対価ではなく、預かったお金を運用して得る利益なので、性質が違います。基準は理由を書いていませんが、日常の稼ぎである運営純収益をまず見せ、性質の違う利益は後から足す、という組み立てと読めます。
返す一時金の運用益だけで、返さない一時金は別です
定義は「預り金的性格を有する保証金等」の運用益です。預り金的性格とは、契約終了時に賃借人へ返すという性格で、敷金や保証金がこれに当たります。礼金や更新料のように返還を要しない一時金は、受け取った時点で賃貸人のものになるので、運用益ではなく額そのものを、運営収益のその他収入に載せます。保証金のうち契約で償却されて返さない部分も同じで、償却される期にその他収入に載せます。
授受する期には載せず、利回りの考え方を付記します
基準の表には、預り金的性格の一時金の受取額や返還額を載せる項目がありません。返すお金は賃貸人の収入でも支出でもないからで、預かっている各期にその運用益だけを載せます。留意事項は、この運用益の算出について、利回りの考え方を報告書に付記するよう求めています。同じ保証金でも利回りの取り方で運用益が変わるので、どの利回りをなぜ採用したかを読み手が確かめられるようにするためです。
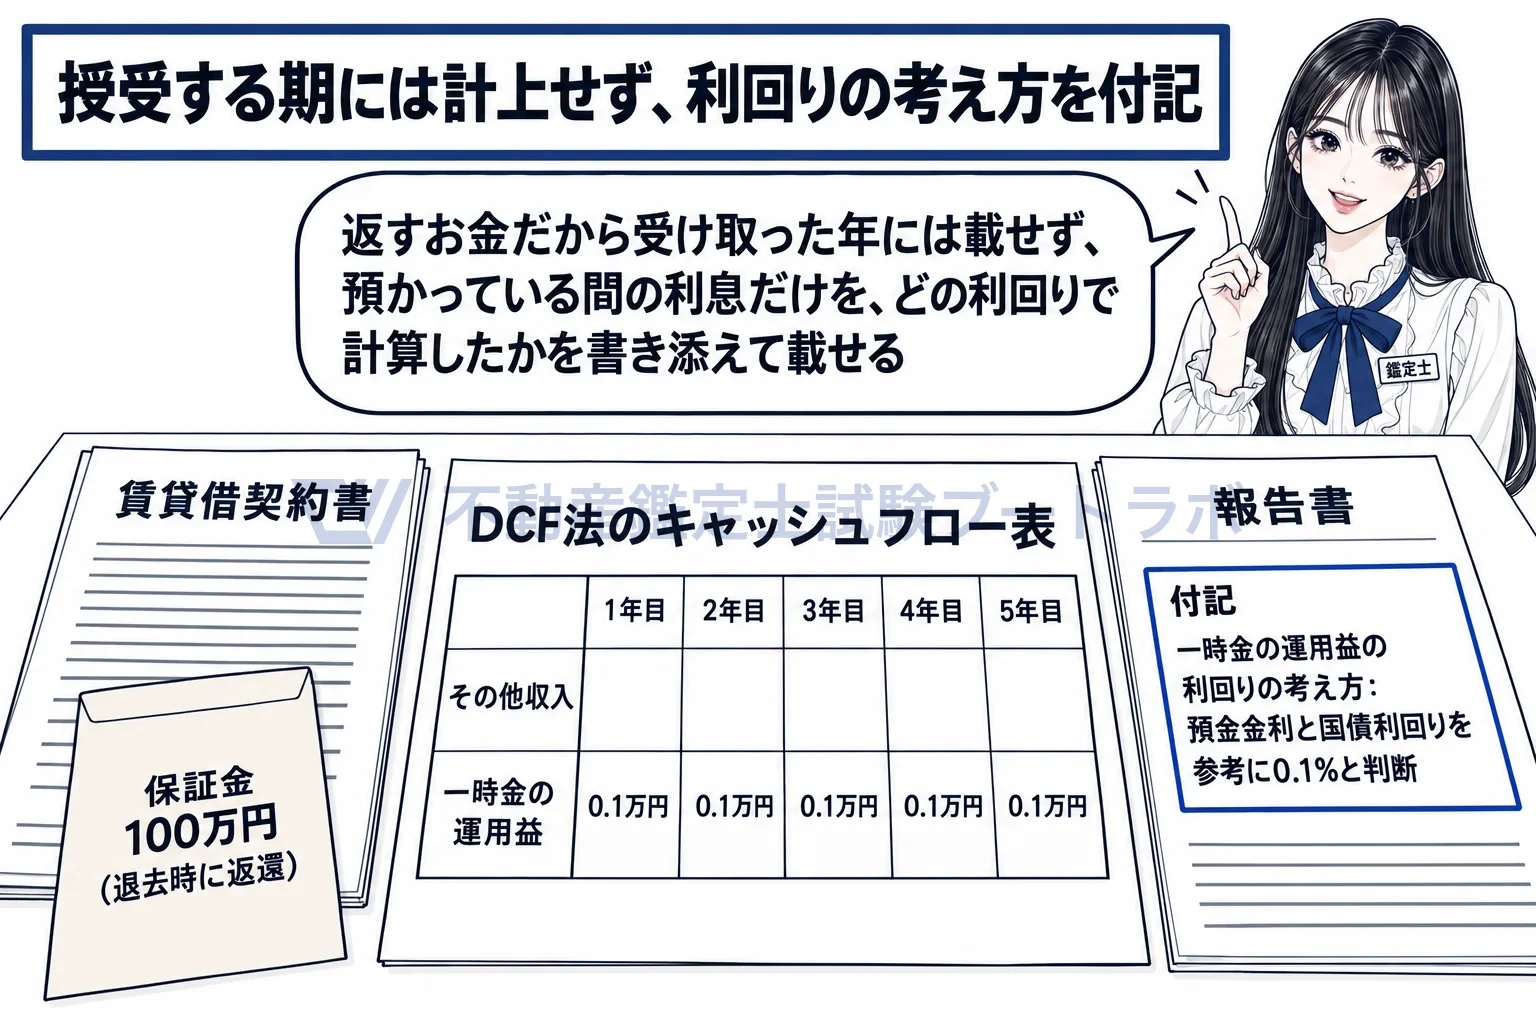
受け取った年には載せず、各期の運用益だけを、利回りの考え方を書き添えて載せる。
預り金的性格を有する保証金等の運用益
出典: 各論第3章 第5節
実務ではこう使う
レントロールと契約書で各テナントの敷金・保証金の額と償却条項を確かめ、預かり残高に運用利回りを掛けて各期の運用益を出します。評価書には採用した利回りを国債利回りや預金金利との関係で説明し、償却分はその他収入に分けて記載します。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


