
アセットマネジャーとは?不動産鑑定評価基準での意味を図でわかりやすく解説
投資法人等からの委託を受けて、資産の運用を行う者です。基準は証券化関係者の一つとして名前を挙げ、留意事項はその報酬であるアセットマネジメントフィーを収益費用項目に含めないと定めています。
アセットマネジャーとは
上場している不動産投資法人は、たくさんのビルを持っていますが、自分では従業員を一人も雇えません。どのビルを買い、いくらで貸し、いつ売るかという判断は、投資法人から委託を受けた資産運用会社が行います。この運用を任された会社がアセットマネジャーです。鑑定評価の依頼も、実務では多くがここから来ます。基準は、依頼者がアセットマネジャーに当たるかどうかを鑑定評価報告書に書かせ、留意事項はその報酬を収益費用項目に載せないよう定めています。
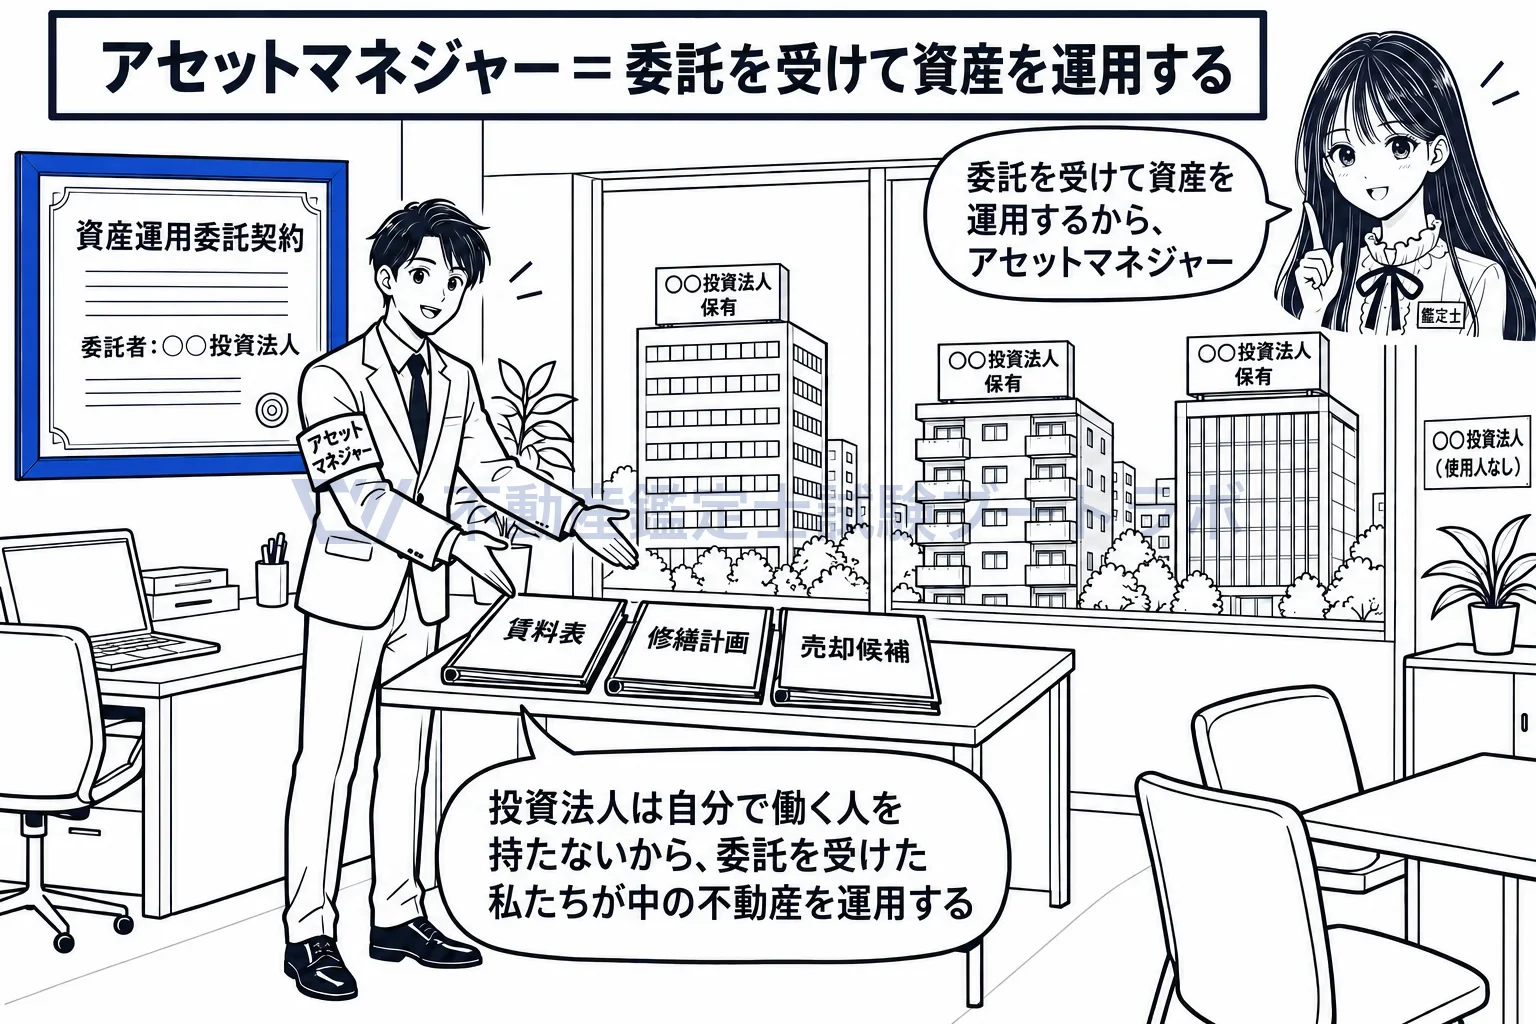
投資法人から委託を受けて、中の不動産を運用する。
運用を任される人であって、仕組みを組む人ではありません
証券化の仕組みを検討・構築して関係者を取りまとめるのはアレンジャーで、仕組みが出来た後に投資法人等の委託で運用を行うのがアセットマネジャーです。アレンジャーは案件の入口で動き、アセットマネジャーは器が出来てから何年も付き合います。基準は両者を並べて名前を挙げるだけで、役割の説明は付けていません。ここでの役割の説明は実務で使われている一般的な意味です。
アセットマネジメントフィーは、収益費用項目に含めません
アセットマネジャーに支払う報酬がアセットマネジメントフィーです。留意事項は、信託報酬や特別目的会社・投資法人・ファンド等に係る事務費用と並べて、これを証券化関連費用とし、DCF法の収益費用項目には含めないとしています。留意事項は理由を書いていませんが、収益費用項目は不動産そのものが稼ぐ力を表す表なので、投資の器を作って運用するための費用は外すのだと読めます。器が変われば消える費用を入れると、不動産ではなく仕組みの値段を評価してしまうからです。ただし括弧書きで「個別の不動産に関する費用は除く」とあり、その不動産の運営に直接かかる分は該当する項目に計上します。不動産の管理業務に係る経費であるプロパティマネジメントフィーは、運営費用として計上する別の項目です。
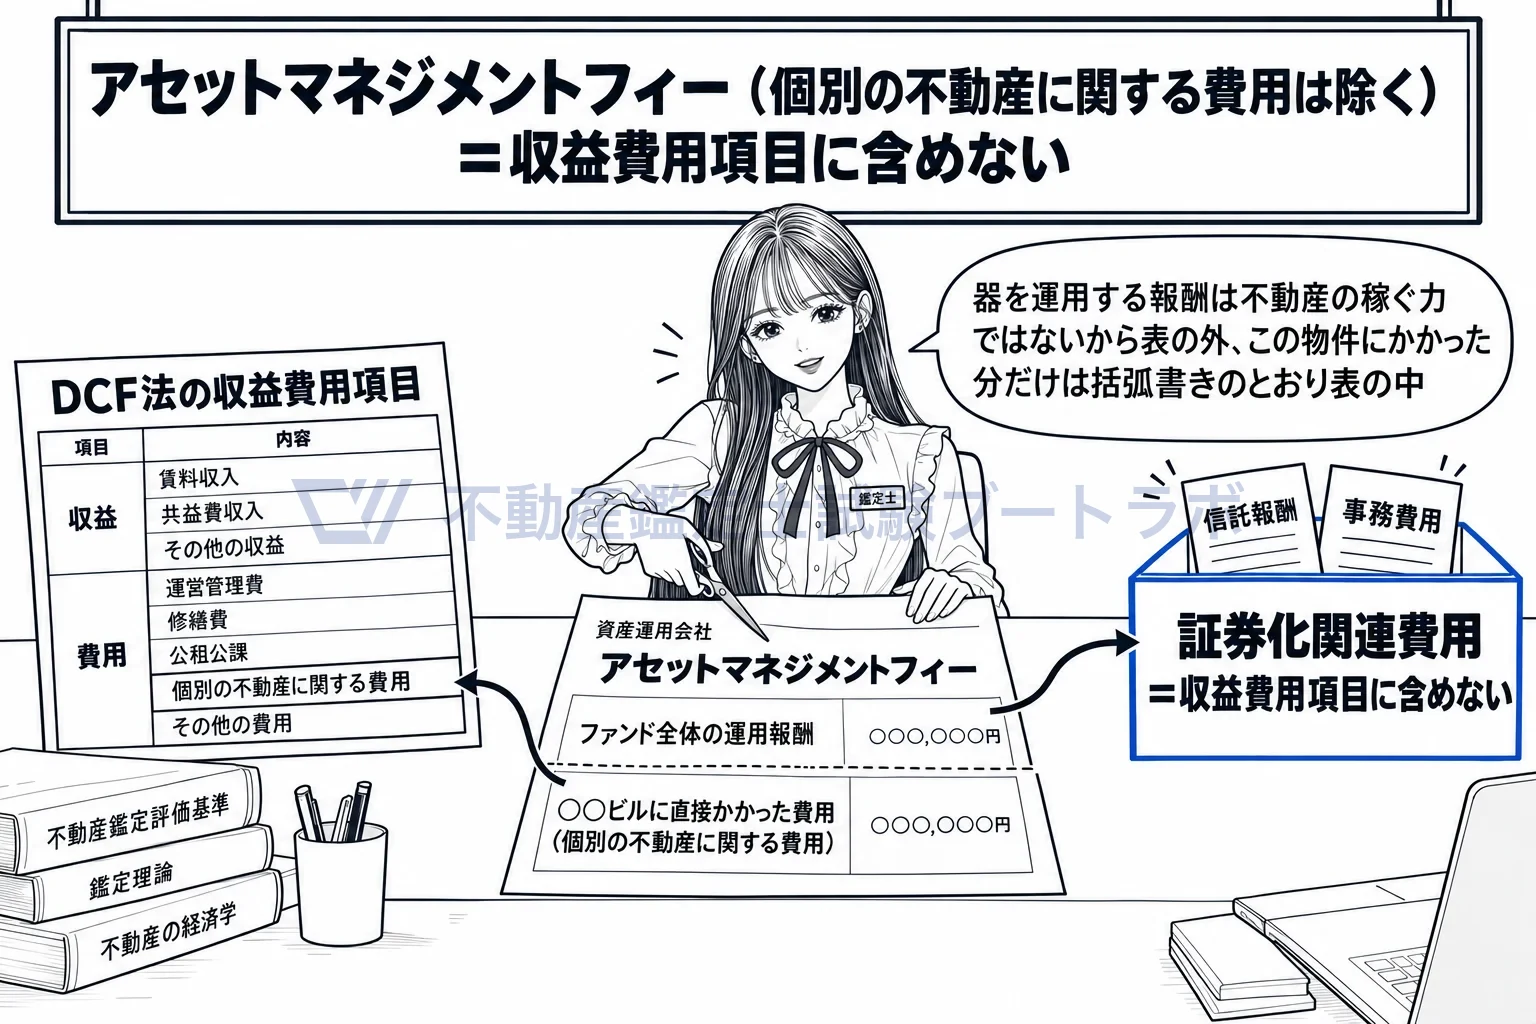
器のための費用は表の外、不動産のための費用は表の中。
依頼者がアセットマネジャーなら、報告書にその旨を記載します
基準は、依頼者が証券化関係者のいずれであるかの別を鑑定評価報告書に記載させています。実務では依頼者の大半がアセットマネジャーなので、投資法人やスポンサー企業との資本関係と、運用委託契約という取引関係を確かめて併せて書きます。運用を任された立場の人が評価額を見ているということを、読み手が知るためです。
(1)依頼者が証券化対象不動産の証券化に係る利害関係者(オリジネーター、アレンジャー、アセットマネジャー、レンダー、エクイティ投資家又は特別目的会社・投資法人・ファンド等をいい、以下「証券化関係者」という。)のいずれであるかの別
出典: 各論第3章 第3節
実務ではこう使う
投資法人の期末評価は資産運用会社であるアセットマネジャーから依頼され、レントロールや修繕計画もそこから届きます。鑑定士は依頼者がアセットマネジャーであること、投資法人およびスポンサーとの資本関係を評価書に書きます。収支実績表にアセットマネジメントフィーが載っていても、収益費用項目には計上せずに評価します。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


