
証券化関連費用とは?不動産鑑定評価基準での意味を図でわかりやすく解説
信託報酬、特別目的会社・投資法人・ファンド等に係る事務費用、アセットマネジメントフィー(個別の不動産に関する費用は除く)等、不動産そのものではなく証券化の仕組みを維持するための費用です。留意事項は、これらをDCF法の収益費用項目に含めないと定めています。
証券化関連費用とは
不動産を証券化すると、不動産は信託銀行に信託されて信託受益権になり、特別目的会社や投資法人という器が保有し、アセットマネジャーが器の運用を担います。信託銀行への信託報酬、器の会計や登記にかかる事務費用、アセットマネジャーへの報酬は、器を作って回すための費用で、器を変えれば消えたり変わったりします。基準はこれらを証券化関連費用と呼び、収益費用項目には含めないとしています。表に載るのは、誰が持っていても不動産の運営に伴って出ていく費用だけだからです。
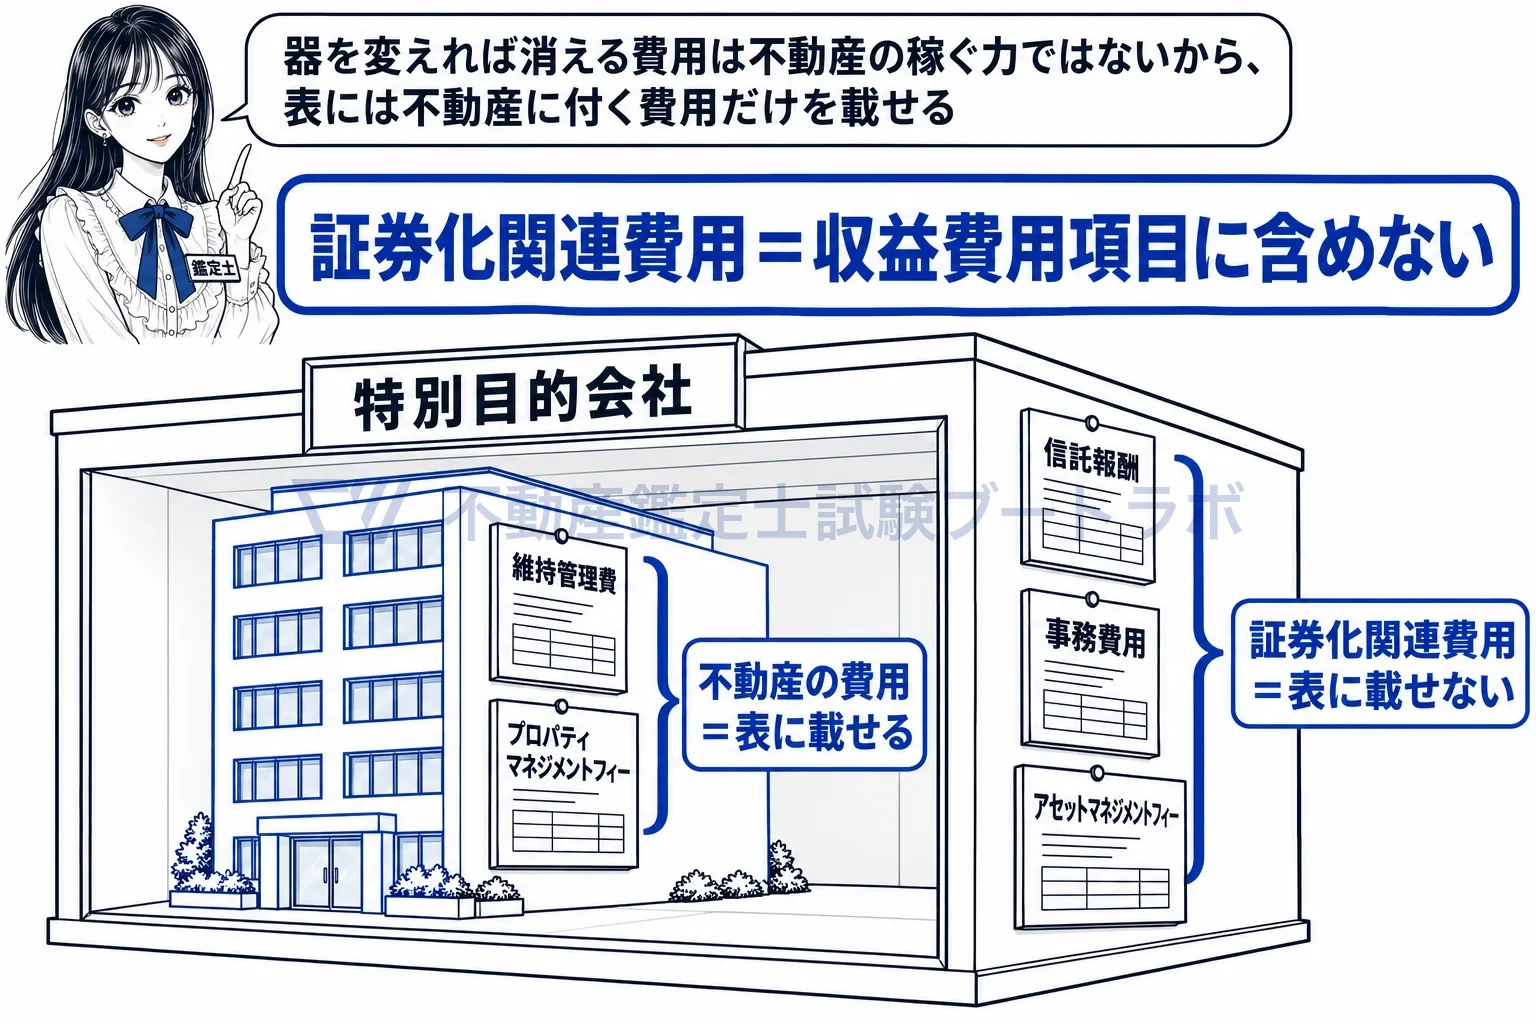
器に付く費用は表の外、不動産に付く費用は表の中。
器の費用を載せると、不動産の稼ぐ力が見えなくなります
留意事項は、信託報酬、特別目的会社・投資法人・ファンド等に係る事務費用、アセットマネジメントフィー(個別の不動産に関する費用は除く)等の証券化関連費用は収益費用項目に含まないと定めています。収益費用項目は、同じ不動産なら誰が持っても同じ数字になるように、不動産そのものの収益と費用を並べる表です。器の費用を混ぜると、同じ不動産でも仕組みの組み方で純収益が変わり、投資家が評価書を比べられなくなります。括弧書きのとおり、アセットマネジメントフィーのうち個別の不動産に関する費用は除外の対象から外れ、内容に応じて表の項目に当てはめます。
信託受益権の形で持っていても、信託報酬は載せません
証券化対象不動産は信託受益権として取得・保有されることが多く、その場合は信託銀行に信託報酬を払っています。しかし信託報酬は不動産を信託という形で持つことの費用で、不動産の運営費用ではありません。だから、信託受益権だからといって信託報酬を計上しなければならないことにはならず、対象不動産の管理業務の報酬であるプロパティマネジメントフィーに紛れ込ませることもしません。
減価償却費も載せず、直接還元法でも同じです
留意事項は、純収益は償却前のものとして求めるので減価償却費は計上しない、とも定めています。依頼者の収支実績表に信託報酬と減価償却費が費用として載っていても、DCF法の収益費用項目には載せません。収益費用項目は、DCF法の検証として適用する直接還元法においても同様に用いるので、直接還元法でも同じく計上しません。
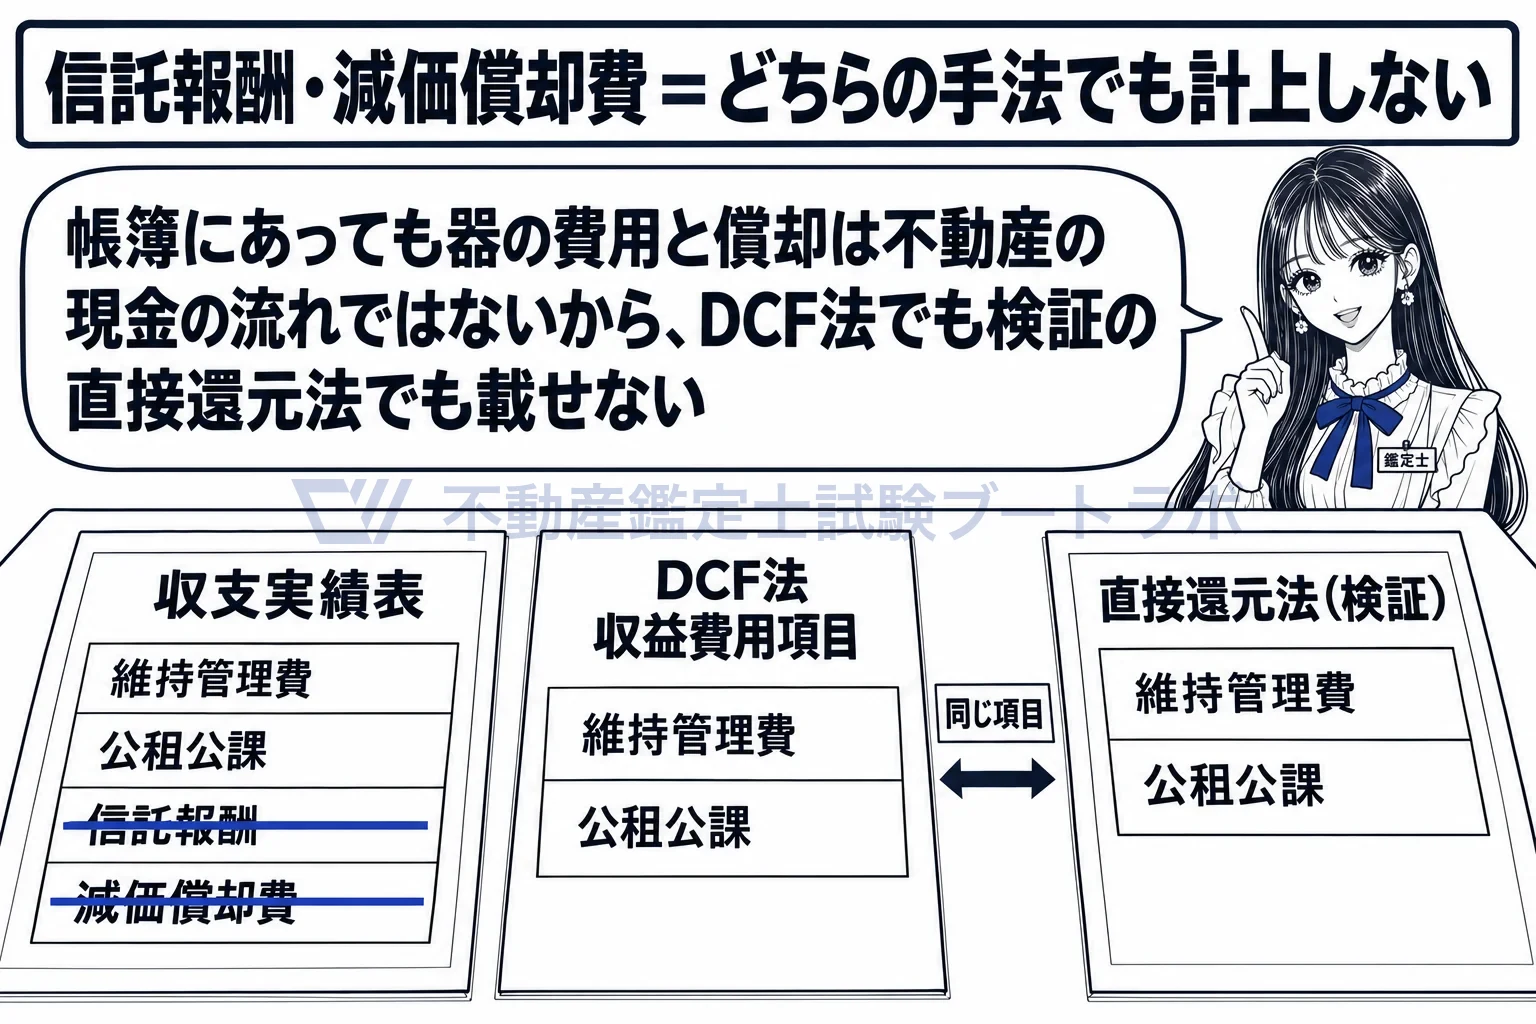
帳簿にあった信託報酬と減価償却費は、DCF法でも検証の直接還元法でも載せない。
(2)収益費用項目においては、信託報酬、特別目的会社・投資法人・ファンド等に係る事務費用、アセットマネジメントフィー(個別の不動産に関する費用は除く)等の証券化関連費用は含まないこと。
出典: 各論第3章 第5節
実務ではこう使う
依頼者の収支実績には信託報酬、投資法人の一般事務委託費、資産運用報酬が費用として並んでいるので、鑑定士はこれらを収益費用項目から外し、代わりに物件の管理業務に係るプロパティマネジメントフィーを計上します。外した項目とその理由は評価書の脚注に書き、投資家が開示資料との差を追えるようにします。
関連用語
アプリで学習
基準ビューワー × 穴埋めドリルで効率的に学ぶ
鑑定評価基準の原文をスマホで閲覧しながら、穴埋めドリルや論証トレーニングで知識を定着。 短答式・論文式どちらの対策にも対応しています。
年額プランなら1日わずか27円


